GrowthResearch 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-14 13:27 ~ 2026-08-15 10:23)
메시지 수: 14
1. 핵심 뉴스 요약
-
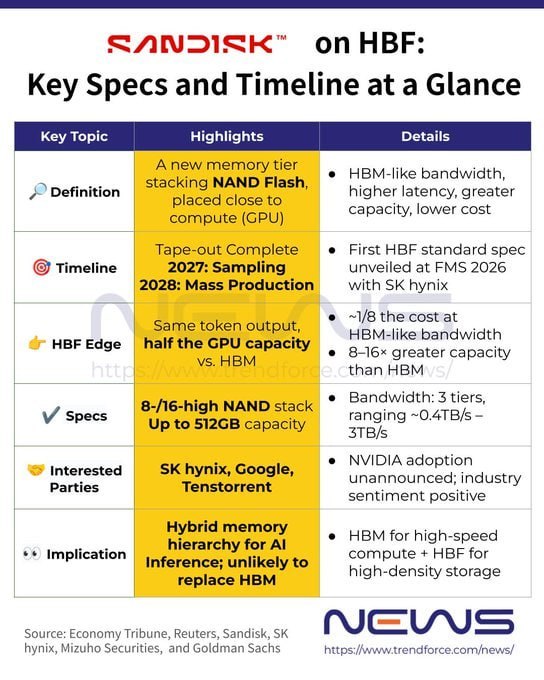
🧠 HBF, 차세대 AI 추론용 메모리로 중요도 부상
NAND Flash를 적층해 HBM과 SSD 사이 영역을 채우는 신규 메모리 HBF가 부상. Sandisk·SK하이닉스가 2026년 8월 OCP를 통해 업계 최초 HBF 공개 표준(8·16단 적층, 최대 512GB, UCIe 인터페이스)을 발표했으며, HBM+HBF 하이브리드 구조가 유력한 방향으로 제시됨.
-
🏭 난야테크, 윈린·핑둥에 12인치 DRAM 신규 팹 추진
투자 규모 약 4,000억대만달러로 기존 린커우 5A 팹(3,000억대만달러)을 상회. 1D 이하 첨단공정 전환이 목표이며, SanDisk·Cisco·Kioxia·Solidigm이 지난 3월 사모증자(합산 787.2억대만달러)에 참여해 CAPA를 선점 — DRAM 공급 부족·가격 강세 지속 신호로 해석됨.
-
⚡ 혜인: AI 데이터센터 비상발전기 숨은 수혜주
AI 데이터센터 병목이 전력으로 이동하면서 디젤 비상발전기 수요 확대. 혜인은 Caterpillar 국내 공식 딜러로 Cat 엔진·발전기 공급/정비 사업을 영위하며 국내 데이터센터向 공급 레퍼런스를 보유, GPU·메모리 중심이던 수혜 범위가 전력 인프라로 확산되는 흐름 속 종목으로 제시됨.
-
🏛️ 광주 반도체 투자, 팹 4→9기 확대 가능성
현재 확정 계획은 삼성전자·SK그룹 팹 4기이나 정부·기업이 장기 수요를 반영해 최대 9기 확대를 검토 중. 광주·나주·무안을 아우르는 광역 산업벨트 구상이며, 2029년 첫 팹 착공 목표. 팹 증설 시 전력·용수 인프라 투자 확대가 핵심 변수. -
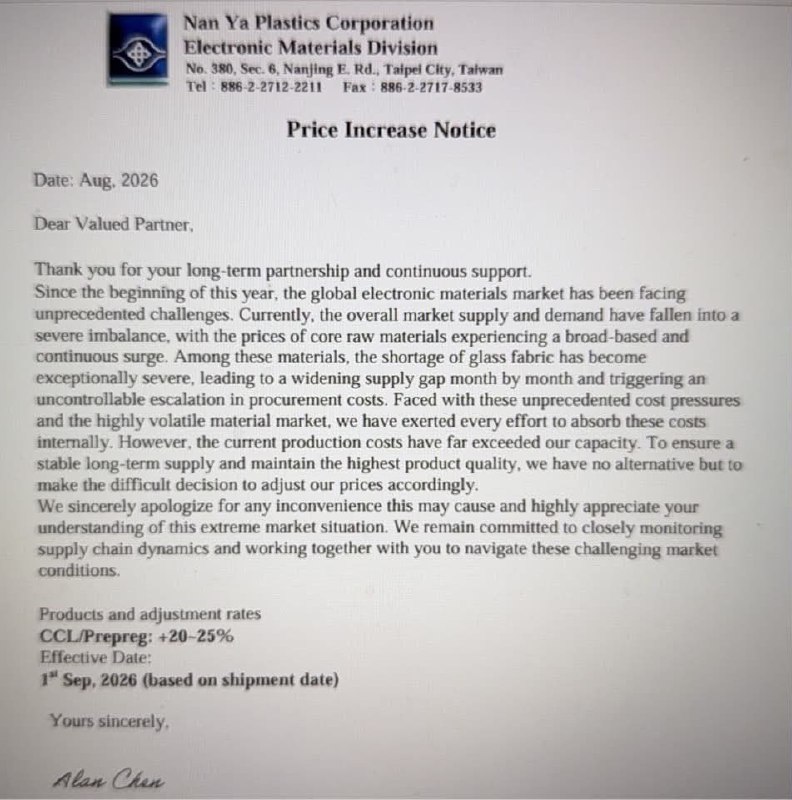
💰 난야 플라스틱, 9월부터 CCL 가격 20~25% 인상 통지
글라스클로스(유리섬유 직물) 부족으로 원가 압박이 심화되어 CCL/Prepreg 가격을 9월 1일 출하분부터 20~25% 인상 통보. 협력사 대상 공식 공지 형태로 발신됨.
-
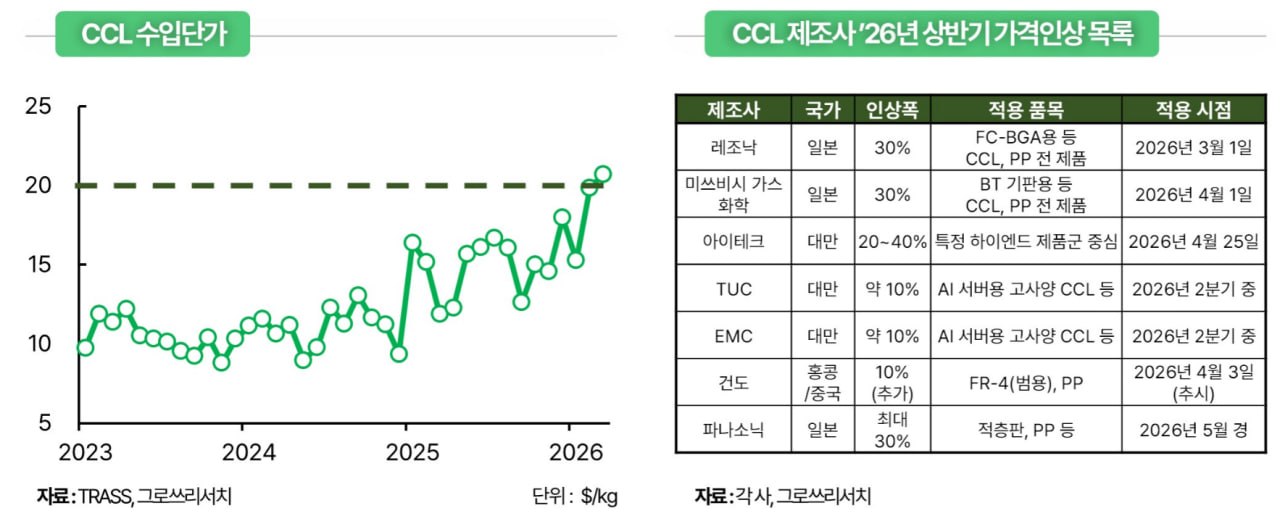
📊 CCL 산업보고서 재조명 — AI 서버발 CCL 병목
난야 플라스틱 가격 인상 소식과 함께 5월 발간된 자체 CCL 산업보고서를 재소개. AI 서버·고속 스위치 확산으로 224Gbps/1.6T급 고사양(M8~M9) CCL 수요가 급증하며 리드타임이 최대 6개월까지 늘어난 구조적 공급 부족 상황. 국내 수혜주로 두산전자BG, 파미셀, 국도화학 언급.
-
📈 SMIC, AI 칩 수요 폭증에 분기 매출 첫 30억달러 돌파
2분기 매출 30.06억달러(YoY +36.1%), 순이익 4.79억달러(YoY +261.7%)로 시장 기대치 상회. 웨이퍼 출하량 +14.4%, ASP +5.7% 동반 상승. 3분기 AI 칩 수요 +40% 전망과 함께 웨이퍼 가격 추가 인상 예고. Goldman Sachs는 Buy·목표주가 HK$135 유지.
-
🎙️ 최태원 인터뷰: “내년이 메모리 부족 최악의 해”
SK그룹 최태원 회장이 인터뷰 클립에서 내년을 메모리 공급 부족이 가장 심각해지는 해로 전망, 메모리 증설을 최대한 빠르게 추진 중이라고 언급. -
💸 에코프로비엠, 1.2조원 유상증자 청약 이슈
BNSI 니켈 재련소 지분 투자 및 헝가리·국내 시설 운영자금 조달 목적. 과거 자금 조달 후 용도 변경 이력이 있어 집행 여부 확인 필요. 2분기 실적 부진, 3분기 감익 전망 속 본업(양극재) 회복 시점은 여전히 불확실. -
📈 SK하이닉스, 상반기 엔비디아향 매출 17.6조원…미국 비중 64%
엔비디아향 매출 YoY +61.7%(17.6조원, 매출 비중 13.4%), 미공개 빅테크(마이크로소프트·구글 추정) 매출도 17.2조원으로 두 고객 합산 매출 비중 약 26%. 미국 매출은 84.6조원(비중 64.1%)으로 1년 만에 3배 이상 확대. HBM4 2분기 양산 개시, HBM4E 샘플 공급 완료, 2027년 공급 물량·가격 협상 진행 중. -
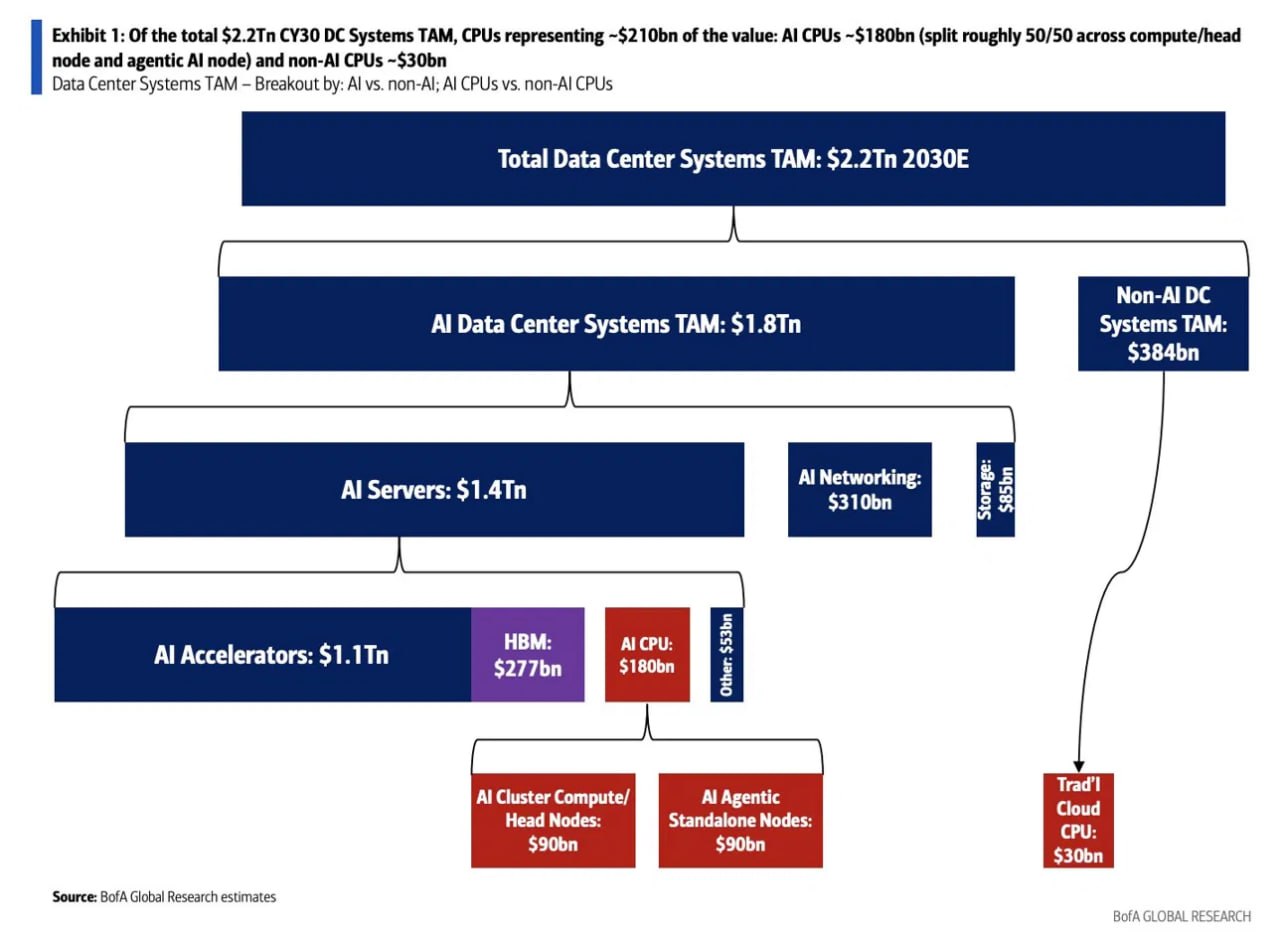
📊 BofA: 2030년 데이터센터 시스템 TAM 2.2조 달러 — AI가 1.8조 달러
AI 데이터센터 TAM 중 AI 서버 1.4조 달러(AI 가속기 1.1조, HBM 2,770억, AI CPU 1,800억 달러), AI 네트워킹 3,100억 달러, 스토리지 850억 달러 순. 비AI 데이터센터 TAM은 3,840억 달러에 불과해 AI向 쏠림이 뚜렷.
-
🔬 삼성전기, 고다층 유리기판 시장서 일본과 본격 경쟁
일본 신코덴키는 22층 유리기판 구현에 성공(세와레 균열 문제 해결)해 기술적으로 다소 앞서 있으나, 최종 승부처는 2028년 전후 양산 수율. 삼성전기는 동우화인켐과 합작법인 ‘글라셈’(자본금 4,821억 원, 지분 66:34) 설립, 글로벌 빅테크와 공동 개발·샘플 평가 진행 중. 글로벌 유리코어기판 시장은 올해 1억 2,810만 달러에서 2033년 10억 3,600만 달러로 CAGR 34.8% 성장 전망. -
🌐 미국 정부, 애플에 중국산 메모리 구매 자제 압박 [WSJ]
러트닉 미 상무장관이 애플의 중국산 메모리 구매에 반대 입장 표명. AI 데이터센터발 메모리 공급 부족·가격 급등이 소비자 전자제품 원가·판매가 인상으로 전이되는 가운데, 애플은 공급난 완화를 위해 중국 메모리 업체를 대안으로 검토 중 — 조달 다변화와 지정학적 갈등이 동시에 부각.
2. 주요 테마 / 트렌드
AI발 메모리 슈퍼사이클
HBF(신규 규격), 난야테크 신규 DRAM 팹 투자, 최태원 회장의 “내년 최악의 메모리 부족” 발언, 애플의 중국산 메모리 검토까지 — 메모리 공급 부족이 하드웨어(신규 팹), 정책(미국 정부의 조달 압박), 발언(경영진 코멘트) 세 축에서 동시에 확인됨. SK하이닉스의 HBM4 양산·2027년 물량 협상 소식도 같은 흐름.
AI 데이터센터 인프라 확장의 다변화
GPU·메모리 중심이었던 투자 테마가 전력(혜인·Caterpillar 비상발전기), 패키징(삼성전기 유리기판), 기판 소재(CCL) 등 소부장 전반으로 확산. BofA의 TAM 분석(AI 서버 1.4조 달러 중심)도 이 확산을 수치로 뒷받침.
소부장 가격 전가 압력
난야 플라스틱의 CCL 가격 20~25% 인상, SMIC의 3분기 웨이퍼 가격 인상 예고 등 공급망 전반에서 원가 상승분을 가격에 전가하는 흐름이 반복적으로 관측됨.
한국 vs 일본, 기술 경쟁 구도
유리기판(삼성전기 vs 신코덴키·DNP)에서 보듯 2028년 전후 양산 수율 확보 경쟁이 본격화. 광주 반도체 클러스터(팹 4→9기 검토) 역시 국내 생산능력 확대라는 큰 그림의 일부.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 뉴스 |
|---|---|---|
| CCL 원가 급등 | 글라스클로스 부족으로 CCL/Prepreg 가격 20~25% 인상, 리드타임 최대 6개월 | 난야 플라스틱, CCL 산업보고서 |
| 메모리 공급 부족 심화 | 내년이 “최악의 해”라는 경영진 전망, 소비자 전자제품 원가·가격 인상 전이 | 최태원 인터뷰, 애플-WSJ |
| 지정학적 조달 갈등 | 미 정부의 애플 중국산 메모리 구매 압박 vs 애플의 실제 검토 가능성 | 애플-WSJ |
| 유상증자 자금 집행 불확실성 | 에코프로비엠 과거 자금 용도 변경 이력, 니켈 사업 실제 지배주주 기여 제한 가능성 | 에코프로비엠 |
| 팹 증설 계획의 불확정성 | 광주 팹 9기 확대는 아직 검토 단계, 삼성전기 유리기판 양산 일정도 미확정 | 광주 반도체, 삼성전기 유리기판 |
기회 요인
| 기회 요인 | 내용 | 관련 뉴스 |
|---|---|---|
| HBF 표준화 | Sandisk·SK하이닉스 주도 업계 최초 공개 표준, HBM+HBF 하이브리드 구조 확산 가능성 | HBF |
| DRAM 증설·고객사 선점 투자 | 난야테크 4,000억대만달러 신규 팹, 글로벌 고객사의 CAPA 선점형 사모증자 참여 | 난야테크 |
| 데이터센터 전력 인프라 수혜 확산 | GPU·메모리 중심에서 비상발전기·전력 이중화로 수혜 범위 확대 (혜인) | 혜인 |
| CCL 밸류체인 국내 수혜주 | 두산전자BG, 파미셀, 국도화학 등 고사양 CCL·소재 공급망 수혜 가능성 | CCL 산업보고서 |
| SMIC 파운드리 실적 개선 | AI 칩 수요 기반 매출·이익 서프라이즈, 3분기 추가 가격 인상 계획 | SMIC |
| SK하이닉스 AI 고객 매출 성장 | 엔비디아·빅테크向 매출 비중 확대, HBM4/HBM4E 양산 및 2027년 물량 협상 | SK하이닉스 |
| AI 데이터센터 TAM 확대 | 2030년 AI 데이터센터 시스템 TAM 1.8조 달러(BofA), AI 서버·HBM·네트워킹 전반 성장 | BofA TAM |
| 유리기판 시장 성장 | 글로벌 유리코어기판 시장 CAGR 34.8%, 삼성전기의 FC-BGA 고객 기반 활용 가능성 | 삼성전기 유리기판 |
주요 기관 경고/분석 핵심 메시지
- Goldman Sachs: SMIC 2분기 실적 서프라이즈를 근거로 Buy 의견·홍콩 목표주가 HK$135 유지, AI 수요가 실제 파운드리 실적으로 연결되고 있음을 확인.
- BofA: 2030년 데이터센터 시스템 TAM을 2.2조 달러로 제시하며 그중 AI向이 1.8조 달러(82%)로 압도적 비중을 차지할 것으로 전망, AI 가속기(1.1조 달러)가 최대 단일 항목.
- 미 상무장관(러트닉): 애플의 중국산 메모리 구매에 명시적 반대 입장을 밝혀, AI발 메모리 공급난이 정책·외교 이슈로 확산되고 있음을 시사.
4. 기타 메모
- 혜인 관련 메시지는 사진 2장(28824, 28823)이 연속 게재되었으나 본문 텍스트는 두 번째 사진에만 첨부되어 있어, 실제로는 하나의 콘텐츠로 통합해 해석함 — 원본 채널 게시 방식 특성으로 추정.
- 에코프로비엠 유상증자는 과거 자금 용도 변경 이력이 있다는 점이 리포트에서 명시적으로 지적된 만큼, 실제 집행 내역(니켈 재련소 지분 투자 vs 운영자금)을 추후 공시로 재확인할 필요.
- 광주 반도체 팹 9기 확대, 삼성전기 글라셈 생산라인 장비 발주 일정 등은 모두 “검토/미확정” 단계로 명시되어 있어, 후속 공식 발표 여부를 다음 체크포인트로 모니터링 필요.
- 난야테크 신규 팹의 윈린 vs 핑둥 최종 부지 선정, 이사회의 자금조달 방안 확정 시점도 후속 확인 대상.
- CCL 가격 인상(9월 1일 적용)이 실제 국내 밸류체인 기업(두산전자BG, 파미셀, 국도화학) 실적에 반영되는 시점(3~4분기 실적 발표)을 체크포인트로 설정할 필요.