GrowthResearch 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-13 12:39 ~ 2026-08-14 12:08, 수집 시각 2026-08-14 03:32:48 UTC)
메시지 수: 41
1. 핵심 뉴스 요약
-
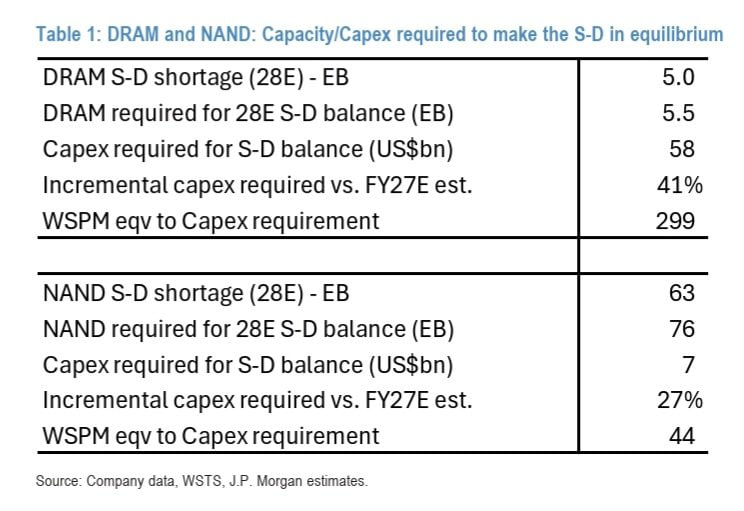
🖥️ 2028년 DRAM·NAND 수급균형에 필요한 Capex (J.P. Morgan) — DRAM은 FY27E 대비 +41% 추가 Capex($58bn), NAND는 +27%($7bn)가 필요하며, HBM 확대가 일반 DRAM 캐파를 잠식해 공급 반응이 느릴 수 있다는 분석.
-
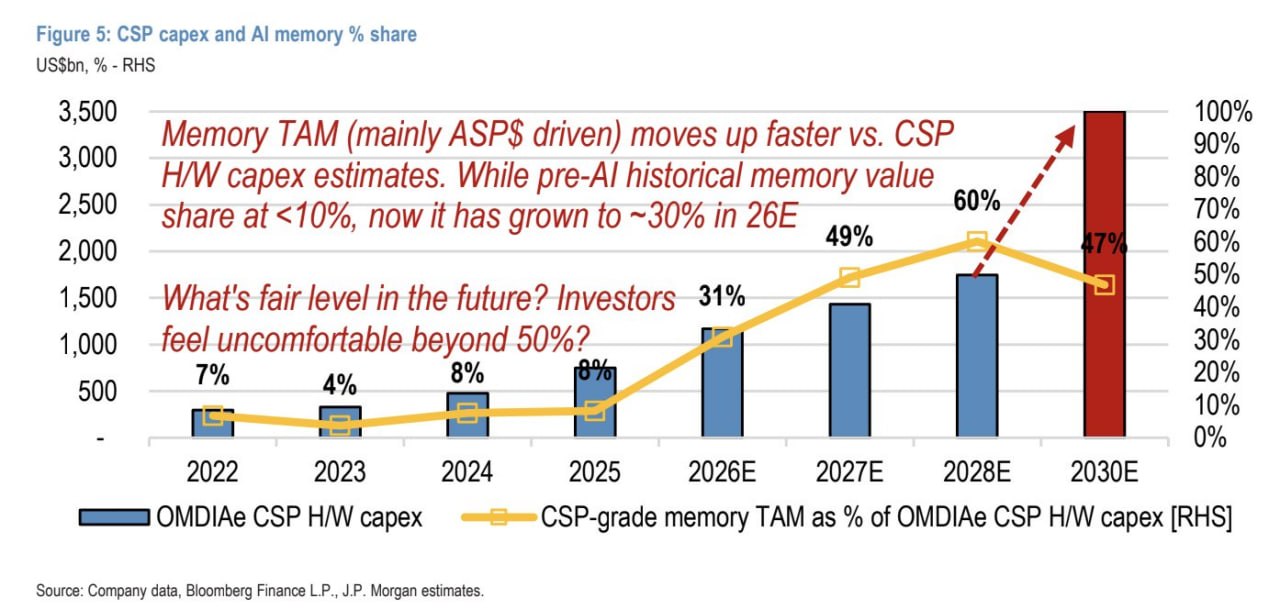
🖥️ CSP Capex 내 메모리 비중 급등 — CSP HW Capex 대비 메모리 비중이 2025년 8%에서 2028E 60%까지 상승, HBM 중심 ASP 상승이 주도. 비중 50% 초과 시 CSP 가격 저항 가능성 언급.
-
🏭 삼성전기 AI 기판, 中 업체 22층 FC-BGA 양산 추격 — 삼성전기 AI 기판(패키지솔루션) 매출은 2분기 전년比 37% 성장했으나, 싱썬커지·선난서킷 등 中 업체가 20~22층 FC-BGA 양산에 진입 중. 고객 인증·수율 확보가 격차의 핵심 변수.
-
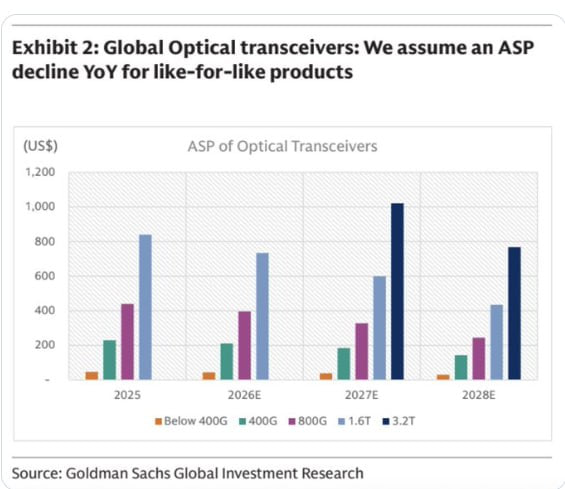
🖥️ 글로벌 광 트랜시버 ASP 전망 (Goldman Sachs) — 1.6T·3.2T 등 고속 제품은 $600~1,000대 고가 유지, 3.2T는 2027E부터 등장해 2028E $770 수준으로 하락 전망. 400G 미만은 전 기간 $50 미만 유지.
-
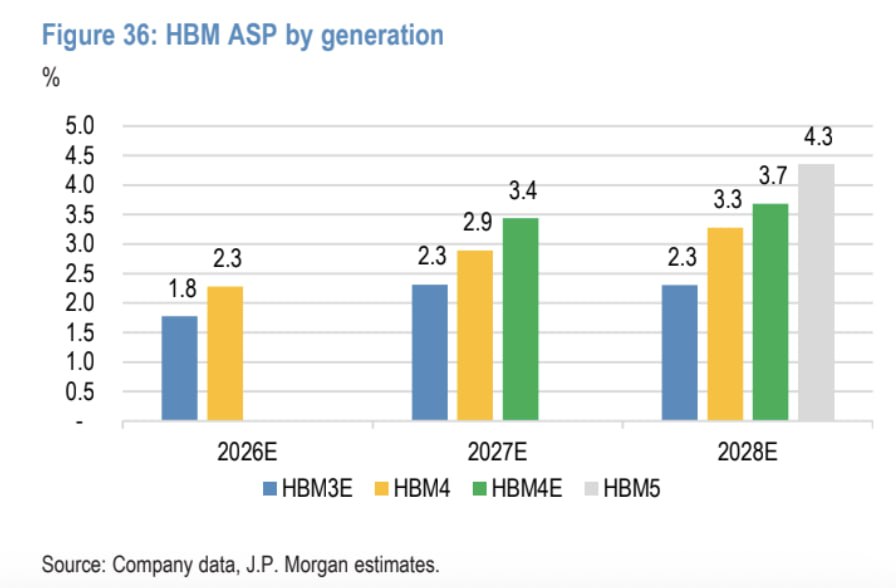
🖥️ HBM 세대별 ASP 전망 (J.P. Morgan) — HBM3E→HBM4→HBM4E→HBM5로 세대 전환될수록 ASP 프리미엄 확대, 2028E HBM5는 HBM3E 대비 약 1.9배. 물량 증가와 고부가 믹스 개선이 동시 실적 레버리지로 작용.
-
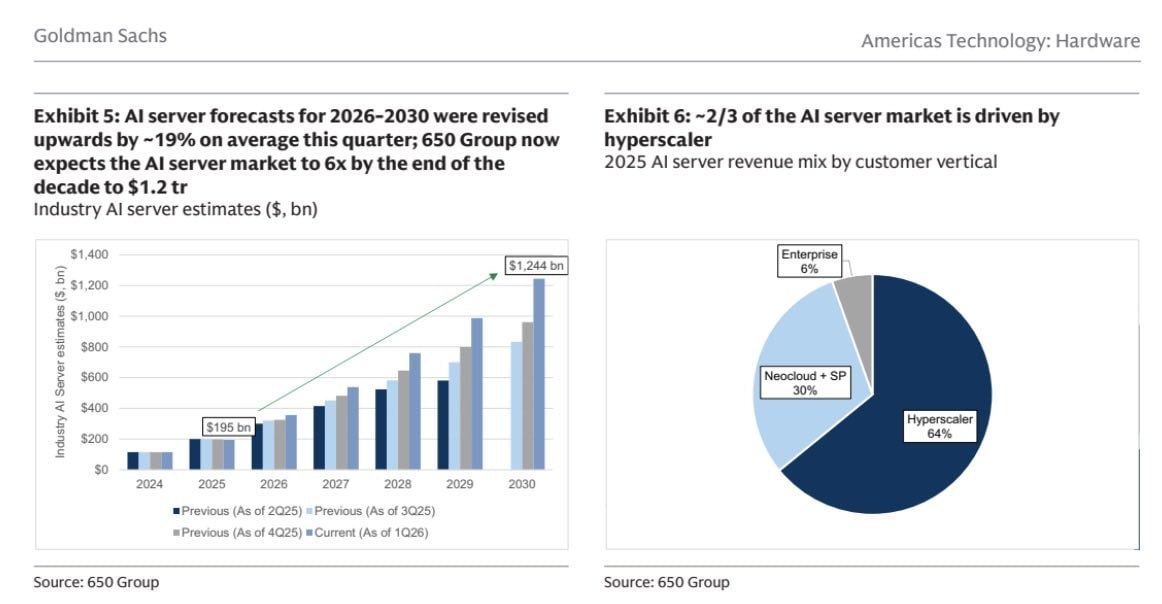
🤖 AI 서버 시장, 하이퍼스케일러 이후 수요처 확대 (Goldman Sachs/650 Group) — 2030년 AI 서버 시장 약 1.24조달러 전망(2025년 대비 6배). 현재는 하이퍼스케일러가 64%를 차지하나, 네오클라우드·주권 AI·기업 내부 추론이 다음 수요축으로 부상.
-
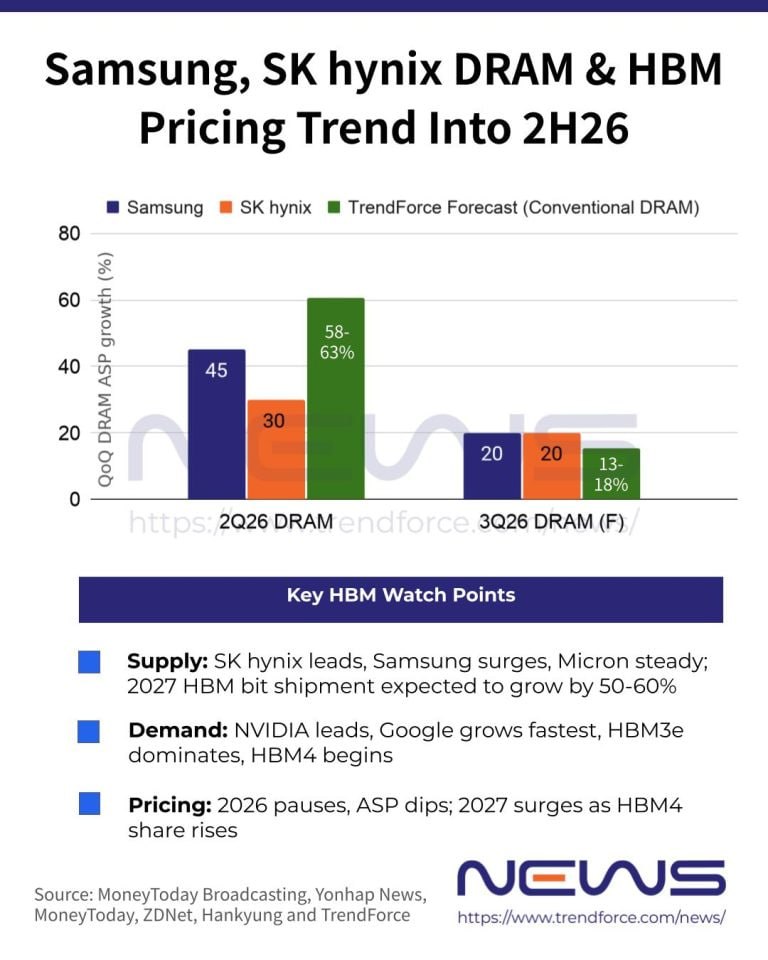
🖥️ 삼성전자·SK하이닉스 HBM4·범용 메모리 가격 상승 (TrendForce) — 삼성 HBM4 수율 약 80%, 3분기 HBM4 매출 전분기比 3배 이상 증가 전망. 엔비디아향 HBM4 가격 GB당 31~32달러로 HBM3E 대비 크게 높음. 범용 D램·낸드 가격도 동반 상승.
-
⚖️ 3,476억 규모 반도체 소재 담합 기소 — 코스닥 상장사 및 임직원 5명 불구속 기소(본딩와이어 3,069억·솔더볼 407억, 최장 2020.4~2025.12). 범죄수익 12.2억원 추징보전은 공정거래법 담합 관련 첫 사례. 2026년 10월부터 검찰 직접수사 제한 예정.
-
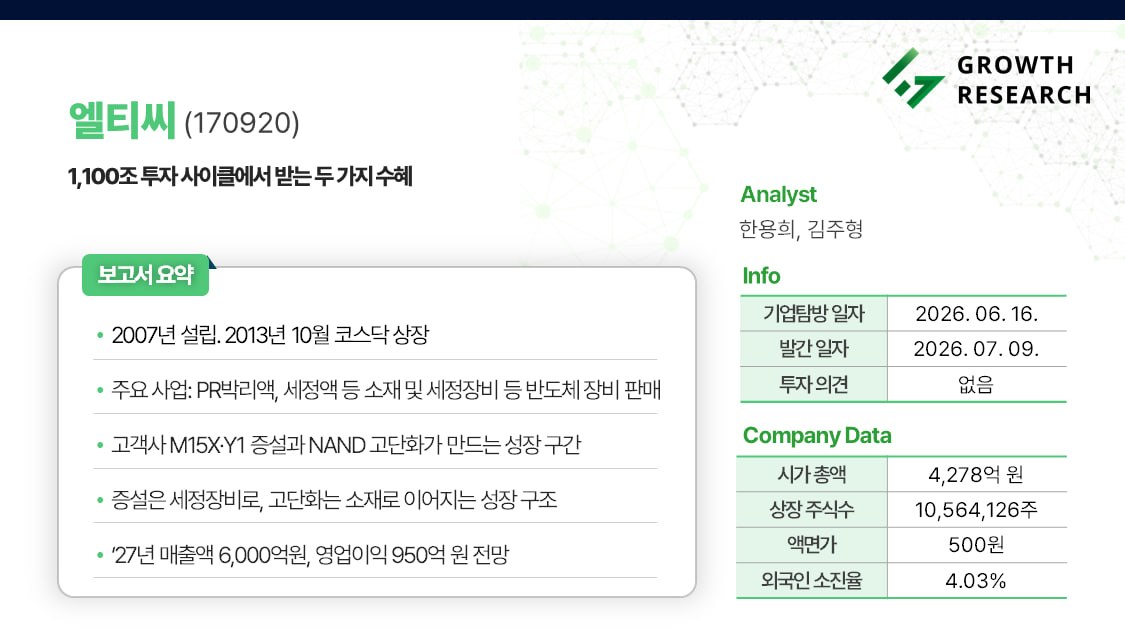
🏭 엘티씨(170920) 2Q26 실적 컨센서스 상회 — 매출 1,409억원(YoY +129.9%), 영업이익 232억원(YoY +373.5%)으로 분기 최대 실적 재경신. M15X·Y1 증설과 321단 NAND 고단화(HSP 소재)가 성장 견인.
-
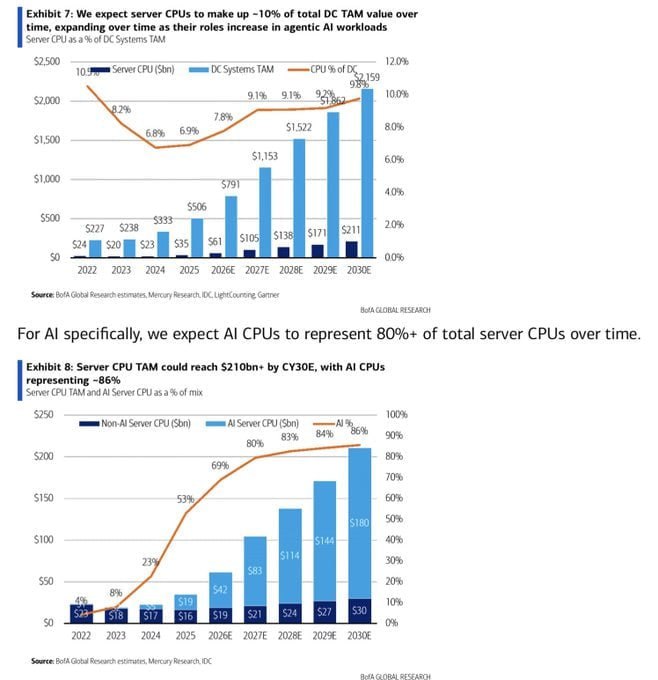
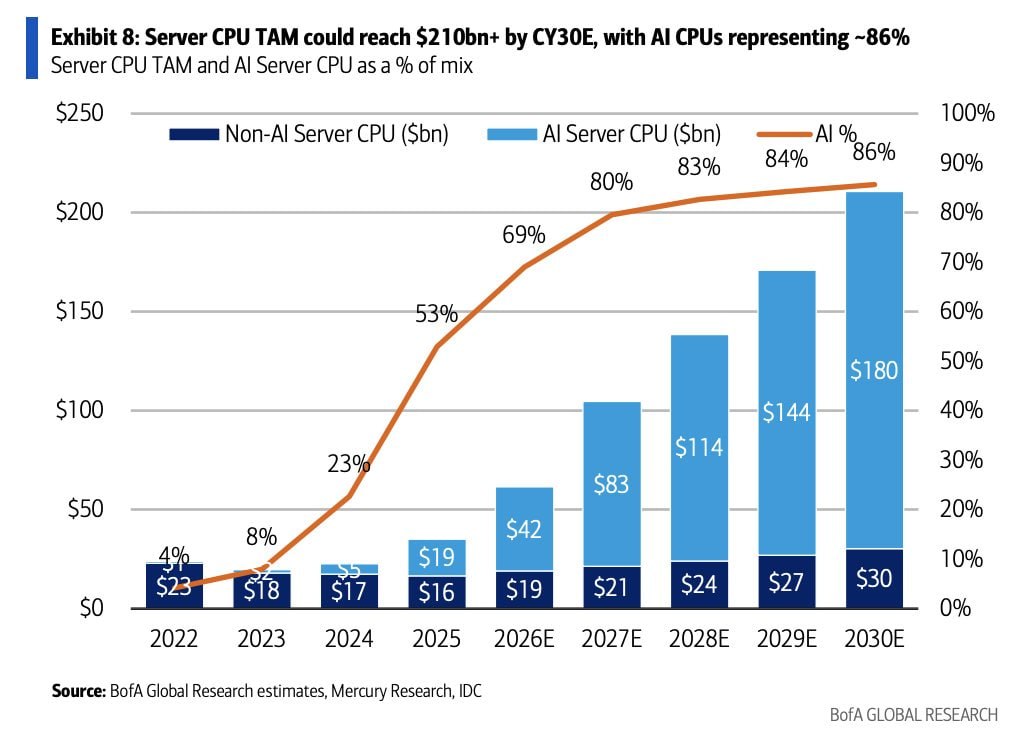
🤖 BofA, 서버 CPU 시장 2030년 2,110억달러 전망 — AI용 CPU 비중이 2025년 53%→2030년 86%로 확대. 에이전트 AI 확산으로 GPU 주변의 데이터처리·오케스트레이션을 담당하는 CPU 수요가 새로운 성장 동력으로 부상.
-
🖥️ 젠슨황, “반도체 산업 향후 10년간 5~10배 커져야” — 현재 공급 부족을 경기 사이클이 아닌 AI 시대의 근본적 인프라 부족으로 규정. 메모리·스토리지·광인터커넥트·패키징·파운드리 전 밸류체인의 증설 사이클 필요성 강조.
-
🏭 지아이에스, 상반기 영업이익 흑자전환 — 상반기 매출 479억원(+51.7%), 영업이익 12억원으로 흑자전환. AI·전장 확대에 따른 MLCC 장비 수요 증가, 구미 캐파 확대·필리핀 진출 추진.
-
🤖 씨이랩, “역대급 돈벼락” 유튜브 소개 — 엔비디아 엘리트 파트너 기반 AI 인프라 기업으로 삼성SDS향 3,151억원 계약 등 베라루빈 관련 성과. 향후 매출총이익률 개선 여부가 체크포인트.
-
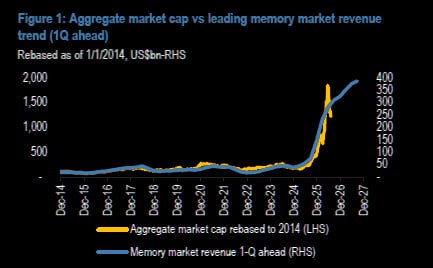
🖥️ 다시 살아나는 메모리 상승론 (Jefferies/JPM) — 3Q QoQ +40~50%, 4Q QoQ +30~40% 가격 상승 전망(Jefferies). JPM은 DRAM ASP 2027년 +29%, 2028년 +7% 전망. 팹 리드타임(2~2.5년)과 HBM 웨이퍼 페널티로 공급 제약 장기화, 의미 있는 가격 전환은 2028년에 가까운 그림.
-
🤖 AI 코드 검증 스타트업 밸류에이션 급등 — 코드래빗 기업가치 15억달러(1년새 추가 대규모 투자), 블랙스미스는 1년 만에 몸값 9배. AI 코딩 확산이 만든 ‘검증’ 병목이 새로운 투자축으로 부상.
-
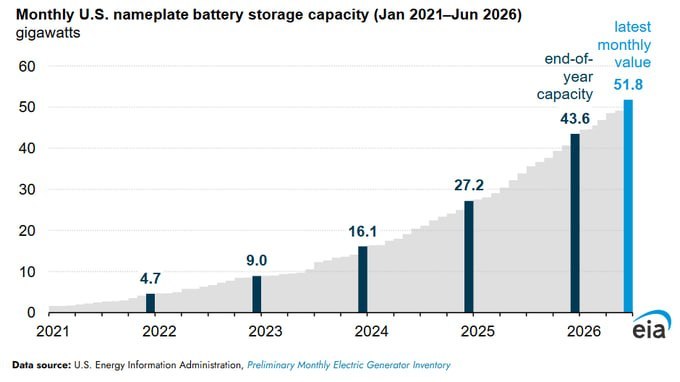
🔋 미국 BESS, 최근 3년 연평균 70% 성장 — 2025년 말 43.6GW→2026년 6월 51.8GW, 2028년까지 추가 54GW 계획(총 약 106GW). 태양광과 연계되는 배터리 저장이 2026년 신규 발전설비 계획의 28% 비중.
-
📢 그로쓰리서치 영문 홈페이지 오픈 — 미국·캐나다 헤지펀드 등 글로벌 투자자 수요에 대응해 영문 리포트 발행 및 전용 홈페이지(growthresearchen.com) 개설.
-
🖥️ 어플라이드머티리얼즈(AMAT) 2026 회계연도 3분기 실적 — 매출 91억달러(사상 최대), HBM 포함 DRAM 매출 전년比 +52%. 파운드리·DRAM·첨단패키징이 2026·2027년 WFE 성장의 약 80% 차지 전망. 4분기 가이던스 매출 102.5억달러(±5억).
-
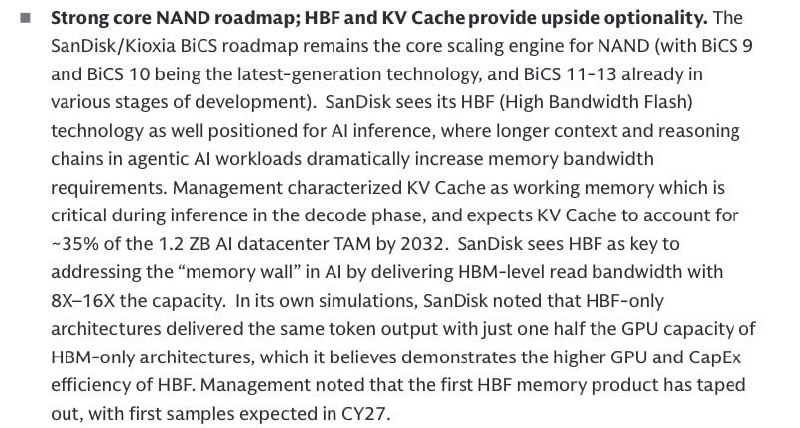
🖥️ 골드만삭스: 샌디스크(SNDK), HBF가 AI 다크호스 될까 — FY28~30 매출총이익률 80%, 영업이익률 75% 목표, FCF 100% 주주환원 방침. HBF는 HBM급 대역폭에 용량 8~16배로 ‘AI 메모리 벽’ 공략, 첫 샘플은 2027년 공개.
-
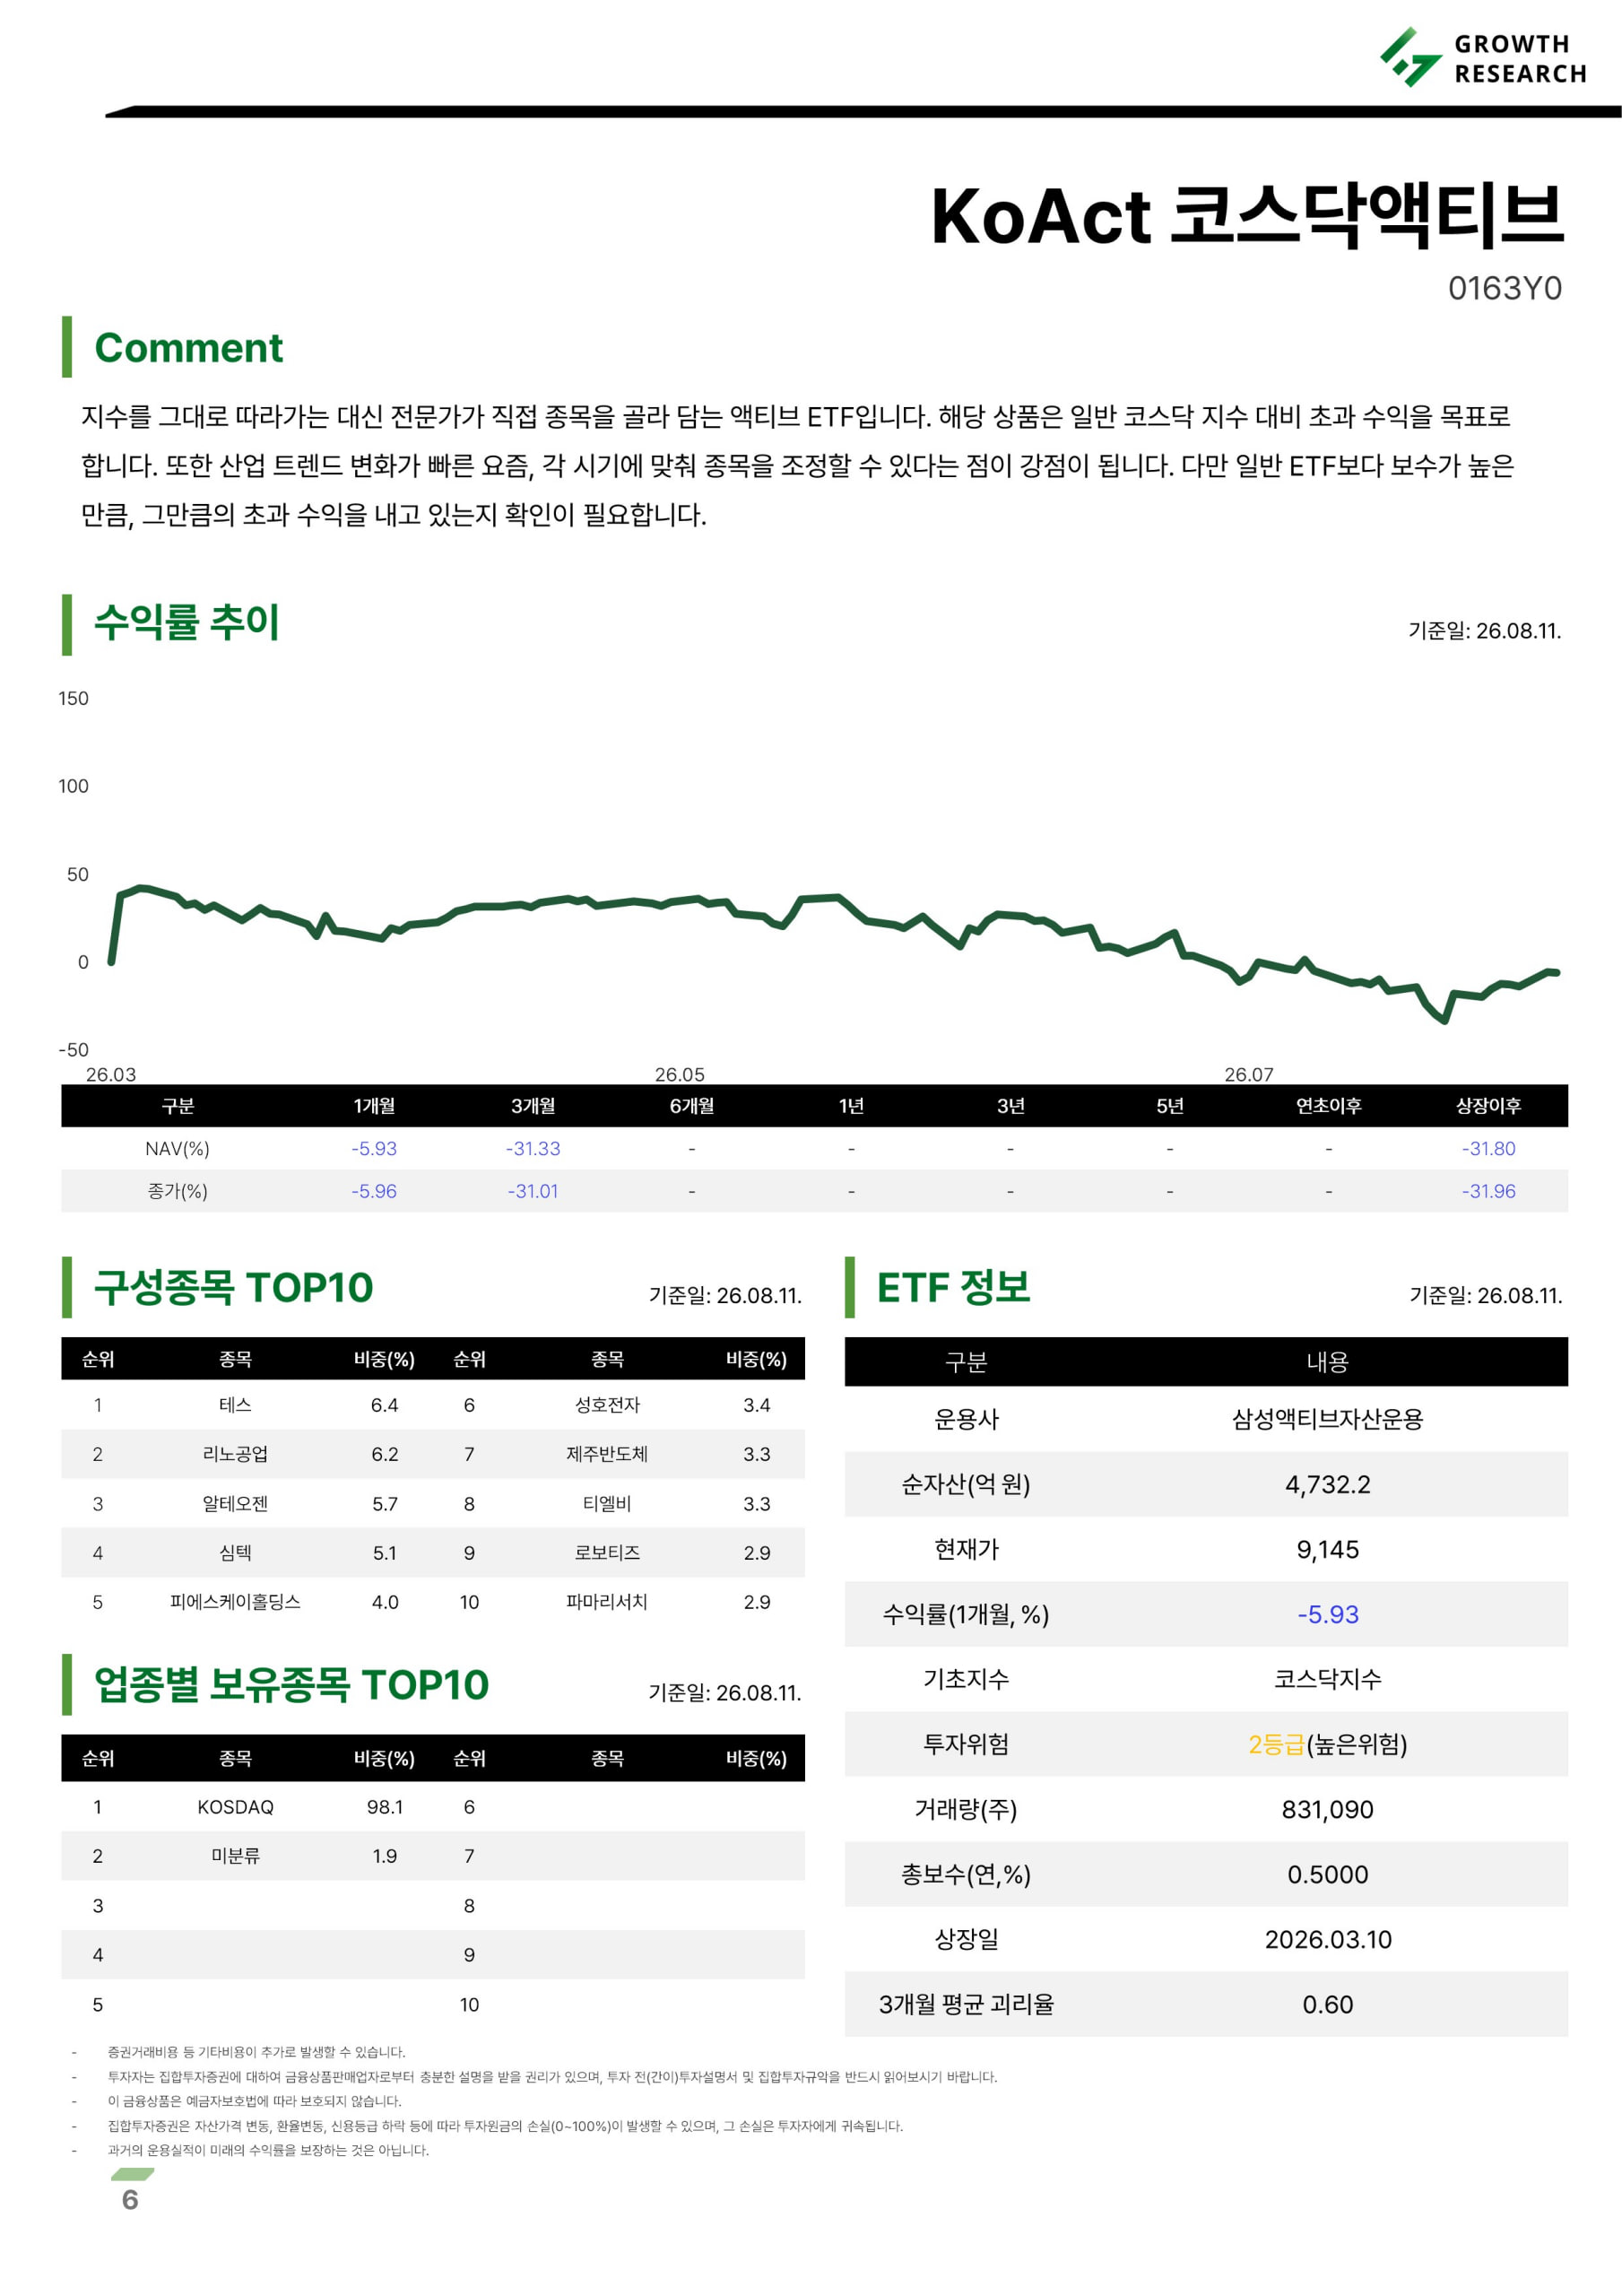
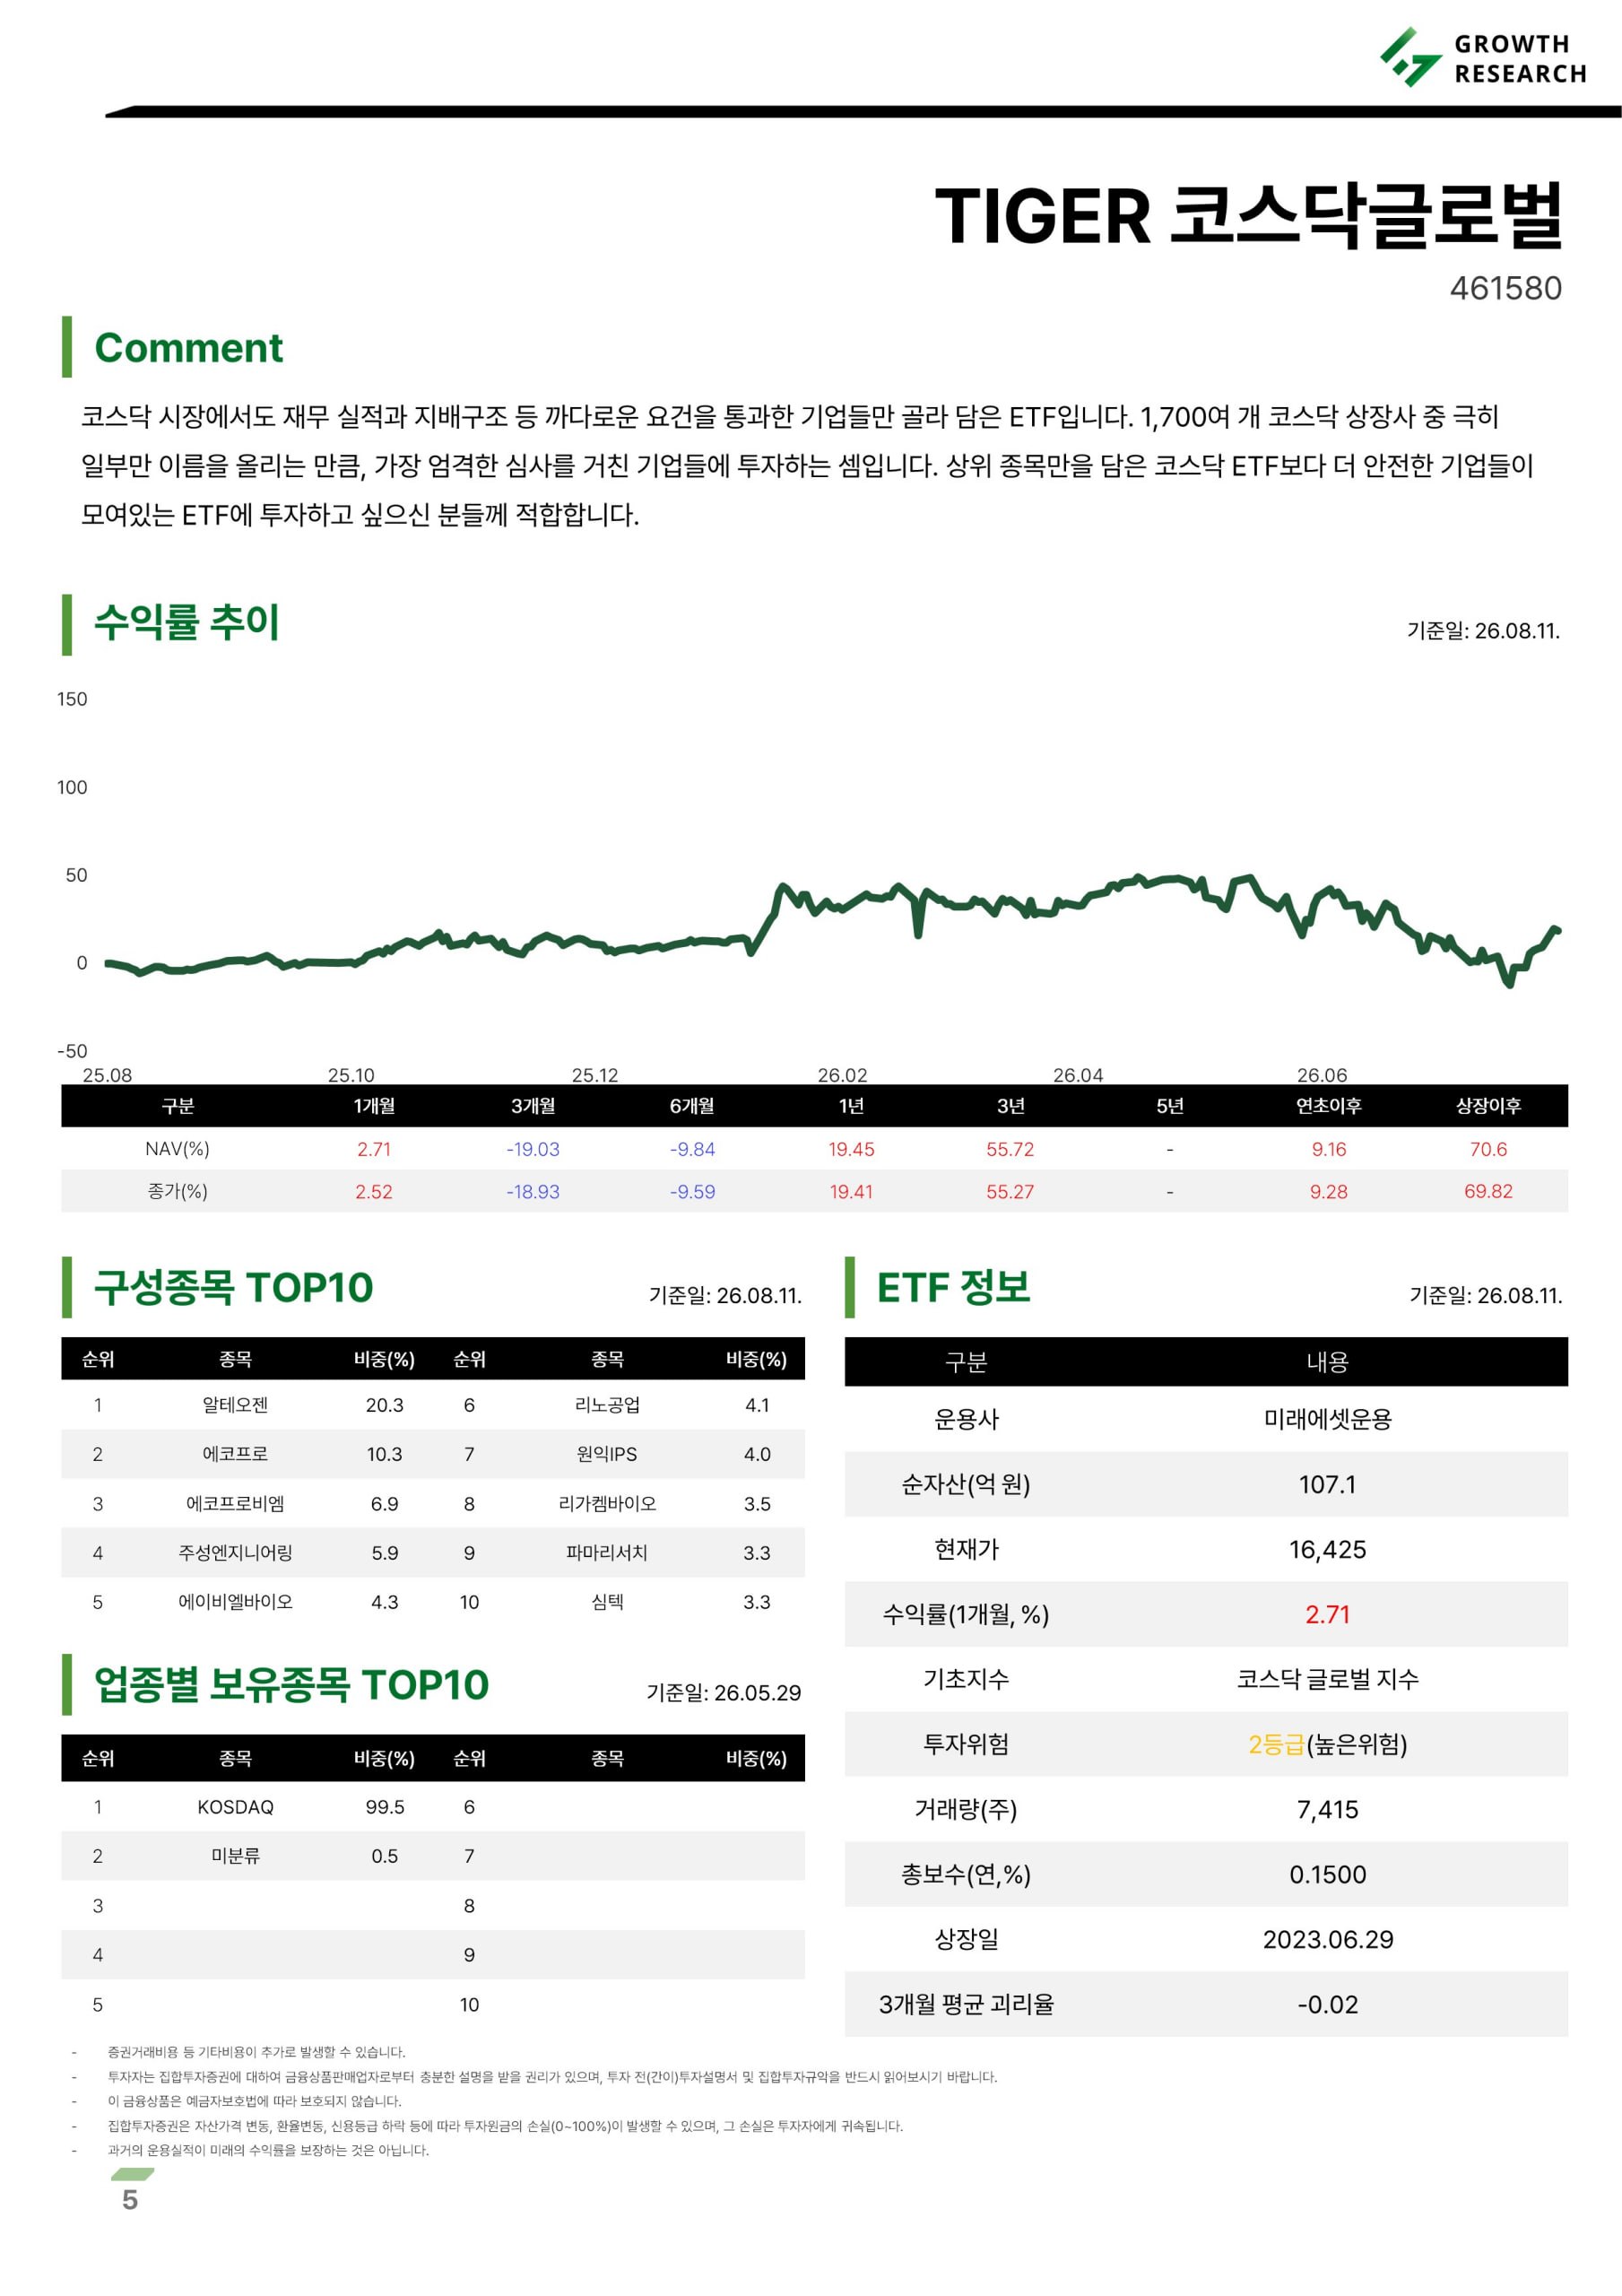
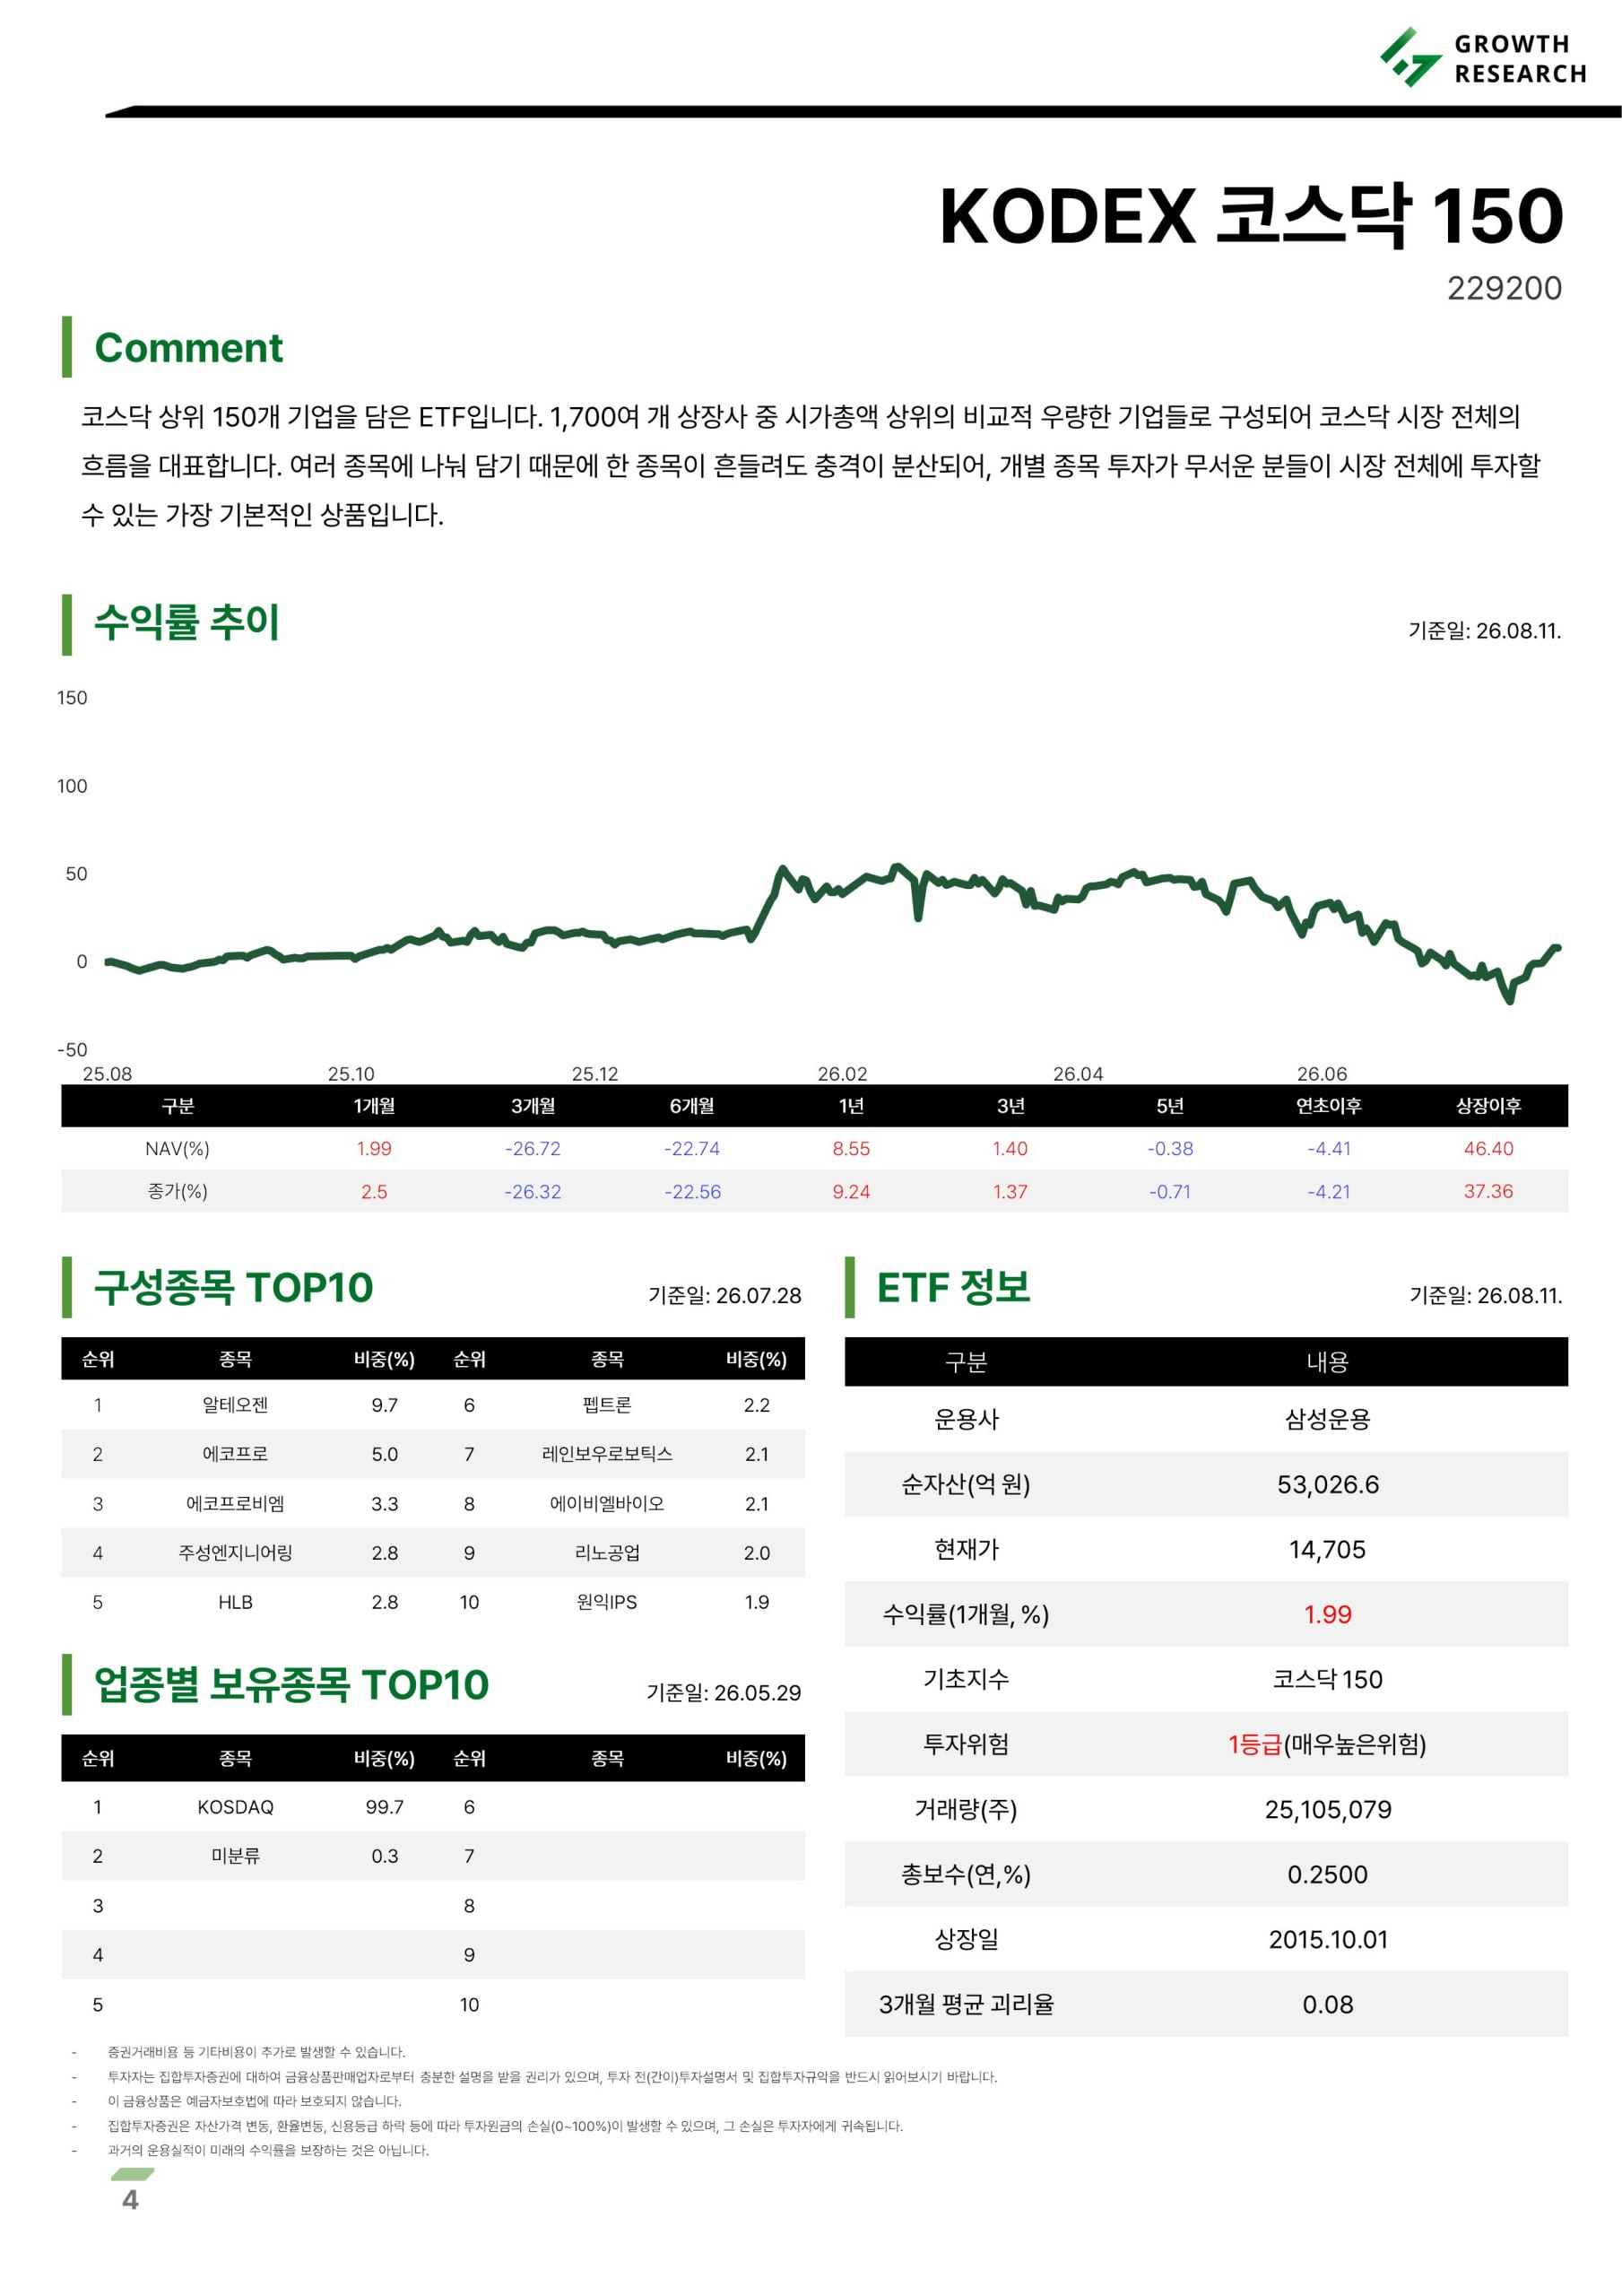
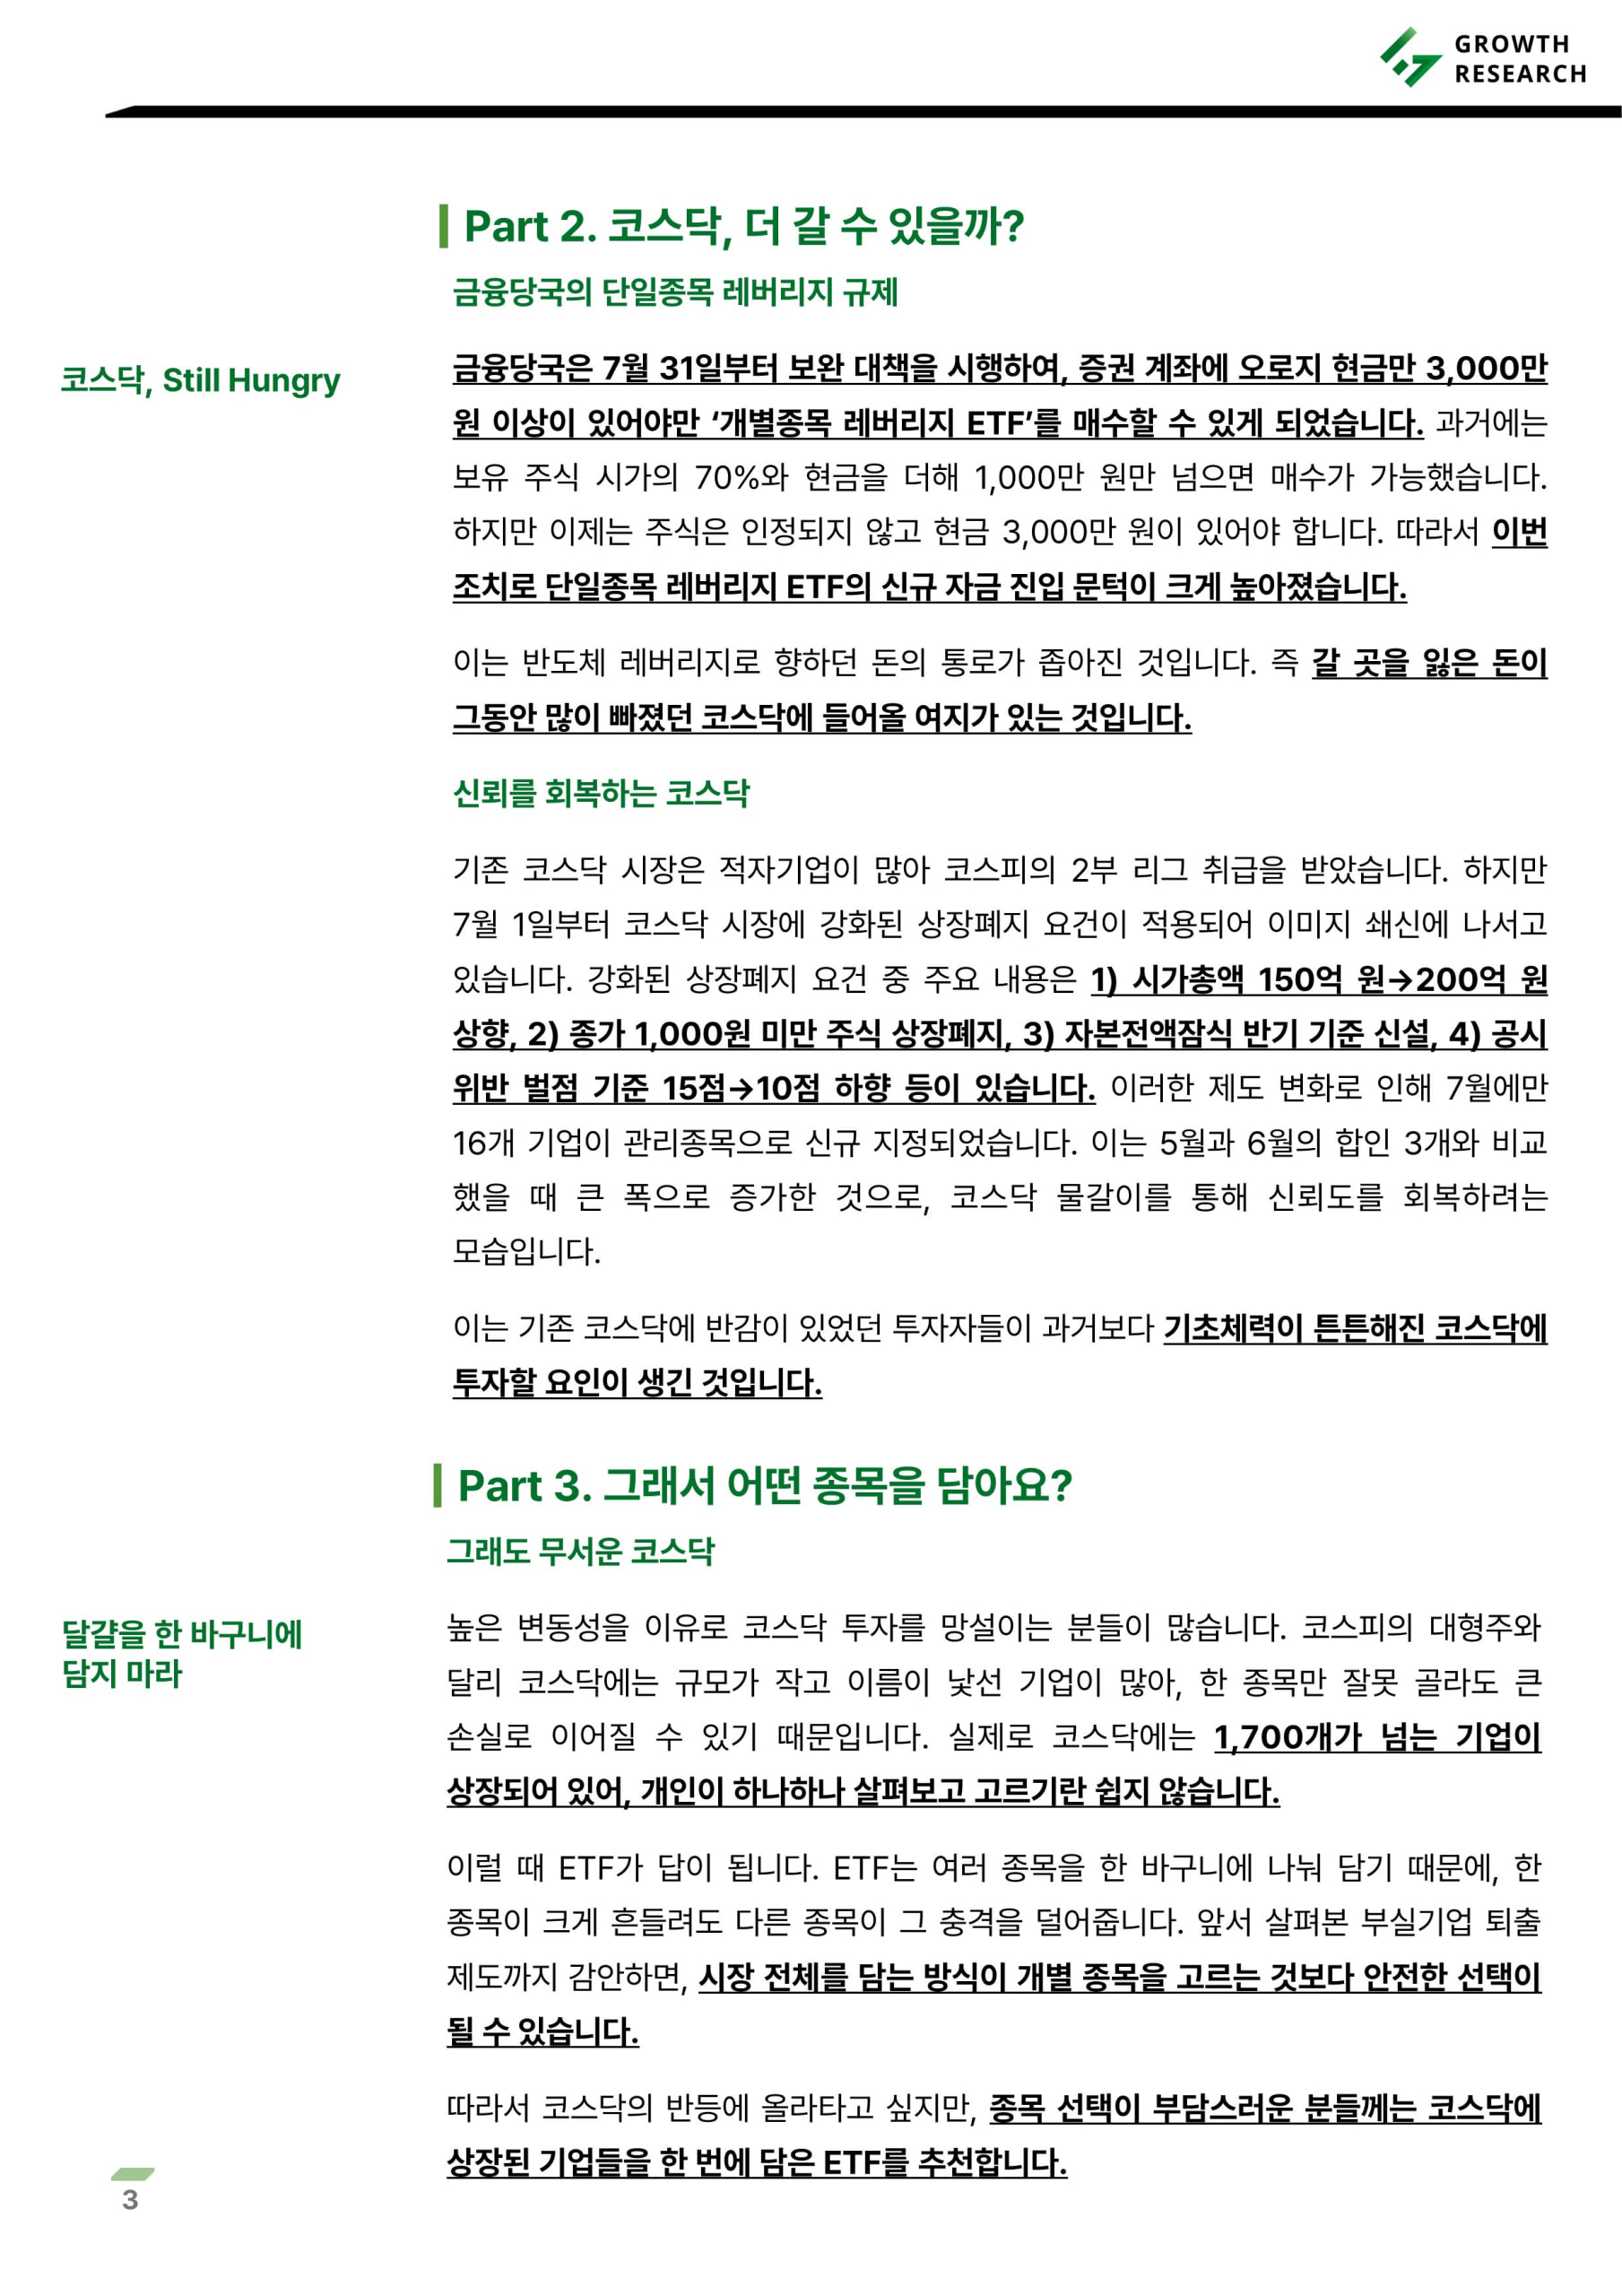
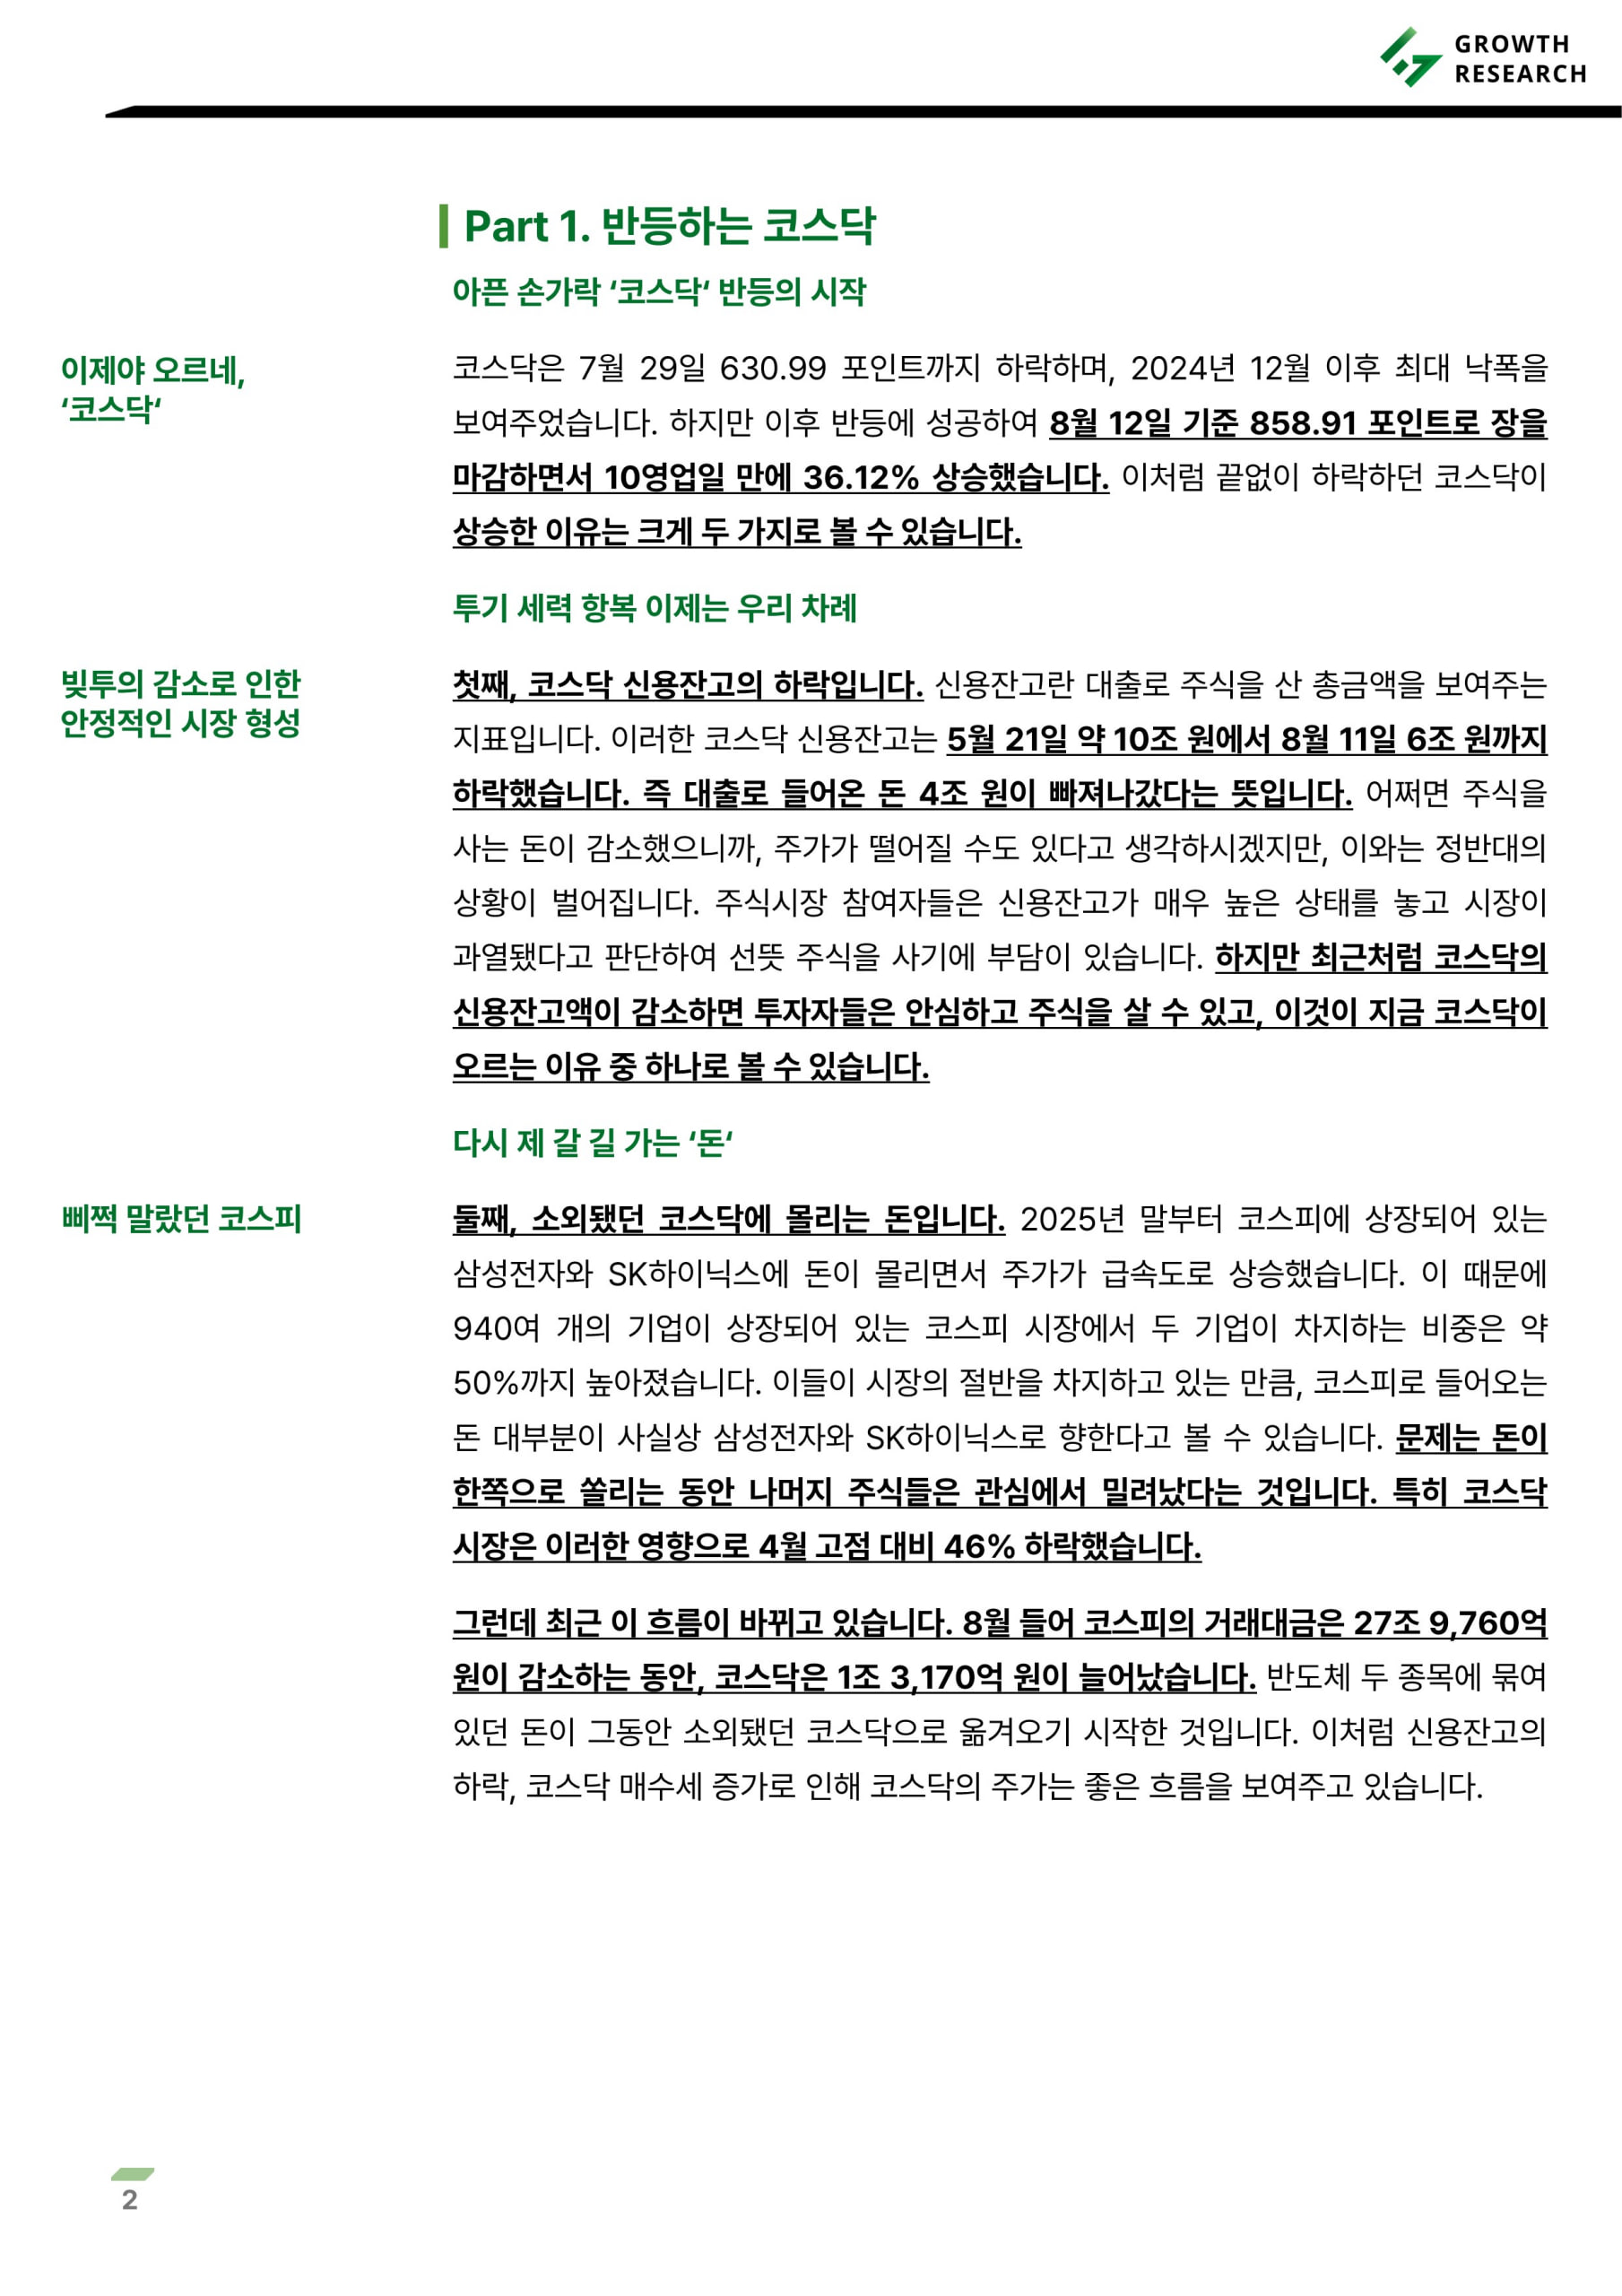
📊 [ETF보고서] 코스닥 반등, 자금 이동 국면 — 코스닥은 7월 29일 630.99P에서 8월 12일 858.91P로 10영업일 만에 36.12% 반등, 신용잔고는 5월 10조원→8월 6조원으로 감소. 코스피 자금이 코스닥으로 이동하는 흐름 속 KODEX 코스닥150·TIGER 코스닥글로벌·KoAct 코스닥액티브 등 ETF 대안 제시.
-
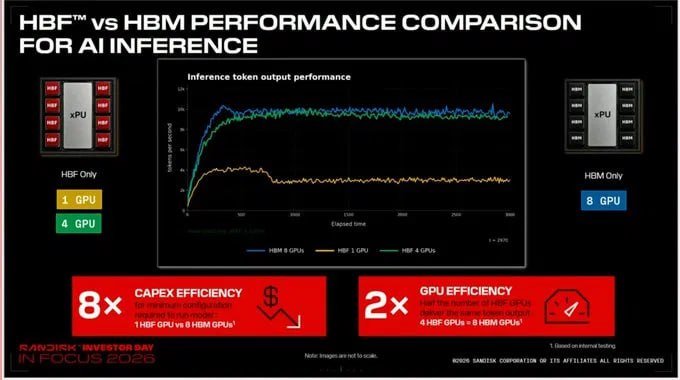
🖥️ 샌디스크 인베스터데이: HBF vs HBM 성능 비교 원본 슬라이드 — HBF 4-GPU 구성이 HBM 8-GPU와 유사한 토큰 출력 달성(2배 GPU 효율성), 최소 구성 기준 8배 캐펙스 효율성 주장. 다만 “1개로 8개 대체” 트윗 주장과 슬라이드상 1-GPU 성능 사이 뉘앙스 차이 존재 지적.
-
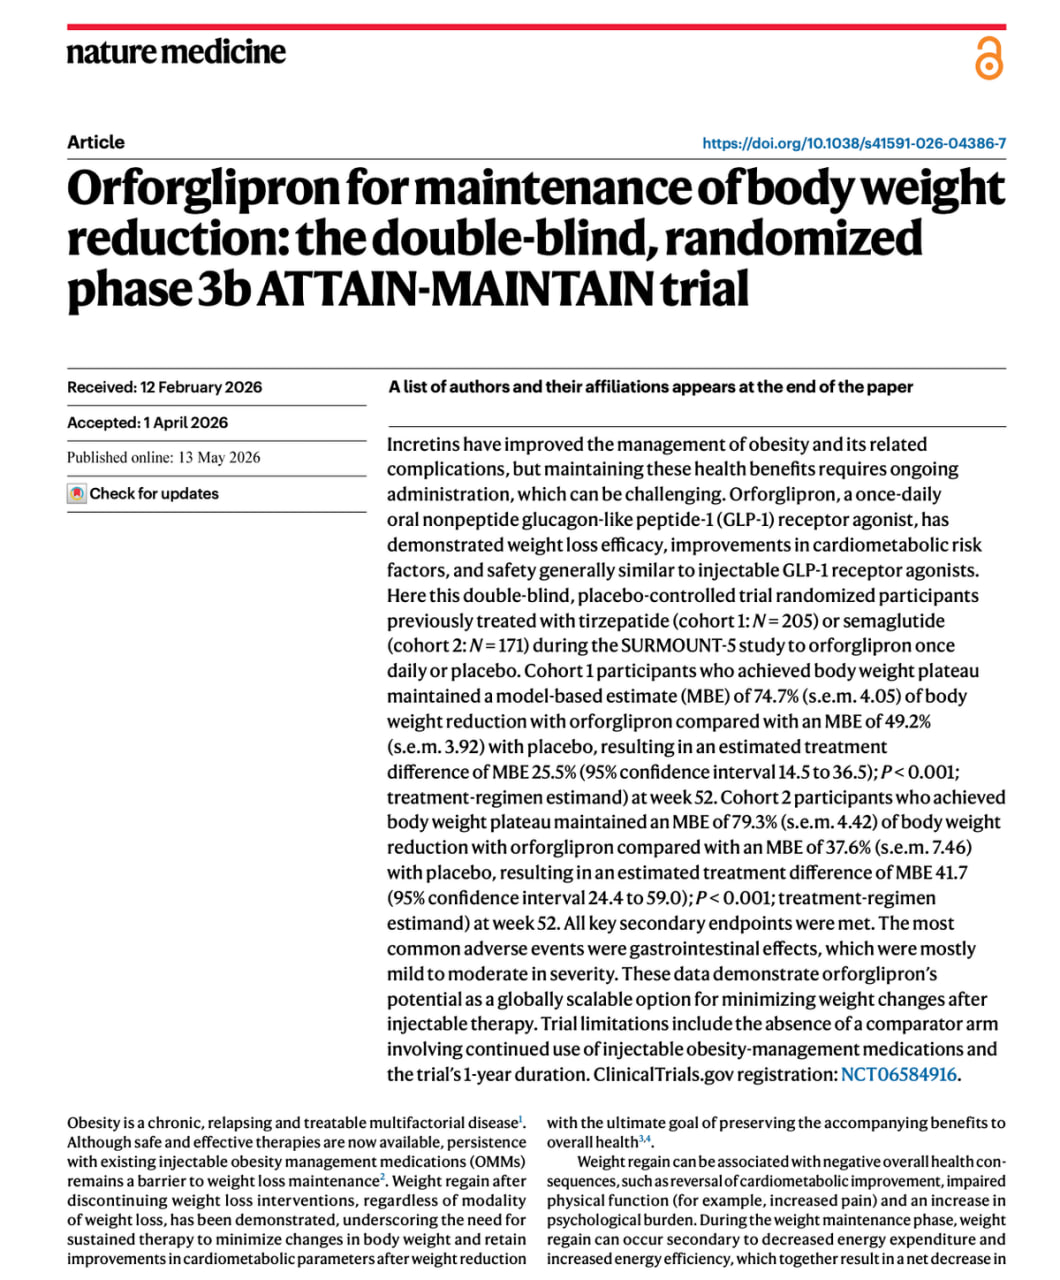
💊 일라이릴리 오르포글리프론(경구 GLP-1), 체중감량 유지 3상 결과 (Nature Medicine) — 티르제파타이드·세마글루타이드 전환군 대비 52주차 체중감량 유지율 각각 74.7%·79.3%로 위약군 대비 유의하게 우수(p<0.001). 경구 소분자로 냉장유통·주사 불필요해 접근성 우위.
-
🖥️ 낸드 판도 흔드는 中 YMTC, 삼성·SK 이어 출하량 3위 — YMTC 점유율 14%로 키옥시아를 제치고 사상 첫 글로벌 3위, 다만 매출 기준은 5위에 머물러 저가 범용 제품 중심 확장 시사. 서버용 eSSD 비중은 전체 낸드 출하량의 48%까지 급증.
-
☢️ 두산에너빌리티, 美 테라파워 원자로 핵심 기자재 수주 — 와이오밍 케머러 초도호기(345MW, 최대 500MW 확장 가능) 원자로 보호용기 등 제작 담당. 초도호기 납품 실적이 후속 SMR 수주의 핵심 레퍼런스가 될 전망.
-
🤖 씨이랩, 상반기 매출 31.3억원 전년比 108% 증가 — AI 인프라 매출 20.4억원(+187%), 엔비디아 엘리트 파트너 자격 획득. 상반기 영업손실 46억원은 선제 투자 영향으로, 비용 효율화 여부가 향후 관건.
-
🔋 대주전자재료, 데이터센터 전력난발 태양전지 부상 — 북미 최대 전기차 기업의 100GW 지상용 태양광 프로젝트에 TOPCon 방식으로 협력. 수퍼301조 중국산 페이스트 관세(35%+)로 국내 유일 태양전지용 페이스트 업체로서 희소성 부각.
-
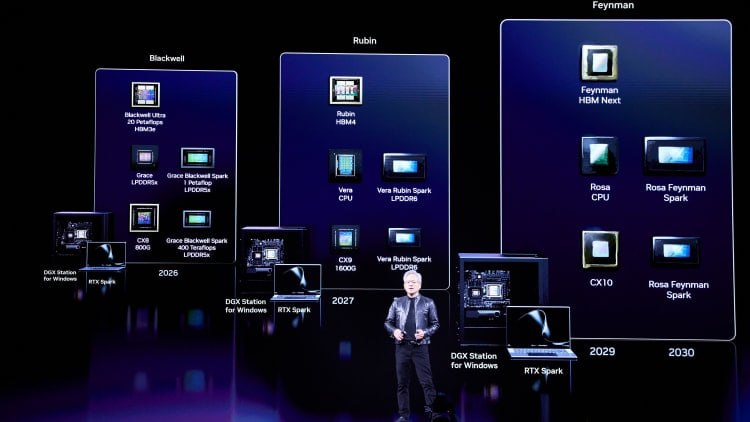
🖥️ 엔비디아·TSMC Feynman 2028년 양산 준비 가속 — Rubin 램프업과 동시에 Feynman 개발 선행, TSMC SoIC 캐파는 2027년 말 월 5만장까지 확대 계획. Feynman 인터커넥트는 1PB/s 이상 전망으로 CPO·광통신 채택 확대 부각.
-
🤖 LG 구광모·엔비디아 젠슨황 ‘AI 동맹’, 내년 1분기 휴머노이드 로봇 공개 — Jetson Thor·Isaac GR00T·Halos 기반 이족보행 로봇 개발, 천안에 2028년까지 80MW AI 팩토리 구축. NVIDIA DRIVE Hyperion과 결합한 자율주행 전장 사업 확장도 추진.
-
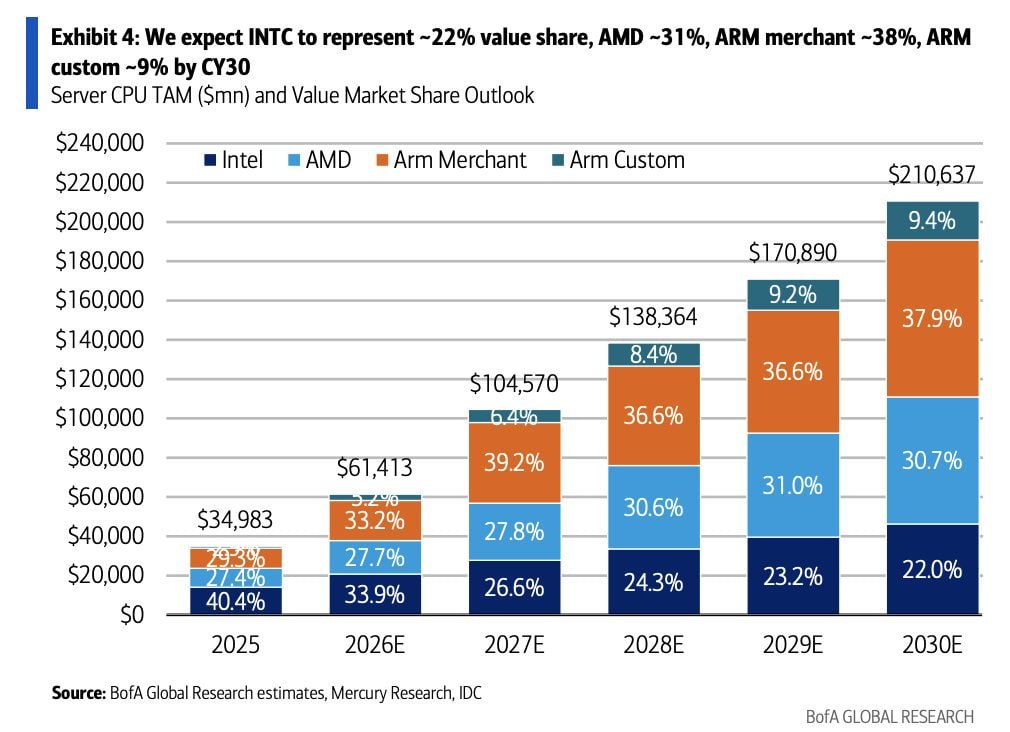
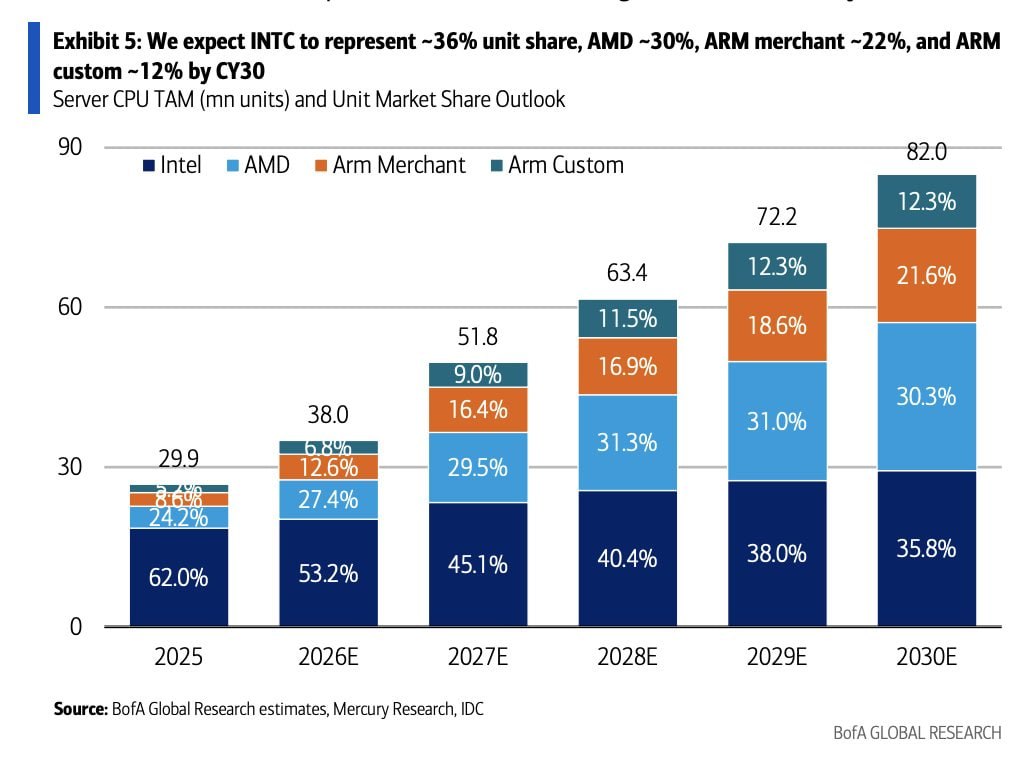
🖥️ BofA: CPU 시장 2030년 2,100억달러 도달, 인텔 독주 종료 — 인텔 출하량 점유율 2025년 62%→2030년 35.8% 하락, AMD·ARM Merchant는 각각 30.3%·21.6%로 확대. 매출 기준으로는 ARM Merchant가 37.9%로 1위 전망.
-
🖥️ SK 최태원 회장, SK하이닉스 대규모 메모리 증설 전략 인터뷰 — 향후 5년 내 AI 에이전트 수요 약 77배, 10년 내 메모리 총수요 현생산능력의 5배 전망. 올해 메모리 수요 전년比 2배, 가격 40~50% 급등(“칩플레이션”)을 언급하며 2027년을 메모리 부족 최고조 시기로 재확인.
-
💄 K뷰티 호황, 2분기 잇단 최대 실적 — 상반기 화장품 수출액 70억달러(+27.3%)로 역대 최대. 아이패밀리에스씨·신세계인터내셔날·에이블씨엔씨·클리오 모두 해외 매출 확대에 힘입어 역대급 분기 실적 경신.
2. 주요 테마 / 트렌드
메모리 슈퍼사이클의 구조적 장기화
DRAM·NAND 공급 부족 해소에 필요한 Capex 규모(항목 1), HBM 세대별 ASP 프리미엄 확대(항목 5, 21), 삼성·SK 가격 인상(항목 7), Jefferies·JPM의 메모리 상승론(항목 14), SK 최태원 회장의 “칩플레이션”·5년 내 77배 수요 언급(항목 30)까지, 다수 기관·인물이 공통적으로 “2026년보다 2028년에 가까운” 구조적 가격 상승 사이클을 지목하고 있습니다. 팹 리드타임(2~2.5년)과 HBM의 일반 DRAM 캐파 잠식이 공급 반응 속도를 늦추는 핵심 병목으로 반복 언급됩니다.
AI 서버 수요처의 다변화
하이퍼스케일러 중심(64%)에서 네오클라우드·주권 AI·기업 내부 추론으로 구매 주체가 확대되고 있다는 분석(항목 6)과, 이에 따라 GPU 외에 CPU 수요도 함께 커진다는 BofA의 두 차례 반복 리포트(항목 10, 29)가 눈에 띕니다. 인텔 독주 체제가 AMD·ARM으로 분산되는 흐름은 CPU 밸류체인 재편 시그널로 볼 수 있습니다.
첨단 패키징·파운드리 밸류체인 확장
젠슨황의 “산업 전반 공급 부족” 발언(항목 11), TSMC Feynman 양산 준비(항목 27), AMAT의 파운드리·DRAM·첨단패키징 중심 실적 서프라이즈(항목 18)가 서로 연결되며, 메모리를 넘어 광인터커넥트·CPO·SoIC 등 패키징 전반으로 투자가 확산되는 그림입니다.
국내 소부장·AI인프라 기업의 실적 서프라이즈
엘티씨(항목 9), 지아이에스(항목 12), 씨이랩(항목 13, 25), 대주전자재료(항목 26) 등 그로쓰리서치가 커버해온 기업들이 잇달아 컨센서스 상회 또는 흑자전환 실적을 발표했습니다. 탐방보고서를 사전에 발간했던 종목들의 실적 확인이 이어지는 패턴입니다.
리스크: 중국 추격과 법적 이슈
삼성전기 FC-BGA(항목 3)와 YMTC 낸드(항목 23)에서 공통적으로 中 업체의 기술 추격이 부각되나, 두 경우 모두 “물량은 늘어도 고부가가치·매출 기준 격차는 유지”라는 톤입니다. 반도체 소재 담합 기소(항목 8)는 업계 전반의 컴플라이언스 리스크를 환기시키는 사례입니다.
HBF vs HBM 내러티브에 대한 균형 잡힌 시각
골드만삭스·샌디스크의 HBF 다크호스론(항목 19, 21)에서 그로쓰리서치는 “1개로 8개 대체”라는 소셜미디어發 과장 주장과 실제 슬라이드 데이터 사이의 뉘앙스 차이를 스스로 짚어내는 등, 단순 홍보성 수치를 그대로 전달하지 않고 검증하는 태도를 보였습니다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| 담합 기소 후속 리스크 | 반도체 소재(본딩와이어·솔더볼) 3,476억원 담합, 10월부터 검찰 직접수사 제한 앞두고 과징금·형사재판 이슈 지속 가능 | 8 |
| 中 업체 기술 추격 | 삼성전기(FC-BGA), YMTC(낸드) 모두 물량 기준 中 업체 점유율 상승, 다만 고부가가치·매출 기준 격차는 유지 | 3, 23 |
| CSP 가격 저항 가능성 | CSP Capex 내 메모리 비중이 50%를 넘어서면 CSP의 가격 수용 저항이 커질 수 있음 | 2 |
| 메모리 다운사이클 미선반영 우려 | 현 시점에서 다운사이클 전체를 주가에 선반영하기엔 이르다는 평가, 구조적 상승 vs 사이클 논쟁 지속 | 14 |
| HBF 마케팅 수치 과장 가능성 | ”1개로 8개 대체” 주장과 실제 슬라이드 데이터 간 뉘앙스 차이 — 투자자 판단 시 원본 확인 필요 | 21 |
기회 요인
| 기회 요인 | 내용 | 관련 항목 |
|---|---|---|
| DRAM·NAND 구조적 공급부족 | 2028년까지 대규모 추가 Capex 필요, 공급 반응 속도가 업황을 좌우 → 가격 강세 장기화 가능성 | 1, 14, 30 |
| HBM 세대전환 ASP 프리미엄 | HBM4→HBM4E→HBM5로 갈수록 믹스 개선에 따른 Blended ASP 상승 | 5, 7 |
| AI 서버·CPU 시장 확대 | 2030년 AI 서버 시장 1.24조달러, CPU 시장 내 AI 비중 86%까지 확대, AMD·ARM 점유율 확대 수혜 | 6, 10, 29 |
| 첨단패키징·소부장 투자 확산 | AMAT 첨단패키징 매출 70%+ 성장, SoIC 캐파 확대, TSMC Feynman向 장비·소재 수혜 | 18, 27 |
| 국내 소부장 실적 모멘텀 | 엘티씨·지아이에스·씨이랩·대주전자재료 등 컨센서스 상회·흑자전환 지속 | 9, 12, 13, 25, 26 |
| 코스닥 자금 유입 및 ETF 대안 | 코스피 대비 소외됐던 코스닥으로 자금 이동, ETF를 통한 분산 투자 대안 부각 | 20 |
| 신재생·SMR 인프라 성장 | 미국 BESS 연 70% 성장, 태양광 연계 확대, 두산에너빌리티 SMR 후속 수주 기대 | 16, 24, 26 |
| K뷰티 수출 호황 | 상반기 화장품 수출 사상 최대, 인디부터 로드숍까지 전방위 실적 개선 | 31 |
주요 기관 경고/분석 핵심 메시지
- J.P. Morgan: DRAM 공급 부족 해소에 FY27E 대비 +41% Capex 필요, HBM 확대가 일반 DRAM 공급을 잠식해 공급 반응이 구조적으로 느릴 것 (항목 1, 5, 14)
- Goldman Sachs: AI 서버 수요처가 하이퍼스케일러를 넘어 확산 중이며, 샌디스크 HBF가 AI 메모리 벽 문제의 다크호스가 될 가능성 (항목 6, 19, 21)
- BofA: 서버 CPU 시장이 AI 서버 확산에 따라 2030년 2,100억달러대로 성장하되, 인텔 독주는 끝나고 AMD·ARM으로 점유율이 분산될 것 (항목 10, 29)
- TrendForce: 삼성·SK 모두 HBM4·범용 메모리 가격 동반 상승, 엔비디아 의존을 넘어 고객·제품 다변화 진행 중 (항목 7)
- Jefferies: 3Q·4Q 메모리 가격 QoQ 큰 폭 상승 전망, 의미 있는 가격 전환 시점은 2028년에 근접 (항목 14)
- SK 최태원 회장: 메모리가 “AI 병목현상”의 핵심 원인임을 명시적으로 인정, 2027년을 메모리 부족 최고조 시기로 재확인 (항목 30)
4. 기타 메모
- 확인 필요: 샌디스크 HBF 관련 “1개로 8개 GPU 대체” 소셜 주장과 인베스터데이 슬라이드 데이터 간 뉘앙스 차이 — 원본 슬라이드 기준 재확인 필요 (항목 21)
- 확인 필요: 반도체 소재 담합 건 관련 업체명(A사) 미공개 — 후속 과징금·형사재판 진행 상황 모니터링 필요 (항목 8)
- 체크포인트: 씨이랩 매출총이익률 개선 여부(소프트웨어 공급 확대 확인 지표), 상반기 영업손실 46억원의 비용 효율화 추이 (항목 13, 25)
- 특이점: AMAT 싱가포르 신규 제조센터의 “2028년까지 분기 생산량 2배”는 캐파 목표이지 매출 전망이 아니라는 점에 유의 필요 (항목 18)
- 다음 체크포인트: 2026년 10월 2일 검찰의 담합 사건 직접수사 제한 개정 법령 시행 (항목 8)
- 다음 체크포인트: 코스닥 신용잔고·거래대금 추이, 삼전닉스 대비 코스닥 자금 이동 지속 여부 (항목 20)
- 다음 체크포인트: 샌디스크 HBF 첫 샘플 공개(2027년), TSMC SoIC 월 5만장 캐파 확대(2027년 말) 등 중기 마일스톤 추적 필요 (항목 19, 27)