GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-11 13:15 ~ 2026-09-12 05:10)
메시지 수: 26
1. 핵심 뉴스 요약
-
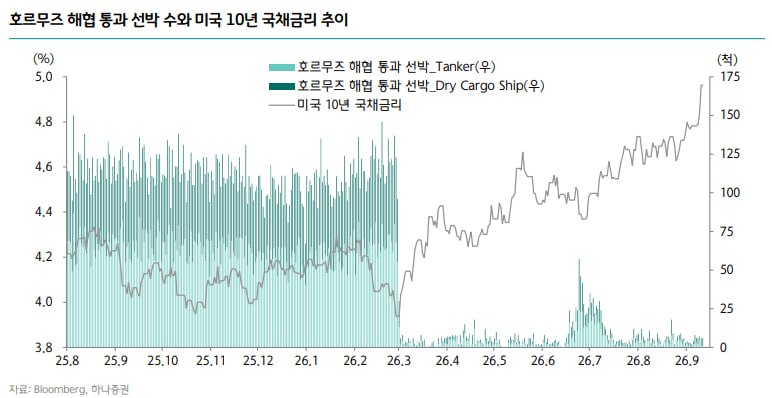
🌍 호르무즈 해협 통과 선박 수와 미국 10년 국채금리 — 호르무즈 해협 통항 선박 수 추이와 미 10년물 금리를 비교, 중동 리스크가 금리에 미치는 영향을 시각화.
-
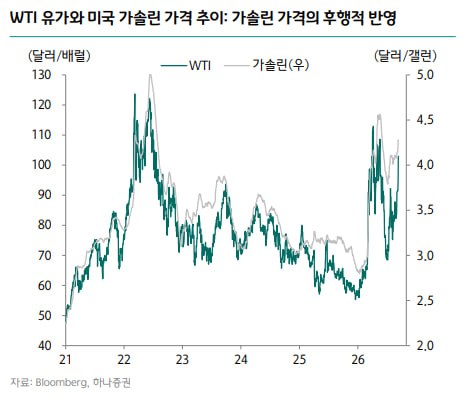
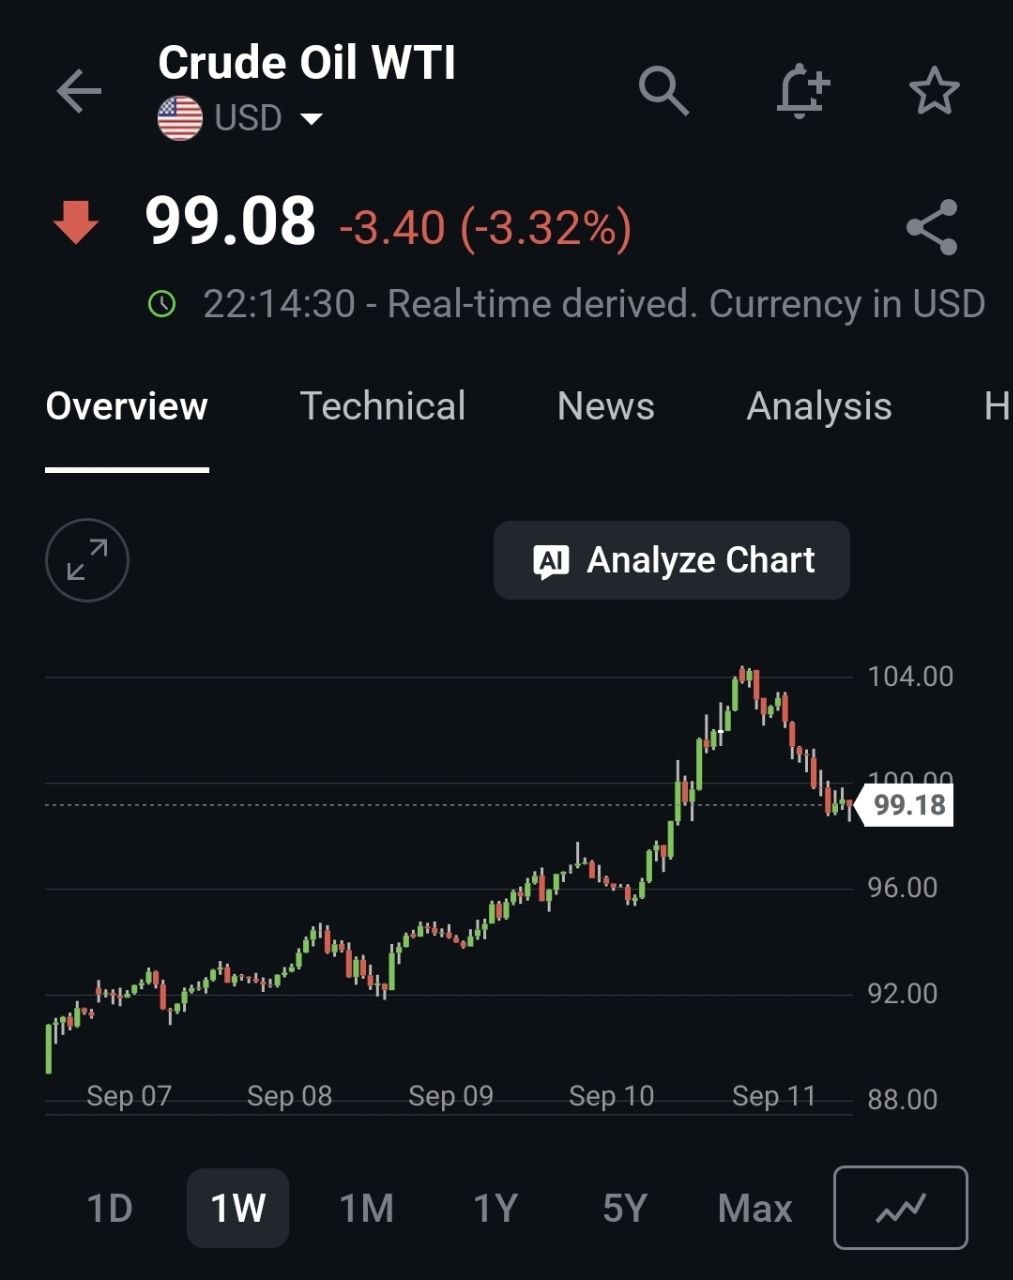
🛢️ WTI 유가와 미국 가솔린 가격 추이 — 유가 상승이 가솔린 가격에 반영되는 흐름을 정리.
-
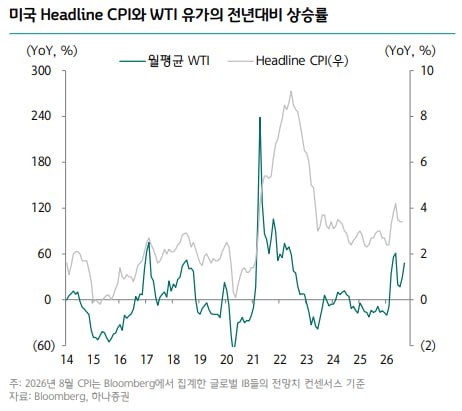
📈 유가 반영 시 9월 CPI 상승 전망 — 최근 유가 동행성을 고려하면 9월 CPI 상승률이 8월 CPI보다 높아질 가능성 제기.
-
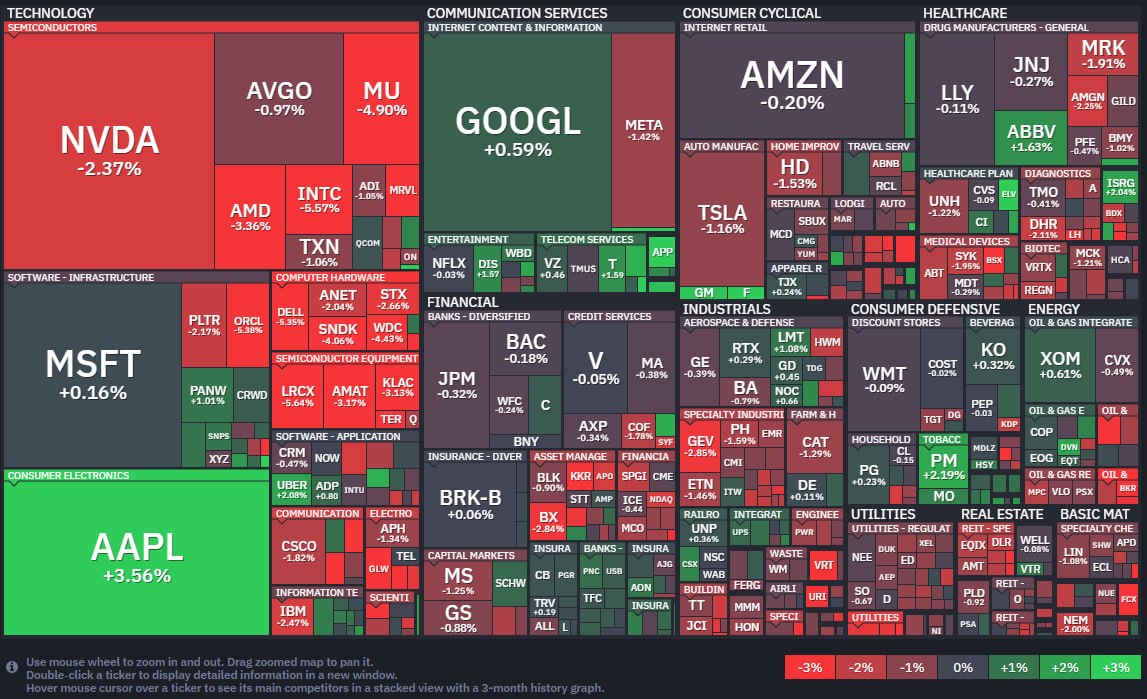
📊 전일 S&P500 등락률, 애플의 방어주화 — IT 섹터 내에서 애플이 상대적 방어주 역할을 한 것으로 관찰.
-
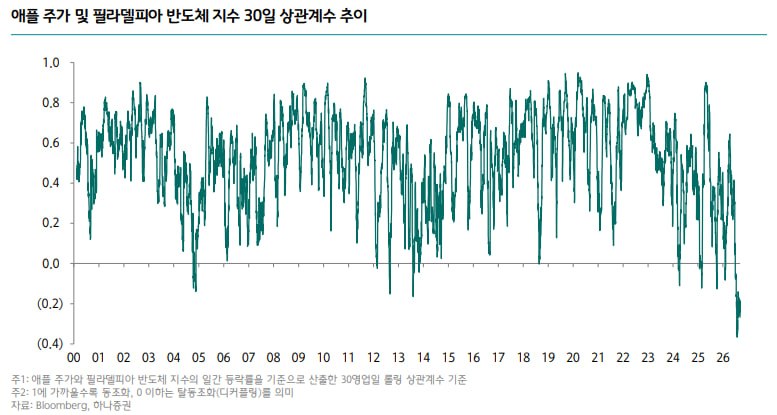
📊 애플-반도체 주가 역상관 — 애플 주가가 반도체 주가와 역의 상관관계를 보이는 흐름 포착.
-
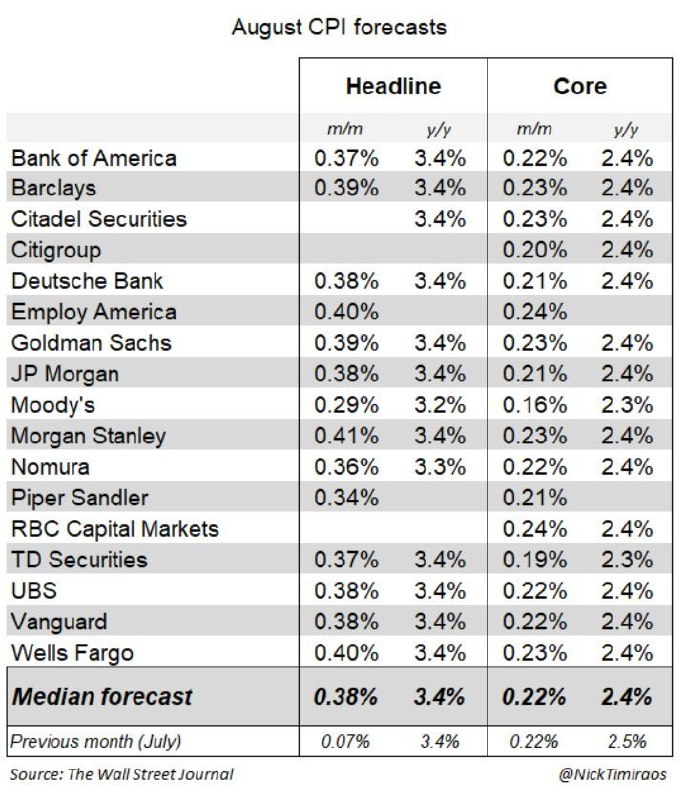
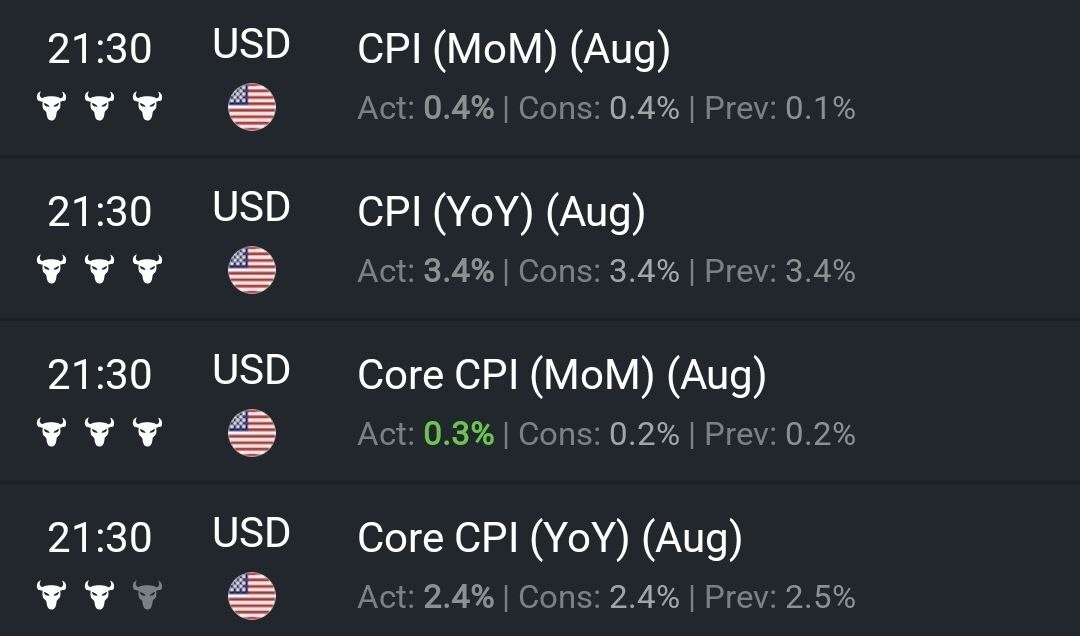
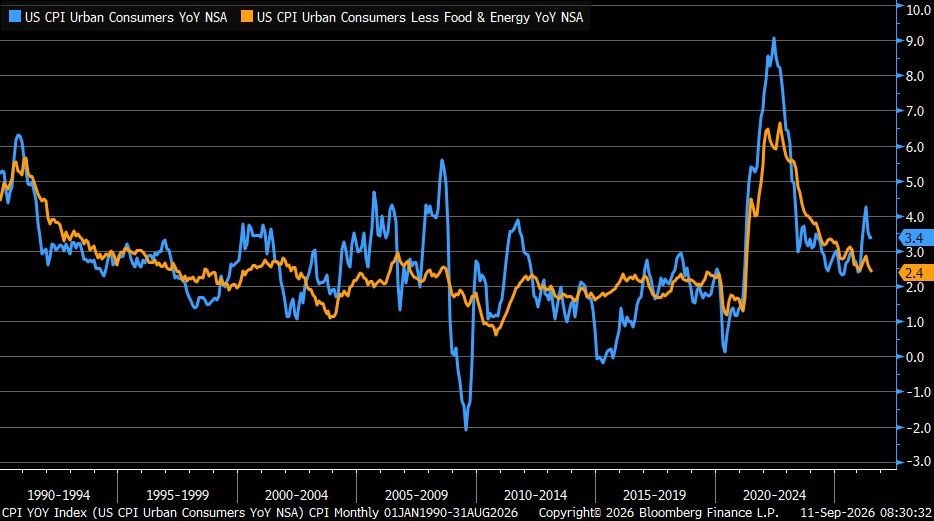
📈 주요 IB의 미국 8월 CPI 전망 — Headline CPI는 전월비 +0.38%(전년비 +3.4%), Core CPI는 전월비 +0.22%(전년비 +2.4%) 예상. 서비스 물가 경직성과 인플레 재가속 여부가 관건이며, 월러 이사 발언도 조건부였음을 지적.
-
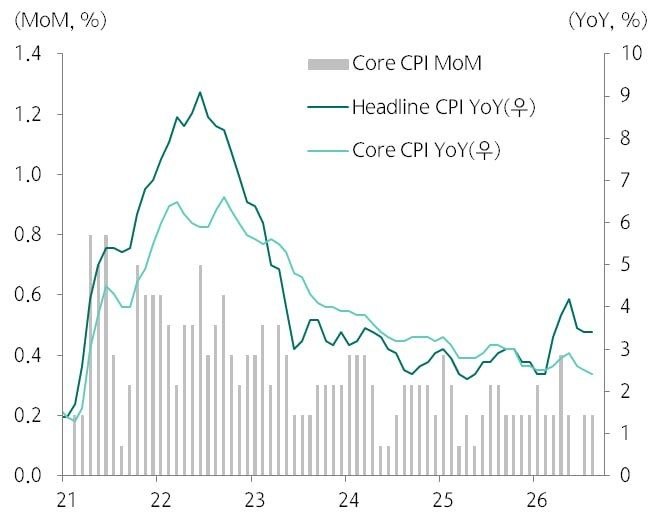
📈 미국 CPI 추이(컨센서스 반영) — 8월 컨센서스 기준 CPI 추이 그래프.
-
🏭 Micron, 대만 엔지니어 특별 보너스 지급 — 메모리 업황 호조에 따른 이익 공유 및 핵심 인력 이탈 방지 차원에서 1인당 약 3.2만 달러 현금 보너스와 주식 보상 지급 예정 (Bloomberg).
-
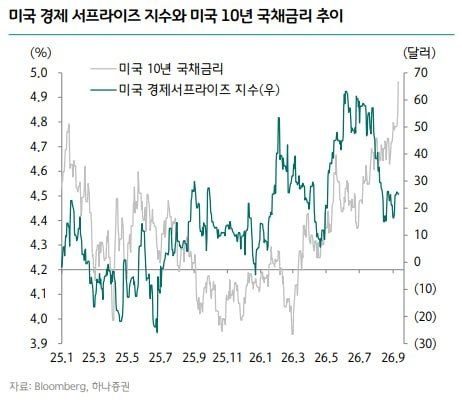
📈 경제서프라이즈 지수와 10년 국채금리 디커플링 — 3분기 펀더멘털 모멘텀 둔화로 서프라이즈 지수는 하락했지만 국채금리는 상승, 공급측 인플레 요인이 부각.
-
🇨🇳 [Hana China Weekly] 중국 AI 스타트업 상장 러쉬 지속 — 딥시크 과창판 IPO 준비 착수, 엔프레임 상장 첫날 179% 급등, BYD 해외 판매 가이던스 200만대로 상향 등 중국 AI/전기차 밸류체인 이슈 업데이트.
-
🏭 비윈메모리(688525.SH) 기업분석 — DRAM/NAND 통합 메모리 솔루션 기업으로 1H26 매출 YoY +298%, 순이익 흑자 전환(GPM 9.1%→54.8%). 컨트롤러·첨단 패키징 고부가 매출 확대가 중장기 수익성 핵심.
-
💻 오라클 Tech & Stock Weekly — OCI 성장 가속과 RPO 매출 전환 속도 개선이 긍정적. 오픈AI의 나비에-스토크스 방정식 증명 발표도 언급.
-
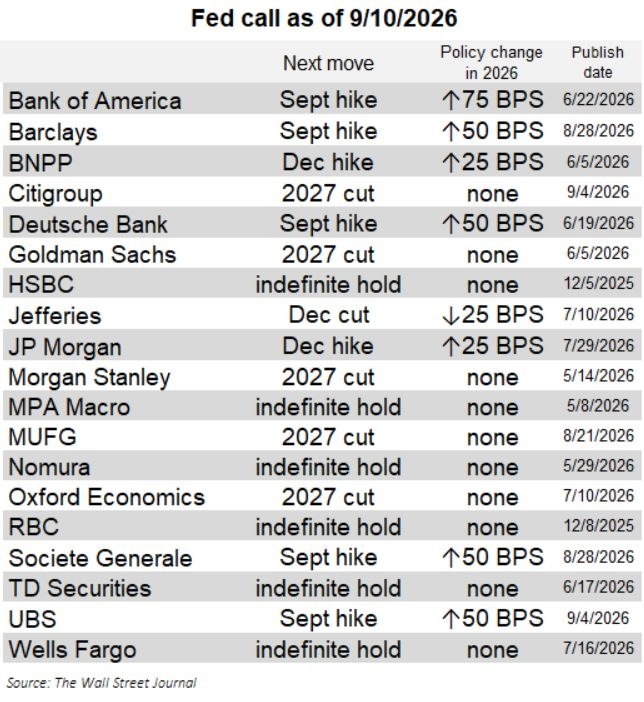
🏦 주요 IB의 연준 금리 경로 전망(2026년) — 서베이 19개 기관 중 7곳 추가 인상 전망(BofA 등 5곳 9월 인상, BNP·JPM 12월 인상), 11곳은 동결 유지, Jefferies만 유일하게 12월 인하 전망. 최근 수정된 전망은 매파적 방향에 집중.
-
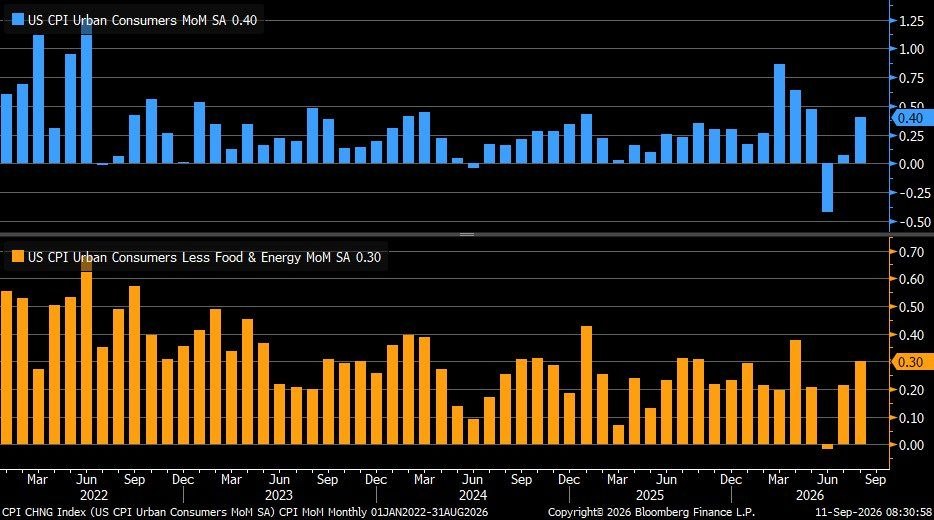
📈 미국 8월 CPI, 근원 CPI 예상치 상회 — 근원 CPI 전월비 +0.3%로 컨센서스 상회.
-
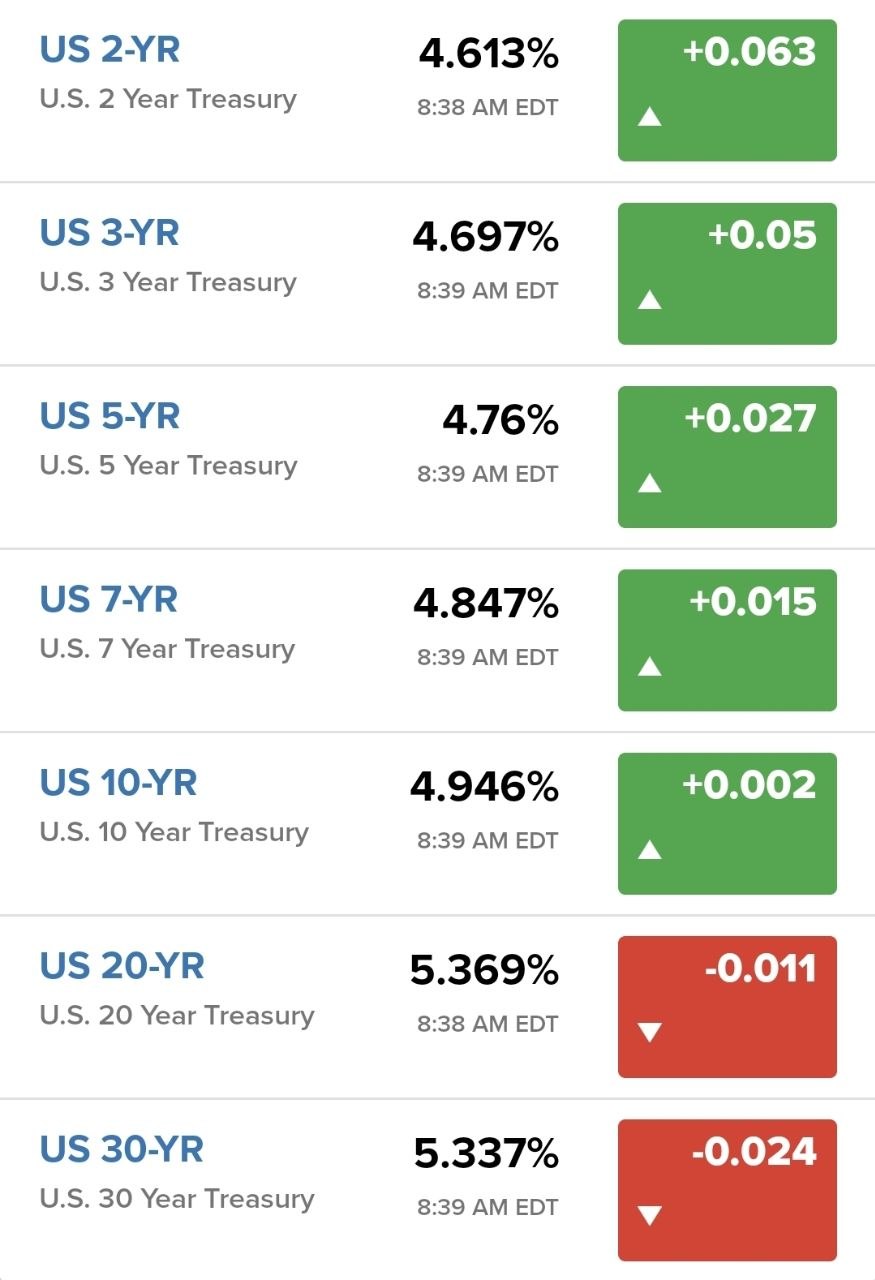
💵 미 국채 커브 플래트닝 — CPI 서프라이즈 이후 금리인상 전망 상향, 단기물 상승·장기물 하락의 커브 플래트닝 진행.
-
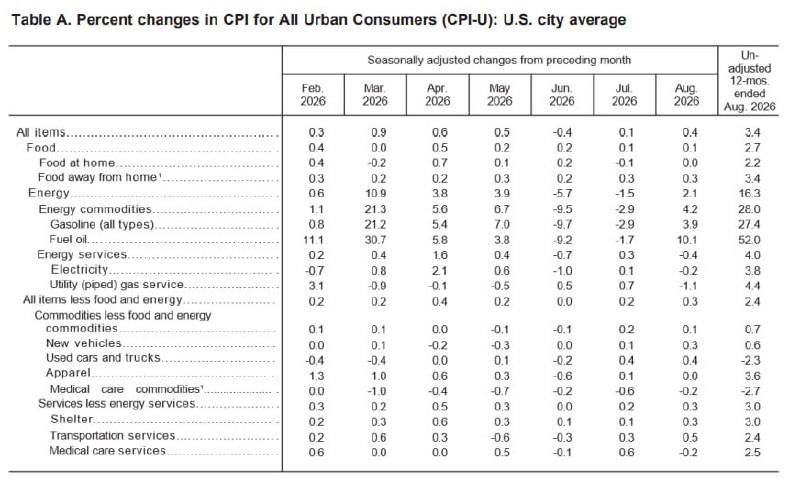
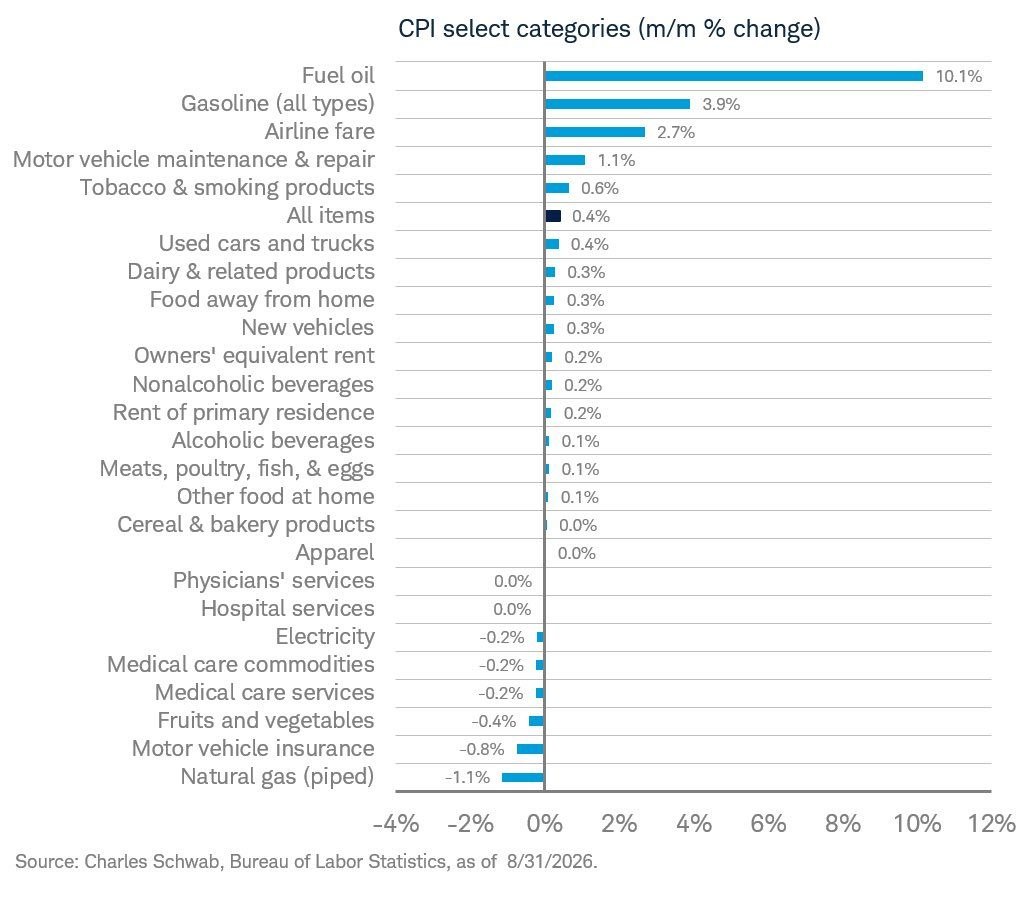
📈 미국 8월 CPI 상세분석: 연준 긴축 경계 강화 — 에너지가격 반등(휘발유 +3.9%, 난방유 +10.1%)과 주거비·운송서비스 상승이 물가 압력 확대 견인. 근원 CPI 월간 상승률이 6월 0.0%→7월 +0.2%→8월 +0.3%로 연속 상승, 긴축 유지 논리 뒷받침.
-
📈 미국 CPI 전년대비 상승률 추이
-
📈 미국 CPI 전월대비 상승률 추이
-
📈 미국 8월 CPI 항목별 상승률(MoM) — 난방유 +10.1%, 휘발유 +3.9%, 항공료 +2.7% 등 에너지·운송 중심 상승, 자동차보험료 -0.8%·도시가스 -1.1% 등은 하락.
-
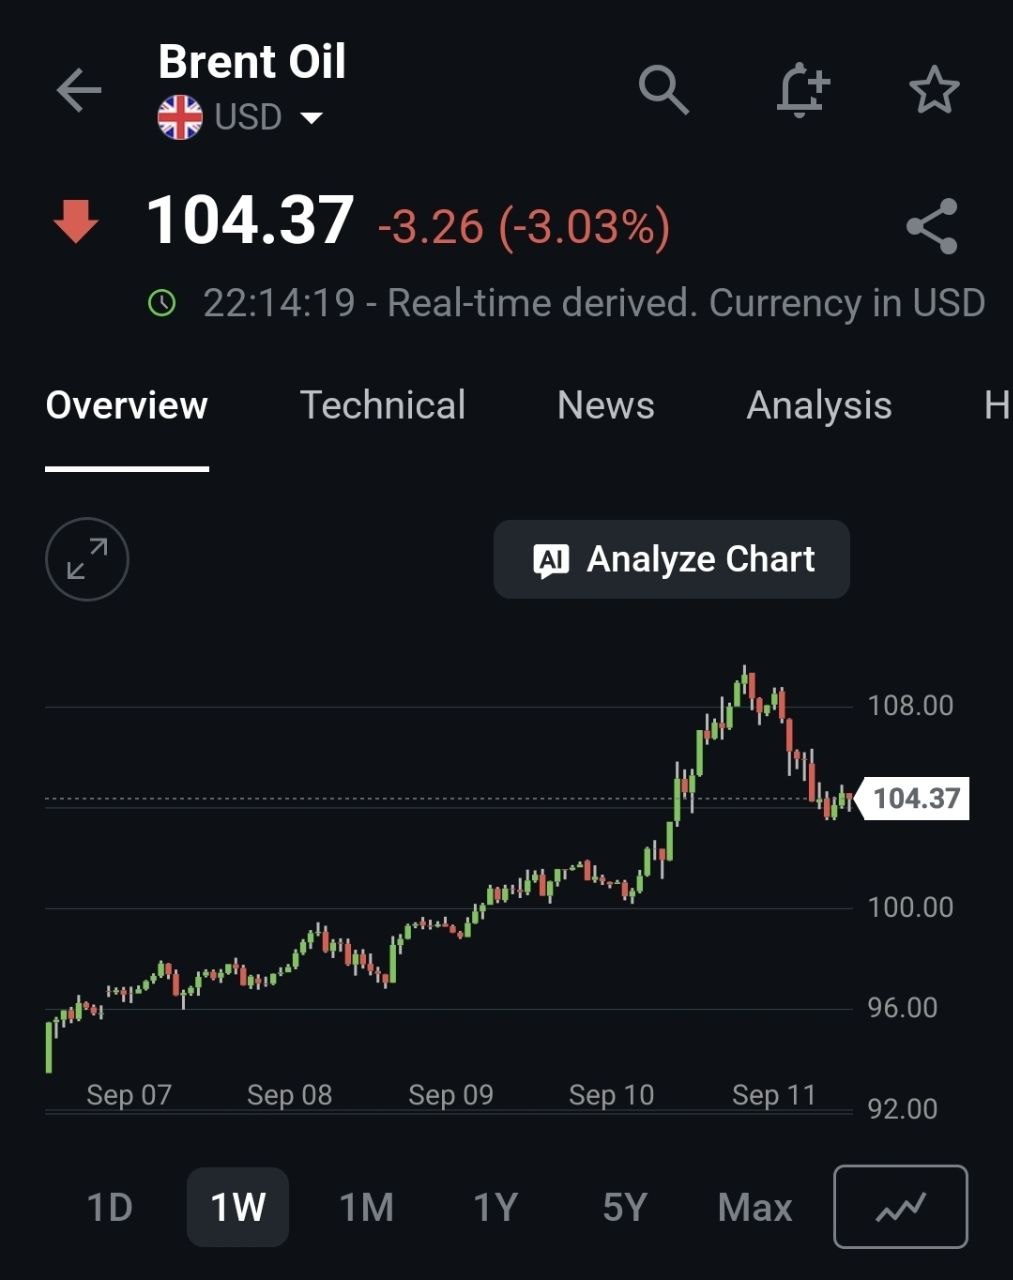
🛢️🌍 유가 100달러 하회 & 후티 반군 항행 안전 발표 — WTI 100달러, Brent 105달러 하회. 후티 반군이 사우디 선박을 제외한 모든 해운사 선박에 안전 항행을 보장한다고 발표, 홍해·바브엘만데브 항로 리스크 일부 완화 신호.
-
📝 미국 주요 IB 애널리스트 투자의견 요약(9/11) — 신규/상향: Q2 Holdings(Overweight, Piper Sandler), Shopify(Outperform, Bernstein), Dell(Outperform, RBC, TP $640), Korsana Biosciences(Buy, UBS), Old National Bancorp(Overweight, JPM), Linde(Overweight, KeyBanc), Rocket Lab(Outperform, Raymond James), Dianthus Therapeutics(Overweight, JPM), Chesapeake Utilities(Outperform, Mizuho), International Paper(Buy 상향, BofA). 유지/목표가 조정: Nvidia(Buy 유지, Hugging Face 인수 긍정적), SpaceX(Outperform 유지), Palantir(Buy 유지, TP 200→250), Oracle(Buy 유지), Tesla(Equal Weight 유지, 낙관 시나리오 TP 820→840). AI 인프라·AI 응용/플랫폼·우주통신·금융우량주·소재·자율주행 테마별 투자포인트 정리.
-
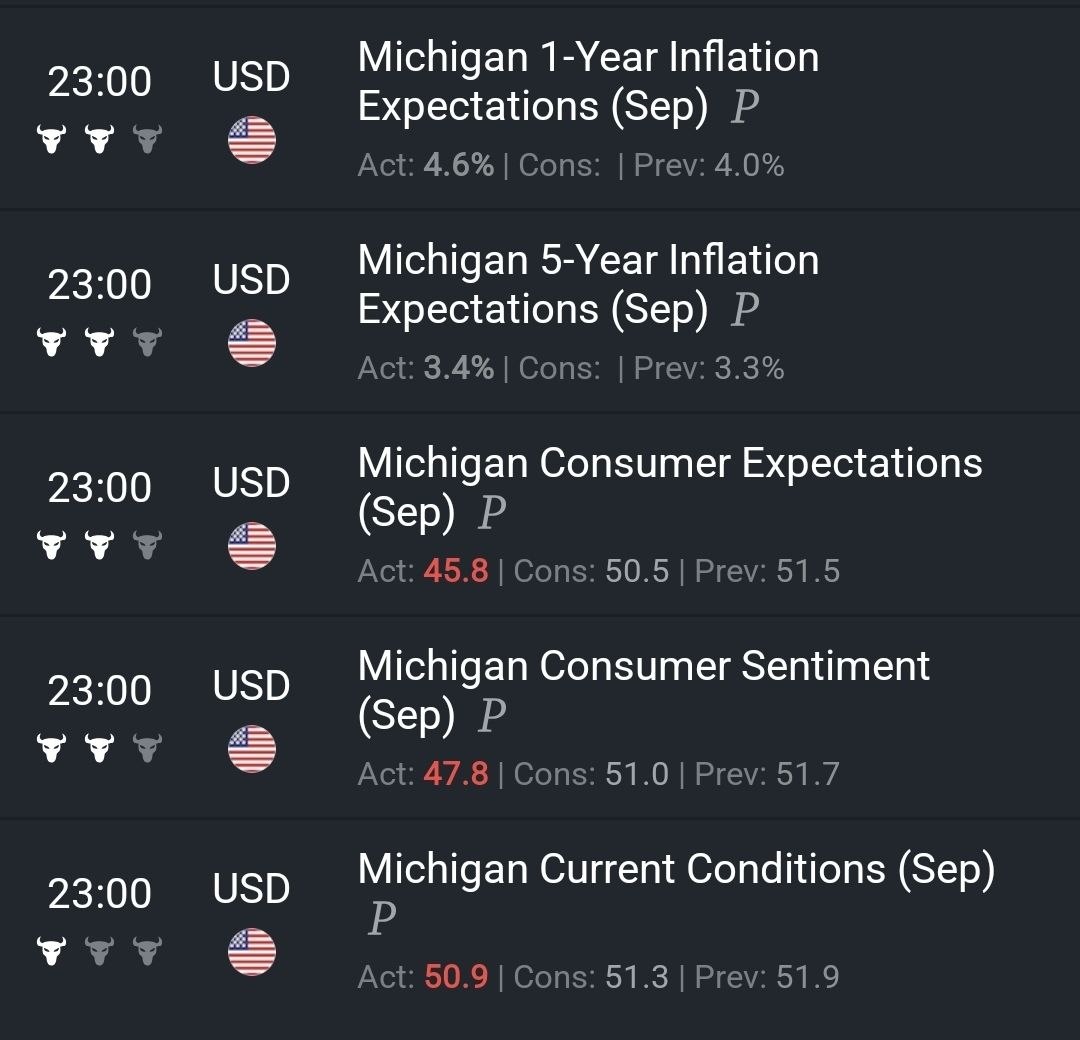
📉 미시간대 9월 소비자심리지수 속보치 부진 — 소비자심리지수 47.8pt(예상 51.0/8월 51.7), 미래기대지수 45.8pt로 급락. 1년 기대인플레이션 4.6%(8월 4.0%)로 급등, 경기둔화와 물가우려 동시 부각.
-
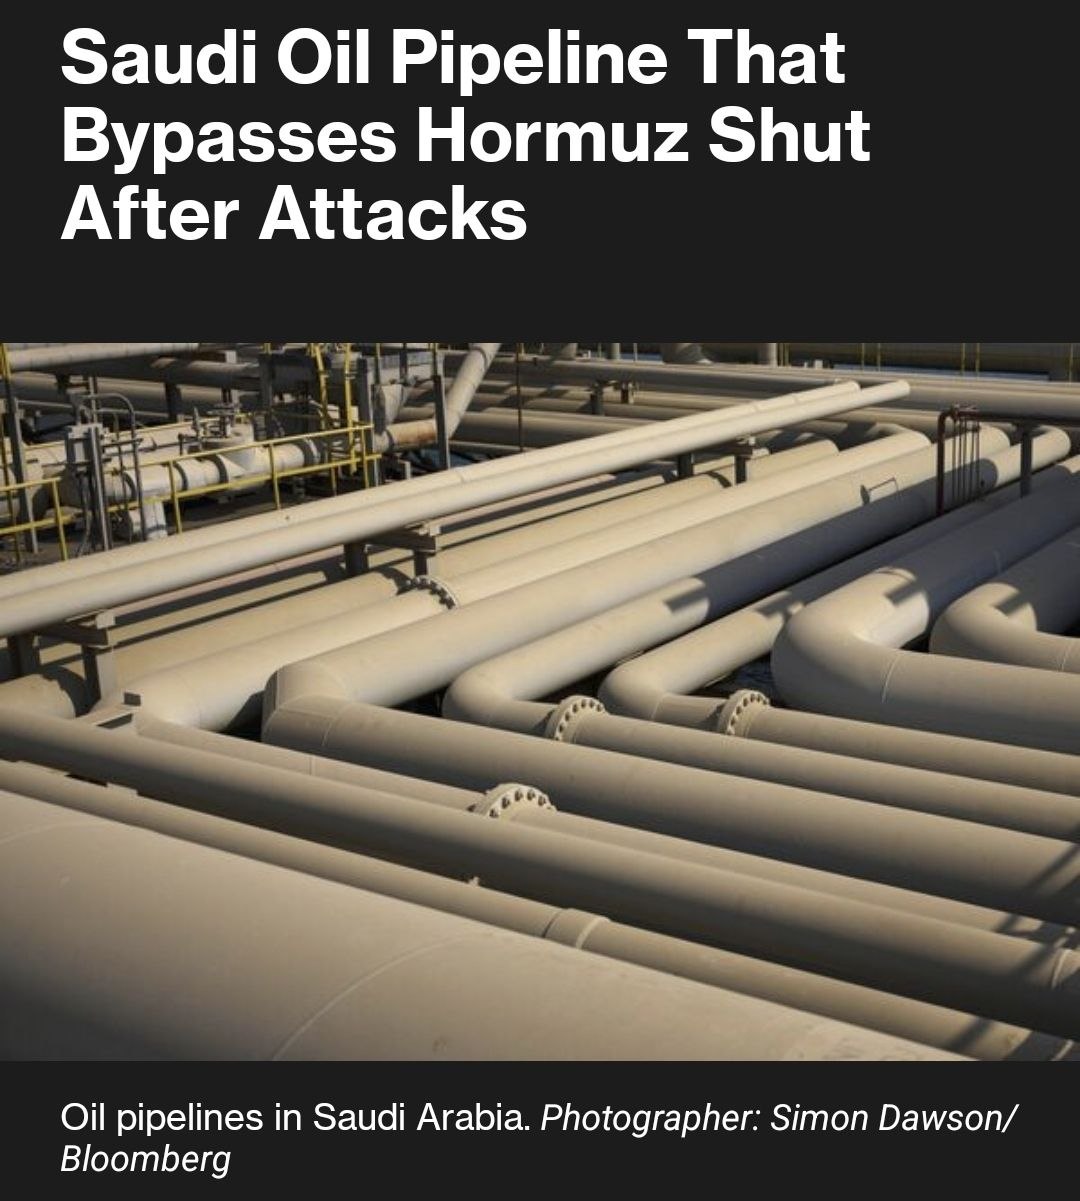
🛢️🌍 사우디 East-West Pipeline 가동 중단 — 목요일 공격 이후 예방적 조치로 가동 중단. 호르무즈 해협 유조선 운항 사실상 마비 상황에서 대체 수송로까지 폐쇄되며 사우디 원유 수출에 추가 부담.
-
🌍 이란-걸프국, 호르무즈 통항 위해 14일 첫 장관급 회동 — 오만 주선으로 GCC 6개국과 이란 외무장관 회동, 2월 이란 전쟁 발발 이후 첫 고위급 회동. 호르무즈 해협 통과 선박 안전 항로 지정 관련 이란·오만 협상 결과 논의 예정. 유가 추가 상승은 제한적이나 협상 불확실성은 잔존.
-
🏦 케빈 워시 연준 의장, CPI 서프라이즈 이후 신뢰 시험대 — 예상보다 높은 8월 CPI로 9월 FOMC가 워시 의장 리더십의 시험대로 평가. 반복 경고 후 행동하지 않을 경우 시장 신뢰 약화 우려. 트럼프 대통령의 금리 인하 압박, 월러 이사·윌리엄스 총재와의 입장차, 정치적 독립성 논란이 얽혀 결단 부재 시 장기금리 추가 상승 가능성.
2. 주요 테마 / 트렌드
인플레이션 재가속과 연준 긴축 경계
8월 CPI가 예상치를 상회(근원 CPI 전월비 +0.3%)하며 에너지 가격 반등(휘발유, 난방유)과 주거비·운송서비스 상승이 복합적으로 작용. 근원 CPI 월간 상승률이 3개월 연속 확대되면서 ‘인플레이션 재가속’ 우려가 부각되고, IB들의 금리 전망은 ‘9월 추가 인상’ vs ‘장기 동결’로 크게 양분되는 모습(연내 인하 시나리오는 소수). 관련 메시지가 전체 26건 중 절반 이상을 차지할 만큼 이번 기간의 최대 이슈.
중동 지정학 리스크와 원유 공급망
호르무즈 해협 통항 마비, 사우디 East-West Pipeline 가동 중단, 후티 반군의 선별적 안전 항행 발표, 이란-걸프국 장관급 회동 등 유가·해상운송 리스크 관련 뉴스가 다수 등장. 리스크가 유가에 미치는 영향은 양방향(공급 차질 우려 vs 외교적 완화 신호)으로 혼재되어 있으며, 14일 예정된 이란-오만 협상 결과가 단기 변곡점이 될 전망.
연준 리더십과 정치적 독립성
케빈 워시 의장이 CPI 서프라이즈 국면에서 정책 결단력을 시험받는 상황. 트럼프 대통령의 인하 압박, 월러 이사·윌리엄스 총재와의 입장차가 겹치며 연준의 정치적 독립성 이슈가 재부각. 이는 장기 국채금리의 추가 변동성 요인으로 연결.
반도체/AI 밸류체인 강세 지속
Micron의 대만 엔지니어 보너스, 비윈메모리의 실적 급증(YoY +298%, GPM 9%→55%), Nvidia의 Hugging Face 인수 관련 긍정적 평가, Dell·Oracle의 AI 인프라 수혜 등 메모리·AI 인프라 밸류체인 전반에 걸친 실적/투자의견 개선 흐름이 뚜렷.
소비심리 위축 vs 기대인플레이션 상승의 이례적 조합
미시간대 소비자심리지수가 예상외로 급락한 반면 기대인플레이션(1년, 5년)은 동시에 상승. 경기둔화 신호는 완화 기대를 높이지만 기대인플레이션 상승은 금리인상 압박 요인으로 작용해 연준에 상충되는 신호를 제공.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 파급 경로 |
|---|---|---|
| 9월 CPI 추가 상승 가능성 | 유가 동행성 반영 시 9월 CPI가 8월보다 높아질 전망 | 연준 긴축 강화 → 국채금리 상승 |
| 근원 CPI 재가속 | 근원 CPI 월간 상승률 3개월 연속 확대(0.0%→0.2%→0.3%) | 서비스 물가 경직성, 금리인상 우려 |
| 호르무즈/사우디 공급 차질 | 호르무즈 유조선 운항 마비 + East-West Pipeline 가동 중단 | 유가 상방 압력, 원유 수출 경로 제약 |
| 연준 리더십 신뢰 이슈 | 워시 의장 결단 부재 시 정책 신뢰 훼손 우려 | 장기금리 추가 상승, 정치적 독립성 논란 확대 |
| 소비심리 급랭 + 기대인플레 상승 | 미래기대지수 급락, 1년 기대인플레 4.0%→4.6% | 스태그플레이션 성격의 정책 딜레마 |
기회 요인
| 기회 | 내용 | 관련 종목/섹터 |
|---|---|---|
| 홍해 항로 리스크 완화 신호 | 후티 반군, 사우디 선박 제외 안전 항행 발표 | 해운/원자재 운송 |
| 이란-걸프 외교 협상 개시 | 14일 첫 장관급 회동, 호르무즈 안전 항로 논의 | 에너지/물류 |
| AI 인프라 수요 확대 지속 | OCI 성장 가속, Dell 인프라 수혜, Nvidia 모델 유통 확대 | Oracle, Dell, Nvidia |
| 메모리 업황 초호황 | 비윈메모리 GPM 9%→55%, Micron 보너스 지급 여력 | 메모리 반도체 밸류체인 |
| 저가 매수 기회 | International Paper 상향(컨테이너보드 가격 전망 개선) | 소재/제지 |
| 우주/자율주행 신성장동력 | Rocket Lab·SpaceX 투자의견 강화, Tesla Semi 수익화 가능성 | 우주, 자율주행 |
주요 기관 경고/분석 핵심 메시지
- IB 서베이(19개 기관): 7곳 추가 인상 전망(BofA 75bp로 가장 매파적) vs 11곳 동결 유지. 최근 전망 수정은 매파 방향에 집중, 연내 인하를 기본 시나리오로 보는 곳은 Jefferies가 유일.
- CPI 심층분석: 근원 물가는 상품보다 서비스(주거비, 운송서비스, 통신) 부담이 크며, 숙박료·항공료 등 변동성 큰 항목의 영향을 제외해도 추세적 가속 재개 여부는 추가 확인 필요.
- Fed 리더십 분석(CNBC): 워시 의장이 잭슨홀 연설 등에서 반복 경고했음에도 행동하지 않을 경우 시장 신뢰 훼손, 정책 주도권이 월러 이사 쪽으로 이동할 가능성.
4. 기타 메모
- 확인 필요: 9월 FOMC(9월 중) 실제 결정 여부 — IB 전망이 인상/동결로 팽팽히 갈려 있어 결과에 따른 시장 반응 추적 필요.
- 확인 필요: 14일 이란-오만/GCC 장관급 회동 결과 및 호르무즈 안전 항로 지정 협상 진전 여부.
- 특이점: 소비심리 위축과 기대인플레이션 상승이 동시에 나타나는 이례적 조합(스태그플레이션 우려 신호) — 향후 데이터에서 지속 여부 확인 필요.
- 특이점: 21538/21539 두 이미지가 유가·후티 관련 동일 텍스트에 연속 첨부되어 있어 하나의 이슈로 통합 처리함.
- 다음 체크포인트: (1) 9월 FOMC 정책 결정 및 워시 의장 발언, (2) 9월 CPI 발표치, (3) 사우디 East-West Pipeline 재가동 여부, (4) 미시간대 소비자심리지수 확정치.