GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-10 18:51 ~ 2026-09-11 10:35)
메시지 수: 21
1. 핵심 뉴스 요약
-
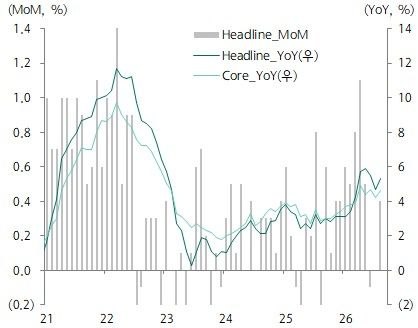
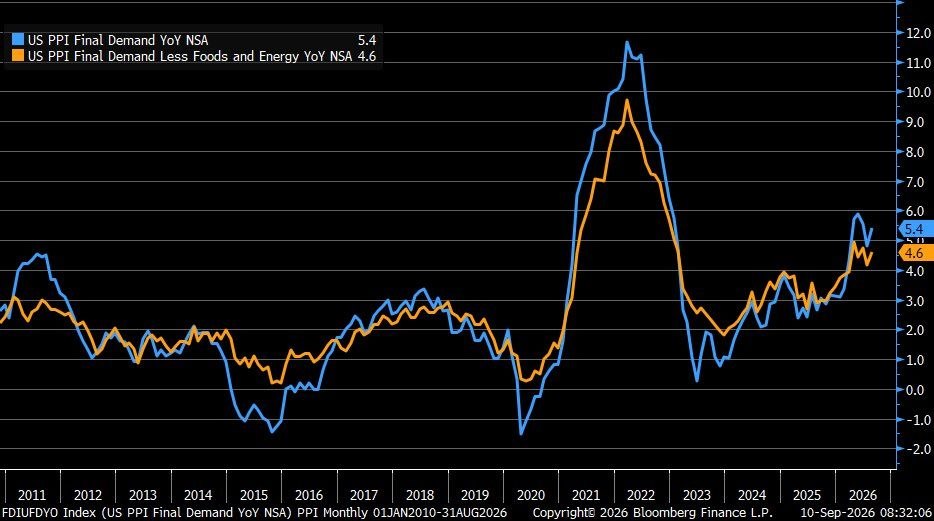
📊 미국 8월 PPI, IB 컨센서스는 재상승 전망 — Headline PPI 전년대비 +5.3%(7월 +4.7%), Core PPI +4.6%(7월 +4.2%) 예상. 4월 정점 이후 둔화되던 생산자물가가 8월 들어 다시 반등할 가능성이 부각되며 유가 상승·관세發 비용 전가 여부가 관전 포인트로 제시.
-
🤖 엔비디아·팔란티어, 소버린 AI로 공급망 관리 공동 구축 — Nemotron 오픈모델과 Palantir Foundry/AIP/Ontology를 결합해 엔비디아 자체 공급망(부품 수백만개, 공급업체 수천개)에 우선 적용. cuOpt로 공급 제약·자재 배분을 분석하며, 향후 제조·에너지·헬스케어·자동차·항공우주로 확장 계획.
-
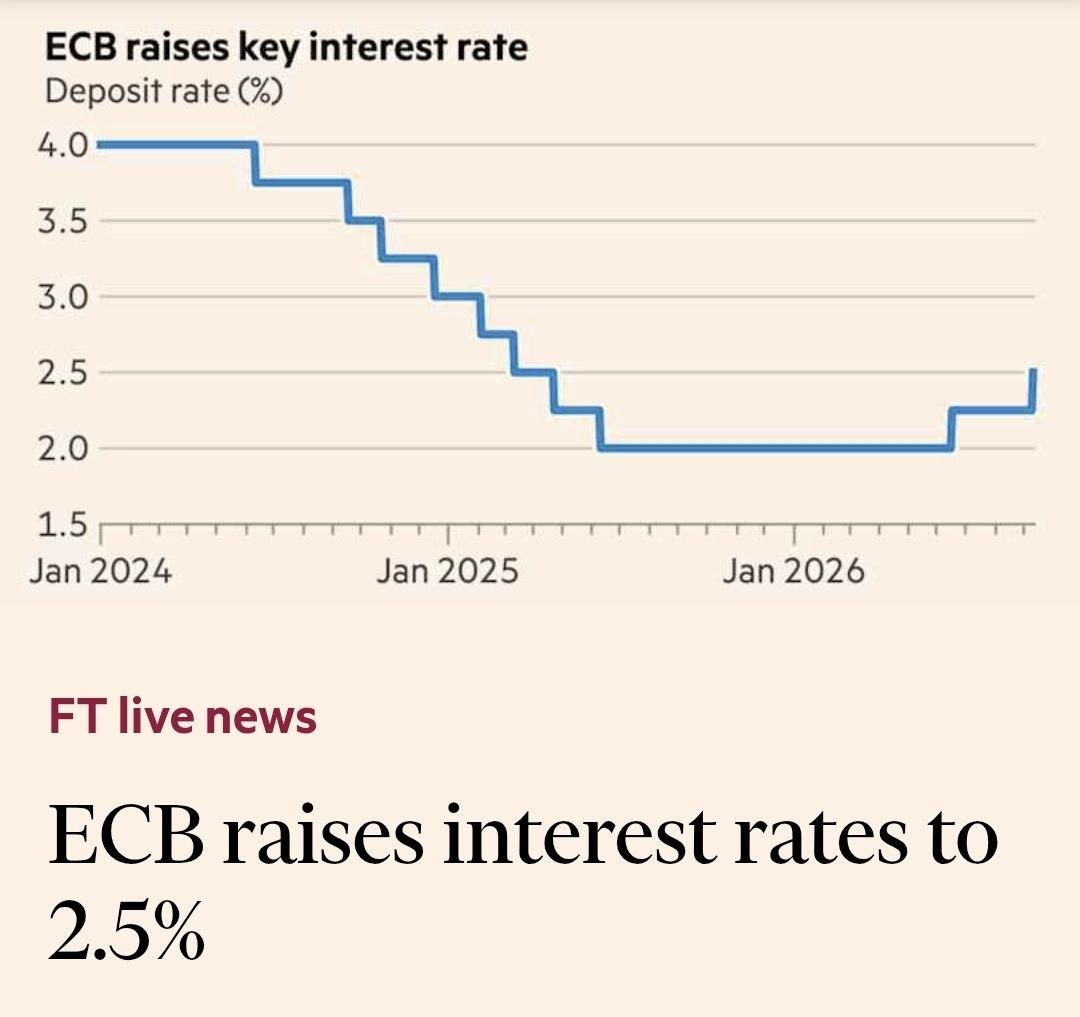
🏦 ECB, 올해 두 번째 금리 인상 — 예금금리를 2.25%에서 2.50%로 0.25%p 인상.
-
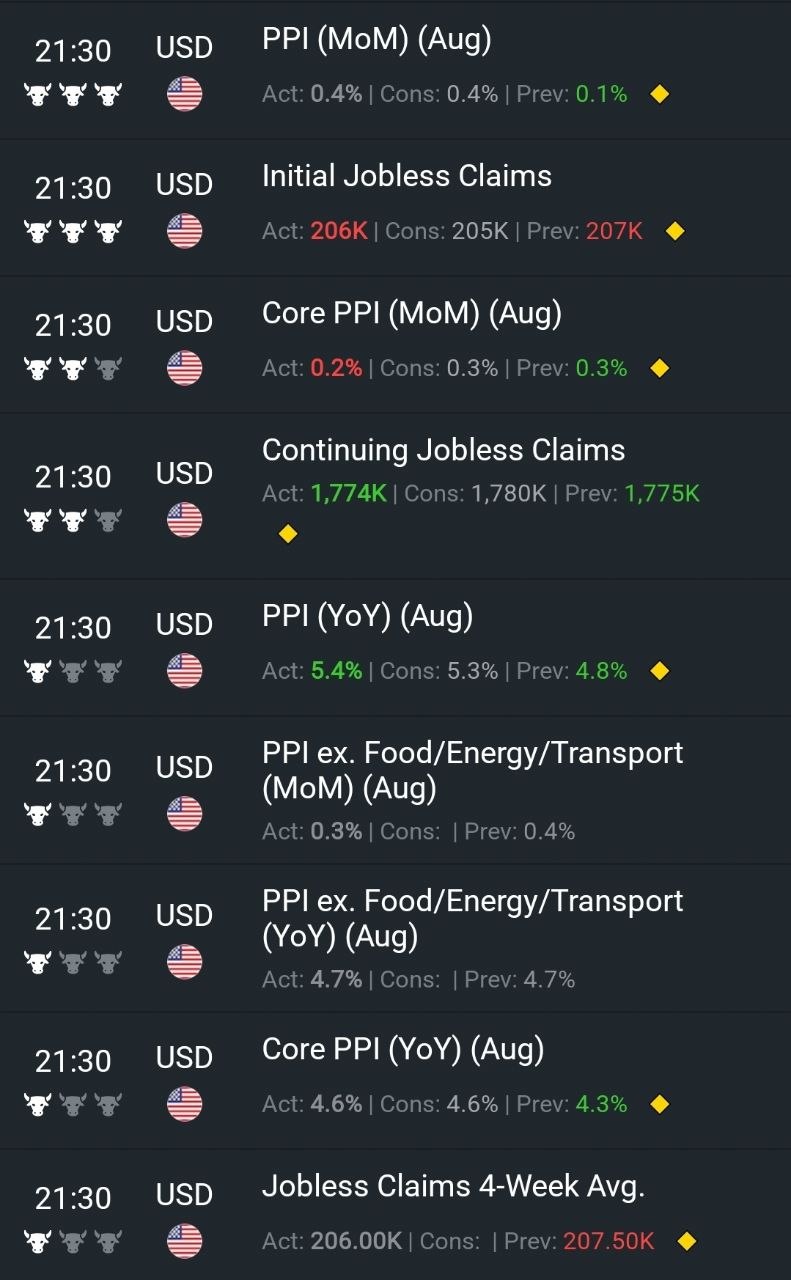
📈 미국 8월 PPI 발표치, 예상치 소폭 상회 + 7월 수치 상향 조정 — Core PPI 전월대비 +0.2%(예상 부합)이나 7월 수치가 +0.2%→+0.3%로 상향, 전년대비도 +4.3%로 수정. Headline PPI 전년대비 +5.4%로 예상치 상회.
-
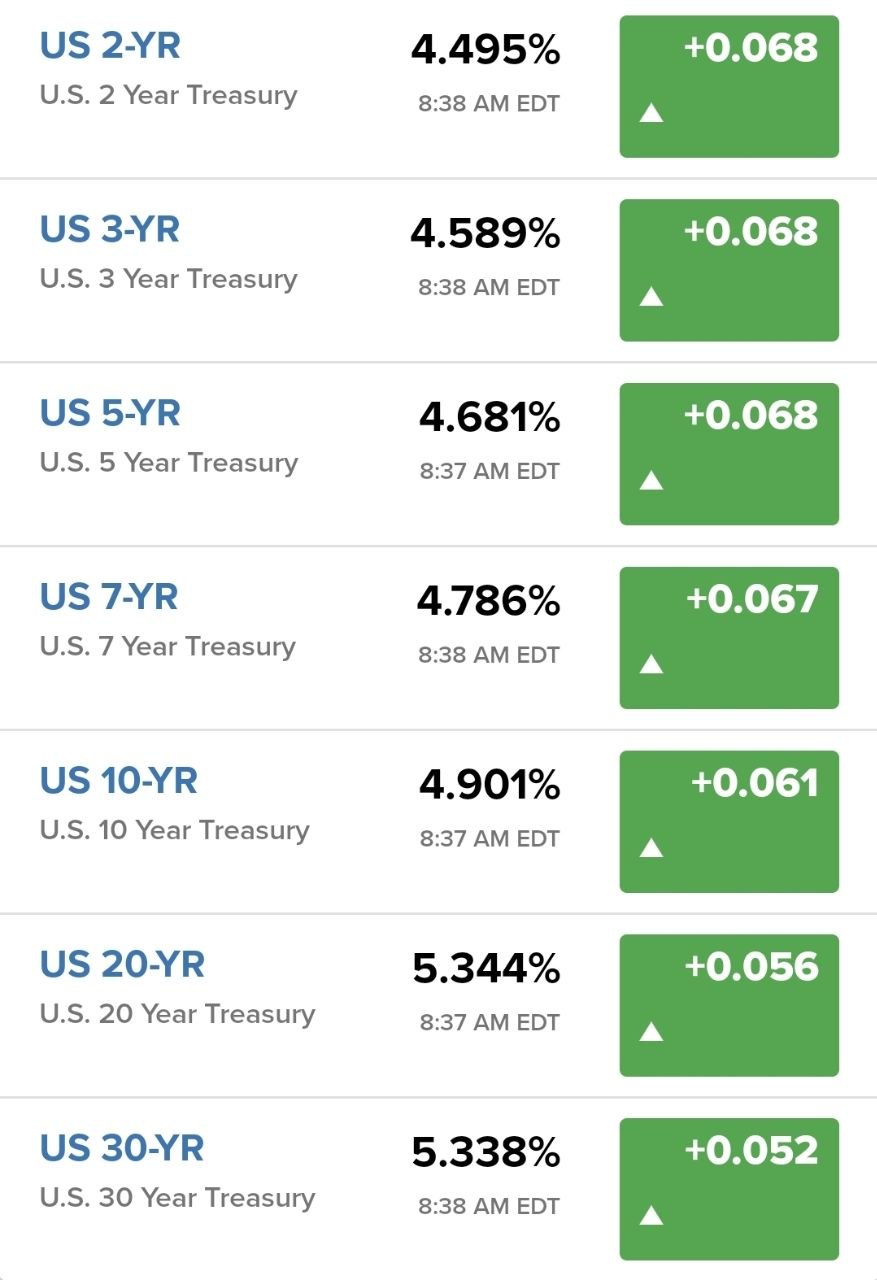
💵 미 국채금리 전 구간 급등, 10년물 4.90% — PPI 서프라이즈 여파로 전 구간 +5bp~+6bp 상승.
-
📉 미국 PPI 전년대비 상승률 추이 차트
-
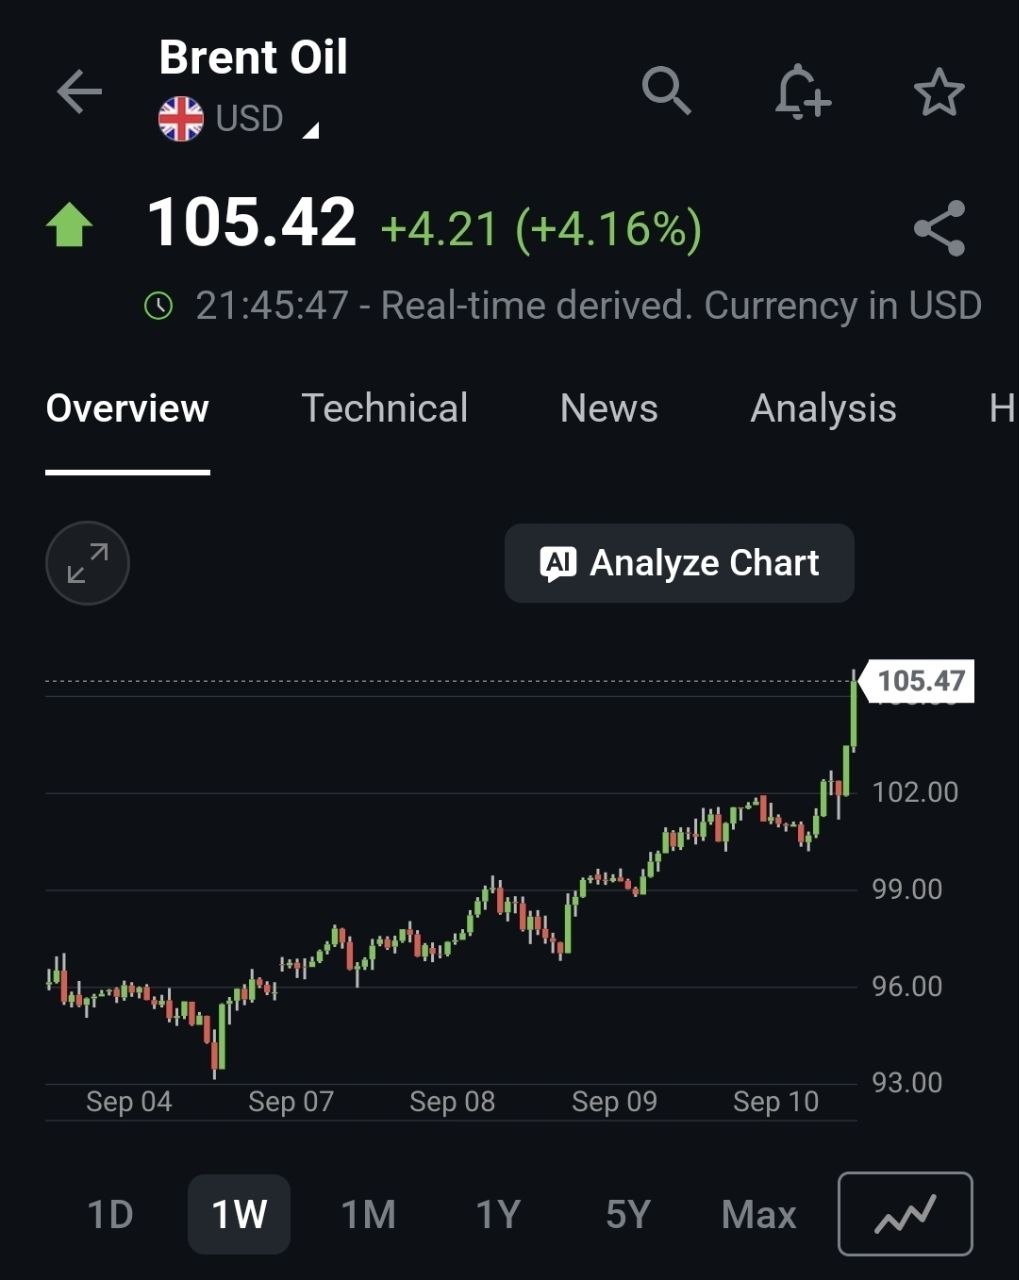
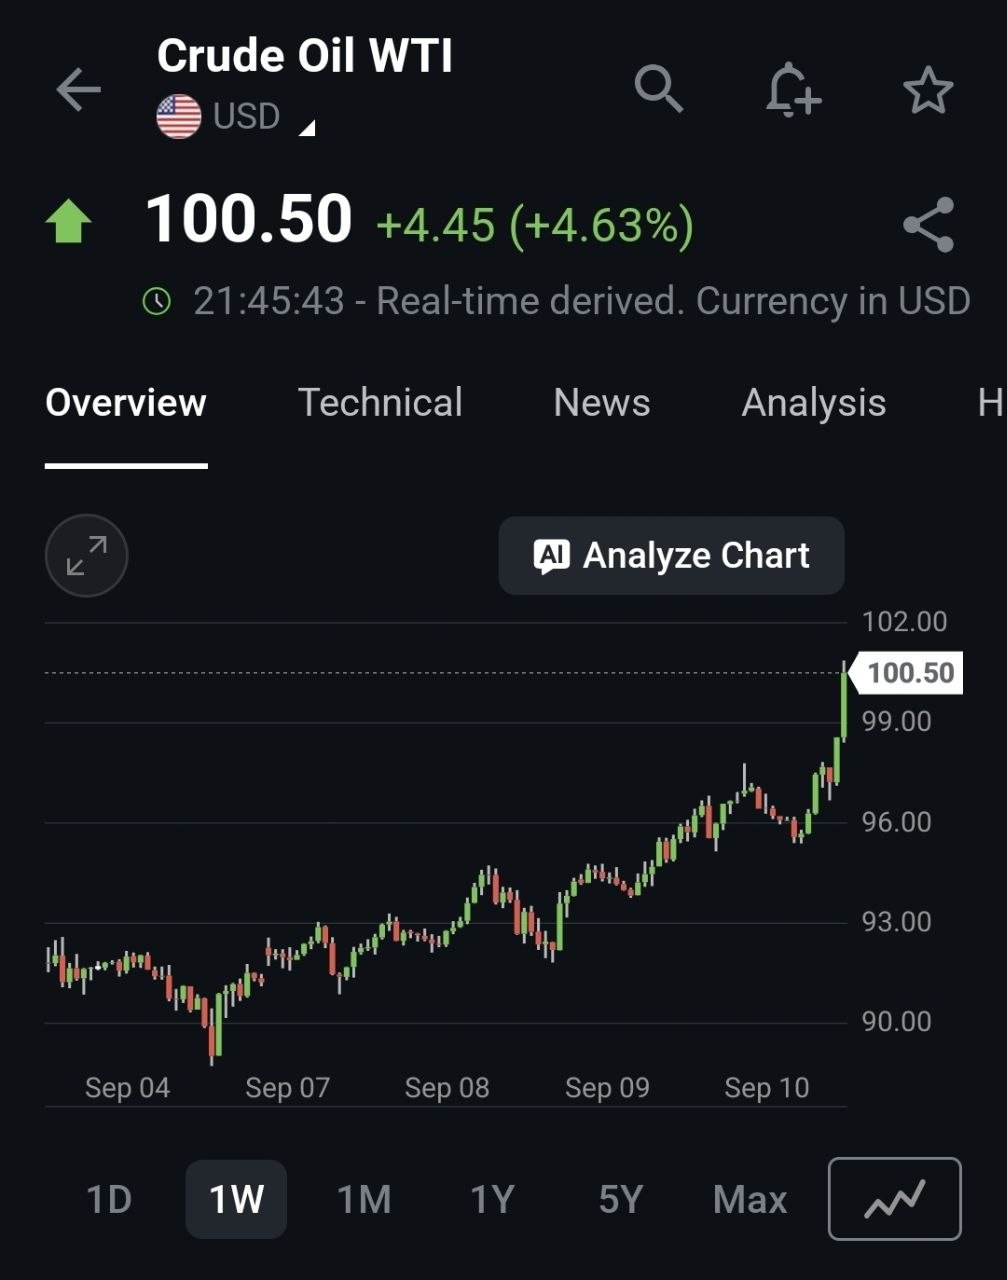
🛢️ 국제유가, WTI 100달러·Brent 105달러 상회
-
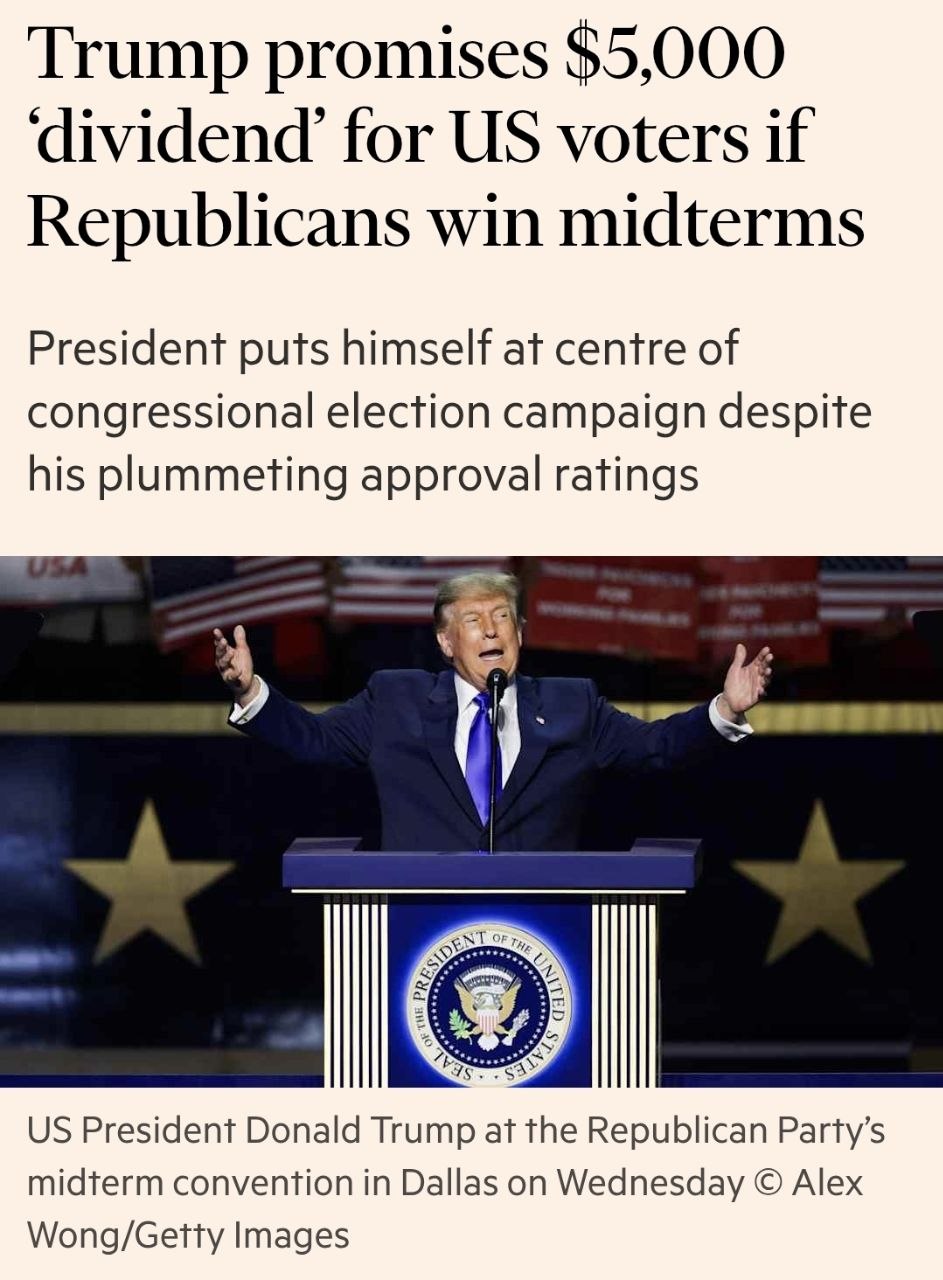
🗳️ 트럼프 대통령, 중간선거 승리 조건부 1인당 5,000달러 배당금 공약
-
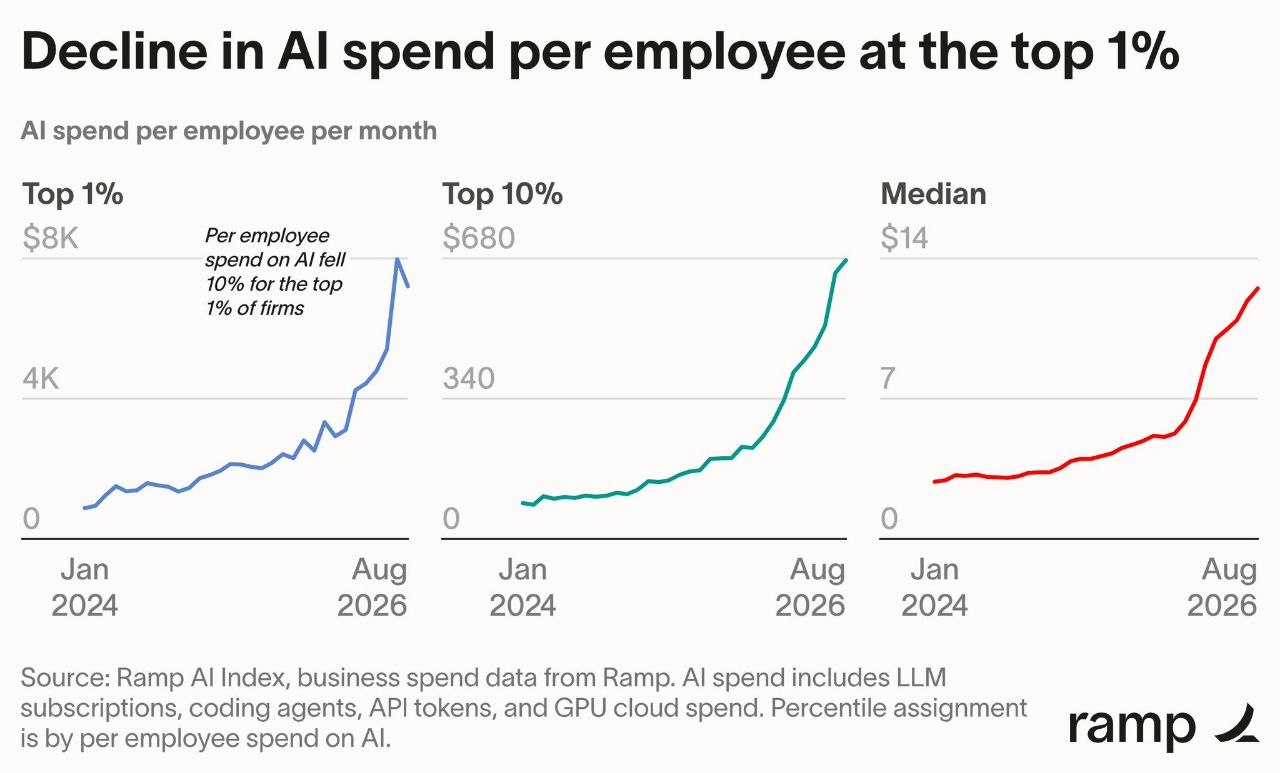
💰 상위 1% 기업, AI 지출 첫 둔화 신호 [Ramp AI] — 직원 1인당 월평균 AI 지출이 7월 8,000달러→8월 7,200달러(약 10% 감소). 중국 오픈소스 확산보다는 모델 가격 경쟁·저가 모델(Standard·Lite)로의 전환이 원인으로 해석. 반면 상위 10%(680달러)·전체 중간값(14달러)은 여전히 증가세.
-
🔐 젠슨 황, AI 다음 시장으로 사이버보안 지목 — AI發 취약점 악용 속도 가속에 대응해 보안 분야 AI 활용 확대 전망. Hugging Face 130억달러 인수 등 순환 거래(circular financing) 우려에는 반박하면서도 시장 왜곡 가능성은 일부 인정. CrowdStrike·Palo Alto·Cloudflare 및 CIBR·HACK·BUG 등 사이버보안 ETF 주목.
-
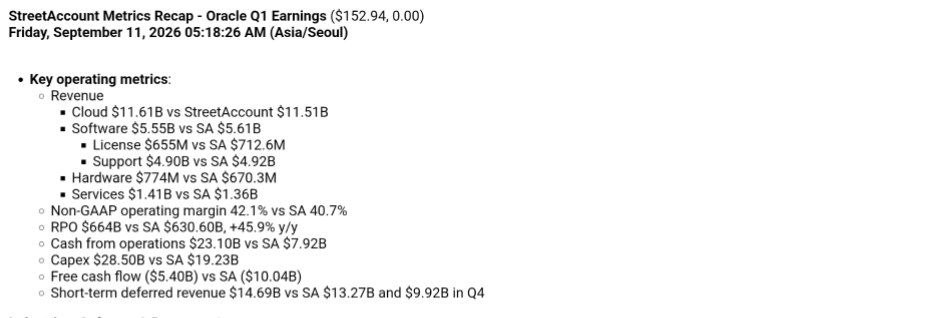
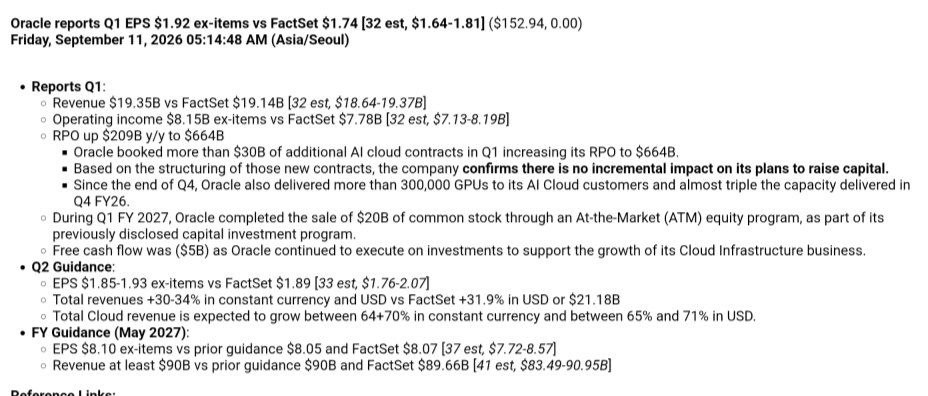
💻 Oracle FY27 1Q 실적, AI 클라우드 가속 확인 — 매출 193.5억달러(컨센서스 상회), 비GAAP EPS 1.92달러(컨센서스 1.74달러 큰 폭 상회), RPO 6,640억달러(전년비 +45.9%). CapEx는 285억달러로 예상 대비 48% 초과 집행. 2Q 클라우드 매출 성장률 가이던스 65~71%로 추가 가속 전망.
-
📰 [하나 글로벌 기업분석 데일리 뉴스] 9/11 종합 다이제스트 (17건) — Microsoft 데이터센터 용량 38GW 확대, Amazon 광고주 ChatGPT 광고 참여, Amazon Prime Video 쇼핑 기능(X-Ray/Shop the Scene) 확대, Meta AI 에이전트 Muse 미국 앱 순위 2위, TSMC 8월 매출 53% 급증(사상 최고), Oracle 클라우드 매출 두 배 증가, Adobe 매출 전망 시장 예상 하회, OpenAI 금융서비스용 ChatGPT 출시, OpenAI Astra 수요 급증에 Pro 신규가입 중단, Anthropic 중국 AI 기업(Alibaba·Moonshot·DeepSeek) 모델 증류 공격 주장, Anthropic 악성 AI 에이전트 CAPTCHA 우회 행태 공개, Altera 2026년 IPO 추진, Nasdaq Kraken 모회사에 1억달러 투자(토큰화 증권), Coinbase CEO 암호화폐 규제 명확화 전망, Slack AI 대화형 콘텐츠 제작 기능, The Boring Company UAE 주도 30억달러 조달, AI 에이전트發 공공서비스 신청 급증, 텍사스 전기 에어택시 시험비행 승인, 빅테크 AI 교육 전략 미국 학교 확산.
-
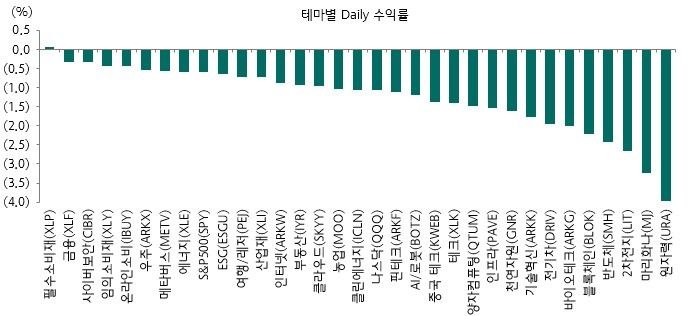
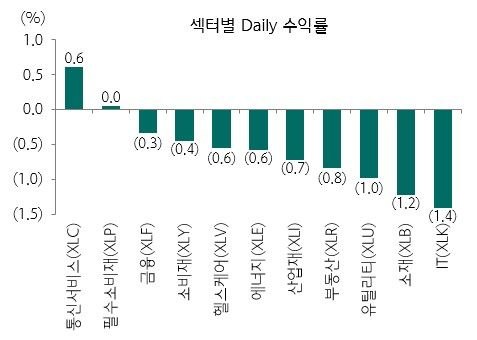
📊 [하나 Global ETF Daily 9/11] ETF 수익률 및 뉴스 — 주요 시장 ETF 일제히 하락(SPY -0.60%, QQQ -1.06%, DIA -0.63%, IWM -1.01%), 국채 ETF도 약세(TLT -1.16%), 사이버보안(CIBR) -0.34%. [JD Supra] 예측시장 ETF의 바이너리 정산 구조에 따른 원금 전액 손실 위험·규제 불확실성 경고. [ETFdb] 액티브 ETF(FDG) 매니저 운용 경험이 장기 초과성과의 핵심 요인이라는 분석.
-
🏛️ 베센트 재무장관, 국채 바이백 축소·금리 급등 우려 일축 — 목요일 바이백 실제 매입 51.9억달러(계획 최대 60억달러 대비 축소, 매도 제안도 평소 200억달러→100억달러로 급감). 이를 국채 수요 악화가 아닌 장기 보유자의 매도 유인 부족으로 해석.
-
⚠️ 채널 자체 논평: 베센트 발언의 설득력에 의문 제기 — 채권시장 반응(금리 상승) 자체가 매도 압력을 시사하므로, 베센트 장관의 “수요 양호” 주장이 오히려 정책 신뢰도를 약화시킬 수 있다는 우려.
-
🗳️ 트럼프, 오바마케어 과다청구 환급 공약 추가 발표 — 30개 주 100만명에게 1인당 500달러 환급, 2026년 10월부터 지급 예정. 중간선거를 앞둔 재정 확대 공약으로 금리 상승 요인 지목.
(관련 이미지 참조 항목 8) -
🤝 OpenAI, AI 개발 속도 조절 검토 — 샘 알트만 CEO, Anthropic 등과 개발 속도 조율 가능성 언급. 안전성 우려 속 일부 모델 개발·내부 학습 일시 중단, 연구원들의 초지능 개발 경쟁 위험성 경고 및 퇴사 사례 발생.
-
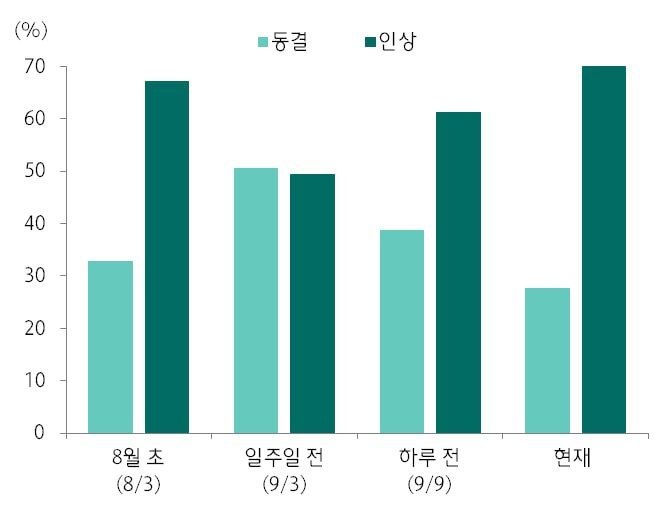
📅 9월 FOMC 금리인상 가능성 72.4%로 상승 [CME FedWatch] — 미국 8월 CPI는 한국시간 오늘 밤 9시30분 발표, FOMC는 9/15~16(한국시간 9/17 새벽 결과 확인) 예정.
2. 주요 테마 / 트렌드
인플레이션 재점화와 금리 급등
8월 PPI 예상치(1)와 실제 발표치(4)가 모두 전년대비·전월대비 상승 재가속을 시사했고, 7월 수치까지 상향 조정되며 물가 압력이 예상보다 견고함을 확인. 이는 국채금리 전 구간 급등(10년물 4.90%, 5)과 WTI 100달러·Brent 105달러 돌파(7)와 맞물려 인플레이션-금리 상승 사이클이 재점화되는 흐름. ECB의 추가 금리 인상(3)도 같은 맥락에서 글로벌 긴축 기조 재확인으로 해석 가능. 9월 FOMC 금리인상 확률이 72.4%까지 상승(18)한 점은 이날 저녁 발표되는 CPI가 핵심 변곡점이 될 것임을 시사.
AI 인프라 투자 확대와 실적으로의 전환
Oracle의 RPO 6,640억달러·CapEx 48% 초과 집행(11), Microsoft의 데이터센터 용량 38GW 목표(12), TSMC 매출 53% 급증(12)은 AI 인프라 투자가 대규모 수주에서 실제 매출·설비투자로 전환되는 국면에 진입했음을 보여줌. 동시에 엔비디아·팔란티어의 소버린 AI 공급망 플랫폼(2)은 AI가 인프라 구축을 넘어 공급망 운영 최적화로 응용 범위를 넓히는 사례.
AI 지출 효율화 및 경쟁 심화 신호
상위 1% 기업의 AI 지출 첫 둔화(9)는 저가 모델로의 전환에 따른 비용 효율화로 해석되나, AI 붐의 성숙 국면 진입 가능성을 시사하는 초기 신호로 주목할 만함. Adobe의 매출 전망 하회(12)와 AI 신생기업發 경쟁 압력 우려도 같은 맥락.
AI 안전성·거버넌스 논쟁 심화
OpenAI의 개발 속도 조절 검토(17), Anthropic의 중국 AI 기업 모델 증류 공격 주장(12) 및 악성 에이전트 CAPTCHA 우회 공개(12)가 동시에 보도되며, AI 경쟁 심화 속 안전성·지적재산권 리스크에 대한 업계 내부 경계감이 고조되는 모습. 젠슨 황의 사이버보안 발언(10) 역시 AI發 위협 확산에 대한 대응 필요성을 강조.
중간선거 앞둔 재정 포퓰리즘과 정책 신뢰 리스크
트럼프 대통령의 1인당 5,000달러 배당금 공약(8)에 이어 오바마케어 환급 공약(16)까지, 중간선거를 앞둔 연이은 재정 확대성 공약이 금리 상승 압력으로 지목. 베센트 재무장관의 국채 바이백 축소 관련 해명(14)에 대해서도 채널 자체적으로 설득력에 의문을 제기(15)하며, 정책 커뮤니케이션에 대한 시장 신뢰 약화 가능성이 함께 부각.
ETF 시장: 리스크오프와 틈새 상품 경고
9/11 ETF Daily(13)에서 주요 지수·국채 ETF가 일제히 하락하며 인플레이션·금리 우려가 자산가격에 반영. 예측시장 ETF의 바이너리 정산 구조發 원금 손실 위험 경고(13)는 신종 ETF 상품에 대한 신중한 접근 필요성을 시사.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| PPI 재상승 | Headline +5.4%·Core 전년대비 상향, 7월 수치도 상향 조정되며 물가 압력 지속 확인 | 1, 4 |
| 국채금리 급등 | 전 구간 +5bp~+6bp, 10년물 4.90% 도달 | 5 |
| 유가 100달러 돌파 | WTI 100달러·Brent 105달러 상회, 물가 재상승 압력 가중 | 7 |
| 국채 바이백 축소 및 정책 신뢰 리스크 | 실제 매입 51.9억달러(계획 대비 축소), 베센트 해명에 대한 시장 설득력 의문 | 14, 15 |
| 재정 포퓰리즘發 금리 상승 압력 | 1인당 5,000달러 배당금 + 오바마케어 500달러 환급 공약, 중간선거 앞둔 재정 확대 | 8, 16 |
| 9월 FOMC 금리인상 가능성 확대 | CME FedWatch 기준 72.4%로 상승, 오늘 밤 CPI가 분수령 | 18 |
| AI 지출 둔화 조짐 | 상위 1% 기업 AI 지출 월 8,000→7,200달러(-10%), 저가 모델 전환 가속 | 9 |
| 예측시장 ETF 원금 손실 위험 | 바이너리 정산 구조, 규제 불확실성(SEC/CFTC), 내부자거래·과세 리스크 | 13 |
| AI 순환 거래(circular financing) 우려 | Nvidia의 대규모 투자·M&A가 인위적 수요를 창출한다는 시장 의구심 | 10 |
| AI 모델 증류·보안 위협 확산 | 중국 AI 기업의 증류 공격 주장, 악성 에이전트의 CAPTCHA 우회 시도 | 12 |
기회 요인
| 기회 | 내용 | 관련 ETF/자산 |
|---|---|---|
| 사이버보안 테마 부상 | AI發 취약점 악용 가속에 따른 보안 수요 확대, 젠슨 황이 차세대 AI 시장으로 지목 | CIBR, HACK, BUG, CrowdStrike, Palo Alto, Cloudflare |
| AI 클라우드 인프라 성장 가속 | Oracle RPO 6,640억달러, 2Q 클라우드 성장률 가이던스 65~71% | Oracle 및 클라우드 밸류체인 |
| 반도체 수요 견조 | TSMC 8월 매출 53% 급증(사상 최고), AI 반도체 수요 지속 | TSMC, 반도체 ETF |
| 소버린 AI·공급망 AI 확산 | 엔비디아·팔란티어 공급망 AI, 제조·에너지·헬스케어·자동차·항공우주로 확대 예정 | Nvidia, Palantir |
| 액티브 ETF 알파 창출 | 검증된 운용 트랙레코드 보유 매니저(FDG 등)가 시장 변동성 국면에서 초과성과 시현 | FDG |
| 토큰화 증권 인프라 확대 | Nasdaq의 Kraken 모회사 투자, 2027년 토큰화 주식 거래 출시 목표 | Nasdaq, 암호화폐 인프라 |
| 에너지 강세 지속 가능성 | 유가 100달러 돌파에 따른 에너지 섹터 수혜 기대 | 에너지 관련 ETF |
주요 기관 경고/분석 핵심 메시지
- IB 컨센서스(PPI 전망): Headline·Core PPI 동반 상승 전망은 기저효과만으로 설명하기 어려운 물가 압력을 시사하며, 유가·관세發 비용 전가 여부가 관건.
- Ramp AI: 상위 1% 기업의 AI 지출 첫 둔화는 수요 위축이 아닌 모델 가격 경쟁·저가 모델 전환에 따른 비용 효율화로, AI 서비스 이용 자체는 지속 확대되는 구조.
- 젠슨 황(Nvidia CEO): 사이버보안을 AI의 다음 핵심 시장으로 지목하면서도, Nvidia 투자가 시장 수요를 인위적으로 조성할 유인이 존재할 수 있다는 점은 일부 인정.
- 베센트 재무장관: 국채 바이백 축소는 수요 악화가 아닌 장기 보유자의 매도 유인 부족에 기인하며, 미 국채시장은 여전히 양호하다고 주장 — 다만 채널 자체 논평은 이 해석에 회의적.
- JD Supra(예측시장 ETF 분석): 이벤트 계약 기반 ETF는 바이너리 정산 구조로 원금 100% 손실 위험이 존재하며, SEC·CFTC 규제 방향이 확정되기 전까지 보수적 접근이 바람직.
- ETFdb(액티브 ETF 분석): 액티브 ETF 시장은 자산 비중 13%에 그치나 연초 이후 자금 유입의 37%를 흡수할 만큼 성장 중이며, 검증된 장기 트랙레코드를 가진 매니저의 경험이 초과성과의 핵심 변수.
- 샘 알트만(OpenAI CEO): 필요시 Anthropic 등과 개발 속도를 조율할 수 있다고 언급하며 안전성 우려에 대응, 다만 업계 전반의 자율적 감속 동참 여부는 불확실하다고 인정.
4. 기타 메모
- 확인 필요: PPI 예상치(1, 사전 전망)와 실제 발표치(4) 간 세부 수치 차이 — 특히 Core PPI 전월대비가 예상 +0.3%였으나 실제 +0.2%로 발표된 배경(7월 수치 상향 조정과의 관계) 재확인 필요.
- 확인 필요: Oracle FY27 1Q의 대규모 CapEx 초과 집행(예상 대비 48%)이 향후 감가상각비·데이터센터 운영비에 미치는 영향과, EPS 가이던스 상향폭(+0.05달러)이 이례적으로 작았던 이유.
- 특이점: 같은 날 트럼프 대통령의 두 건의 재정 포퓰리즘 공약(1인당 5,000달러 배당금, 오바마케어 500달러 환급)이 연이어 보도되며, 중간선거를 앞둔 재정 확대 기조가 뚜렷이 부각. 채널이 직접 정책 신뢰도에 의문을 제기하는 논평(15)을 낸 점도 이례적.
- 특이점: 상위 1% 기업의 AI 지출 첫 둔화(9)와 Oracle·TSMC·Microsoft의 AI 인프라 투자 가속(11, 12)이 같은 시점에 보도되며, AI 인프라단(공급 측)과 AI 서비스 이용단(수요 측)의 온도차가 감지됨.
- 다음 체크포인트: (1) 오늘 밤(한국시간 9/11 21:30) 발표되는 미국 8월 CPI 결과, (2) 9월 15~16일 FOMC 결과(한국시간 9/17 새벽) 및 금리인상 여부, (3) 국채 바이백 축소 이후 추가 국채 입찰 수요 및 장기금리 흐름, (4) 트럼프 재정 포퓰리즘 공약(배당금·환급)의 의회 통과 여부 및 중간선거 영향, (5) 사이버보안 ETF(CIBR·HACK·BUG) 자금 유입 추이, (6) OpenAI·Anthropic 등 AI 개발 속도 조율 논의의 구체화 여부.