GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-08 20:30 ~ 2026-09-09 07:57)
메시지 수: 12
1. 핵심 뉴스 요약
-
🔌 화웨이, 中 반도체 자립 주도…자국 스타트업 DUV 상용화 지원 — FT 보도. 화웨이가 스타트업 위량성(宇量昇)의 DUV 노광장비를 자사 생산라인 및 SMIC에서 시험 중이라고 전함. 美 규제 속 중국산 노광장비의 상용화·기술 격차 축소 시도가 가속화되는 모습.
-
🚗 [하나증권 중국기업분석] 포니.ai(PONY.US): 중국을 넘어 글로벌 로보택시 시장으로 — 2Q26 로보택시 매출 YoY +691%, 매출 비중 33%로 확대. 광저우·선전은 이미 차량단위 손익분기점 달성. Uber와 협력해 유럽 등 해외 4,000대 이상 배치 협의 중이나, 선행투자 부담과 전사 적자는 단기 리레이팅 제약 요인.
-
📊 [하나증권 퀀트 이경수] ‘주도주 장세’ 올 수 있나? — 과거 17회 주도주 장세를 분석한 결과, 현재는 코스피 전체 이익이 고르게 개선 중이라 ‘일부 종목만 개선’되는 희소성 조건 미충족. 선행 PER 5.6배로 과거 평균(10.2배) 대비 낮고 개인 수급도 부재해 주도주 장세 가능성은 낮음. ‘실적주 트레이딩’ 또는 ‘반도체·지수 중장기 투자’ 관점 제시.
-
💹 SpaceX, 9월 NASDAQ100 분기 리밸런싱을 새 모멘텀으로 기대 — 보호예수 해제로 유통주식 비중이 10%→30%로 급등, 9월 리밸런싱시 지수 내 비중이 1.25%→약 2.25%로 상승 가능. JPMorgan은 이에 따른 패시브 자금 순매수를 약 155억달러로 추정하나, 10~11월 추가 보호예수 해제 물량이 잠재 매도 압력으로 작용할 전망.
-
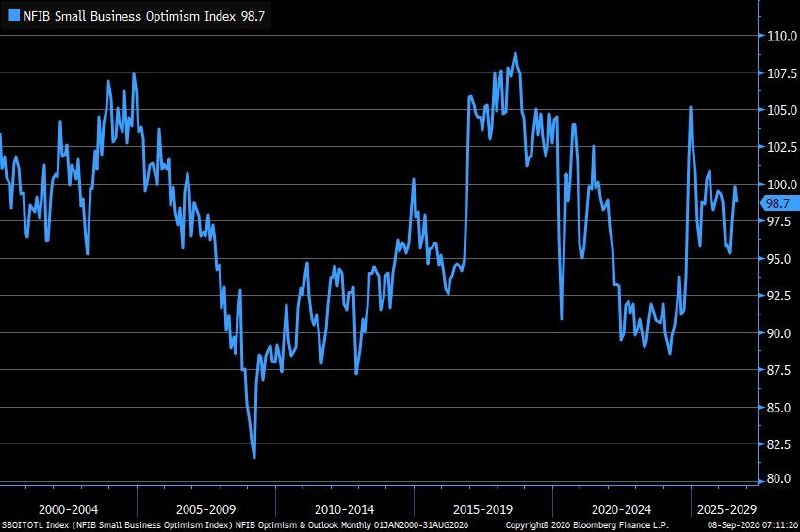
📉 美 8월 NFIB 중소기업 낙관지수 98.7pt, 전월·예상치 모두 하회 — 비용·금리 부담과 정책 불확실성이 중소기업 심리에 부담.
-
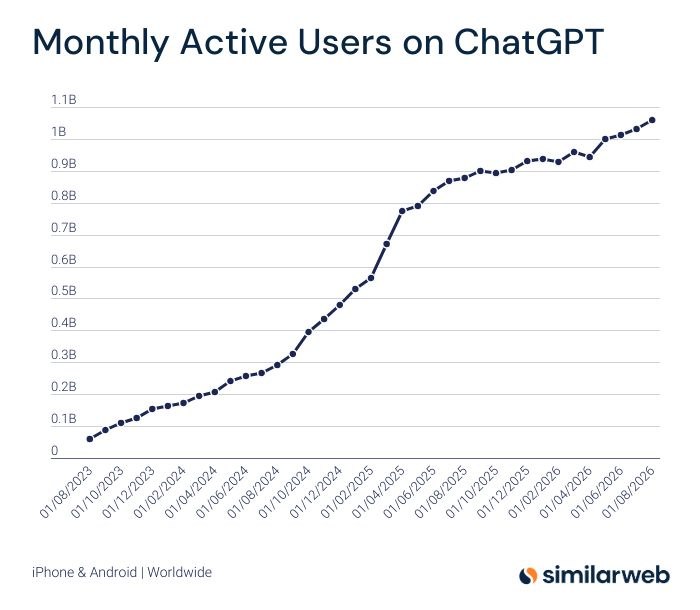
🤖 ChatGPT MAU 10.6억명, 사상 최고치 경신 (2026년 8월) — 4개월 연속 최고치 갱신, 글로벌 사용자 기반 확장 지속.
-
⚡ OpenAI, 엔비디아 투자사 Firmus와 말레이시아 데이터센터 계약…계약 전력 900MW 돌파 — Firmus가 OpenAI에 말레이시아 데이터센터 2곳의 컴퓨팅 용량을 공급하는 다년 계약 체결. 차세대 Vera Rubin 프로세서 대규모 배치 예정이며, Firmus는 엔비디아·Blackstone·Jane Street 등의 투자를 받아 기업가치 105억달러 이상으로 평가. 올해 IPO 가능성도 거론.
-
🌐 ‘대미 관세전쟁’ 카니 캐나다 총리 지지율 급등…최고치 근접 — 8월 대비 11%p 오른 62%, 캐나다인 73%가 대미 강경론 지지. 지지율 하락 중인 트럼프와 대조적 흐름.
-
🔌 AMD, 2027년 데이터센터 매출 2배 성장 전망…MI450·서버 CPU 동반 성장 (Citi Global TMT Conference) — MI450은 3Q26 말 초기 출하 후 4Q26 본격 확대, 수요는 기존 전망 상회. 서버 CPU는 에이전트 AI 확산으로 2026년 하반기 +80%, 2027년 +70% 이상 성장 전망하며 2030년 시장 규모 2,200억달러 이상으로 상향. 다만 HBM·첨단 패키징 등 공급망 병목이 실적의 핵심 변수, TSMC 의존도는 당분간 유지.
-
📰 [하나 글로벌 기업분석 데일리 뉴스] 9/9 종합 다이제스트 (22건) — Apple 첫 폴더블 아이폰 공개 임박(Xiaomi·Huawei가 이미 선출시), 영국 Apple·Google 아동 누드이미지 차단 의무화, Google Cloud·Accenture 기업용 AI 협력 확대, Google 연계 Iowa 원전 재가동에 美정부 19억달러 대출, Chrome 업데이트 주기 2주 단축, Amazon·Qualcomm 커스텀 AI칩 협력(Amazon에 최대 40억달러 워런트), Meta 개인용 AI 에이전트 ‘Muse’ 공개, NavigateAI 건설현장 AI 도우미(2,500만달러 조달), Tesla Cybercab 숨겨진 비상 조이스틱 발견, OpenAI 나비에-스토크스 해법 주장 논란, Anthropic 구독자 토큰 탈취 피해 및 고가 구독제 집단소송 확대, SpaceX 경쟁사 TEC(4.5억달러)·Stoke Space(10억달러) 대규모 조달, Cisco·OpenAI·Anthropic AI 사이버공격 확산 공동경고, Coinbase 美주식 레버리지 거래 추진, Samsung 주도 Mistral 30억유로 투자(기업가치 210억유로), Cognition 기업가치 480억달러, AI 에이전트 전면운용 헤지펀드 등장, 인도 노동자의 휴머노이드 로봇 학습 지원, 농업 AI 도입 급증 등.
-
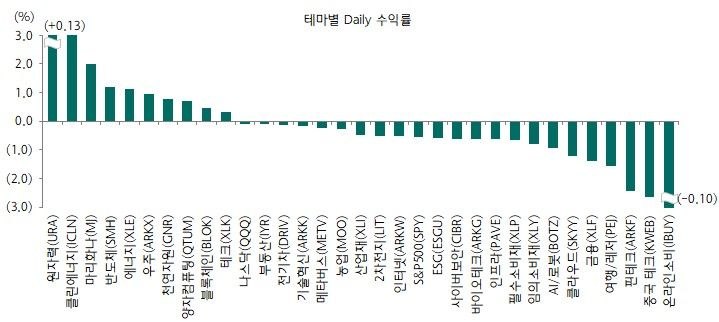
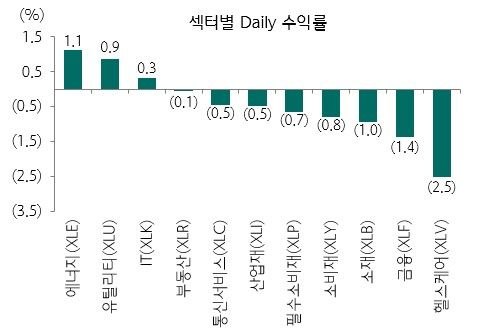
📈 [하나 Global ETF Daily 9/9] ETF 수익률·뉴스 종합 — 주요 시장 ETF는 일제히 하락(SPY -0.55%, DIA -1.13%, IWM -0.45%, QQQ -0.08%), 국채 ETF도 소폭 약세. 반면 원자력(URA) +3.13%, 클린에너지(ICLN) +3.04%, 마리화나(MJ) +1.98%로 테마 ETF 강세. [ETFdb] 유가 브렌트 99.46달러 근접에 에너지 커버드콜 ETF ‘NDIV’ YTD +40.8%로 카테고리 평균(17.4%) 2배 이상 상회. [Investopedia] 2026년 8월까지 美 신규 ETF 1,000개 돌파(YoY +52%), AUM 16.4조달러 도달했으나 8월 한달 신규 134개 중 25%가 레버리지/인버스 상품.
2. 주요 테마 / 트렌드
AI 인프라 투자 사이클의 지속 (전력·데이터센터·반도체)
OpenAI-Firmus 말레이시아 데이터센터 계약(7), AMD 데이터센터 매출 2배 전망(9), ChatGPT MAU 최고치 경신(6)이 공통적으로 AI 수요 확대가 GPU를 넘어 전력·CPU·데이터센터 부지 확보 경쟁으로 확산되고 있음을 보여줌. Google의 Iowa 원전 재가동 대출(10), Amazon·Qualcomm 커스텀칩 협력(10)도 같은 맥락. 다만 AMD 사례처럼 HBM·첨단 패키징 등 공급망이 여전히 병목으로 남아 있어, “수요보다 공급 실행력”이 실적의 관건으로 반복 언급됨.
중국의 기술 자립 가속
화웨이의 DUV 노광장비 국산화 지원(1)과 포니.ai의 글로벌 로보택시 확장(2)은 미국 규제·경쟁 압박 속에서도 중국 기업들이 반도체 장비와 자율주행 등 첨단 산업에서 자체 생태계를 빠르게 구축하고 있음을 시사. Xiaomi·Huawei가 Apple보다 먼저 폴더블폰을 출시한 사례(10)도 유사한 흐름.
AI 기업 거버넌스·리스크 이슈 부각
Anthropic의 토큰 탈취 피해와 구독제 집단소송(10), OpenAI의 나비에-스토크스 해법 주장 논란(10), Cisco·OpenAI·Anthropic의 AI 사이버공격 공동경고(10)가 한 다이제스트에 몰려, AI 산업의 외형 성장과 별개로 보안·신뢰·소비자 보호 이슈가 동시에 부상하고 있음을 보여줌.
패시브 자금 흐름과 지수 편입 이벤트
SpaceX의 NASDAQ100 비중 확대 기대(4)는 보호예수 해제라는 기술적 이벤트가 대규모 패시브 자금(약 155억달러 추정)을 단기간에 유출입시킬 수 있음을 보여주는 사례이며, ETF Daily의 신규 ETF 1,000개 돌파 및 레버리지/인버스 비중 확대(11)와 함께 ETF 시장의 구조적 팽창과 자금 쏠림 리스크를 동시에 시사.
지정학·매크로 불확실성
캐나다 카니 총리의 대미 강경론 지지율 급등(8)과 美 NFIB 중소기업 낙관지수 하락(5)은 관세·정책 불확실성이 기업 심리와 정치 지형 양쪽에 계속 부담을 주고 있음을 보여줌. ETF Daily의 유가 100달러 근접 이슈(11)도 지정학 리스크發 인플레이션 우려와 맞닿아 있음.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| SpaceX 보호예수 추가 해제 물량 | 10월 말·11월 중순 총 23억주 이상 추가 유통, 잠재 매도 압력 | 4 |
| AI 공급망 병목 | HBM·첨단 패키징·웨이퍼 공급 제약이 AMD 등 실적의 핵심 변수 | 9 |
| 美 중소기업 심리 위축 | NFIB 지수 전월·예상치 모두 하회, 비용·금리 부담 지속 | 5 |
| 유가 100달러 근접 | 브렌트유 99.46달러, 인플레이션·금리인상 경계감 재부각 | 11 |
| ETF 시장 레버리지/인버스 확산 | 8월 신규 ETF 중 25%가 고위험 파생상품, 구조적 복잡성 확대 | 11 |
| AI 기업 보안·거버넌스 리스크 | Anthropic 토큰탈취, AI발 사이버공격 확산 공동경고 | 10 |
| 로보택시 사업 적자 지속 | 포니.ai 등 선행투자 부담이 단기 리레이팅 제약 | 2 |
기회 요인
| 기회 | 내용 | 관련 ETF/자산 |
|---|---|---|
| 에너지 커버드콜 인컴 전략 | 유가 급등기 기초자산 상승+옵션 프리미엄 동시 확보, YTD +40.8% | NDIV |
| 원자력·클린에너지 테마 | 일일 수익률 +3%대 강세, AI 전력수요 연계 구조적 수혜 | URA, ICLN |
| AI 데이터센터·전력 인프라 | OpenAI-Firmus 계약 등 아태 지역 투자 확대, 차세대 GPU 수요 연결 | Firmus/Vera Rubin 밸류체인 |
| 서버 CPU·추론 반도체 | 에이전트 AI 확산으로 GPU 외 CPU 수요 급증, 2030년 시장 2,200억달러+ 전망 | AMD 등 |
| NASDAQ100 리밸런싱 수급 | SpaceX 비중 확대시 패시브 자금 약 155억달러 순매수 추정 | QQQ 등 NASDAQ100 추종 상품 |
| 중국 로보택시·자율주행 | 해외(Uber 협업) 확장, 손익분기점 달성 지역 확대 | PONY.US |
| 반도체·지수 중장기 투자 | 주도주 장세 부재 국면에서 대안으로 제시된 전략 | 반도체 및 지수 ETF |
주요 기관 경고/분석 핵심 메시지
- 하나증권 퀀트(이경수): 현재는 코스피 전체 이익이 고르게 개선되는 국면이라 주도주 장세의 전제(희소성)가 성립하지 않으며, 개인 수급 부재와 낮은 선행 PER을 근거로 순환매·트레이딩 장세 가능성이 높다고 판단.
- 하나증권 중국기업분석(송예지): 포니.ai의 중장기 성장 여력은 유효하나, 로보택시 확장에 따른 선행투자 부담과 전사 적자 지속이 단기 주가 리레이팅을 제한한다고 평가.
- JPMorgan: SpaceX의 NASDAQ100 비중이 2.25%까지 상승할 경우 약 155억달러의 패시브 자금 순매수가 발생할 것으로 추정, 다만 이후 보호예수 추가 해제가 매도 압력으로 작용할 수 있음을 경고.
- AMD(Citi Global TMT Conference): 2027년 실적의 핵심 변수는 수요가 아니라 MI450·서버 CPU 공급 실행력이며, HBM·첨단 패키징 등 공급망은 여전히 타이트하다고 진단.
- ETFdb: 유가 급등기에는 에너지 커버드콜형 ETF(NDIV)가 인컴과 기초자산 상승을 동시에 취할 수 있는 핵심 헤지 수단이 될 수 있다고 평가.
- Investopedia/FactSet: ETF 시장의 양적 팽창 속에 레버리지·인버스·단일종목 상품 비중이 급증하고 있어, 신규 상장 펀드 선택 시 구조적 복잡성과 유동성을 면밀히 점검한 보수적 접근이 필요하다고 제언.
4. 기타 메모
- 확인 필요: 화웨이 지원 DUV 장비(위량성)가 실제 상업 양산에 투입되는 시점과 첨단 AI칩 생산까지 확장 가능한지 여부.
- 확인 필요: SpaceX 9월 NASDAQ100 리밸런싱 확정 비중 및 실제 패시브 자금 유입 규모(JPMorgan 추정치와의 괴리 여부).
- 특이점: 07:57에 연속 게시된 사진 2건(21492, 21491) 중 21492는 별도 텍스트 없이 이미지만 첨부되어 있어, 21491(Global ETF Daily 본문)의 도입부 이미지이거나 누락된 설명일 가능성 — 원본 텔레그램에서 맥락 재확인 필요.
- 특이점: 하나 글로벌 기업분석 데일리(10)에 22건의 개별 뉴스가 한 메시지로 압축되어 있어, AI 산업 전반(빅테크·우주·로보틱스·금융)에 걸친 이슈 밀도가 매우 높은 하루였음을 시사.
- 다음 체크포인트: (1) 9/9 Apple 폴더블 아이폰 공식 공개 내용 및 초기 시장 반응, (2) SpaceX NASDAQ100 리밸런싱 확정 결과, (3) AMD MI450 3분기 말 초기 출하 진행 상황, (4) 브렌트유 100달러 돌파 여부 및 에너지 ETF 자금 흐름, (5) 하나증권 퀀트팀의 ‘실적주 트레이딩’ 전략 후속 종목 제시 여부.