GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-07 18:09 ~ 2026-09-08 11:09)
메시지 수: 18
1. 핵심 뉴스 요약
-
📊 [Total ETF] 매크로의 시간: Debasement Trade와 포트폴리오 중심 조정 — 인플레 고착화·재정 부담·AI 유동성 소진 우려가 겹치며 집중형→분산형 포트폴리오 전환을 제언. AI&Tech, 인프라, 금·금광, 롱/숏, 대형은행, 메디컬·바이오, K포트 등 7개 ETF 아이디어 제시.
-
🔒 美 대중 반도체 수출규제 ‘구멍’…동남아 데이터센터로 우회 — NYT 탐사보도. 인스퍼가 미국 내 자회사 및 동남아 데이터센터를 통해 대중 반도체 수출규제를 우회, 알리바바·바이트댄스가 원격접속으로 활용한 정황 확인.
-
📱 애플 ‘접는 아이폰’ 생산 차질 — 품질(평탄도·힌지) 문제로 9일 출시에도 초기 물량은 하루 수백 대 수준에 그칠 전망. 연간 800만~1000만대 목표 달성은 사실상 불가능.
-
🗳️ [글로벌ETF] N번째 중간선거: 반복되는 계절성 — 중간선거 해 9월 변동성 확대 후 진정되면 증시 상승 경향(VIX 하향돌파 후 60일간 S&P500 +4.1%, 승률 77%). 재정건전성 부담 속 퀄리티·현금흐름 팩터(COWZ), 소프트웨어(IGV), 사이버보안(CIBR), 정유(CRAK) ETF 제시.
-
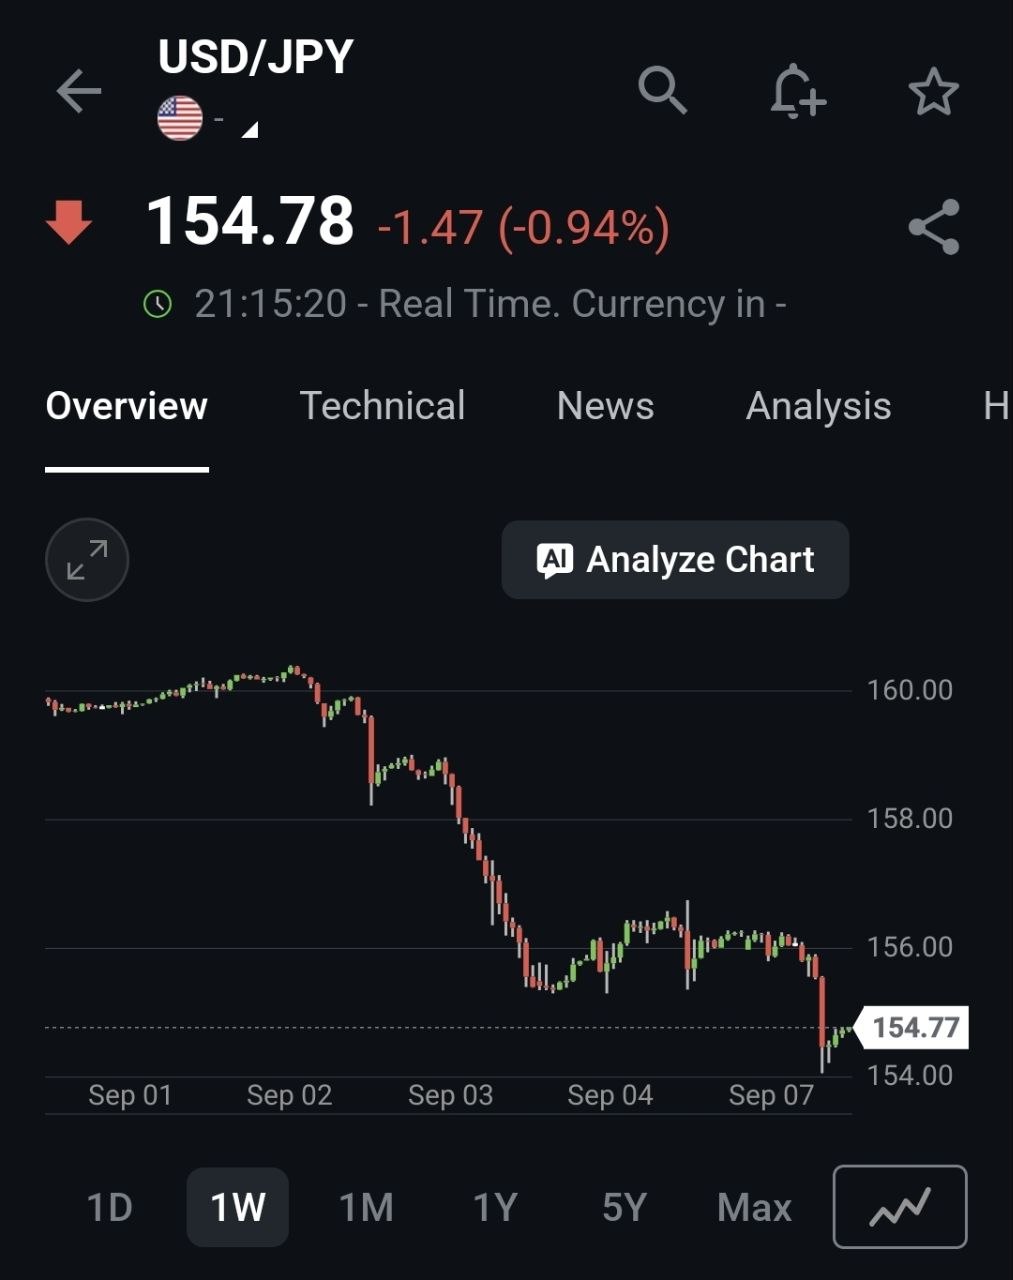
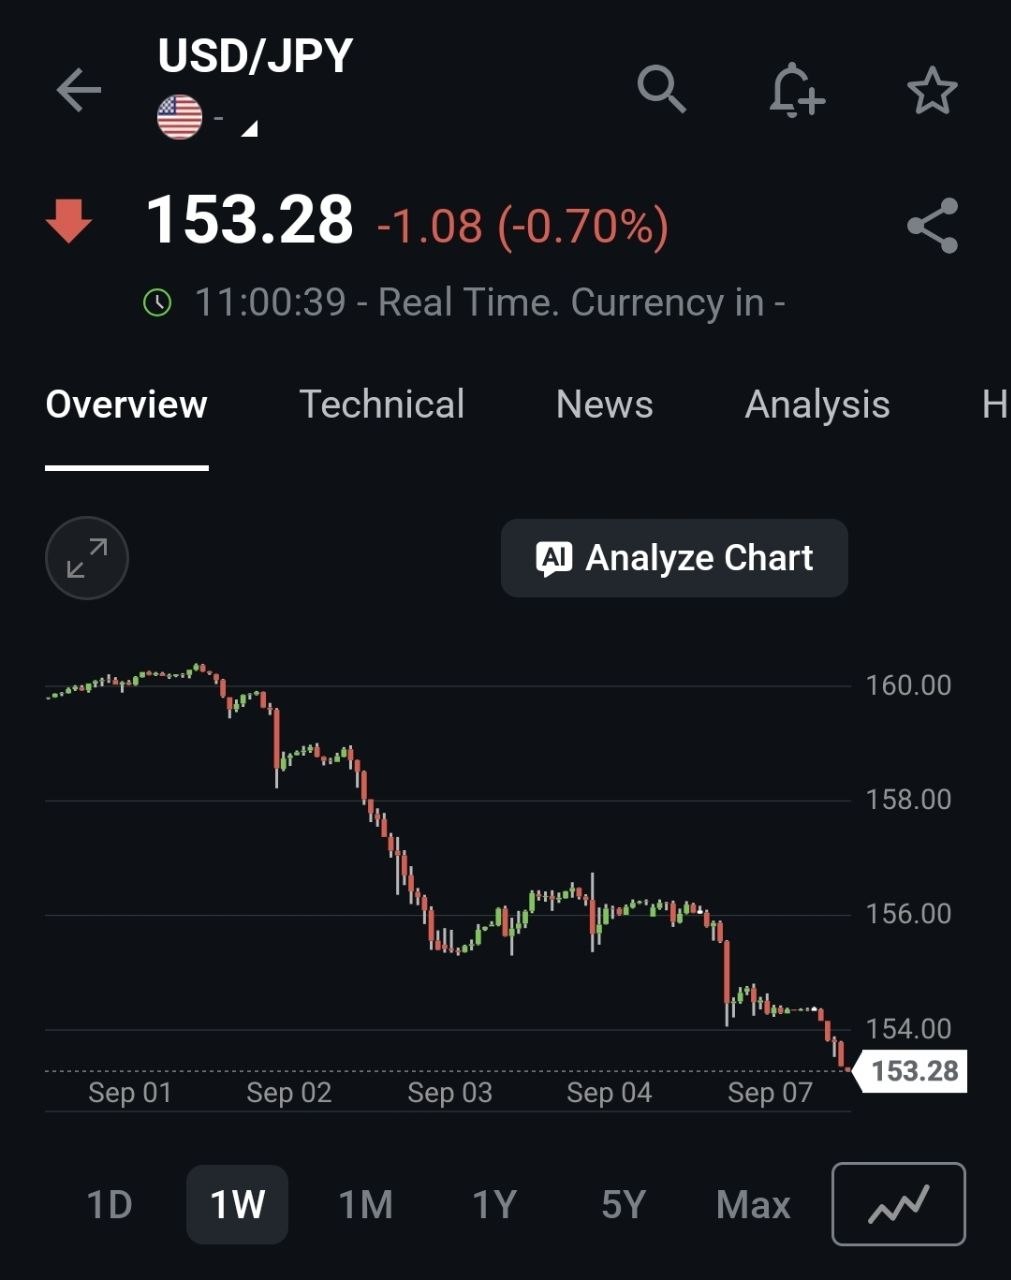
💱 엔달러 환율 155엔 하향 돌파 후 154엔대 반등
-
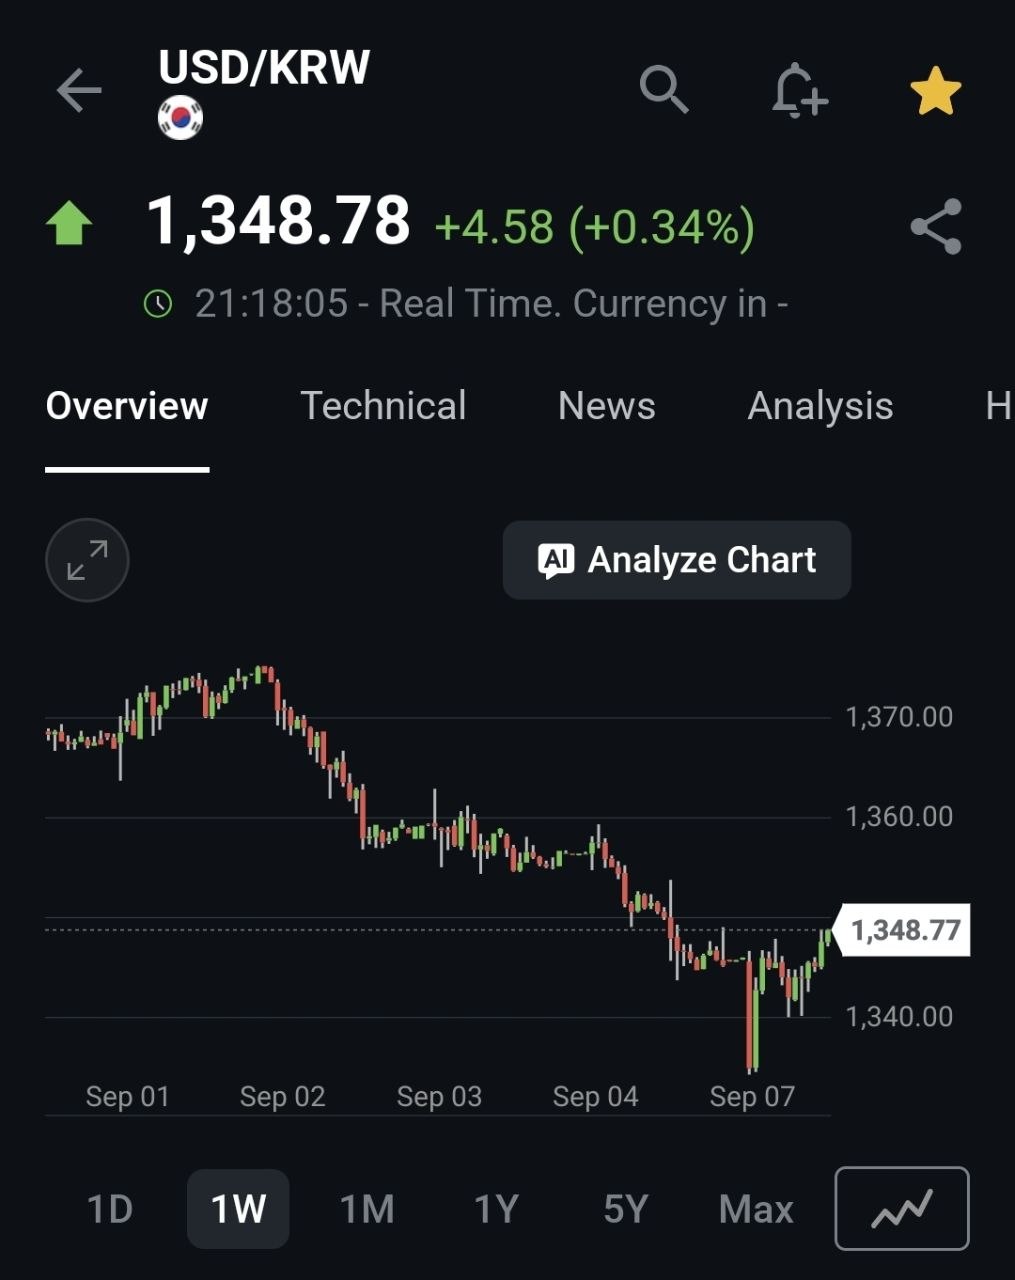
💱 원달러 환율 1,335원대→1,348원대 반등
-
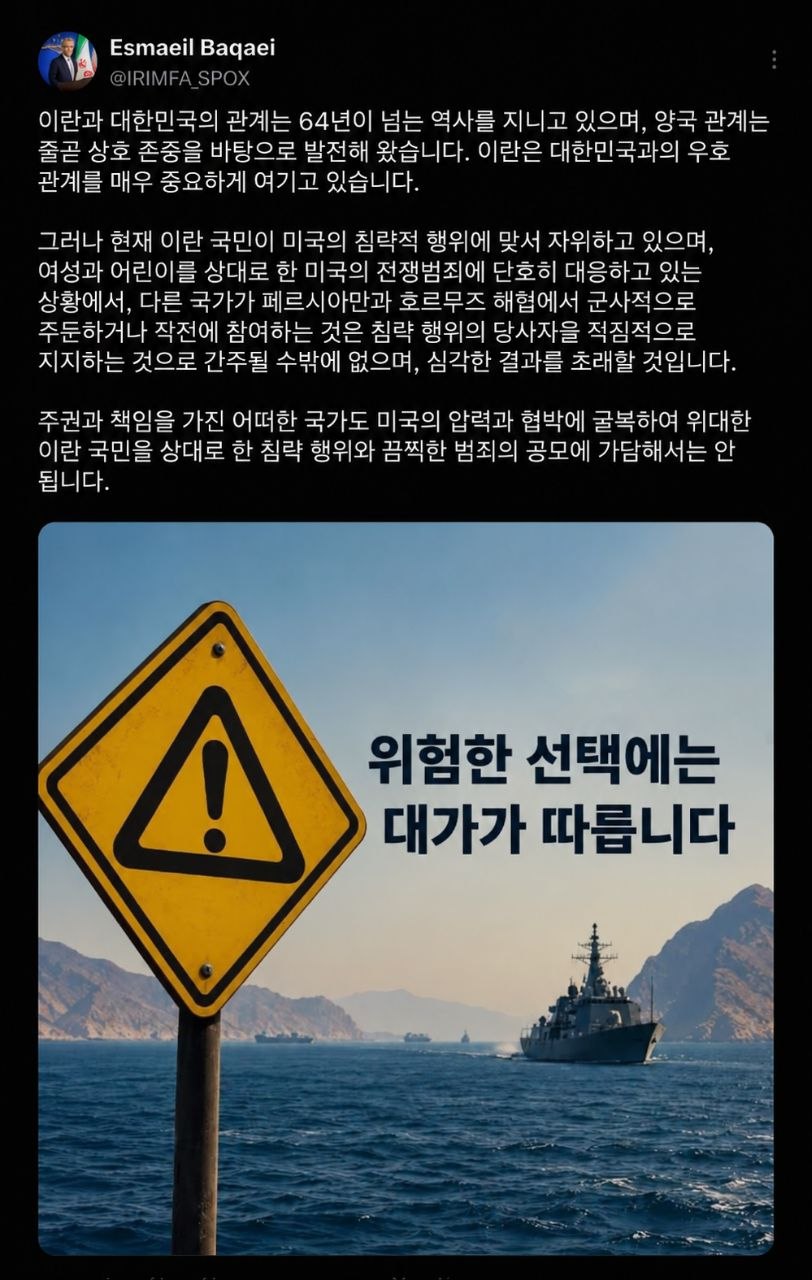
🌍 이란, 한글로 한국 겨냥 — “호르무즈 군사개입시 심각한 결과” — 이란 외무부 대변인이 이례적으로 한글 SNS 메시지를 통해 한국의 호르무즈 파병 참여를 견제, 미국 압박에 굴복하지 말라는 신호.
-
🌍 이란 외무부 대변인의 한글 입장문 원문
-
💴 엔저 넘어 재정까지 손대는 베선트…불만 커지는 日 — 베선트 미 재무장관이 일본에 리플레 정책(재정지출+금융완화) 중단을 공개 압박, 일본 경제주권 침해 논란 확산. 일본은 미 국채 최대 보유국(6월 기준 1조1,167억달러).
-
🤖 AI 트래픽 점유율: ChatGPT 53% 1위 유지, Gemini 26%, Claude 9%
-
📰 [하나 글로벌 기업분석 데일리] 9/8 종합 뉴스 다이제스트 — 시애틀타임스·뉴스데이의 OpenAI·MS 저작권 소송, 애플 폴더블폰 및 AirPods/HomePod 공개 임박, 메모리 가격 급등에 따른 스마트폰 가격 인상 압력, ByteDance 월드모델 개발, Amazon 화물기 마이애미 사고(5명 사망), 화웨이·샤오미 초고가 스마트폰 경쟁, Uber 첫 유로화 채권 발행, Audi 보급형 전기차 A2 E-tron, 인도 최초 토큰화 채권, OpenAI 수석과학자의 AI 개발속도 경고, 유럽 통신사 위성-모바일 합작 논의, Go 택시앱 요금인상에도 견조한 이용량, Preferred Networks AI칩 IPO 추진, AI 개발 노화 개선 치료제 등 14건 압축 요약.
-
⚡ [IREN] “AI 컴퓨팅 공급, 수요 따라잡기 어려울 수 있어” — IREN 공동창업자가 AI 컴퓨팅 수요 증가 속도가 공급 확대를 상회하는 구조적 특성을 지적, 데이터센터 과잉공급 가능성은 낮다고 평가. IREN은 향후 1년간 데이터센터에 최대 300억달러 투자 계획이며, 골드만삭스는 2030년까지 美 데이터센터 용량이 현재의 약 3배로 성장할 것으로 전망.
-
⚡ [Caterpillar] 전력·에너지 수요 증가로 백로그 720억달러(+92% YoY) — 발전설비·가스엔진 수요 급증으로 전통 건설장비주에서 데이터센터·발전 관련 사업 비중 확대. 10MW급 가스엔진 생산 재개, 약 1.5GW 추가 생산능력 확보 계획.
-
⚡ 데이터센터 전력 부족 심화, 운영사·전력공급자 협상력 강화 — AI 서버 임대 시장의 협상력이 대형 클라우드 업체에서 데이터센터·전력·발전설비 공급자로 이동. 엔비디아·AMD의 최대 15년 신용보강 금융지원 논의, 전력 요금 고객별 최대 4배 차이, 1GW 데이터센터 건설비 최근 수년간 2배 이상 상승. 대안으로 소형·분산형 추론 데이터센터 확대 언급.
-
📈 [하나 Global ETF Daily 9/8] — 트럼프 행정부 MFN 약가 합의 확대(총 26개 제약사, 美 오리지널 브랜드 시장의 89% 커버)로 헬스케어 ETF(IHF는 완만한 긍정 영향, PPH는 단기 타격 제한적) 영향 분석. 유럽 ETF 주간 동향: 주식형 순유입 85.1억 유로 주도, 헬스케어·금융 섹터 자금 유입, 금 ETP 6.2억 유로 유입, iShares·Vanguard 상위 운용사 유지.
-
🏦 [9월 자산배분의 창] 미국 경제, 견조함 뒤에 높아지는 비용 — 주택·소비는 버티고 있으나 AI 투자 집행 과정에서 전력·인허가 등 병목 비용 증가, 장기금리 부담(텀프리미엄·실질금리 상승) 확대. 위험자산 급격한 축소는 불필요하나 실적 뒷받침 섹터 중심 선별과 금 등 대체자산 분산 확대를 제언.
-
💱 엔달러 환율, 달러 대비 153엔대까지 추가 강세
-
🤝 Anthropic, 60억달러 규모 Decart AI 인수 철회 — 실사까지 진행했으나 IPO를 앞둔 재무구조 관리 및 핵심 컴퓨팅 투자 집중을 위해 인수 포기. 다른 형태의 협업은 추진할 전망.
2. 주요 테마 / 트렌드
AI 데이터센터·전력 병목 (가장 반복적인 테마)
IREN(12), Caterpillar(13), 데이터센터 전력부족 심층기사(14), 자산배분의 창(16)까지 4건이 공통적으로 “AI 컴퓨팅 수요가 공급을 구조적으로 초과”하는 상황을 다룸. 병목의 중심이 GPU·HBM에서 전력·인허가·건설로 이동했고, 협상력이 클라우드 업체에서 데이터센터·전력 공급자로 넘어가는 구도가 확인됨. Anthropic의 Decart 인수 철회(18)도 컴퓨팅 비용 관리라는 같은 맥락에서 해석 가능.
매크로 유동성·재정 부담과 금리 경로
Total ETF 매크로 리포트(1)와 자산배분의 창(16)이 공통적으로 인플레 고착화, 재정적자·회사채 발행 증가에 따른 장기금리 상방 압력을 지적. 중간선거 계절성 리포트(4)는 9월 변동성 확대 후 안정 국면 진입 가능성을 역사적 통계로 뒷받침하며, 퀄리티·현금흐름 팩터 선호를 공통적으로 제안.
지정학 리스크 확대
이란의 이례적 한글 대한국 메시지(7·8)와 반도체 수출규제 우회 보도(2)는 미·중·중동을 잇는 지정학 긴장이 다각도로 고조되고 있음을 시사. 베선트의 일본 재정정책 압박(9)도 동맹국 간 정책 마찰 사례로 같은 흐름에 위치.
폴더블폰·프리미엄 스마트폰 경쟁 심화
애플 아이폰 울트라 생산 차질(3, 11)과 화웨이·샤오미의 초고가 대응 제품 출시(11)가 겹치며, 폴더블 시장에서 애플의 초기 안착 여부가 관전 포인트로 부각. 메모리 가격 급등(11)이 전반적 스마트폰 가격 인상 압력으로 연결되는 점도 주목.
ETF/자금흐름 시그널
유럽 ETF 주간 동향(15)에서 주식형 중심 자금 유입과 금·투자적격채권으로의 방어적 포지셔닝이 동시에 나타나는 점이 자산배분의 창(16)이 제시한 “위험자산 유지 + 금 비중확대”라는 결론과 정합적.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| 장기금리 상방 압력 | 재정적자·회사채 발행 증가로 텀프리미엄·실질금리 상승 | 1, 16 |
| AI 데이터센터 건설비·전력비 급등 | 1GW 데이터센터 건설비 수년간 2배 이상 상승, 전력요금 최대 4배 차이 | 14 |
| 지정학 긴장 고조 | 이란-한국 호르무즈 파병 압박, 반도체 수출규제 우회 이슈 | 2, 7, 8 |
| 동맹국 정책 마찰 | 美 재무장관의 일본 재정·통화정책 개입 논란 | 9 |
| 애플 폴더블 생산 차질 | 초기 물량 부족으로 삼성 대비 시장 안착 리스크 | 3, 11 |
| 중간선거 시즌 변동성 | 9월 이후 정점 형성 가능성(과거 반복 패턴) | 4 |
기회 요인
| 기회 | 내용 | 관련 ETF/자산 |
|---|---|---|
| 퀄리티·현금흐름 팩터 | 금리 상승기 상대적 초과수익 이력 | COWZ |
| 소프트웨어 AI 효율화 | 판관비 절감 효과, 2분기 실적서 AI 수혜 확인 | IGV |
| 사이버보안 | 오픈모델 확산에 따른 구조적 수요 증가 | CIBR |
| 정유·정제마진 | 지정학 리스크발 병목으로 밸류에이션 재평가 구간 | CRAK |
| 전력·발전설비 인프라 | 데이터센터 전력 수요 급증 수혜, 백로그 92% 증가 | Caterpillar 등 |
| 금·귀금속 | 달러가치 헤지, 장기금리 부담 국면의 상대적 수혜자산 | 금·금광 ETF |
| 헬스케어 대형 프로바이더 | MFN 약가 정책 불확실성 해소 국면의 선별적 수혜 | IHF |
| 유럽 방어적 포지셔닝 | 금·투자적격 국채로 자금 유입 지속 | 유럽 상장 ETF |
주요 기관 경고/분석 핵심 메시지
- 하나 Global ETF(박승진): 유동성 환경 변화 가능성과 AI 성장 스토리의 무게중심 분리를 근거로, 집중형에서 분산형 포트폴리오로의 전환을 권고.
- 하나 자산배분(이영주): AI 투자 사이클 자체는 훼손되지 않았으나, 전력·인허가 등 실물 병목이 “실제 수요와 투기성 프로젝트를 가려내는 자연스러운 조정 과정”이라 평가. 위험자산 비중의 급격한 축소보다는 실적 뒷받침 섹터 선별과 금 비중확대를 권고.
- IREN 공동창업자: AI 컴퓨팅은 공급이 늘수록 새로운 수요(에이전트·활용처)를 창출하는 구조이므로 과잉공급 가능성은 낮고, 공급 부족이 장기화될 것.
- OpenAI 수석과학자: AI 발전 속도가 인간의 통제 범위를 벗어날 위험을 경고하며 자발적 개발속도 조절 필요성 제기.
- 엔비디아 경영진(에퀴닉스 행사): 현재 AI 공급망의 가장 해결하기 어려운 병목은 GPU가 아닌 전력 접근성이라고 명시.
4. 기타 메모
- 확인 필요: 애플 ‘아이폰 울트라’ 9/9 공식 발표 이후 실제 초기 물량·가격 정책, 폴더블 시장 내 삼성 대비 포지셔닝 변화.
- 확인 필요: 이란의 한글 대한국 메시지 이후 한국 정부의 호르무즈 파병 관련 실제 대응 및 후속 외교 마찰 여부.
- 특이점: Anthropic의 Decart 인수 철회(약 60억달러 규모)는 최근 대형 AI 기업들의 M&A 신중 기조와 IPO 전 재무구조 관리 우선순위를 보여주는 사례로, 향후 유사 사례(협업 형태 전환) 지속 관찰 필요.
- 특이점: 데이터센터 임대 계약에서 엔비디아·AMD가 최대 15년 신용보강 경쟁을 벌이는 점은 반도체 업체의 금융화(vendor financing) 심화를 시사 — AI 밸류체인 리스크 평가 시 참고 필요.
- 다음 체크포인트: (1) 9/9 애플 행사 및 폴더블폰 초기 반응, (2) 9월 중간선거 시즌 변동성 정점 여부(VIX 추이), (3) 데이터센터 전력가격·SLA 조건 변화 후속 보도, (4) MFN 약가 합의의 상업보험·신약 확대 여부, (5) 베선트-일본 정책 마찰의 후속 전개(엔화 변동성 연계).