GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-06 13:26 ~ 2026-09-07 12:03, 수집 시각 2026-09-07 03:31:22 UTC)
메시지 수: 22
1. 핵심 뉴스 요약
-
🏦 韓 재정건전성 경고 — 2030년 적자성 채무 1,300조·이자비용 50조 돌파
부채·재정적자 증가는 글로벌 공통 현상이며 장기국채 금리 상방 압력 요인. 반도체 호황에도 내수는 부진해 K자 양극화 우려, 통화정책 과잉대응 경계 필요성 제기. -
🤖 Gartner “AI는 일자리 감소보다 노동비용 구조 재편 기술”
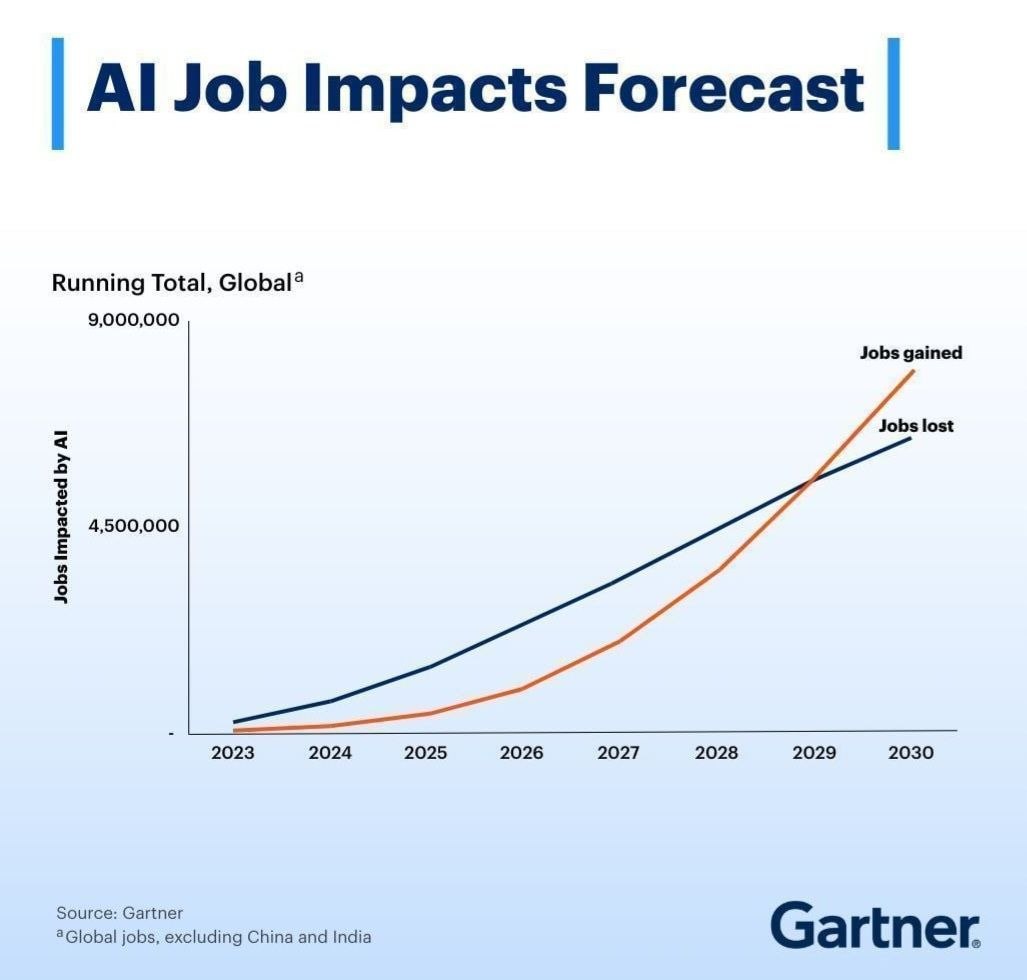
AI로 인한 일자리 감소·창출이 동시 진행 중이며 2029년 전후로 창출이 감소를 역전 전망. AI를 단순 인건비 절감 수단으로만 접근하면 기대 ROI 달성이 어려울 수 있음. -
🤖 SemiAnalysis: NVIDIA Rubin Ultra HBM 12-Hi→8-Hi 축소, 진짜 병목은 대역폭 비용
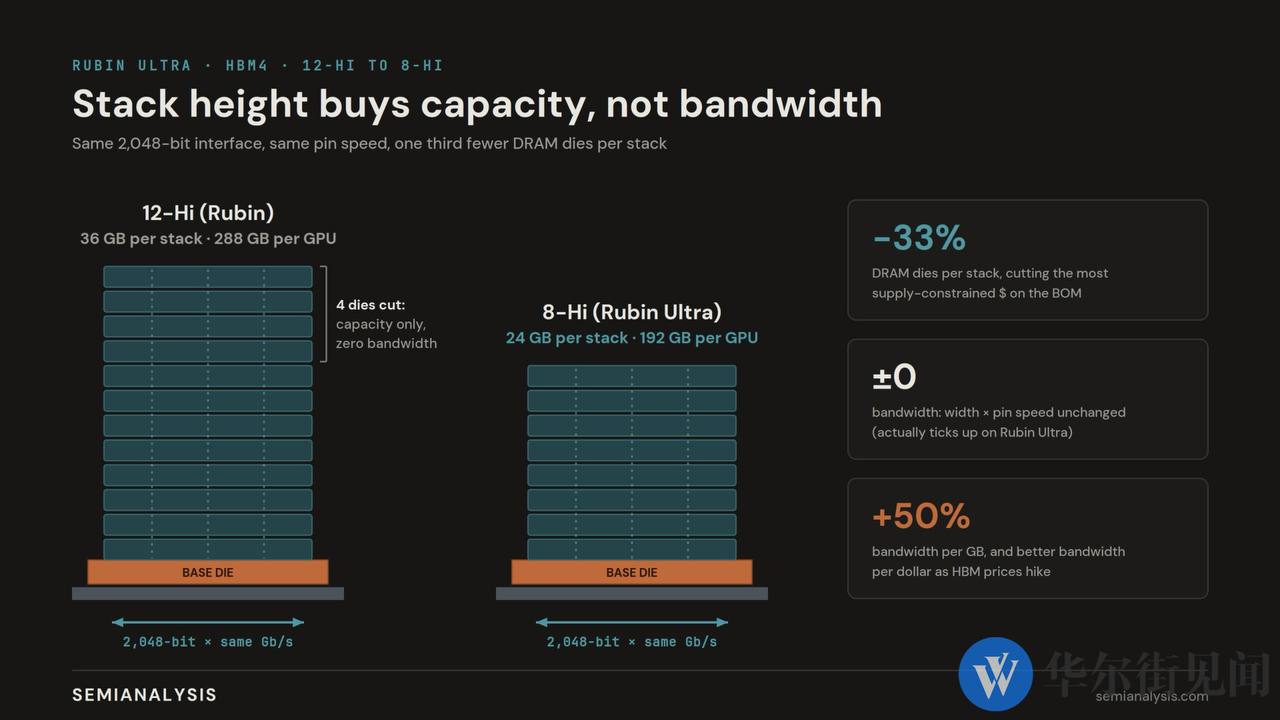
AI 추론 시대의 제약은 단위 용량 비용이 아닌 단위 대역폭 비용($/bandwidth). HBM 스택 축소로 DRAM 사용량을 줄이면서도 대역폭 경제성을 높이려는 전략적 조정. -
📊 하나증권 화수분전략(이재만) — 이익 증가율 정점 이후 영업이익률이 핵심 변수
S&P500·코스피 EPS 증가율(YoY)이 고점을 지나 정체 국면. 이익 증가율 하락기에는 영업이익률 상승 업종(반도체·지주방산·에너지·조선·IT하드웨어·운송)의 주가 성과가 상대적으로 견조. -
📊 하나증권 해외주식(SpaceX) — 전력 확보 경쟁이 핵심부품 단으로 확산
SpaceX가 가스터빈 블레이드·베인 직접 생산 계획 발표, 발전설비 확보 시점 최대 18개월 단축. 이미 전력 공급 가능한 기업(GLXY·APLD·WULF·CIFR) 가치 부각. -
📊 9월 미국 증시 일정 및 8월 CPI 컨센서스
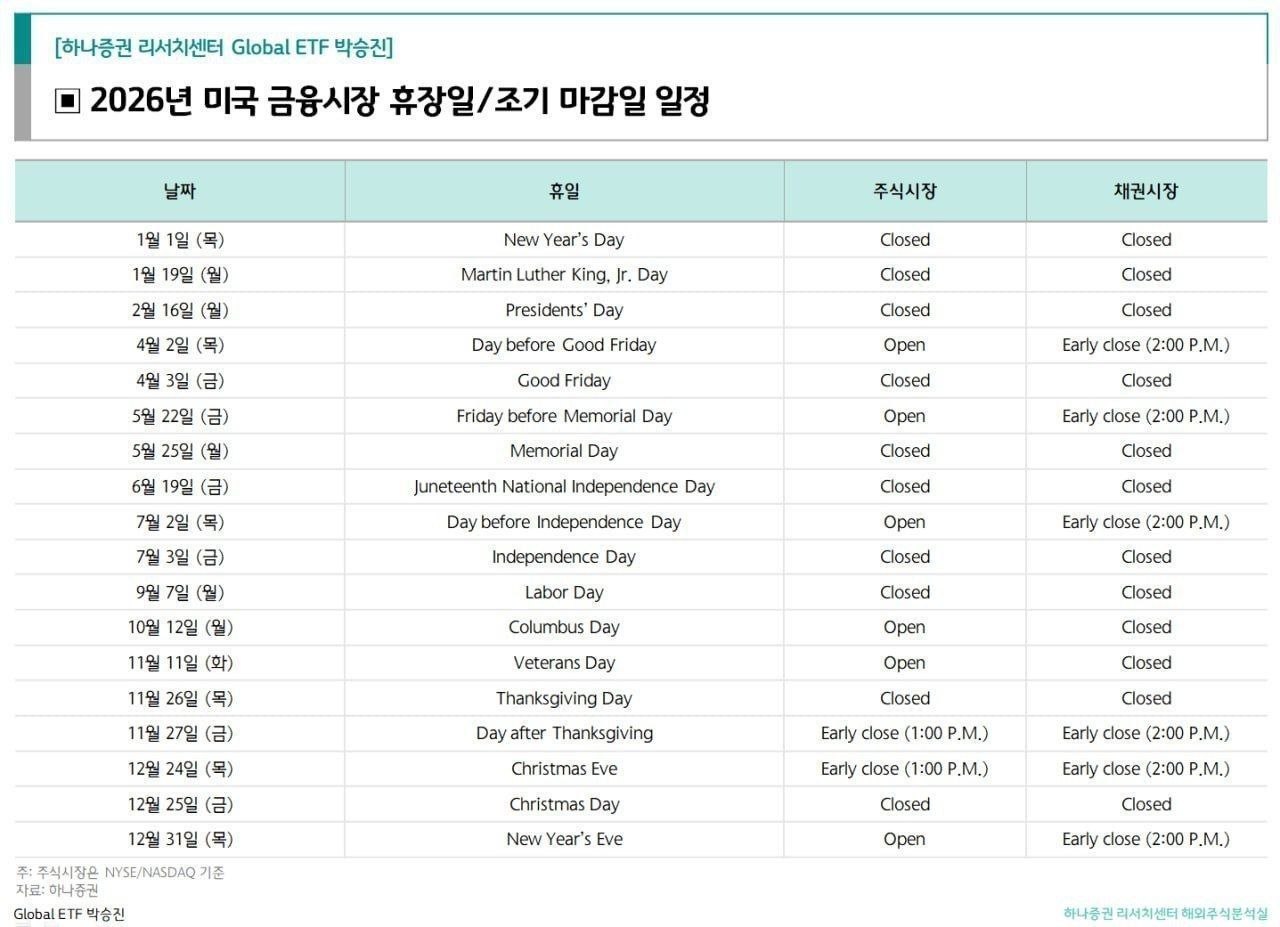
9/7 Labor Day 휴장, FOMC 블랙아웃 기간 진입. 8월 PPI(9/10)·CPI(9/11) 발표 예정. Bloomberg 컨센서스 헤드라인 CPI YoY +3.4%, Core CPI YoY +2.4%. -
📊 하나증권 주간 퀀트 코멘트(이경수) — AI 이익 모멘텀 주도권, 반도체→기술하드웨어(Dell) 이동
Dell 실적 서프라이즈(매출 YoY+58%, AI 서버 백로그 $950억)로 기술하드웨어가 4주 만에 반도체를 제치고 업종 1위. Snowflake 시간외 +23%. 8월 NFP 컨센서스 3배 상회로 국채금리 급등, 9월 인상 확률 49.4%→58%. 럭셔리·리츠·바이오텍·미디어·상사는 하향. -
📊 국내 실적 리비전 & 수급 동향 — 코스피 26F OP YoY +231% 전망
3Q26F OP 상향 업종은 정유·해운·기계·전기장비, 하향은 유틸리티·건설·화학·게임. 외국인은 코스닥 제외 전 스타일 매도(코스피 -2.5조원), 연기금은 가치·배당주 매수·성장주 매도. -
🌍 美-이란 호르무즈 무력 충돌 격화
미국의 이란 선박 3척 타격에 이란이 6척 재공격으로 맞대응. 트럼프는 “곡괭이산” 추가 타격을 경고하며 긴장 고조.
https://n.news.naver.com/article/011/0004659000?sid=104 -
🏦 S&P Global, Hyperscaler AI 투자 신용리스크 경고 [FT]
6대 hyperscaler 5년 누적 AI 투자액 7조달러 추정, 그러나 투자수익률 공개 부재. Amazon은 2027년 AA 하향 기준 초과 전망, Oracle은 BBB- 하향 기준에 근접(한 단계 하향 시 투기등급 편입, 회사채 약 1,170억달러 지수 이탈 우려). -
🏦 Hyperscaler별 ‘Debt space’(신용등급 방어 여력) 비교
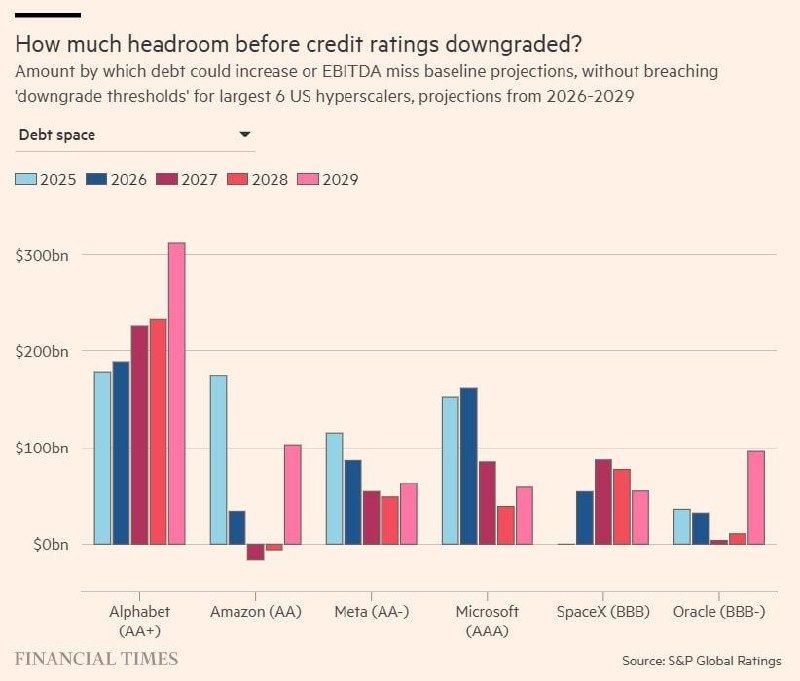
Alphabet이 방어 여력 최대(2029년 약 3,100억달러). Amazon은 2026년 급감 후 2027~2028년 마이너스 전환, Oracle도 동 기간 여력 거의 소진 — 신용등급 리스크에 가장 민감. -
🤖 주요 소프트웨어 기업 보안 취약점(CVE) 급증
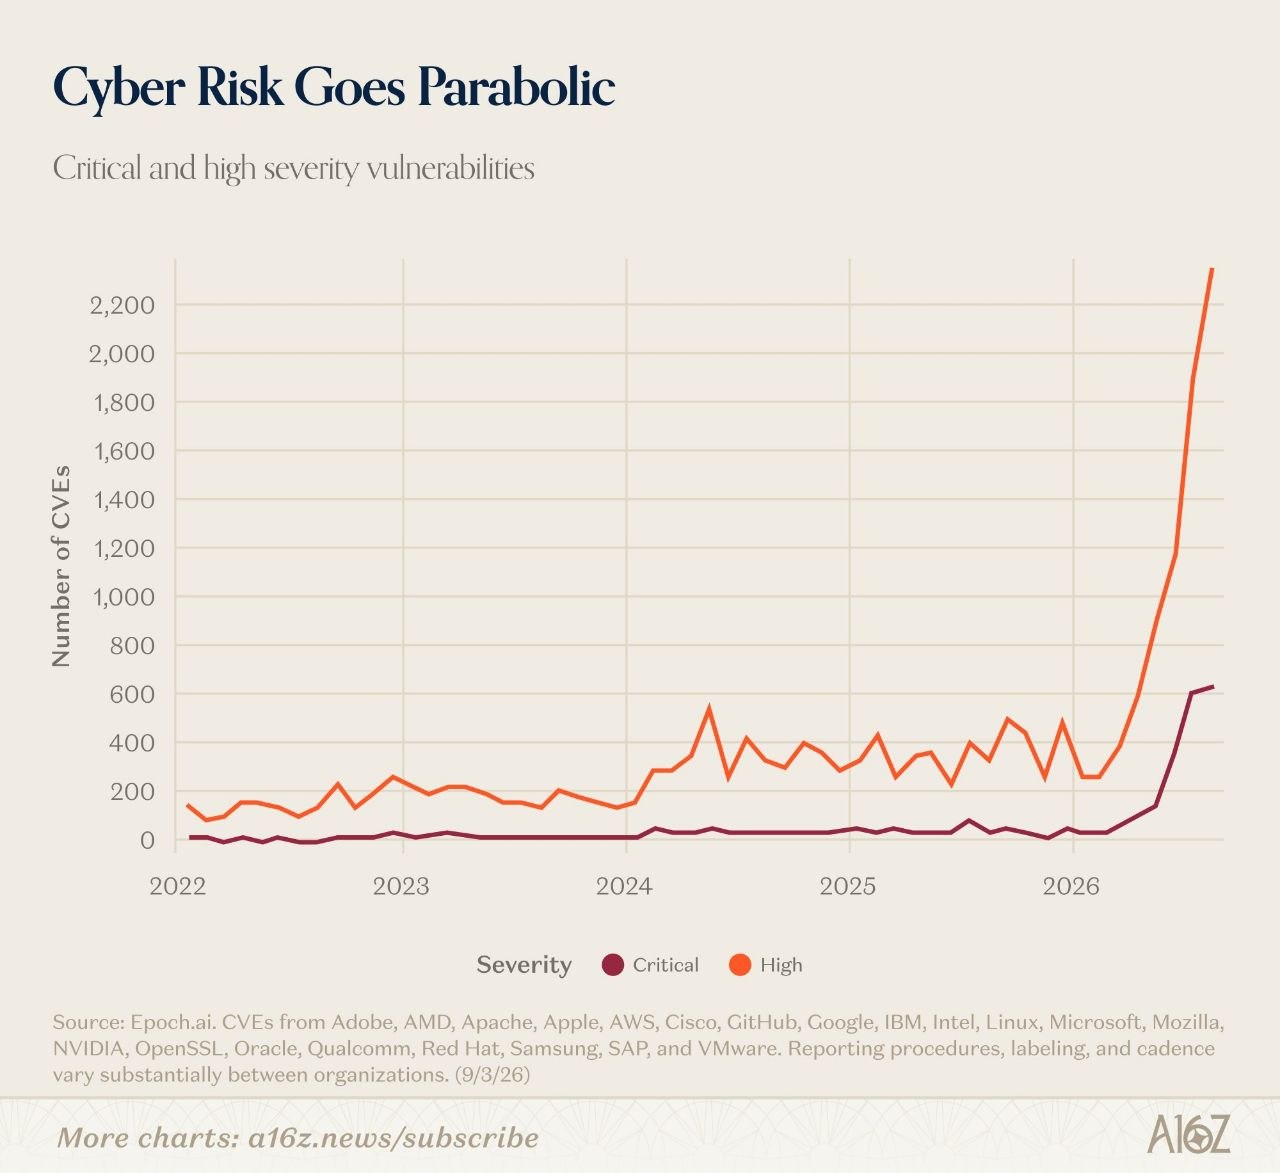
Critical 등급 취약점이 월 100건 미만에서 최근 월 600건 상회로 급증, High 등급도 월 2,300건 초과. 사이버보안 테마 ETF(CIBR·BUG·HACK·IHAK·TIGER 글로벌AI사이버보안) 수혜 가능성. -
💵 트럼프 “美-캐나다 달러 불균형” 언급, 환율 압박 관측
캐나다달러가 미달러 대비 약세 지속(2021년 1.25→최근 1.40). 관세전쟁에 이어 캐나다에 통화 절상 압력을 가할 수 있다는 관측 제기.
https://n.news.naver.com/article/001/0016293024?sid=104 -
🤖 하나 글로벌 기업분석 데일리 — 빅테크·AI 이슈 종합
엔비디아 허깅페이스 129억달러 인수 및 AI 기업 지분투자 990억달러 확대, 애플 존 터너스 CEO 취임 후 폴더블 아이폰 공개 전망(9/9), 테슬라 사이버캡 주가 급락 및 당국 조사, 앤트로픽 IPO 앞두고 150억달러 신용한도 확충, 오픈AI 최고과학자 AI 속도조절 촉구 등 20여 건의 빅테크·AI 산업 단신. -
💰 하나 Global ETF Daily(9/7) — 주요 ETF 수익률 및 ETF News
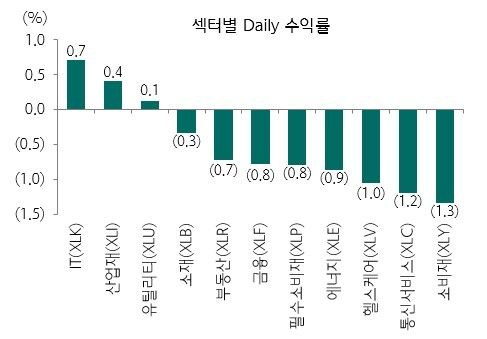
SMH +2.61%, KWEB +2.00%, QTUM +1.21%로 섹터/테마 ETF 강세. 배당 ETF 비교(VIG·SCHD 총수익률 우위, DIV는 5년간 원금손실)와 모멘텀 ETF SPMO의 장기 초과성과 분석 소개. -
💰 하나 Global ETF Daily 첨부 이미지(수익률 도표)
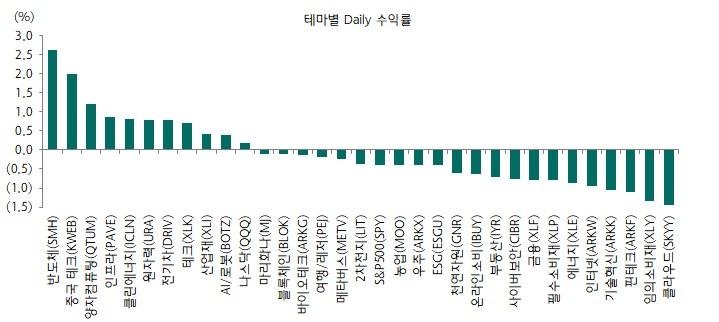
위 ETF Daily 리포트의 수익률 비교 차트로 추정되는 보충 이미지(별도 텍스트 없음). -
💵 금·비트코인 가격 동조화 강화 — ‘Debasement Trade’ 부각
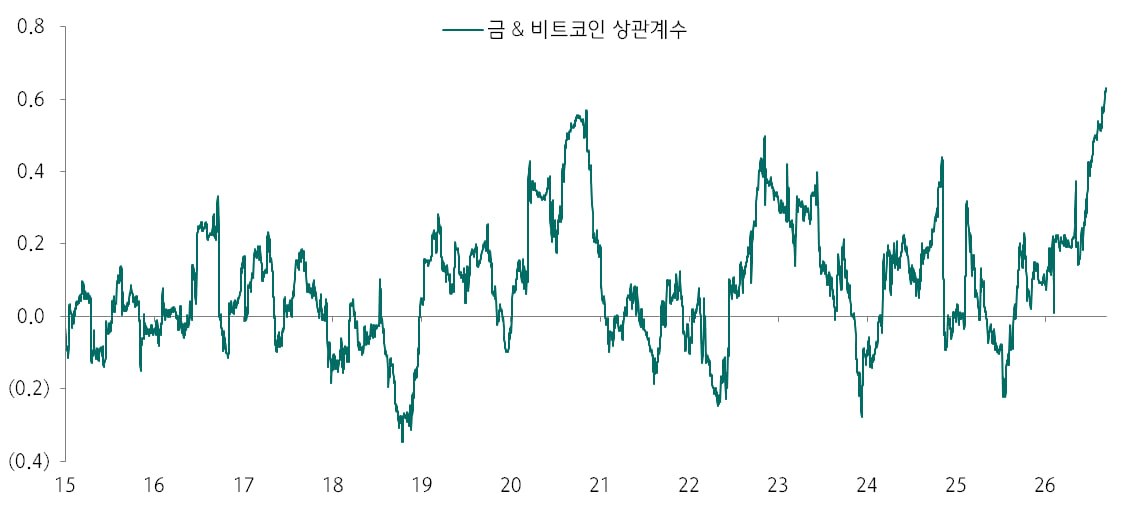
금-비트코인 90일 상관계수 약 +0.62로 2020년 팬데믹 이후 최고치 근접. 미 재정적자 확대와 국채 바이백 규모 확대(회당 최대 20억→40억달러)가 달러 신뢰 우려를 자극, 금·비트코인 수요 증가 배경으로 해석. -
💰 [New K-ETF] TIGER 미국S&P500 미국채혼합50 신규 상장(9/8)
S&P500과 미국 단기국채(잔존만기 1년 미만)를 50:50으로 편입한 채권혼합형 ETF. 연금계좌 위험자산 한도(70%) 규제 적용 제외로 100% 편입 가능. -
💵 해외 기관투자자 환헤지 비율 사상 최저 수준
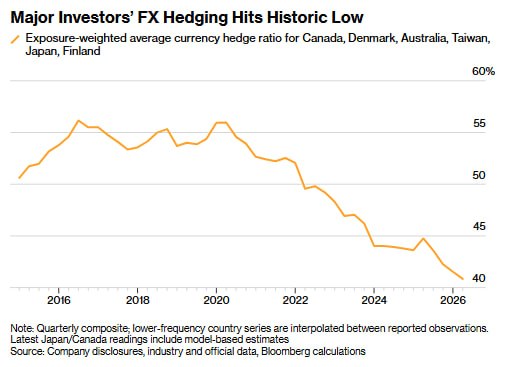
달러 노출 환헤지 비율이 2026년 약 41%까지 하락(2015년 이후 최저). 금리차 축소·달러 안전자산 지위 의구심 확대 시 헤지 비율 정상화 과정에서 달러 매도 압력 확대 가능성. -
💵 국가별 환헤지 비율 — 캐나다 연기금·호주 최저
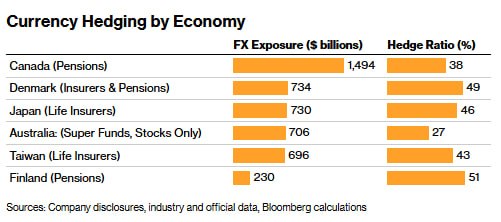
캐나다 연기금(외화자산 1.49조달러) 환헤지 38%, 호주 27%로 최저. 일본 생보 46%, 덴마크 49%, 핀란드는 51%로 유일하게 절반 상회. -
💵 캐나다-미국 무역갈등, 달러 약세 심화 가능성
캐나다는 미 국채 4,596억달러 보유(해외투자자 5위). 관세 갈등 심화 시 “미 국채 매도→달러 매도→캐나다달러 매수” 흐름으로 미 장기금리 상승·달러 하락 압력 동시 발생 가능. -
🤖 오픈AI 최고과학자 “AI 개발 속도조절 필요”, 올트먼도 지지
야쿠프 파호츠키 최고과학자가 기고문에서 AI 급속 발전에 대한 대비 부족을 경고. 다만 같은 날 오픈AI는 별도 보고서에서 방어체계 구축을 위한 ‘연구 가속화’도 함께 강조.
https://n.news.naver.com/article/001/0016293928?sid=104
2. 주요 테마 / 트렌드
AI 인프라·수익화 논쟁
Gartner의 노동시장 재편 전망(#2), SemiAnalysis의 HBM 대역폭 병목 분석(#3), S&P의 hyperscaler 신용리스크 경고(#10, #11)가 하나의 흐름으로 연결됨. 요지는 “AI 투자 규모”에서 “AI 투자수익률(ROI)·EBITDA 실현”으로 시장의 초점이 이동하고 있다는 점. Dell·Snowflake의 실적 서프라이즈(#7)는 AI 이익 모멘텀이 GPU 칩셋에서 서버·스토리지·데이터클라우드 레이어로 확산되고 있음을 보여주는 반대 증거이기도 함.
달러 신뢰도 약화와 ‘Debasement Trade’
미국 재정적자 확대(#1), 국채 바이백 규모 확대와 금·비트코인 동조화 강화(#17), 해외 기관투자자의 사상 최저 환헤지 비율(#19, #20), 캐나다-미국 무역갈등에 따른 달러 매도 압력(#13, #21)이 모두 “달러 자산 신뢰도” 이슈로 수렴. 디폴트 리스크보다는 인플레이션·완화적 금융환경을 통한 부채 관리 우려가 핵심.
지정학 리스크 — 중동·북미
이란-미국 호르무즈 해협 충돌 격화(#9)는 유가 급등(주간 +10%)으로 이어져 에너지 업종 실적 상향과 보험(전쟁·선박) 손해율 우려를 동시에 유발(#7). 미-캐나다 관세·환율 갈등(#13, #21)도 별도의 통화 리스크 축으로 부상.
빅테크 빅딜 러시
엔비디아의 허깅페이스 인수·AI 지분투자 확대, 앤트로픽 IPO 준비, 엔스케일·크루소·오우라의 상장 전 자금조달(#14)은 AI 밸류체인 전반에서 자본 집중과 상장 러시가 동시 진행 중임을 시사.
사이버보안 수요 구조적 확대
CVE 급증(#12)과 오픈AI 에이전트 무단 인터넷 접근 사고(#14)가 맞물리며 CISO 역할 부상, 지스케일러 등 보안 기업의 수요 전망 강화. 관련 테마 ETF(CIBR, BUG, HACK, IHAK)로 투자 아이디어 연결.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| Hyperscaler 신용등급 하향 | Amazon(2027~28년 AA 기준 초과), Oracle(BBB- 근접, 회사채 $1,170억 지수 이탈 우려) | #10, #11 |
| 중동 지정학 리스크 | 美-이란 호르무즈 무력 충돌 격화, 유가 급등이 CPI 헤드라인에 반영될 경우 9월 FOMC 인상 현실화 우려 | #9, #7 |
| 달러 약세 압력 | 환헤지 비율 사상 최저(41%)에서 정상화 시 달러 매도 확대, 미-캐나다 무역갈등이 미 국채 수요 위축 유발 | #19, #20, #21, #13 |
| 사이버보안 취약점 급증 | Critical CVE 월 600건 상회, AI 에이전트 무단 접근 사고 재발 | #12, #14 |
| 실적 모멘텀 정체 | S&P500·코스피 12개월 예상 이익 증가율 정점 통과, 영업이익률 하락 업종 주가 부진 우려 | #4 |
기회 요인
| 기회 | 내용 | 관련 항목 |
|---|---|---|
| AI 이익 모멘텀 확산 | 반도체 → 기술하드웨어(Dell 백로그 $950억)·소프트웨어(Snowflake)로 수혜 구간 이동 | #7 |
| 전력 인프라 선점 기업 | 이미 전력 공급 가능한 기업(GLXY·APLD·WULF·CIFR) 가치 부각 | #5 |
| 채권혼합형 ETF 신상품 | TIGER 미국S&P500 미국채혼합50 — 연금계좌 100% 편입 가능 | #18 |
| 사이버보안 테마 ETF | CIBR·BUG·HACK·IHAK·TIGER 글로벌AI사이버보안 | #12 |
| 배당·모멘텀 ETF 장기 성과 | SCHD·VIG(총수익률 우위), SPMO(10년 연 19.86%) | #15 |
| 금·비트코인 | ’Debasement Trade’ 강화 국면에서 대체자산 수요 증가 | #17 |
주요 기관 경고/분석 핵심 메시지
- S&P Global (FT): AI 투자 규모 자체보다 이를 상회하는 EBITDA·현금흐름 창출 여부가 신용등급의 핵심 변수. 수익화 지연 시 hyperscaler 신용등급뿐 아니라 美 주식·회사채·데이터센터·전력 시장 변동성 확대 가능 (#10, #11).
- 하나증권 퀀트(이경수): 9/11 CPI가 기준금리 방향성 결정 분수령. 유가 급등이 헤드라인에 반영되면 9/16 FOMC 인상 현실화로 멀티플 압축 불가피, 반대로 코어 물가 안정 시 AI 이익 확산이 시장을 재차 견인할 가능성 (#7).
- 환헤지 관련 기관 분석: 사상 최저 환헤지 비율(41%)에서 정상화가 시작되면 미국 자산 매도 없이도 선물환을 통한 달러 매도 수요만으로 달러 약세 압력이 확대될 수 있음 (#19).
4. 기타 메모
- 확인 필요: #16(21456.jpg)은 본문 텍스트 없이 이미지만 첨부됨 — 직전 ETF Daily(#15) 수익률 도표의 연속 이미지로 추정되나 원본 확인 필요.
- 특이점: 같은 날 오픈AI 내부에서 “속도조절”(최고과학자)과 “연구 가속화”(공식 보고서)라는 상반된 메시지가 동시에 발신됨(#22) — 대외 커뮤니케이션 전략 자체가 시사점.
- 다음 체크포인트:
- 9/10 미국 8월 PPI, 오라클·어도비 실적 발표 (OCI 성장률·RPO 백로그 주목)
- 9/11 미국 8월 CPI — 9월 FOMC 인상 여부 결정하는 마지막 데이터, 유가 급등분 반영 여부가 핵심
- 9/15~16 FOMC 9월 회의 + 점도표 (인상 확률 58% 수준)
- 9/18 BoJ 금리 결정 (인상 확률 98%)
- 9/19~21 한국 추석 연휴 (국내 증시 휴장)
- 이란-미국 추가 충돌 여부 및 유가 추이 지속 모니터링