GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-04 14:51 ~ 2026-09-05 10:47)
메시지 수: 15
1. 핵심 뉴스 요약
- 🇰🇷🇺🇸 한미 반도체 관세 협상 — 러트닉 미 상무장관이 선별적 반도체 관세 정책을 예고한 가운데, 한미 양국은 반도체 관세와 3,500억달러 규모 대미 투자 협상을 병행 논의 중. 삼성전자·SK하이닉스의 실제 관세 수준은 향후 대만 등 경쟁국 적용 조건과 연동될 가능성.
- 🇨🇳 [Hana China Weekly] 중국 기업 실적 동향 — 일루바타코어엑스(9903.HK) 컨센서스 하회, Biren Technology(6082.HK) 적자 폭 축소, BYD(1211.HK) 매출·순이익 하회했으나 수익성 개선 지속.
- 💻 [Tech & Stock Weekly] 보안·데이터 인프라 실적 리뷰 — MongoDB, Palo Alto Networks, Snowflake, Broadcom(AVGO) 등 AI 수혜 관련 실적 정리.
- 🏦 9월 FOMC 금리인상 확률 급변동 —
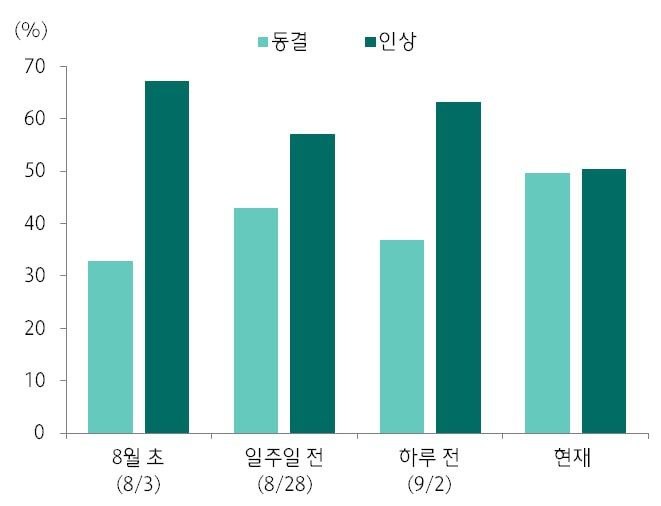 워시 잭슨홀 발언으로 67.2%까지 상승했던 금리인상 확률이 월러 이사 발언 이후 50.4%로 재하락. 8월 고용보고서와 9/11 CPI가 변동성의 다음 변수. FOMC는 9월 15~16일(한국시간 17일 새벽 결과) 예정.
- 🇨🇳🤖 DeepSeek, Huawei Ascend 950DT 16만개 도입 추진 — 내몽골 데이터센터에 역대 최대 규모 Huawei AI칩 클러스터 구축 계획. 추론·운영 용도이며 핵심 학습은 여전히 Nvidia 사용. Alibaba·Tencent·ByteDance 등도 Huawei 칩 확보 나서는 등 중국 AI 반도체 국산화 압력 확대 신호.
- 📊 [JP Morgan] 8월 고용보고서 시나리오별 S&P500 반응 전망 — 비농업 고용자수 구간별 예상 등락률 제시. JPM은 +3.5만~+6.5만명 구간(둔화하되 급랭 아님)을 증시에 가장 우호적인 “골디락스” 결과로 평가.
- 📈 8월 미국 비농업 고용지표 서프라이즈 —
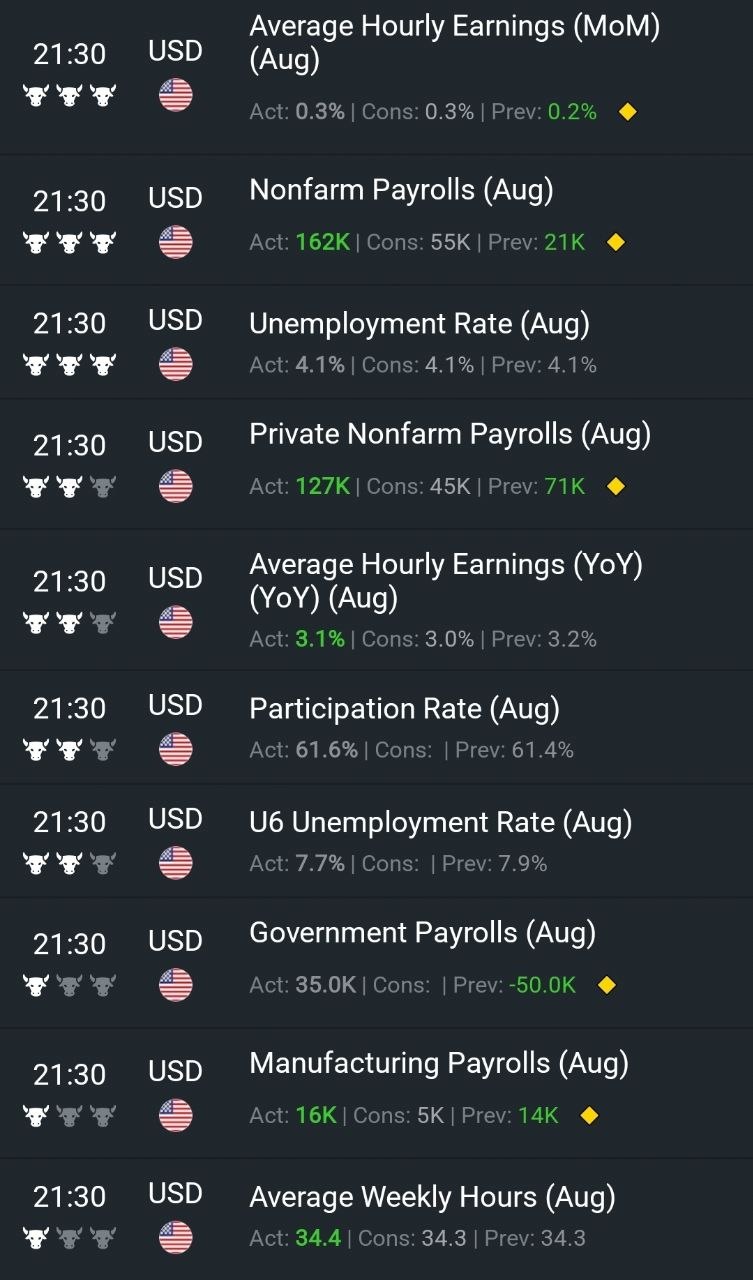
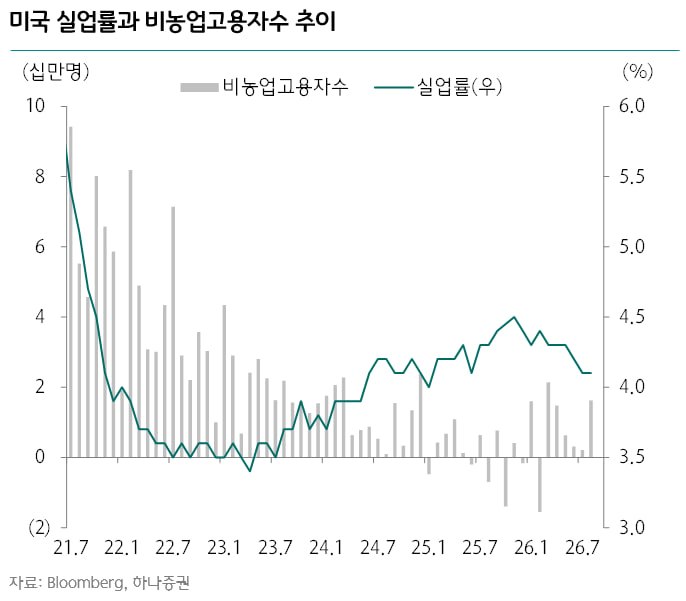 비농업 고용자수 +16.2만명(예상 +5.5만명 큰 폭 상회), 실업률 4.1%(예상 부합), 경제활동참가율 61.6%(상승). 7월 고용도 -2.3만명→+2.1만명으로 상향 수정.
- 💵 미 국채금리 Bear-Flattening —
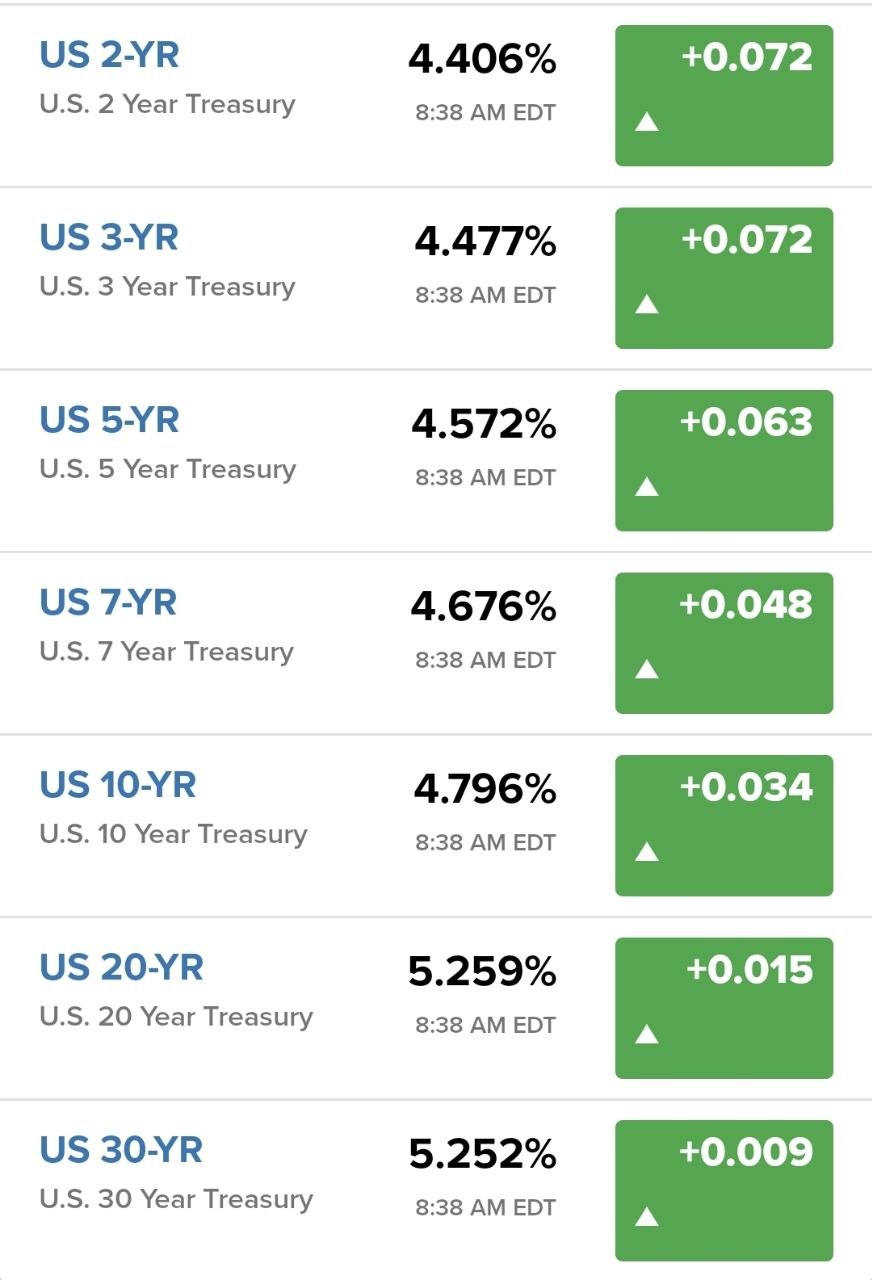 강한 고용지표 발표 후 단기 구간 중심 금리 상승.
- 💰 임금 상승률 안정적 흐름 —
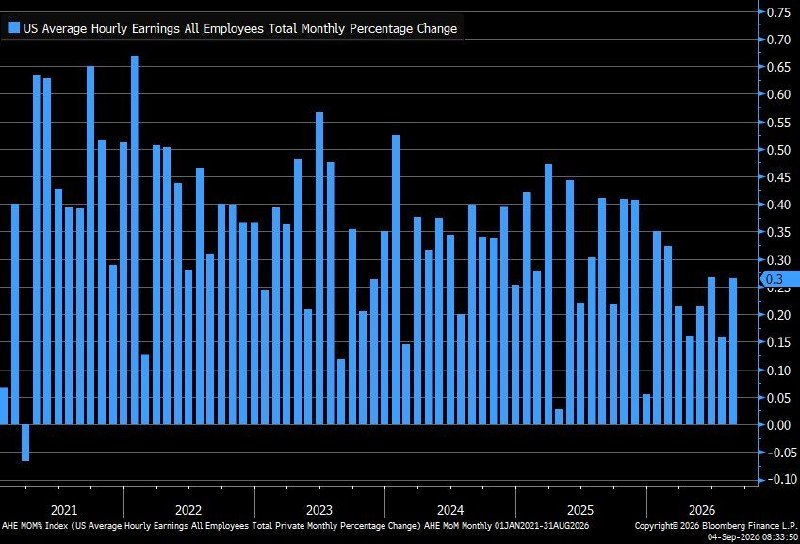 시간당 평균임금 MoM +0.3%(예상 부합), 최근 월간 임금 상승률 +0.2~0.3% 범위에서 안정, 임금발 인플레이션 압력은 제한적.
- 📉 미국 실업률 월별 추이(2025~2026) — 2026년 8월 실업률 4.141%로 연중 낮은 수준 유지.
- 🏭 업종별 8월 고용 증감 — 레저·접객(+6.2만명)이 개선 주도(월드컵 특수 추정), 건설·제조업 동반 증가로 투자 견고함 시사. 반면 IT(-2.3만명), 금융(-1.1만명)은 AI발 인력 효율화로 감소 지속. 연착륙형 고용보고서로 평가.
- 🏢 미국 주요 IB 투자의견 요약(9/4 기준) — 신규/상향: Sonida Senior Living, Shell(GS), Simmons First National, Vodafone(GS 매도→매수), Infleqtion, Belite Bio, PulteGroup, Dianthus Therapeutics. 유지/PT변경: Tesla(중립), Apple(아웃퍼폼), Nvidia(아웃퍼폼, Hugging Face 인수 긍정적), Oracle(중립, PT 상향), Robinhood(매수 유지, PT 상향), Netflix(매수 유지).
- 🗣️ 트럼프 대통령, 연준 통화정책 강도 높게 비판 —
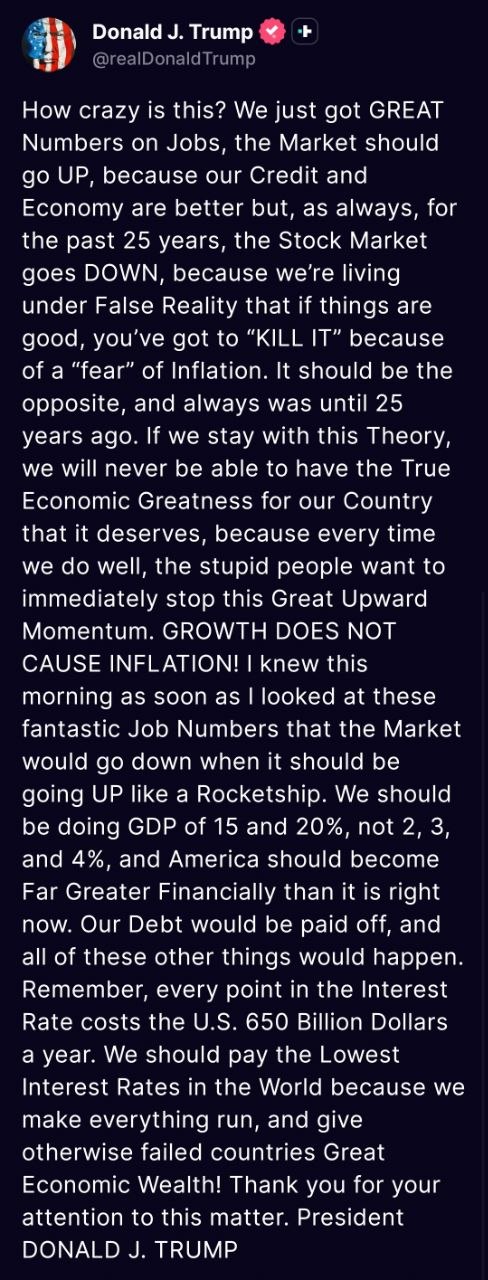 “성장은 인플레이션을 유발하지 않는다”며 초저금리·15~20% GDP 성장 주장, 금리 1%p당 연 6,500억달러 비용 발생 언급, Truth Social 통해 강한 고용지표에도 증시 하락 예상을 비판.
- 🥇 7월 중앙은행 금 매입 54% 감소, ETF 자금이 공백 보완 — 중앙은행 순매입 23톤(전월 51톤 대비 급감), 반면 글로벌 금 ETF에 약 30억달러 순유입(2개월 연속 유출 후 전환). 중국(20톤)·폴란드(8톤) 매입 지속, 러시아는 순매도.
- 🇰🇷🥇 한국은행, 13년 만에 첫 공식 금 투자 계획 발표 — 약 2.5억달러(2톤) 규모를 Gold-backed ETF로 투자, 향후 국내 정제 금 직접 매입도 검토. 외환보유액 다변화 및 인플레이션·지정학적 리스크 대응 목적.
2. 주요 테마 / 트렌드
미국 고용지표와 연준 정책 기대의 롤러코스터
가장 큰 비중을 차지한 테마. 잭슨홀 발언(워시) → 월러 이사 발언 → 8월 고용보고서 서프라이즈(+16.2만명)로 이어지며 9월 FOMC 금리인상/인하 기대가 하루 단위로 급변동. JP Morgan의 사전 시나리오 분석과 실제 발표치, 업종별 세부 데이터, 국채금리 반응까지 하나의 흐름으로 연결되어 다뤄짐. 트럼프 대통령의 초저금리·고성장 주장도 이 흐름의 연장선.
미중 반도체·AI 공급망 재편
한미 반도체 관세 협상과 DeepSeek-Huawei Ascend 대규모 클러스터 구축이 같은 날 함께 보도되며, 미국의 관세 압박과 중국의 AI 반도체 국산화 가속이라는 두 축이 동시에 진행 중임을 보여줌. Nvidia 의존도 축소 시도가 확산되는 한편, Nvidia 자체는 Hugging Face 인수로 생태계 지배력 확장을 모색하는 대비되는 흐름.
AI가 고용시장에 미치는 이중적 영향
전체 고용은 견조하나(레저·접객, 건설·제조 증가) IT·금융 부문은 AI발 인력 효율화로 감소 지속 — AI 산업 성장과 노동시장 구조 변화가 동시에 관찰됨.
금(Gold) 수요 구조의 전환
중앙은행 매입 둔화 국면에서 ETF·민간 투자수요가 대체 동력으로 부상. 한국은행의 첫 공식 금 투자 발표는 각국 중앙은행의 외환보유액 다변화 트렌드와 맞물림.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 반도체 관세 불확실성 | 러트닉 상무장관의 선별적 관세 정책, 삼성전자·SK하이닉스 관세 수준이 대만 등 경쟁국 조건에 연동될 가능성 |
| 9월 FOMC 불확실성 | 금리인상 확률이 하루 만에 63.2%→50.4%로 급변, CPI(9/11) 발표까지 변동성 지속 예상 |
| IT·금융 고용 위축 | AI발 인력 효율화로 IT -2.3만명, 금융 -1.1만명 지속 감소 |
| 국채금리 Bear-Flattening | 강한 고용지표로 단기금리 상승, 성장주·기술주 멀티플 부담 가능성 |
| 금광업체 신규 매장량 부족 | 초기 탐사투자 비중 역대 최저, Newmont 등 주요 업체 생산량 감소 전망 |
기회 요인
| 기회 | 내용 |
|---|---|
| 골디락스 고용 시나리오 | JPM 분석상 +3.5만~+6.5만명 구간은 대형 기술주·성장주에 우호적 |
| 중국 AI 반도체 국산화 | Huawei Ascend 950DT 대규모 도입, 관련 밸류체인 국산화 수혜 가능성 |
| 금 ETF 자금 유입 재개 | 2개월 연속 유출 후 순유입 전환, 유럽·아시아 지역 주도 |
| IB 신규 상향 종목 | Shell·Vodafone(자본수익률 개선), Simmons First National(구조조정 효과), Robinhood(블록체인 수수료 확대), Infleqtion(양자컴퓨팅 성장 모멘텀) |
| Nvidia 생태계 확장 | Hugging Face 인수로 AI 모델 유통까지 영향력 확대 전망(William Blair) |
주요 기관 경고/분석 핵심 메시지
- JP Morgan: 강한 고용보다 완만한 둔화가 증시에 더 우호적 조합이며, 강한 서프라이즈(+9.5만 초과)는 긴축 경계로 국채금리 상승·성장주 부담 확대 가능성.
- World Gold Council: 중앙은행 금 매입은 여전히 구조적으로 가격 하방을 지지하나, 향후 금 가격 방향은 ETF 자금 유입과 미국 금리·달러 움직임에 더 크게 좌우될 전망.
- 트럼프 대통령: 연준의 긴축적 통화정책 프레임을 정면 비판하며 초저금리·고성장 정책 전환을 강하게 주장(정책 개입 리스크로 해석 가능).
4. 기타 메모
- 8월 고용보고서의 레저·접객업 고용 증가가 북미 월드컵 특수 및 계절조정 효과에 얼마나 기인했는지는 다음 달 지표로 추세 여부 확인 필요.
- DeepSeek의 Huawei 칩 대규모 도입 계획이 실제 실행 단계로 이어지는지, Nvidia 매출에 미치는 실질적 영향이 나타나는지 후속 확인 필요.
- 9월 11일 미국 CPI 발표, 9월 15~16일 FOMC(한국시간 17일 새벽 결과) — 향후 주요 체크포인트.
- 오라클 실적 발표(9월 10일)도 단기 이벤트로 확인 필요.
- 한국은행의 첫 금 투자 계획 관련 후속 발표(국내 정제 금 직접 매입 추진 여부) 모니터링 필요.