GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 16
1. 핵심 뉴스 요약
-
📊 [Hana 미국주식 Monthly] 9월의 계절성 주의 필요하지만, 미국주식 선호 유지 (하나증권 강재구/김재임/김시현)
8월 미국증시는 높은 금리·중동전쟁 리스크에도 양호한 실적 덕분에 역사적 고점 부근 유지. 중간선거 전 3개월은 계절적으로 9월 부진이 반복되나 선거 후 6개월은 양호해, 9월 변동성을 매수 기회로 제시. 데이터센터 반대 확산, 국방비 확대, 사이버보안 지출 증가, 전력기기 공급망 재편을 9월 산업 아이디어로 제시하며 IYW·KDEF·PAVE 및 PANW/CRWD, NVDA/GOOGL, RTX, ETN/VRT 등 추천. -
💹 서학개미 ‘레버리지 사랑’ 때문에… 美거래소, SOXL 시세 가린다 — 블루오션 거래소가 SOXL·KORU·RAM 등 18개 종목의 주간거래 시세 제공을 중단. SEC 규정상 특정 대체거래소가 종목당 평균 일일 거래량의 5%를 초과해 거래를 집행할 수 없다는 한도를 초과한 것으로 추정되며, 지정가 주문은 다른 대체거래소를 통해 가능하나 국내 서학개미의 주간거래 투자심리 위축이 불가피할 전망.
-
📱 메모리값 고공행진에… 中업체들, 휴대전화 가격 일제히 인상 — 화웨이·샤오미·아너 등이 최대 20만원까지 가격 인상. 2분기 스마트폰용 메모리 가격이 전분기 대비 80% 이상 급등하며 부품원가(BoM) 상승을 주도, 저사양 휴대전화 부품원가는 전년 대비 70% 상승. 1TB 아이폰18 프로맥스 부품원가도 전작 대비 약 300달러 비쌀 것으로 추산되며 중국을 넘어 글로벌 Chip-flation이 확산되는 모습.
-
📈 美 30년 국채금리 5%대 장기화 — 20년래 최장 기간
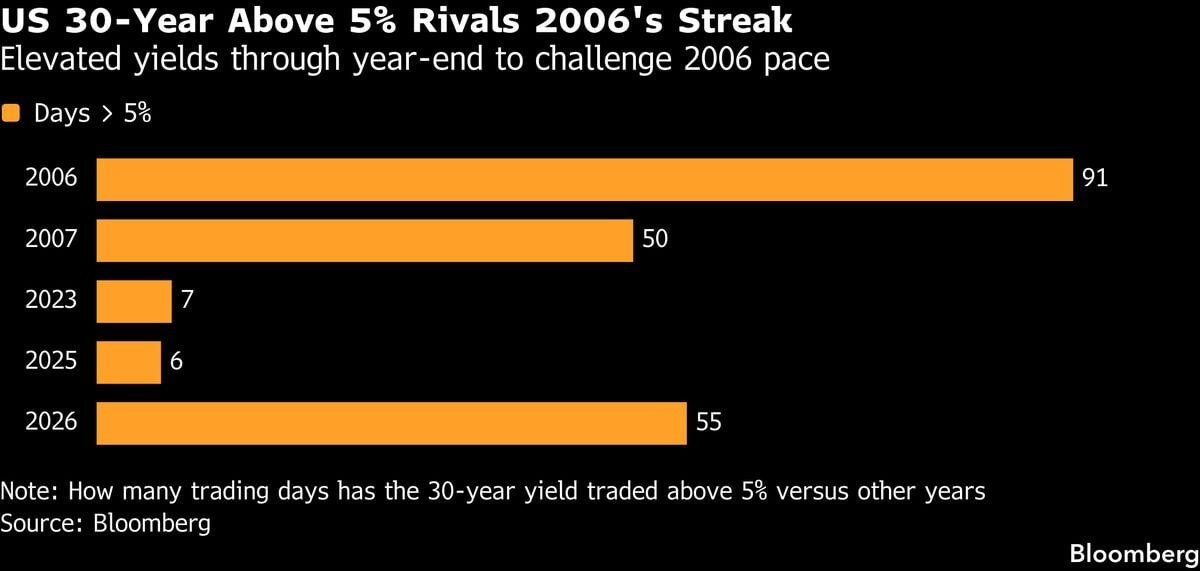
올해 미국 30년 국채금리가 5%대에 머문 기간이 55일로 집계, 2006년 이후 20년 만에 최장 기록. -
🤖 Anthropic의 30조달러 TAM
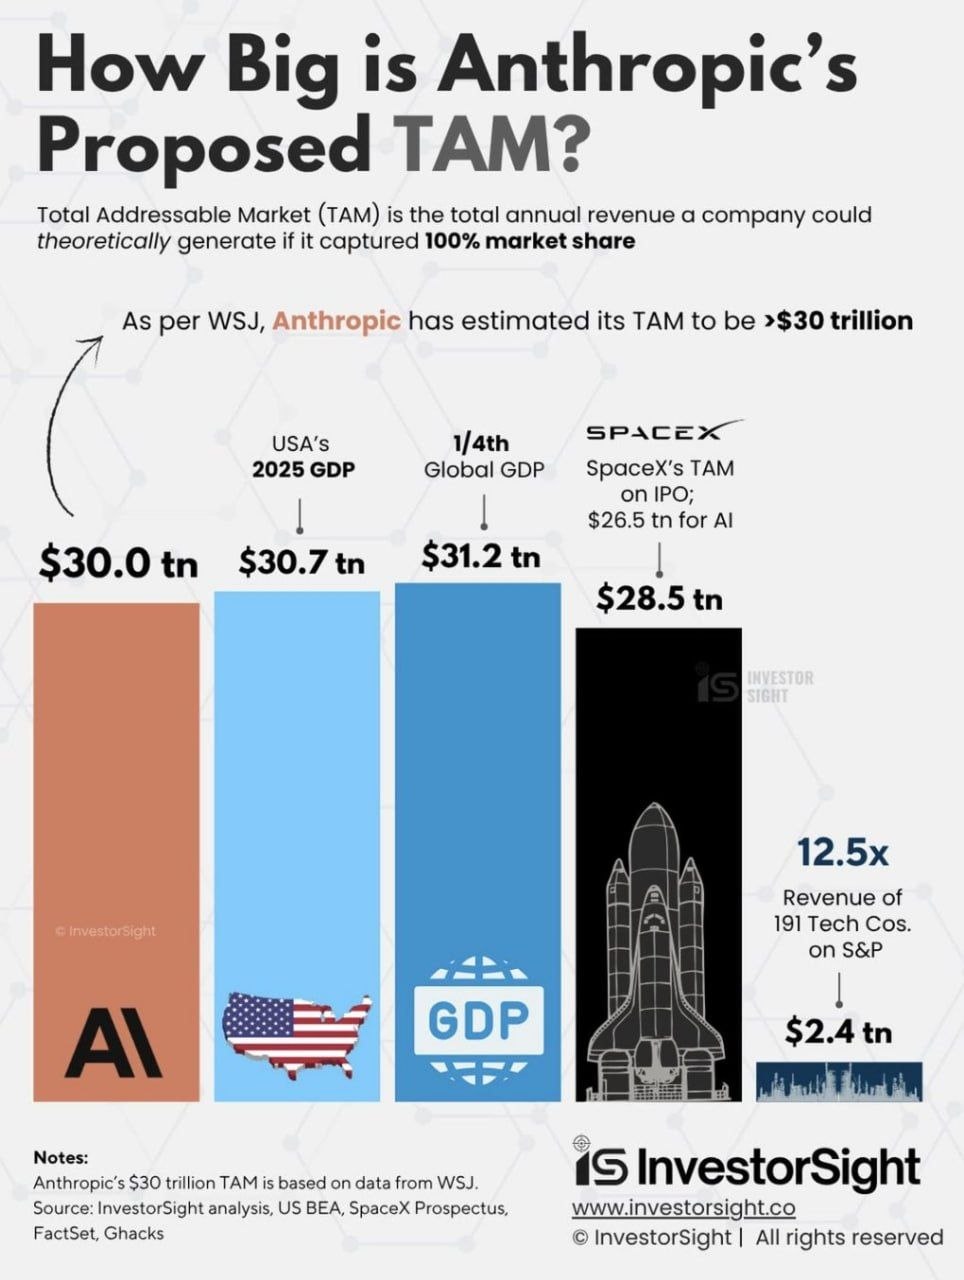
Anthropic이 추정한 총주소가능시장(TAM)이 30조달러 이상으로, 2025년 미국 GDP(30.7조달러)·전세계 GDP의 4분의 1(31.2조달러)에 근접하며 SpaceX IPO 당시 제시 TAM(28.5조달러)을 상회. S&P500 테크기업 191개 합산 매출(2.4조달러) 대비 압도적으로 높은 수치로, 밸류에이션 논쟁의 근거로 주목. -
🔥 근원 PCE 인플레이션 확산 범위 확대
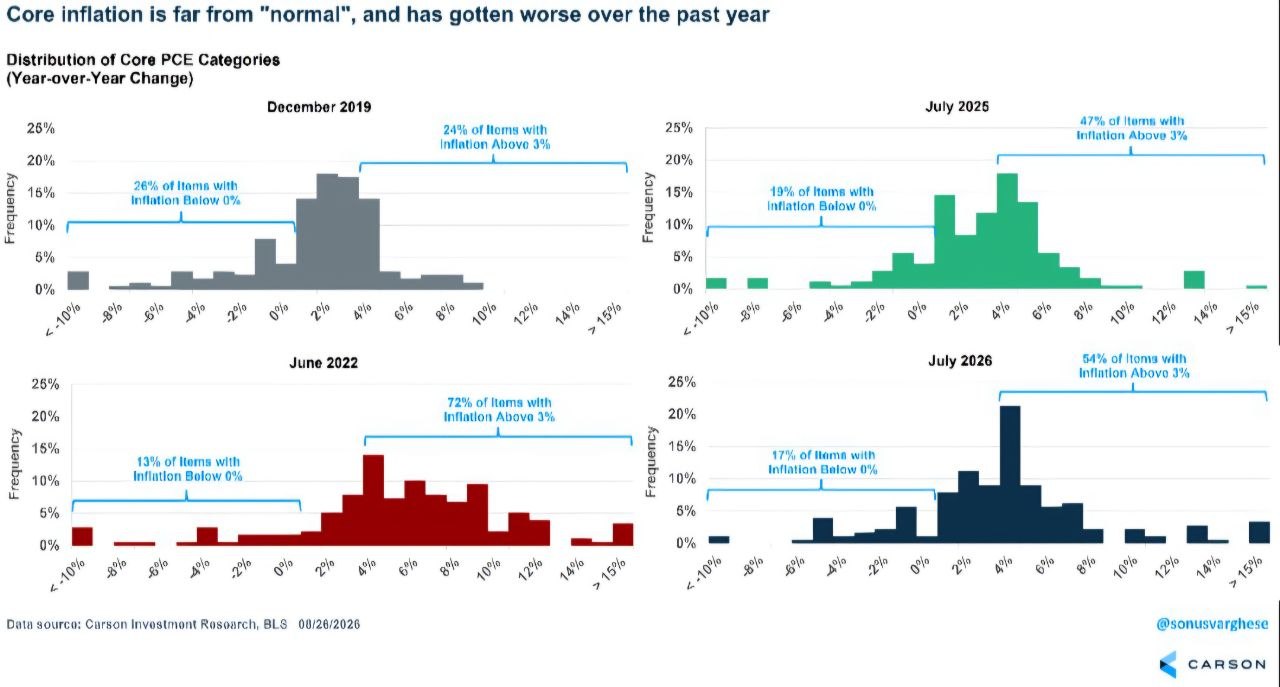
근원 PCE 구성 178개 세부품목 중 전년비 상승률 +3% 초과 품목 비중이 2026년 7월 54%로 1년 전 47%에서 확대, 인플레이션 범위(breadth) 확산 시사. -
💰 미국 기업이익 비중 사상 최고, 근로소득 비중은 역대 최저
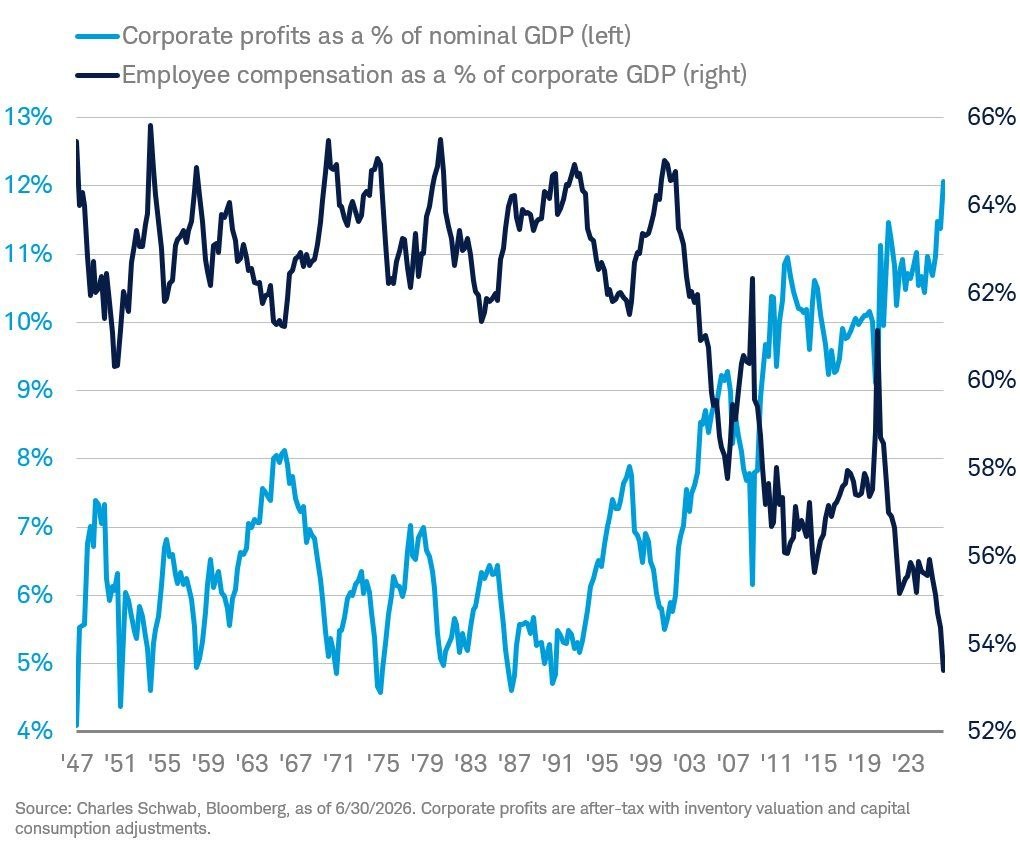
2분기 미국 기업 세후이익의 명목 GDP 비중이 약 12%로 1947년 이후 최고치, 근로자 보상 비중은 약 53%까지 하락해 역대 최저. 단기적으로 대형 기술주·플랫폼 기업에 우호적이나, 중장기적으로 소비 둔화 및 마진 정상화에 따른 주가 조정 리스크를 경계할 필요. -
💻 델(Dell) FY2Q27 실적 호조 — 연간 가이던스 대폭 상향, 시간외 10%↑
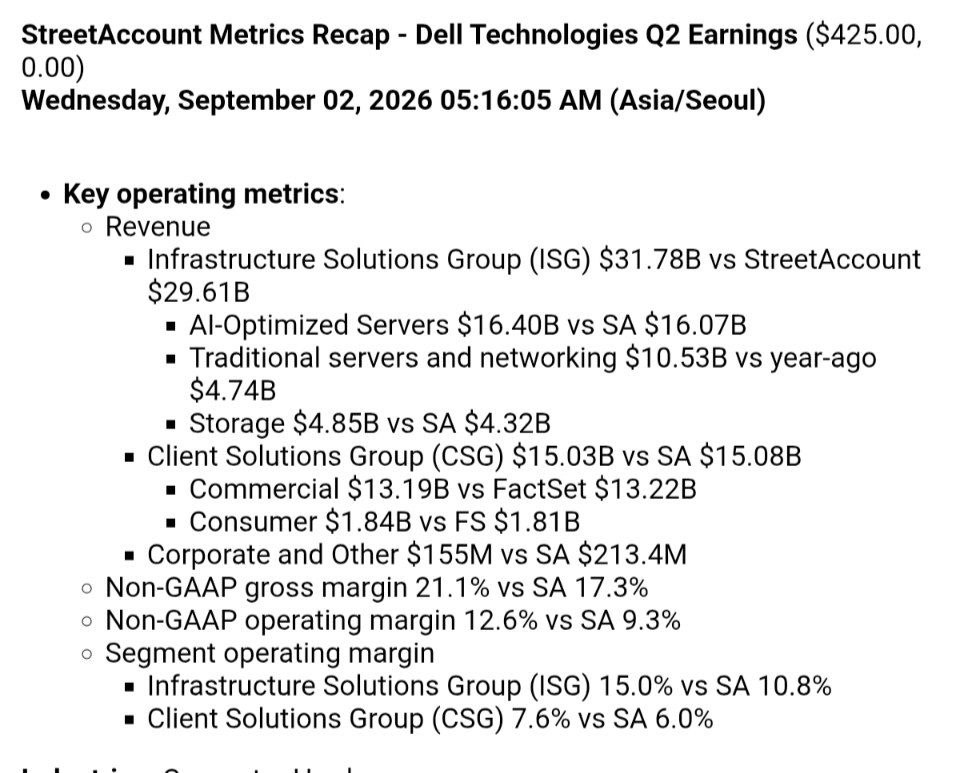
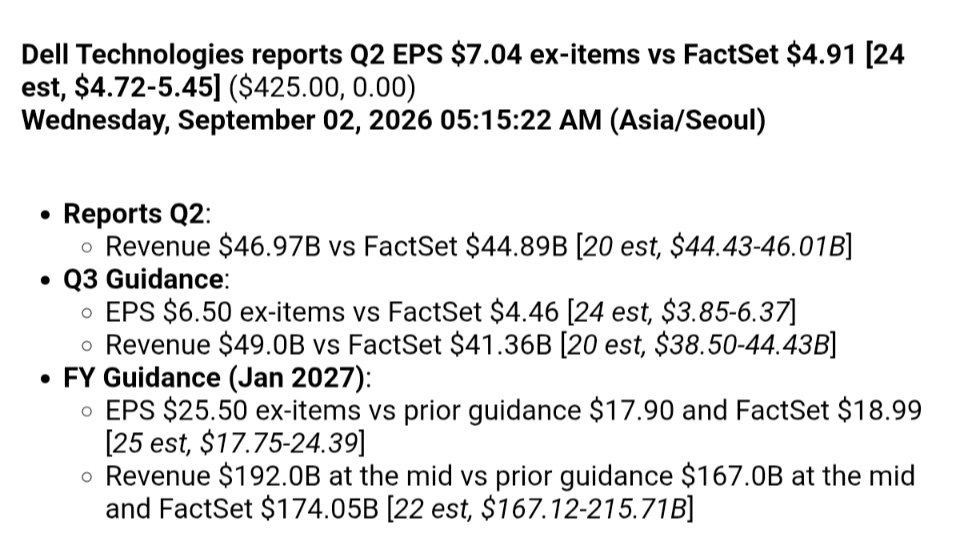
2Q 매출 469.7억달러(YoY +58%)로 컨센서스 상회, ISG 영업이익률이 15.0%까지 상승하며 AI서버 수익성 우려를 반박. AI Server 매출 가이던스를 600억→740억달러로, FY27 매출 가이던스를 1,670억→1,920억달러로 상향. AI Server 2분기 주문액 609억달러, Backlog 950억달러로 수주 모멘텀 견조. 다만 영업현금흐름·FCF는 고객금융서비스(DFS) 급증과 자본지출 확대로 전년 대비 감소. -
📊 [하나 Global ETF Daily (9/2)] 주요 ETF 수익률 및 ETF News (하나증권 박승진/신민건)
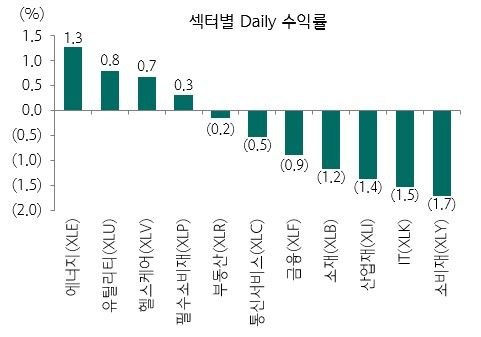
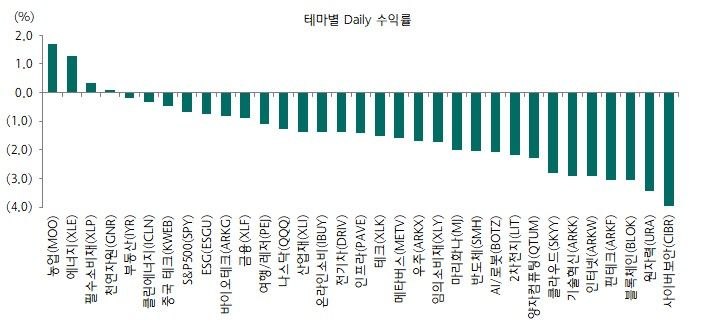
9/1 종가 기준 SPY -0.69%, QQQ -1.27%, IWM -1.14%로 주요 지수 조정, 국채(TLT -0.79%)도 동반 약세인 반면 농업(MOO +1.69%)·에너지(XLE +1.27%)는 강세. ETF News로 ①Invesco Galaxy Solana ETF(QSOL) — 솔라나 8월 40%+ 급등과 디스인플레이션율 2배 상향(거버넌스 제안 SGP-0002)에 따른 공급축소 구조를 소개하며 100달러 지지선 분할매수 전략 제시 ②Defiance KSM Israel 120 ETF(ISRL) 신규 출시 — 텔아비브 상장 상위 120개 기업 투자, 최근 12개월 25.1% 수익률과 R&D 집약도 기반 본토 성장 스토리 소개. -
📰 [하나 글로벌 기업분석 데일리 뉴스] 9/2 빅테크·정책 이슈 모음 (하나증권 김재임/송종원)
- 💻 Microsoft 365·Outlook 서비스 장애 지속 — 개선 중이나 완전 해소는 아직
- ⚖️ Apple, OpenAI 상대 증거인멸 의혹 제기 — 전 직원 MacBook 뒤늦은 제출 관련
- 🍎 Apple 존 터너스 CEO 시대 개막 — 메모리 가격 급등·AI 경쟁 과제 직면
- 📱 Apple 신임 CEO, 다음 주 대형 신제품(최초 폴더블 iPhone 가능성) 예고
- 💰 Apple, 터너스·쿡 보상 목표 설정 — 터너스 약 5,800만달러, 쿡(이사회 의장) 약 4,700만달러
- 🗺️ Apple 지도 ‘온타리오호’ → ‘아메리카호’ 명칭 변경(Google도 앞서 적용)
- 🎨 Google, 프롬프트 기반 AI 디자인 도구 ‘Pics’ 공개 — Canva·Adobe 겨냥
- 📱 Google, Android Motion Assist·Gemini 접근성 기능 업데이트
- 🎬 Amazon, AWS-MGM Studios 생성형 AI 영화 펀드·제작 플랫폼 추진
- 🛒 Amazon Alexa, 맞춤형 구매유도 알림 ‘Update Me When’ 도입
- 🚗 Waymo·Zoox, 미국 로보택시 시장 확대 — 경쟁 심화
- 🚗 Waymo, Tesla 사이버캡 앞두고 멀티센서 융합 필요성 강조
- 🚚 Nvidia·OneRail, 소매 배송용 AI 플랫폼 출시
- 🔒 OpenAI Astra, ‘Critical’ 사이버보안 역량 기준 최초 돌파 — 제한적 이용자만 허용
- 🏥 ChatGPT Health, Epic 환자기록 연동(읽기전용, 의료진 대상)
- 💻 Dell, AI서버 호조로 연간 전망 250억달러 상향(항목 8과 동일 맥락)
- ⚡ SoftBank 계열 SB Energy IPO 신청 — 사업 상당부분 OpenAI 의존
- 🛡️ Palo Alto Networks, AI 보안 수요로 이익 전망 월가 예상 상회 — 주가 연중 거의 2배
- 📊 Nokia, Euro Stoxx 50 재편입(Volkswagen은 제외)
- 🤖 Anthropic, 고객 반발 이후 데이터 보존 정책 변경 — Enterprise Frontier Safeguards 신설
- 🤖 Anthropic Fable 5.1 출시 — 비용 절감, 안전장치 과잉제한 사례 축소
- 🔐 X Money 출시 후 계정 공격(비밀번호 재설정 이메일 남발) 조사
- 🏛️ 펜실베이니아 주지사, 데이터센터 개발업체 지역사회 무시 비판
-
📊 [하나증권 퀀트 이경수] 고금리 고착화, 핵심은 중기 실적 모멘텀 — 7월 금리 급등(4.47%→4.73%) 이후 8월 진정 국면에서 미국 중기(3개월) 실적 리비전 팩터와 CAPEX 증가 팩터가 금리 T+1 상관성 최상위권. 실적 상향+CAPEX 증가 교집합 종목으로 반도체(마이크론·엔비디아·AMD·인텔·샌디스크), 소프트웨어(알파벳·오라클·아마존), 정유(마라톤페트롤리엄·발레로·필립스66), 금융·소비(시티그룹·타겟·델타항공 등) 제시. SK하이닉스 ADR 이후 미국-한국 스타일 연관성이 높아져 삼성전자·SK하이닉스도 긍정적으로 평가.
-
🤖 Nvidia, Hugging Face 약 140억달러 인수 협상 — 인수대금 129억달러+리텐션 패키지 10억달러 규모, 이르면 이번주 합의 가능성. Google·Amazon·Intel·Salesforce 등이 기존 투자자인 오픈소스 AI 플랫폼을 확보해 GPU 하드웨어를 넘어 소프트웨어·개발자 생태계로 영향력 확장 시도. Poolside(60억달러 라이선스)·Groq(약 200억달러 인수)에 이은 대형 AI 소프트웨어 투자 연장선으로, 70% 수준 FY2028 매출 성장 전망 기반 AI 가치사슬 전방위 장악 전략.
-
📈 일본 10년 국채금리 3.0% 상향 돌파
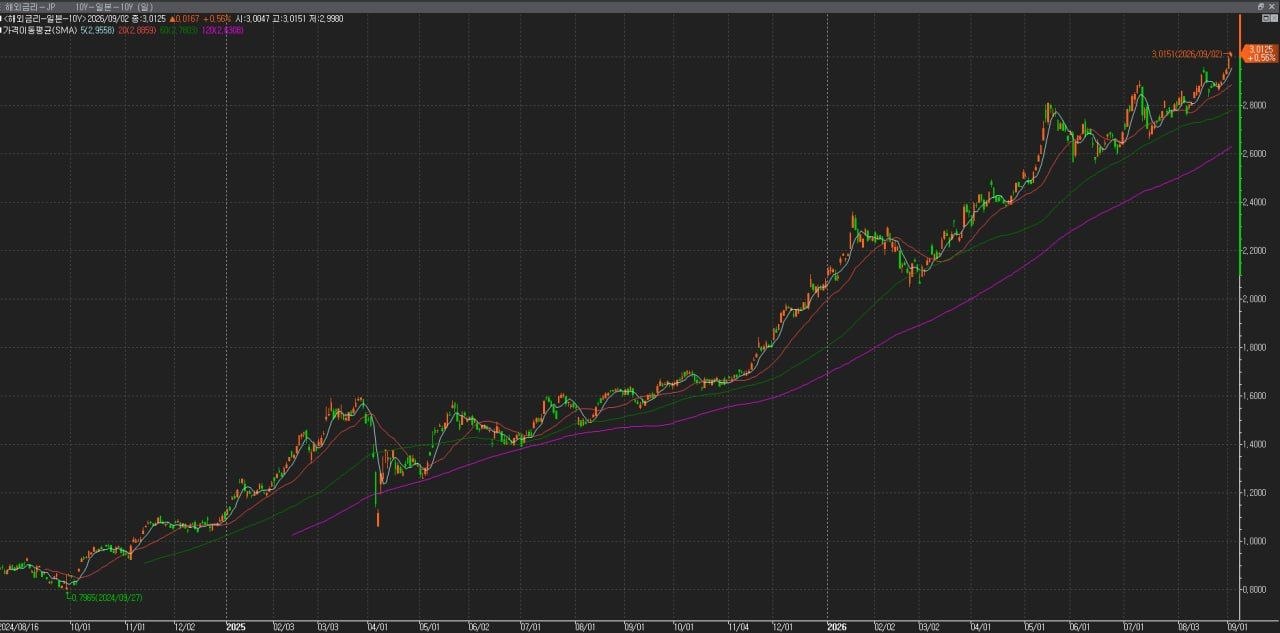
BOJ 우에다 총재가 물가 상방 위험을 더 중요하게 고려할 필요가 있다고 언급, FOMC 직후 9월 17~18일 금융정책결정회의에서 추가 금리인상 가능성 시사.
2. 주요 테마 / 트렌드
AI 인프라 수익성 입증과 밸류에이션 논쟁
델 실적(항목 8)에서 ISG 영업이익률이 15.0%까지 상승하며 “AI서버는 매출만 늘고 마진은 낮다”는 우려를 정면 반박했다. 동시에 Anthropic의 30조달러 TAM 추정(항목 5)은 미국 GDP·전세계 GDP 4분의 1에 맞먹는 수치로, 실제 실적 개선(델)과 미래 시장 기대치(Anthropic TAM)가 같은 날 나란히 제시되며 AI 밸류에이션 정당화 논리와 과열 경계론이 동시에 부각되는 국면이다. Nvidia의 Hugging Face 인수 추진(항목 12)도 하드웨어를 넘어 소프트웨어·개발자 생태계까지 지배력을 확장하려는 동일한 흐름의 연장선이다.
기업이익-근로소득 격차 확대와 소비 지속가능성
기업 세후이익의 GDP 비중이 1947년 이후 최고치를 기록한 반면 근로자 보상 비중은 역대 최저(항목 7)로, 단기적으로는 대형 기술주·플랫폼 기업에 우호적이나 중장기적으로 가계소비 둔화와 마진 정상화 리스크를 내포한다. 근원 PCE 인플레이션 확산 범위 확대(항목 6)와 함께 보면, 물가 압력은 광범위해지는 동시에 소비 여력의 구조적 기반(임금소득)은 약화되는 이중 리스크가 형성되고 있다.
장기금리 고착화와 글로벌 통화정책 긴장
미국 30년물이 5%대에서 20년래 최장기간 머물고 있고(항목 4), 일본 10년물도 3.0%를 상향 돌파하며 BOJ의 추가 인상 가능성이 거론된다(항목 13). 하나증권 퀀트 분석(항목 11)은 이런 고금리 고착 국면에서 중기 실적 리비전과 CAPEX 증가 팩터가 유효하다고 짚어, 금리 레벨 자체보다 기업 펀더멘털의 질이 스타일 성과를 좌우하는 국면 진입을 시사한다.
Chip-flation의 소비재 전이
메모리 가격 급등(전분기 대비 80%+)이 중국 스마트폰 업체들의 소비자가 인상(항목 3)으로 직접 전이되고 있으며, 아이폰18 프로맥스 부품원가도 전작 대비 300달러 상승이 추산된다. 반도체 공급 병목이 IT 하드웨어 전반의 인플레이션으로 확산되는 흐름이 뚜렷해지고 있다.
한국 개인투자자 접근성 제약
SOXL·KORU 등 레버리지 ETF의 주간거래 시세 제공이 SEC 거래량 규정으로 중단되며(항목 2), 서학개미의 국내 주간거래 접근성이 위축될 전망이다. 규제 리스크가 개별 상품이 아닌 거래 인프라 자체에 영향을 미치는 사례로 주목된다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 파급 경로 |
|---|---|---|
| 근원 인플레이션 확산 | 근원 PCE 178개 품목 중 +3% 초과 비중 47%→54% | 연준 정책 셈법 복잡화, 금리 인하 지연 가능성 |
| 장기금리 고착 | 美 30년물 5%대 20년래 최장, 일본 10년물 3.0% 돌파 | 성장주 밸류에이션 압박, 글로벌 채권시장 동반 약세 |
| 기업이익-근로소득 격차 | 기업이익 비중 사상 최고, 근로소득 비중 역대 최저 | 소비 둔화·마진 정상화 시 주가 조정 리스크 |
| 서학개미 거래 접근성 제약 | SOXL 등 18개 종목 주간거래 시세 제공 중단 | 레버리지 ETF 투자심리·유동성 위축 |
| Chip-flation 확산 | 메모리 가격 급등이 스마트폰 소비자가 인상으로 전이 | 하드웨어 기업 원가 부담, 소비자 구매력 압박 |
| AI 밸류에이션 경계 | Anthropic TAM 30조달러(전세계 GDP 4분의 1 수준) | 대형 IPO·프라이빗 마켓 밸류에이션 거품 논쟁 |
| BOJ 추가 인상 가능성 | 우에다 총재 물가 상방위험 강조, 9/17-18 회의 예정 | 엔캐리 트레이드 청산 압력, 글로벌 자금흐름 변동성 |
기회 요인
| 기회 | 내용 | 관련 종목/상품 |
|---|---|---|
| AI서버 마진 개선 확인 | 델 ISG 영업이익률 15.0%, AI Server 가이던스 대폭 상향 | Dell, AI서버 밸류체인(메모리·전력기기) |
| 중기 실적 리비전+CAPEX 팩터 | 고금리 고착 국면에서 상관성 최상위 스타일로 확인 | 마이크론, 엔비디아, AMD, 알파벳, 오라클, 삼성전자, SK하이닉스 |
| Nvidia 생태계 확장 | GPU를 넘어 오픈소스 AI 플랫폼(Hugging Face) 인수 추진 | Nvidia, Hugging Face 관련 생태계 |
| 9월 산업 아이디어(하나증권) | 사이버보안·전력기기·국방·데이터센터 인프라 테마 | IYW, KDEF, PAVE, PANW/CRWD, RTX, ETN/VRT |
| 솔라나 공급축소 구조 | 디스인플레이션율 2배 상향으로 신규공급 급감, 기관자금 유입 지속 | Invesco Galaxy Solana ETF(QSOL) |
| 이스라엘 본토 성장 노출 | R&D 집약도·인구 모멘텀 기반 현지기업 직접 투자 | Defiance KSM Israel 120 ETF(ISRL) |
| 원자재/에너지 강세 | 9/1 ETF Daily 기준 농업·에너지 섹터 상대적 강세 | MOO, XLE |
주요 기관 경고/분석 핵심 메시지
- 하나증권 강재구/김재임/김시현(선진국 기업분석): 9월은 계절적으로 변동성이 확대되는 구간이나 중간선거 후 6개월 반등 패턴을 고려하면 매수 기회로 접근 가능하며, 높은 금리 부담보다 기업이익 증가 모멘텀이 우세하다는 점에서 미국주식 선호를 유지.
- 하나증권 박승진/신민건(Global ETF): 9/1 주요 지수·국채가 동반 조정되는 가운데 QSOL(솔라나 공급축소 구조)과 ISRL(이스라엘 본토 성장) 등 테마·지역 분산 상품에 주목, 구조적 스토리가 뚜렷한 신규 ETF 중심으로 선별 접근을 권고.
- 하나증권 이경수(퀀트): 고금리 고착 국면에서는 실적의 꾸준함·안정성에 프리미엄이 형성되며, 계절적으로 불리한 CAPEX 절대수준 팩터와 달리 CAPEX 증가 팩터는 경영진의 투자회수 확신을 반영하는 유효 신호로 재확인. 에너지 섹터는 팩터 로직보다 유가 사이클 민감도가 높다는 점을 유의.
- 델(Dell) 경영진(실적 코멘트, 하나증권 텔레그램 코멘트 인용): 메모리·GPU 가격 상승 우려에도 우호적 제품 믹스·규모의 경제·제품 자체 수익성 덕분에 ISG 마진이 개선됐으며, 콜을 통한 세부 확인이 필요하다는 단서를 달아 신중한 낙관을 표명.
- BOJ 우에다 가즈오 총재: 근원 물가 상승률이 2% 목표에 근접하는 상황에서 향후 통화정책 결정 시 물가의 상방 위험을 더 중요하게 고려할 필요가 있다며, 9월 17~18일 회의에서 추가 금리인상 가능성을 시사.
4. 기타 메모
- 확인 필요: 21372.jpg(06:45) 이미지는 델 실적 관련 캡션 없이 첨부 — 실적 발표 자료 내 세부 차트(ISG 마진 추이 등)로 추정, 원문 확인 필요.
- 확인 필요: 21375.jpg(07:46) 이미지는 ETF Daily 관련 캡션 없이 첨부 — QSOL·ISRL 관련 차트이거나 수익률 테이블 이미지로 추정.
- 확인 필요: Nvidia-Hugging Face 인수 협상은 “이번 주 내 합의 가능성”으로 보도된 미확정 사안 — 최종 합의 여부 및 조건(리텐션 패키지 10억달러 포함 여부) 확정 시 재점검 필요.
- 다음 체크포인트: Nvidia-Hugging Face 인수 협상 타결 여부(이번 주 내 예상).
- 다음 체크포인트: BOJ 9월 17~18일 금융정책결정회의 — FOMC 직후 개최로 추가 금리인상 여부 및 엔화 변동성 주목.
- 다음 체크포인트: 델 실적 컨퍼런스콜 세부 내용(메모리·GPU 가격 상승이 마진에 미치는 영향에 대한 경영진 코멘트) 확인 필요.
- 다음 체크포인트: 블루오션 거래소 SOXL 등 18개 종목 주간거래 시세 제공 중단 시행 시점 및 대체거래소를 통한 지정가 주문 방식 세부 확인.
- 특이점: 근원 PCE 인플레이션 확산(범위 확대)과 기업이익-근로소득 격차 확대가 같은 날 연속 보도되며, 단기 기업실적 호조(델 등)와 중장기 소비기반 약화 리스크가 동시에 부각되는 대비되는 메시지가 형성됨.