GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 18
1. 핵심 뉴스 요약
-
📊 [Global ETF] ETF 트렌드 & 포트폴리오: 매크로의 시간 (하나증권 박승진) — PCE 지표는 물가 하방 경직성 속 소비 여력 약화를 시사, 케빈 워시 의장은 금리인상 의지 재확인. FOMC 앞두고 8월 고용보고서가 최대 변수이며, 이번주 블랙아웃 기간 진입과 재무부 Buyback 확대(9일)·3분기 추정세 납부(15일)로 유동성 경계감 확대. 반도체(SMH/SOXX/DRAM), 대형지수(QQQ/VOO/RSP, IYW/XLK/VGT), 리쇼어링(PAVE/XLI), 대형IB(KBWB)·퀄리티(QUAL/SPHQ/QGRO), 금 헤지(GDX/GLDM/IAUM), 커버드콜(DIVO/QDVO) 등 국면별 ETF 대응 전략 제시.
-
🌐 NVIDIA·MediaTek 협력 확대 — NVLink Fusion 기반 Custom XPU부터 PC·자동차까지 공동개발 — Nvidia가 MediaTek 발행 전환사채에 35억달러 투자하며 파트너십 확대. MediaTek이 NVLink Fusion을 채택해 Hyperscaler용 Custom XPU를 Nvidia Rack-scale AI Factory에 연결하는 경로 제공. Cloud AI Factory, DGX/RTX Spark 기반 PC, Dimensity Auto·DRIVE AGX 기반 자동차까지 Edge-to-Cloud 전방위 협력으로 확대. Nvidia는 Custom Silicon 경쟁(Broadcom 등)에 대응해 NVLink 생태계 내부로 흡수하는 전략.
-
📈 올해 미국 대형 IPO들의 주가 수익률
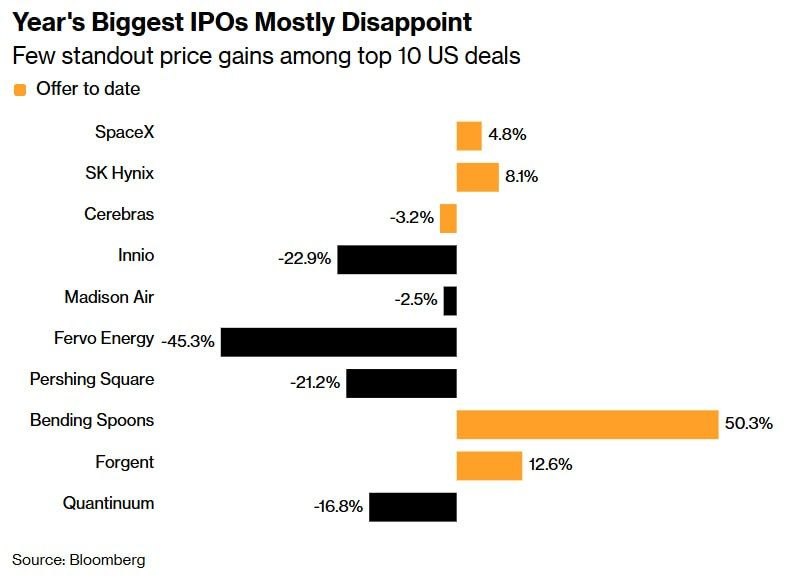
상위 10개 IPO 중 6개가 공모가를 하회. 상승은 Bending Spoons(+50.3%), Forgent(+12.6%), SK Hynix(+8.1%), SpaceX(+4.8%) 뿐. Fervo Energy(-45.3%)가 최대 하락, Innio·Pershing Square·Quantinuum도 두 자릿수 하락. 초대형 IPO도 한 자릿수 상승에 그쳐 높은 밸류에이션 경계심 확인. Anthropic 등 대형 IPO 대기 중 자금 확보 경쟁 심화 가능성. -
📊 미 국채금리 Curve Steepening
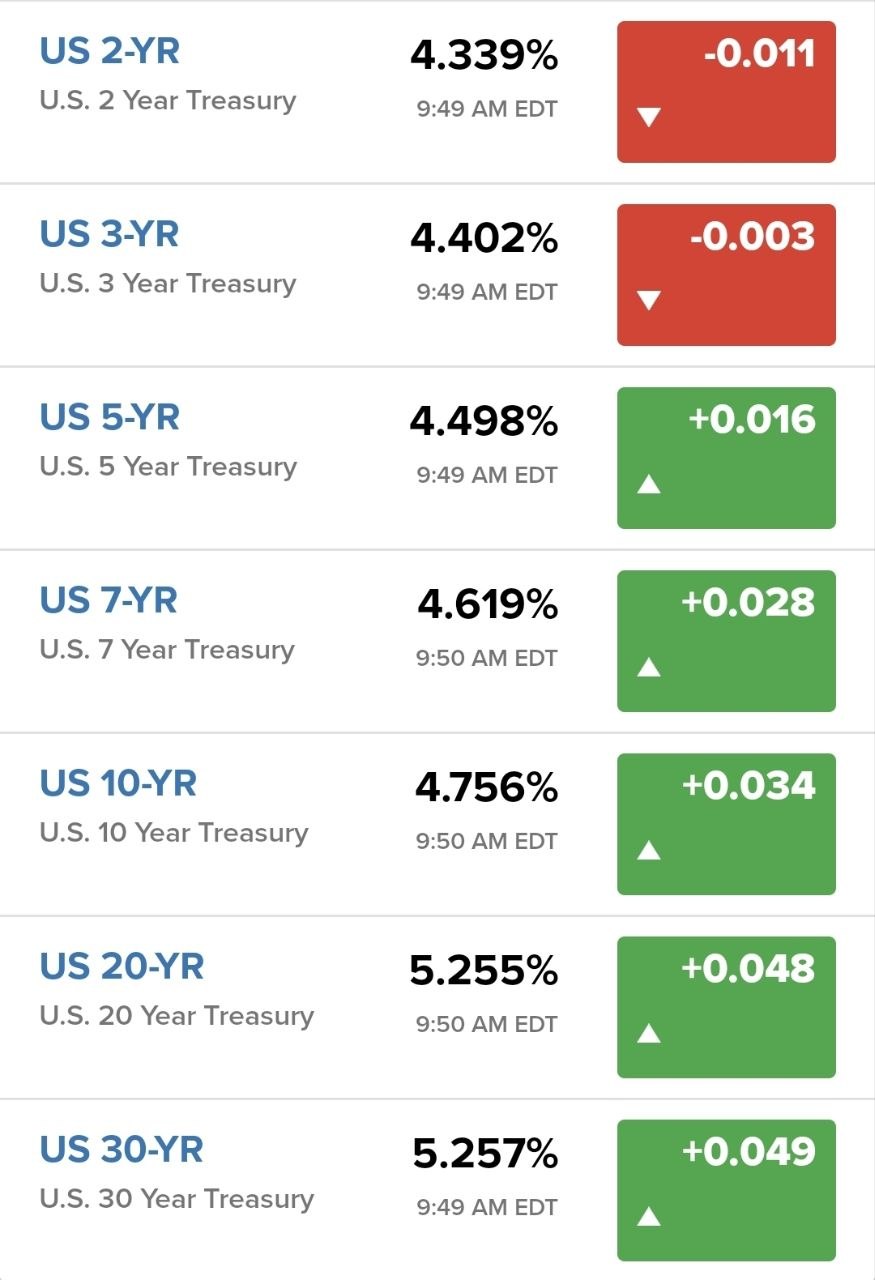
장기 구간 중심 금리 반등과 함께 커브 스티프닝 진행. -
💊 Eli Lilly, Merida Biosciences 최대 28.8억달러 현금 인수 — 자가면역·알레르기 질환 파이프라인 강화 목적, 4분기 거래 마무리 예정. 핵심 후보물질 MER511(그레이브스병·갑상선안병증 표적)이 초기 임상에서 갑상선 자극 항체 감소 효과 확인. 비만·당뇨 중심 성장구조를 넘어 신약 포트폴리오 다변화 전략의 연장선.
-
🛡️ 요격미사일 부족 美, 7년 장기계약으로 “생산량 3~4배 확대” — 이란 전쟁 6개월 수행 과정에서 방공 요격미사일 부족에 직면한 미 국방부가 제너럴다이내믹스·록히드마틴과 THAAD·PAC-3 MSE 서브컴포넌트 생산 확대 및 조기 납품을 위한 7년짜리 다년조달(MYP) 기본협약 체결.
-
🏛️ 트럼프, 데이터센터 반대 지역사회 비판
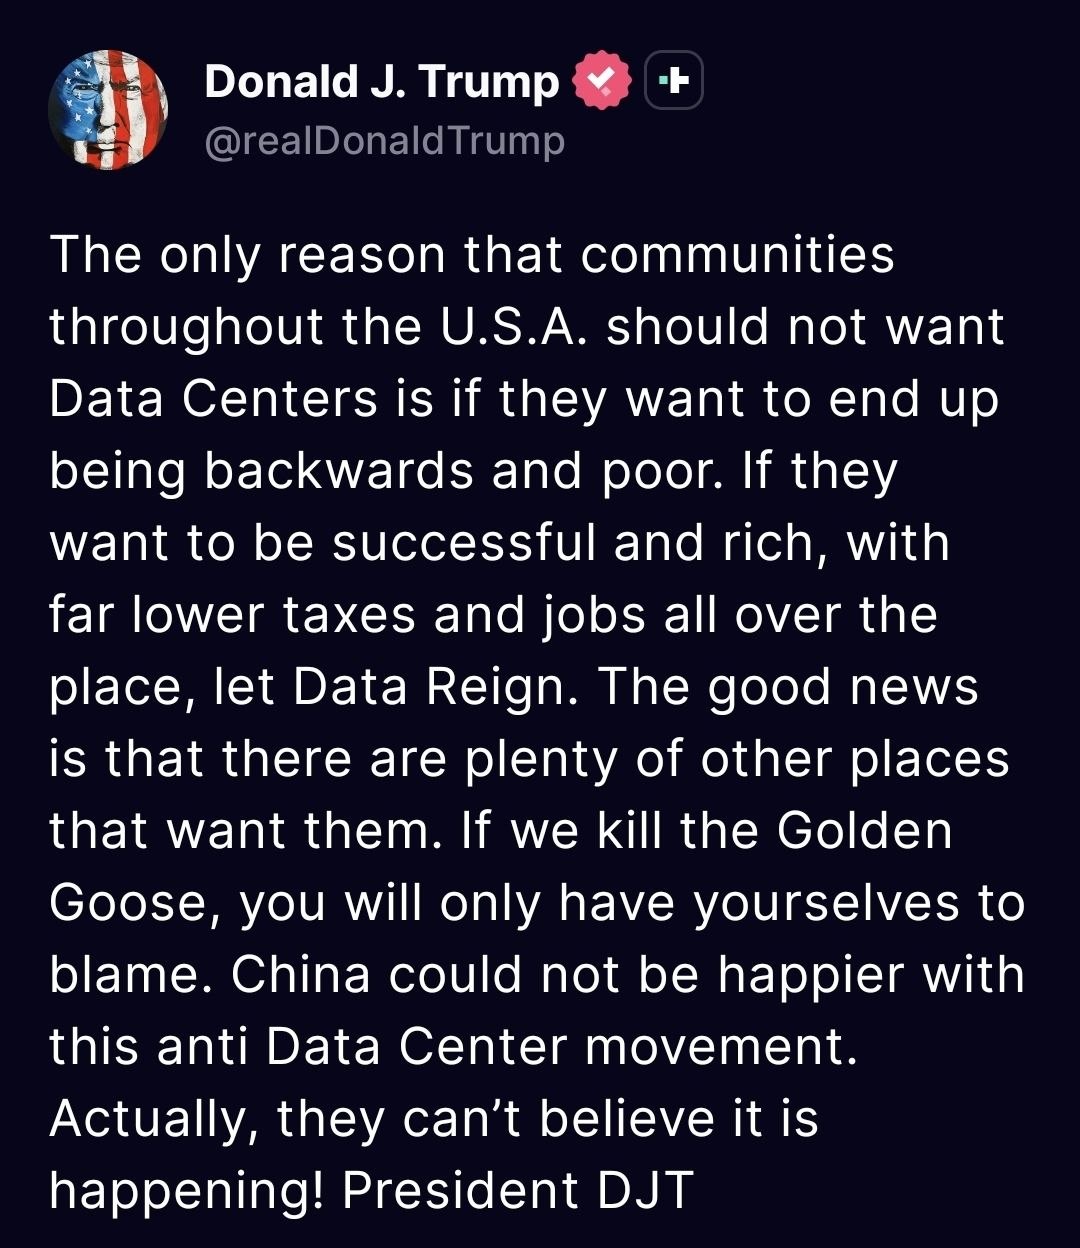
데이터센터를 “황금알을 낳는 거위”에 비유하며 세수 확대·일자리 창출을 위한 확충을 촉구. 반(反)데이터센터 움직임은 낙후·빈곤을 자초하는 일이며 경쟁국 중국에만 이득이라고 Truth Social을 통해 강하게 비판. -
⚡ 글로벌 전력기기/에너지: 전력 국가비상사태 선포, 트럼프 1기와의 차이점 (하나증권 김시현) — 트럼프가 외국산 전력장비를 규제하는 행정명령(14420)에 서명, 대상을 대량전력시스템(변압기·캐퍼시터·BESS·UPS·발전기 등)까지 확대하고 소급 적용. 위험국가(중국·러시아 등) 소유 기업 장비 및 해킹 위험 장비 거래를 에너지부 장관이 금지 가능. 2020년 트럼프 1기 행정명령(13920)보다 대상과 권한이 강화돼 더 뚜렷한 효과 예상. 120일 내 세부 시행규칙 발표 예정.
-
⚡ SpaceX, 가스터빈 Blade·Vane 직접 생산… AI 데이터센터 전력 확보 최대 18개월 단축 — 텍사스 Bastrop 비공개 Foundry에서 Blade·Vane 자체 주조 추진, Casting Capacity가 가스터빈 생산의 핵심 병목이라는 진단(GE Vernova는 2030년까지 사실상 판매 완료). Single Crystal Casting 가능 업체는 전 세계 4곳뿐. Amazon·Google·Meta·OpenAI·Microsoft 등도 Grid Connection 대신 자체 Gas 발전으로 이동 중이며, 이는 오늘 하우멧에어로스페이스(발전용 가스터빈 블레이드 시장점유율 50%↑) 급락의 배경으로 지목(내재화에 따른 경쟁우려, 다만 단기 병목 해소는 어려울 전망).
-
💬 베센트 재무장관, 드러켄밀러와의 대화 언급
자신의 채권시장 개입을 비판했던 멘토 드러켄밀러에 대해 “위대한 투자자이나 변덕이 심하고 손실을 극도로 꺼린다”고 반박, WSJ 기고 당일 투자 손실을 겪었을 것이라 첨언. -
📊 Bessent, “전 세계가 부채에 잠겨… 성장만이 빠져나올 방법” — 美 국가부채 40조달러 돌파 속 Bessent는 지출삭감보다 경제성장을 통한 Debt-to-GDP 완화를 강조. AI 투자가 Crowding Out이 아닌 향후 Productivity Boom·Disinflation 요인이라고 주장. Fiscal Consolidation Package도 병행 준비 중(세부 미공개). 다만 Peterson Foundation은 성장만으로 부채 해결하려면 연 4.3% 성장 필요(최근 GDP 성장률 2.1%)하다며 Fiscal Hawk 반론 제기.
-
🏛️ 트럼프 “美금리 너무 높다…워시, 해야할 일 할 것” 인하 압박 — 9월 금리인상 가능성이 거론되는 가운데서도 트럼프는 “세계 최저 금리여야 한다”며 재차 인하를 촉구, “성공과 성장이 인플레이션을 유발하지 않는다”고 부연.
-
🇨🇳 양광전력(300274.CH) 2Q26 리뷰: 예상보다 완화된 미국 규제에도 주가는 부진 (하나증권 송예지) — 매출 154억위안(YoY -37%, 컨센 -37%), 中 태양광 신규설치 급감(YoY -66%)이 주요 부진 원인. FCC가 비유틸리티용 인버터를 규제 대상에서 제외해 美 규제 영향은 시장 우려보다 제한적이나, 중장기 美 사업 축소 가능성 언급. AIDC 연계 ESS 수주잔고 약 2GWh(+추진 중 10GWh 이상)와 SST(고체변압기) 신제품이 신성장동력.
-
📰 [하나 글로벌 기업분석 데일리 뉴스] 9/1 빅테크·정책 이슈 모음 (하나증권 김재임/송종원)
- 🌐 Nvidia, MediaTek에 35억달러 투자 — Big Tech 자체 AI칩 대응, Nvidia 핵심 지위 유지 전략
- 🍎 Apple CEO 교체 — 존 터너스가 팀 쿡 뒤를 이어 9/1 취임
- ⚖️ Apple, OpenAI 상대 영업비밀 증거훼손 주장 — 전직 iPhone 엔지니어의 회로도 유출 혐의
- 🍎 Apple Vision Pro 야구 중계 — 기술은 인상적이나 실용성엔 의문
- 🛡️ 미 국방부 포털에 ChatGPT·Grok 추가 도입(Gemini는 기존 제공 중)
- 💻 Microsoft Outlook·ChatGPT Work 장애 — Exchange Online 문제로 광범위 서비스 중단
- 🛒 Amazon, FTC·22개주 광고 할증료 소송 — 기만적 광고경매로 소비자 전가 혐의
- 📱 Instagram, 미표시 AI 프로필 노출 제한
- 🔓 McKesson 해킹 — 환자 기록 수백만 건 유출 주장
- 💡 Newell Brands, AI로 마케팅 비용 80% 절감
- 📢 OpenAI 광고 사업 연환산 매출 10억달러 돌파
- 🚀 Anthropic 초대형 IPO 추진 — SpaceX(862억달러) 수준 조달 규모 예상
- 📈 S&P500 기업 AI 효과 계량 비중 14%→25%로 상승
- 🔓 AI 확산에 정부 해킹도구 운용 난도 상승 전망
- ⚠️ 미 하원 정보위, AI 블랙스완 리스크 경고
- ⚠️ 영란은행 총재, AI 프런티어 모델의 금융안정 위험 경고
- 🏛️ 트럼프, 데이터센터 반대 지역 비판(항목 7과 동일 맥락)
- 📢 AI업계 후원 단체, 경합주 데이터센터 광고전 개시
-
📊 트럼프 지지율 및 중간선거 관련 여론조사
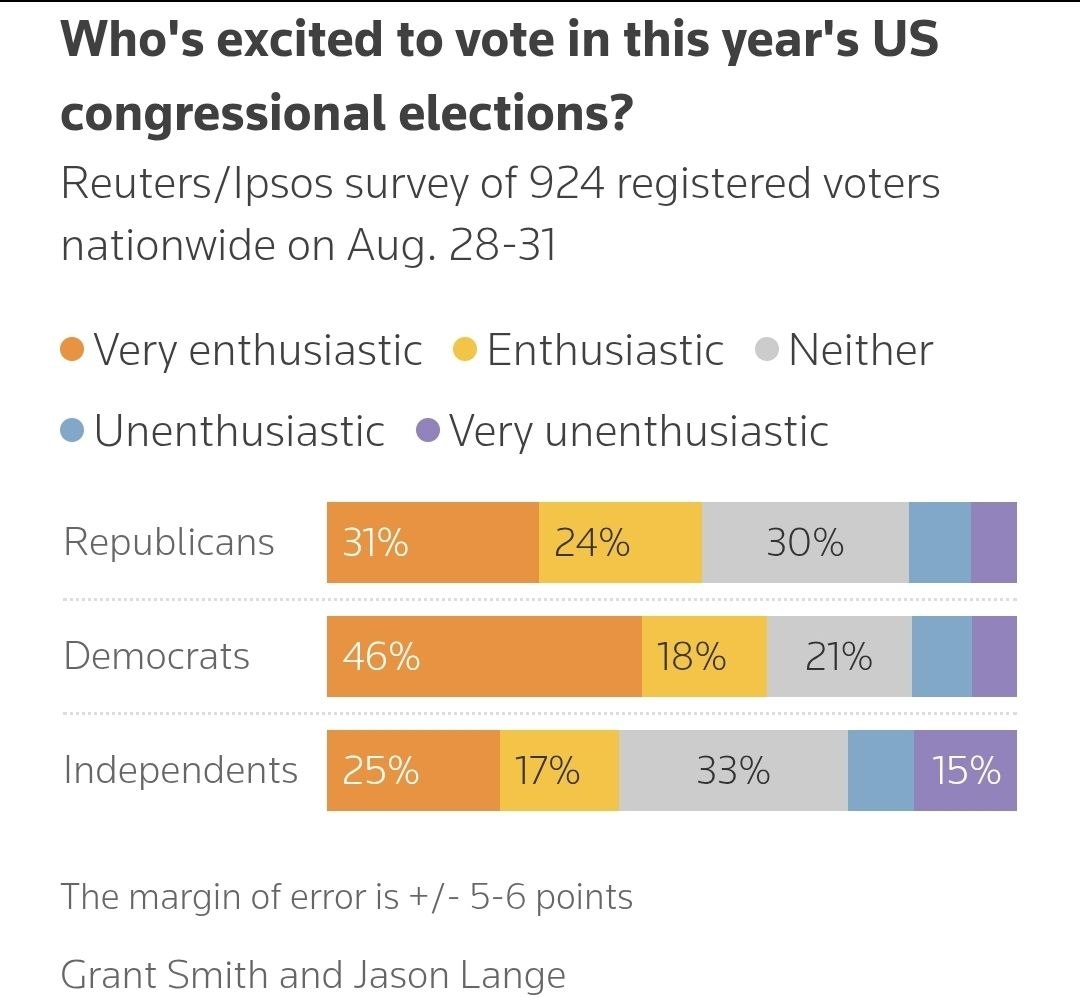
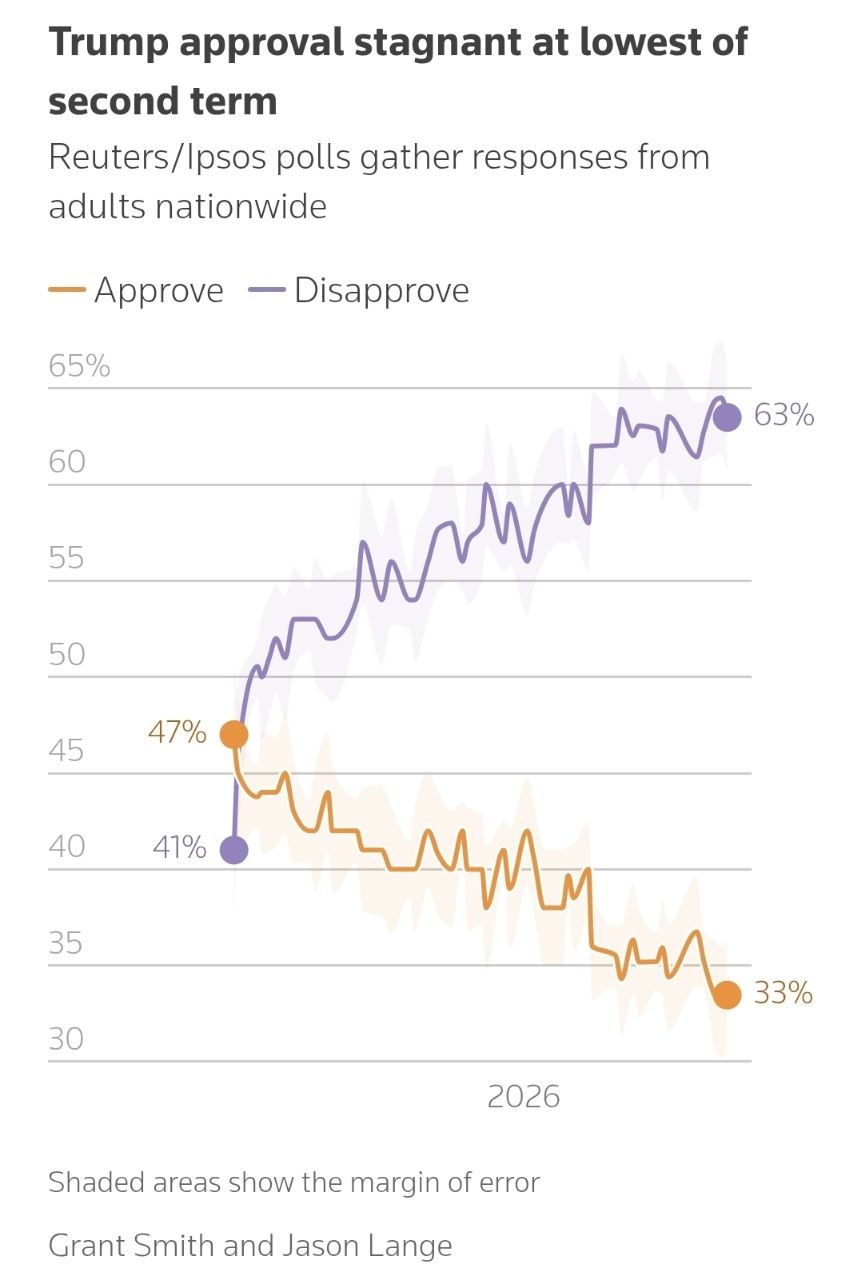
트럼프 지지율 최저 수준인 33% 유지. 중간선거 적극 투표 의향은 민주당 지지자 64% vs 공화당 지지자 55%로, 전반적으로 트럼프 정부·공화당에 불리한 흐름. -
🛡️ K-방산 빅4, ‘글로벌 톱100’ 진입…한화 16위로 韓기업 중 1위 — 디펜스뉴스 발표 기준 한화 총 방산매출 104.4억달러로 16위(작년 22위 대비 6계단↑, 매출 YoY 약 40억달러 증가). LIG넥스원 52위(1계단↑), 현대로템 61위(6계단↑), 한국항공우주산업 74위(8계단↓).
-
🤖 Anthropic, Nvidia-backed Lambda와 350억달러 컴퓨팅 계약 체결 — Hut8이 텍사스 누에시스 카운티에 건설 중인 데이터센터에 대해 Nvidia가 임차 계약 보유, AI 인프라 접근성 확대로 자사 GPU 수요를 견인하는 생태계 전략. Anthropic은 최근 Nscale(450억달러)·Fluidstack(500억달러)·SpaceX(450억달러) 등과 잇따라 대형 컴퓨팅 계약을 체결하며 인프라 확보를 공격적으로 확대 중.
2. 주요 테마 / 트렌드
AI 인프라의 새로운 병목: 전력·가스터빈
GPU 확보 경쟁이 전력 확보 경쟁으로 확장되는 흐름이 뚜렷하다. SpaceX의 가스터빈 Blade·Vane 자체 생산 추진(항목 9)은 GE Vernova의 2030년까지 생산능력 완판, Single Crystal Casting 가능 업체가 전 세계 4곳뿐이라는 극심한 공급 병목을 배경으로 한다. 하우멧에어로스페이스 급락은 이 병목이 얼마나 심각한지를 역설적으로 보여주는 사례로 해석된다. 동시에 트럼프 행정부는 전력망 국가비상사태 선포(항목 8)로 외국산 대량전력시스템 규제를 강화했고, Truth Social을 통해 데이터센터 확충을 직접 독려(항목 7, 15)하는 등 정책적으로도 AI 전력 인프라를 최우선 과제로 다루고 있다.
Nvidia의 생태계 확장 전략
MediaTek 투자(항목 2, 14)와 Lambda향 인프라 지원을 통한 Anthropic 컴퓨팅 계약(항목 17)이 같은 날 함께 보도되며, Nvidia가 GPU 직접 판매를 넘어 Custom Silicon·클라우드 인프라 투자를 통해 자사 생태계로 수요를 흡수하는 전략이 반복적으로 확인된다. Anthropic의 경우 Lambda 외에도 Nscale·Fluidstack·SpaceX와 수백억달러 규모 컴퓨팅 계약을 연쇄 체결하며 초대형 IPO(항목 14)를 앞두고 인프라 확보에 총력을 기울이는 모습이다.
금리·유동성을 둘러싼 정치적 압박
트럼프는 금리인하를 재차 강하게 압박(항목 12)하는 반면 워시 의장은 금리인상 의지를 시사(항목 1)해 정책 방향에 긴장이 존재한다. 여기에 Bessent 재무장관의 “성장을 통한 부채 해결” 프레임(항목 11)과 드러켄밀러와의 신경전(항목 10)까지 겹치며, FOMC를 앞둔 유동성·금리 경로에 대한 정치적 잡음이 커지는 국면이다.
밸류에이션 경계와 IPO 시장 부진
올해 대형 IPO 10개 중 6개가 공모가를 하회(항목 3)하며 높은 밸류에이션에 대한 투자자 경계심이 확인됐다. 이런 가운데 Anthropic의 초대형 IPO(항목 14, SpaceX 862억달러 조달 수준 예상)가 추진되고 있어, 신규 상장기업 간 자금 확보 경쟁이 한층 치열해질 가능성이 제기된다.
지정학·안보 공급망 재편
전력장비(항목 8), 요격미사일(항목 6), K-방산 톱100 진입(항목 16), 中 전력기기 기업(양광전력, 항목 13)에 대한 美 규제까지, 국가안보를 명분으로 한 공급망 재편이 국방·전력·반도체 전 영역으로 확산되는 흐름이 지속되고 있다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 파급 경로 |
|---|---|---|
| FOMC 금리 불확실성 | 워시 의장 금리인상 시사 vs 트럼프 인하 압박 충돌 | 성장주 밸류에이션 변동성 확대 |
| 유동성 흡수 이벤트 | 재무부 Buyback 확대(9일)·3분기 추정세 납부(15일) | 단기 유동성 경색 가능성 |
| AI 데이터센터 전력 병목 | 가스터빈 Blade·Vane Casting Capacity 사실상 완판 | 하우멧에어로 등 부품업체 주가 급락, AI CapEx 지연 리스크 |
| IPO 밸류에이션 경계 | 대형 IPO 10개 중 6개 공모가 하회 | Anthropic 등 신규 IPO 수요 위축 가능성 |
| 국가부채 40조달러 | 성장 중심 vs 긴축 필요 논쟁 지속 | 장기 국채금리 상승, 재정정책 불확실성 |
| 정치 리스크 | 트럼프 지지율 33% 최저, 공화당 지지층 투표의향 열세 | 중간선거 관련 정책 변동성 확대 |
| 전력장비 대중국 규제 | 소급 적용되는 행정명령(14420), 120일 내 세부 규칙 발표 | 中 전력기기 기업(양광전력 등) 밸류에이션 변동성 |
기회 요인
| 기회 | 내용 | 관련 종목/상품 |
|---|---|---|
| 반도체 Flattening 수혜 | 금리 커브 플래트닝 시 반등 기대 | SMH, SOXX, DRAM 관련 ETF |
| AI 인프라 생태계 확장 | Nvidia의 Custom Silicon·클라우드 투자 확대 | Nvidia, MediaTek, Lambda, Anthropic |
| 리쇼어링·산업투자 사이클 | 관세·리쇼어링 정책 모멘텀 지속 | PAVE, XLI |
| 자금조달 수요 증가 국면 | 대형 IB·퀄리티 종목군 편입 매력 | KBWB, QUAL/SPHQ/QGRO |
| 달러 신뢰·재정부담 헤지 | 금 관련 ETF 헤지 수단으로 유효 | GDX, GLDM/IAUM |
| 변동성 국면 대응 | 커버드콜 액티브 ETF 포트폴리오 편입 | DIVO/QDVO |
| K-방산 수출 확대 | 글로벌 톱100 순위 상승, 방산매출 급증 | 한화, LIG넥스원, 현대로템 |
| AIDC 연계 신성장동력 | 데이터센터 연계 ESS·SST 수주 확대 | 양광전력 등 中 전력기기 기업 |
주요 기관 경고/분석 핵심 메시지
- 하나증권 박승진(Global ETF): FOMC를 앞둔 금리 불확실성과 단기 유동성 흡수 가능성을 고려할 때, 실적 가시성·지속성·재무건전성이 상대적으로 더 중요한 투자 기준이라며 성장 모멘텀 유지와 변동성·유동성 리스크 관리를 병행하는 대응 전략을 강조.
- 하나증권 김시현(전력기기/에너지): 전력망 국가비상사태 행정명령은 트럼프 1기(2020년 13920호) 대비 대상 장비(인버터·배터리·소프트웨어)와 기존 설치 장비 교체 권한이 크게 강화돼, 임기가 2년 이상 남은 만큼 실질적 효과가 더 뚜렷할 것으로 예상.
- 하나증권 송예지(중국기업분석): 양광전력에 대한 美 규제 영향은 시장 우려보다 제한적이나, 정책 발표 시마다 주가 변동성이 확대되는 점은 부담이며 중장기적으로 美 사업 축소 가능성 존재.
- Bessent 재무장관: 40조달러 국가부채는 절대 규모보다 성장을 통한 Debt-to-GDP 완화가 핵심이며, AI CapEx는 향후 Productivity Boom과 Disinflation으로 이어질 것이라는 낙관적 시각. 다만 Peterson Foundation은 연 4.3% 성장이 필요하다며(최근 실제 성장률 2.1%) 회의적 반론 제기.
- 미 하원 정보위원회 / 영란은행 총재: AI 발전 속도가 기존 안전장치를 앞지를 수 있다는 “블랙스완” 경고와, 프런티어 AI가 사이버·금융시스템 안정성 리스크를 실질적으로 높일 수 있다는 경고가 동시에 제기되며 AI 리스크 관리 필요성이 부각.
4. 기타 메모
- 확인 필요: 21360.jpg(08:13) 이미지는 캡션 텍스트 없이 첨부되어 정확한 내용 확인 필요 — 인접한 21359.jpg(트럼프 지지율)와 연계된 여론조사 관련 차트로 추정.
- 확인 필요: Bessent가 준비 중이라는 Fiscal Consolidation Package의 구체적 내용(지출삭감 vs 세수확대 구성) — 향후 몇 주~몇 개월 내 공개 예정, 재정정책 판단의 핵심 변수.
- 확인 필요: 전력망 국가비상사태 행정명령(14420)의 120일 내 세부 시행규칙 발표 여부 및 소급 적용 범위.
- 다음 체크포인트: FOMC 전 8월 비농업 고용보고서 발표(업종별 고용, 경제활동참가율, 임금상승률 세부 점검 필요) → 재무부 Buyback 개시(9/9) → 3분기 추정세 납부(9/15) → FOMC 결과.
- 다음 체크포인트: Anthropic 초대형 IPO 서류 공개 제출 시점 및 조달 규모(SpaceX 862억달러 기록 대비) 확인.
- 특이점: 하우멧에어로스페이스 급락이 SpaceX 가스터빈 내재화 소식에 따른 경쟁우려에서 비롯됐으나, 실질적으로 단기간 내 Blade·Vane 병목 해소는 어려울 것이라는 시각과, 오히려 Musk가 직접 공장을 지어야 할 만큼 병목이 심각하다는 반대 해석이 동시에 제기됨 — 향후 SpaceX의 실제 양산 성공 여부가 관전포인트.
- 특이점: 트럼프 지지율 33% 최저 유지 속에서도 데이터센터 확충 드라이브(항목 7, 15)와 AI업계 후원 광고전(항목 14)이 동시에 전개되고 있어, 중간선거를 앞둔 정치적 리스크와 AI 인프라 정책의 상충 가능성 모니터링 필요.