GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 17
1. 핵심 뉴스 요약
-
📊 [9월 주식시장 전망과 전략] 무엇을 사서 4분기를 대비할까 (하나증권 이재만) — 미국 중간선거 해의 9월은 계절적으로 약세이나 10~11월엔 반등 경향. 10년물 금리 5% 근접 시 지수 하방 압력 확대되며, 미국 10년물 밴드 4.0~4.6% 가정 시 코스피 상단밴드는 7,900~8,350p로 제시. 재무레버리지 하락·ROA 상승형(ROE 개선) 업종(반도체·하드웨어·제약바이오·전력기기·방산 등) 선별을 권고.
-
📡 주간 퀀트 코멘트: 엔비디아, 미국 실적 전체를 끌어올리다 (하나증권 이경수) — 엔비디아 Q2 서프라이즈(매출 $96.2B, +106% YoY)로 반도체 업종이 전 세계 실적 상향의 사실상 전부를 견인. Salesforce·Marvell 호실적, Intuit은 FY2027 가이던스 대폭 미스로 급락(-12.1%). 상호미디어(Meta AI capex 부담)·자동차(Tesla)는 실적 하향 주도.
-
📈 국내 실적 전망 및 수급 동향 — 코스피 26F 영업이익 YoY +230% 전망, 3Q26F OP는 정유·해운·조선·가전 업종 상향, 화학·2차전지·건설은 하향. 외국인은 반도체 매도 집중(코스피 -9.2조원), 연기금은 중소형·가치주 순매수. 9/4 미국 8월 비농업고용(NFP)이 금주 최대 이벤트로 지목.
-
🇺🇸 서학개미 자금 동향 — 8월 미국주식 순매수 25억달러
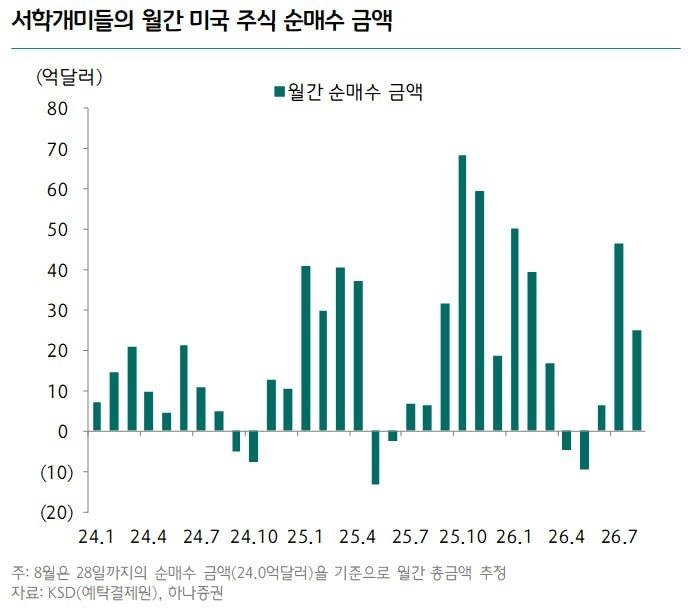
월말 진입하며 국내 투자자의 미국 주식 순매수 규모 급증. 원달러 환율이 1,380원 전후에서 하락 속도 둔화된 영향으로 추정. -
🇺🇸 서학개미 주간 순매수 TOP10 (8/24~28)
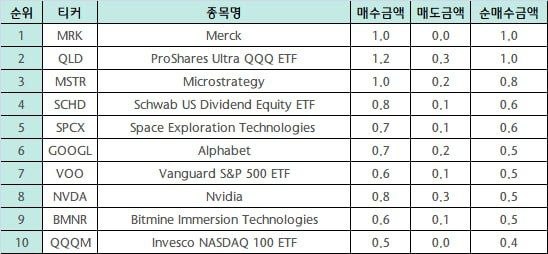
1위 Merck(모더나 공동개발 암백신 임상 기대), 2위 QLD·10위 QQQM·7위 VOO 등 지수형 상품 강세, Microstrategy·Bitmine 등 크립토 연계 종목도 상위권. -
🇨🇳 CXMT(688825.CH) 1H26 리뷰: 가이던스 대폭 상회 (하나증권 백승혜) — DRAM 가격 급등으로 매출 1,503억위안(YoY +873%), 순이익 776억위안으로 흑자전환. 매출총이익률 84.8%로 글로벌 메모리 3사 평균(76.1%) 상회. LPDDR6 양산 준비 중이며, 2027년 HBM3E 양산 목표. 2028년 전후 공격적 증설이 글로벌 DRAM 가격 변동성의 관전포인트.
-
🏦 9월 FOMC 금리인상 가능성 57.0%로 급상승
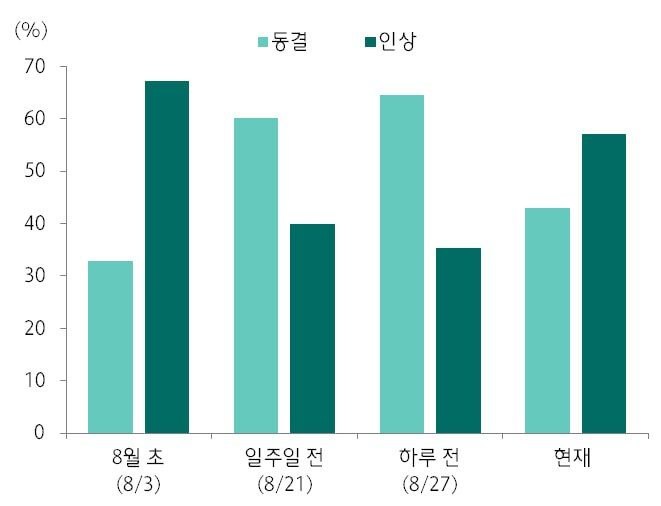
케빈 워시 잭슨홀 연설 반영, 하루 전 35.4%에서 급등. FOMC는 9/15~16일(한국시간 9/17 새벽 결과 확인). -
🇺🇸 [HANA US Weekly] 미국증시, B2C보다 B2B에 주목해야 하는 이유 (하나증권 강재구) — 소비재 생산은 부진하나 기업투자·AI·방산 생산은 견조. B2B 내 AI 인프라·방위산업에 대한 긍정적 관점 유지.
-
⚠️ 미국, 이란 라라크섬 로켓 발사대 재타격…이란 보복 예고 — 중간선거를 2개월 앞두고 중동 정세 재점화. 호르무즈 해협 기뢰 로켓 발사 준비 정황이 배경이며, 전면 공격 재개 여부가 관건.
-
🛢️ WTI·Brent 유가 반등
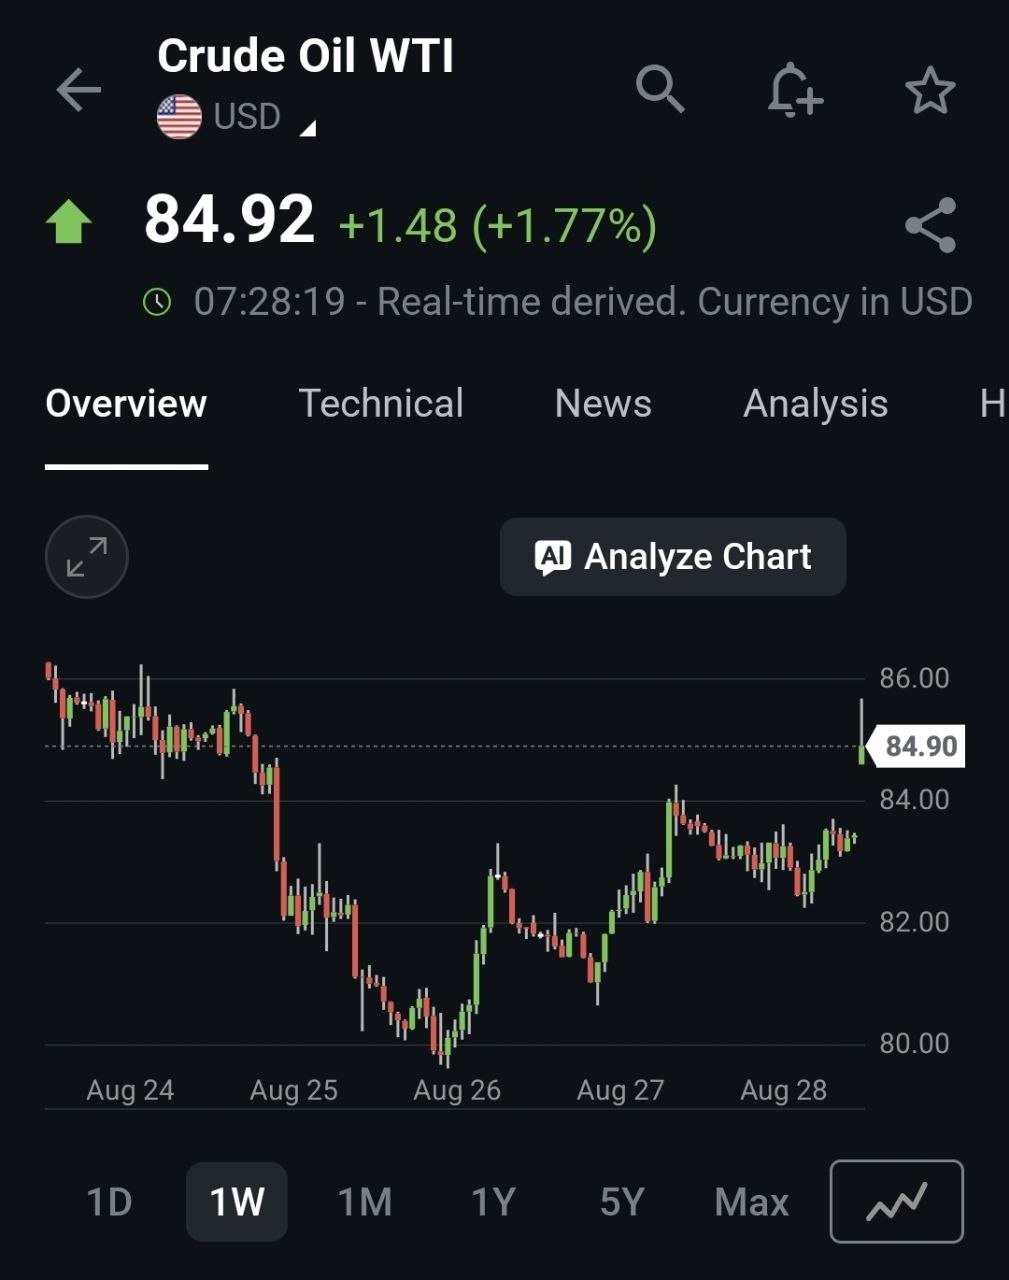
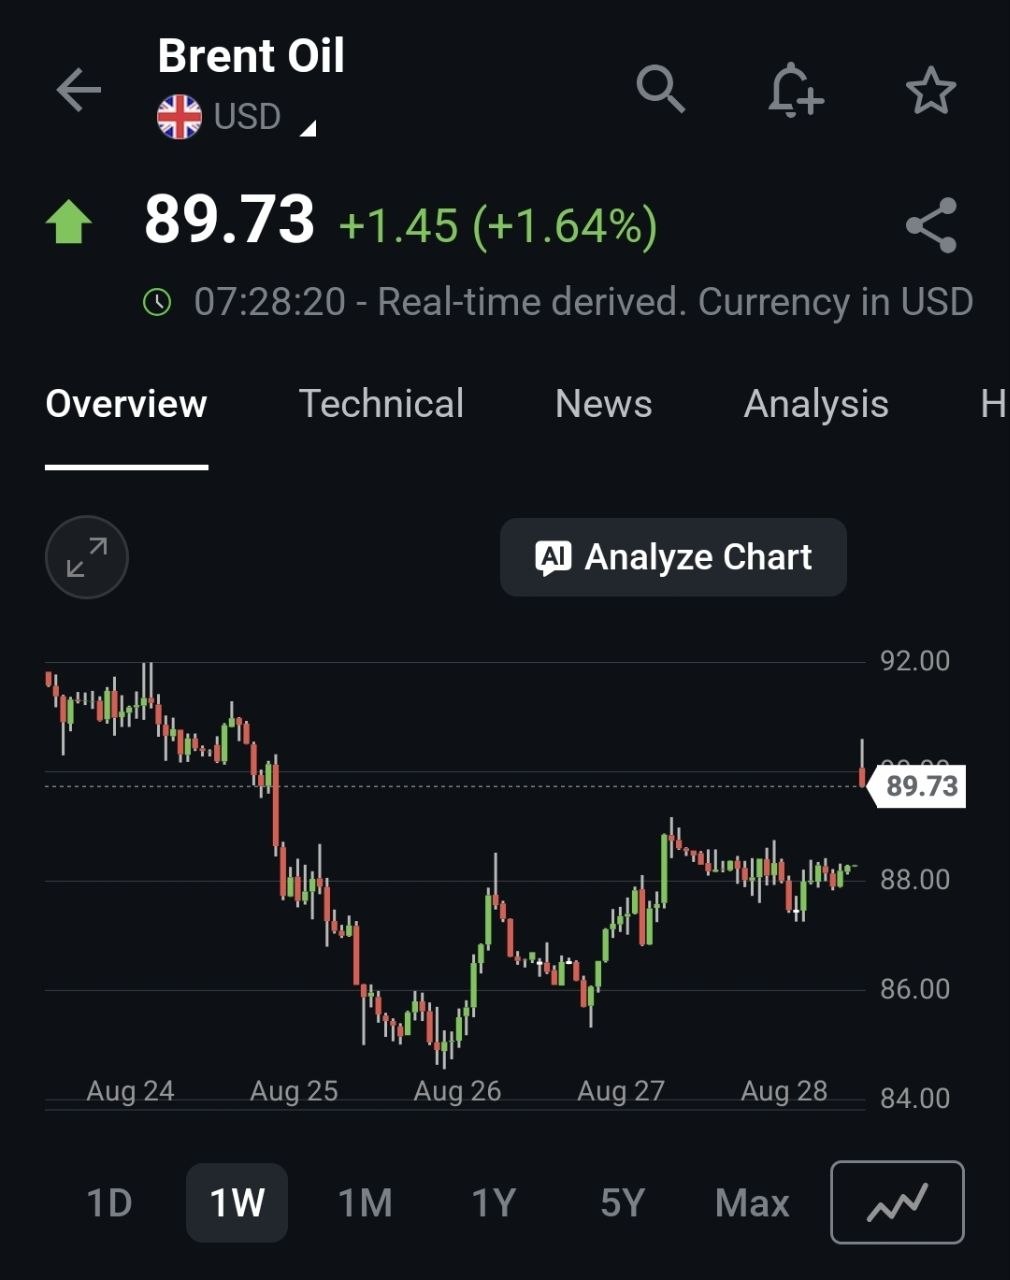
이란-미국 군사 긴장 고조에 따른 유가 반등(이미지 자료, 별도 텍스트 없음). -
🚗 BYD(1211.HK) 2Q26 리뷰: 해외 판매 확대로 수익성 개선 (하나증권 송예지) — 매출·순이익 컨센 하회했으나 해외 판매 비중 첫 50%대 돌파(53%), GPM 18.9%로 개선. 연간 해외 판매량 170만대로 목표 상회 전망. EU 中산 PHEV 추가 관세가 단기 리스크.
-
🤖 [하나 글로벌 기업분석 데일리 뉴스] 빅테크·AI 이슈 모음 — Nvidia 데이터센터 시스템 경쟁력 확장, Lambda 10억달러 차입해 GPU 확보, 빅테크 AI capex 재무부담 우려, Apple 신임 CEO 존 터너스 취임(9/1) 및 구독료 인상, Meta 180억달러 아동안전 합의 후 경쟁사 압박, OpenAI-Cursor 파트너십 종료, CXMT 美국방부 블랙리스트 취소 소송 등 다수 이슈.
-
📊 [하나 Global ETF Daily (8/31)] (박승진)
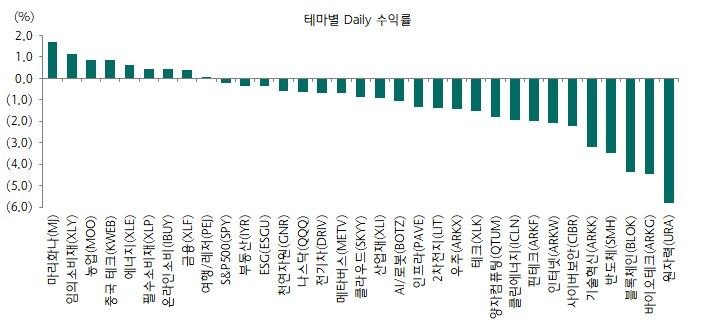
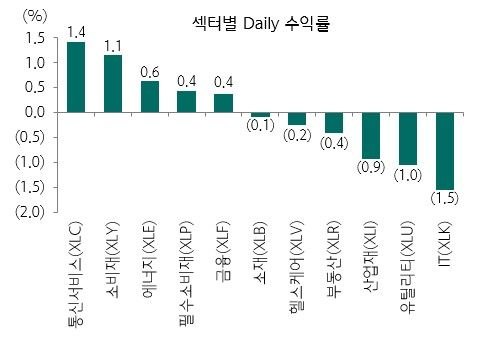
주요 시장 ETF 대부분 약세(SPY -0.23%, QQQ -0.65%, IWM -1.35%), 국채 ETF도 하락(TLT -0.30%). 테마 ETF 중 마리화나(MJ) +1.69%, 임의소비재(XLY) +1.15% 강세. ETF 뉴스: 미국 대표 배당 ETF 3선(VIG·DGRO·SCHD) 장기 투자 매력 소개, 나스닥100 버퍼 ETF ‘QBUF’ 공매도 잔고 44.6% 급감 및 기관 매수세 확대. -
🆕 [New K-ETF] 삼성SK그룹+ / K신약바이오액티브 / 머니마켓액티브 (9/1 상장) — KIWOOM 삼성SK그룹TOP4+(삼성전자·SK하이닉스 중심 10종목 패시브), 마이티 신약포커스바이오액티브(국내 신약 파이프라인 액티브 운용), MIDAS 머니마켓액티브(파킹형 단기금리 상품) 신규 상장.
-
🆕 [New K-ETF] RISE 글로벌 AI낸드 메모리반도체 (9/1 상장) — 한·미·일 낸드플래시 관련 기업 10종목 집중형 패시브 ETF. 삼성전자, SK하이닉스, Kioxia, SanDisk, Micron 등 편입, 상위 4개사 각 17.5%(총 70%) 비중.
2. 주요 테마 / 트렌드
AI·반도체 슈퍼사이클
엔비디아 실적 서프라이즈가 전 세계 이익 상향의 사실상 전부를 견인하며 반도체 업종이 압도적 1위(1주 +0.25%, 2위 업종의 6배). CXMT의 DRAM 가격 급등발 흑자전환, 신규 K-ETF의 낸드 메모리 테마 상장까지 메모리 반도체가 밸류체인 전반에서 핵심 화두로 부상. 다만 퀀트 코멘트는 “AI H/W vs S/W 실적=밸류에이션 공식이 성립하지 않는다”며 S/W 반등이 H/W 리레이팅의 선결 조건이라 지적.
통화정책 불확실성 확대
케빈 워시의 잭슨홀 “인플레 우려” 발언 이후 9월 FOMC 금리인상 확률이 하루 만에 35.4%→57.0%로 급등. 10년물 국채금리 4.72%로 안전자산 선호 부각. 9/4 NFP(7월 -23K 쇼크의 회복 여부)와 9/11 CPI, 9/15~16 FOMC가 향후 2주 최대 변수로 연쇄 대기 중.
지정학 리스크 재점화
미국의 이란 재타격과 이란의 보복 예고로 호르무즈 해협 리스크가 부각, 유가 반등으로 즉시 반영. 중간선거를 2개월 앞둔 시점이라는 점에서 정치적 민감도가 높음.
빅테크 AI 투자·거버넌스 이슈
Lambda의 GPU 확보용 차입, 빅테크 capex 재무 부담론, Meta의 AI capex发 FCF 압박(실적 하향 유일 업종), Apple 리더십 교체, OpenAI-Cursor 관계 단절 등 AI 인프라 투자의 재무적·구조적 부담이 다각도로 노출.
국내외 자금 흐름 분화
외국인은 국내 반도체를 매도하며 자사주 매입과 상반된 흐름을 보인 반면, 서학개미는 미국 지수형 ETF(QLD·QQQM·VOO)와 헬스케어(Merck), 크립토 연계주로 자금을 늘리는 등 국내·해외 수급이 뚜렷하게 엇갈림.
ETF 시장 다변화
배당 성장형 ETF(VIG·DGRO·SCHD)로의 방어적 자금 유입과 버퍼 ETF(QBUF)의 기관 매수 확대가 동시에 나타나며 변동성 국면 대응 수요가 뚜렷. 국내에서도 그룹주·바이오 액티브·머니마켓·낸드메모리 등 테마형 신규 상장이 연이어 등장.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 파급 경로 |
|---|---|---|
| 지정학 재점화 | 미국의 이란 재타격, 이란 보복 예고 | 유가 변동성, 안전자산 선호 |
| 금리 정책 불확실성 | 워시 잭슨홀 발언 후 9월 금리인상 확률 57%로 급등 | 성장주 밸류에이션 압박 |
| 미 10년물 금리 상승 | 4.72%(+7bp), 5% 근접 시 지수 하락 압력 | S&P500·코스피 PER 레벨 조정 |
| 9/4 NFP 고용지표 | 7월 -23K 쇼크 이후 회복 여부 미확인 | FOMC 경로 결정, 단기 변동성 확대 |
| 빅테크 AI capex 부담 | Meta 등 FCF 압박, 실적 추정치 3주 연속 하향 | 상호미디어 업종 밸류에이션 재평가 |
| 중국 EV 관세 리스크 | EU의 中산 PHEV 추가 관세 가능성 | BYD 등 해외 판매 마진 훼손 |
| 반도체 수출 둔화 가능성 | 원화 강세 영향 | 국내 반도체 업종 이익 모멘텀 약화 |
기회 요인
| 기회 | 내용 | 관련 종목/상품 |
|---|---|---|
| 메모리 반도체 슈퍼사이클 | DRAM 가격 급등, CXMT 가이던스 대폭 상회 | CXMT, 삼성전자, SK하이닉스, RISE AI낸드 ETF |
| AI 인프라 실적 모멘텀 | 엔비디아 데이터센터 시스템 경쟁력 확장 | Nvidia, Marvell, Intel |
| 배당 ETF 장기 방어력 | 변동성 국면 하방 방어 + 복리 수익 | VIG, DGRO, SCHD |
| 버퍼 ETF 수급 개선 | 공매도 잔고 44.6% 급감, 기관 매수 확대 | QBUF |
| BYD 해외 성장 지속 | 해외 매출 비중 53% 첫 돌파, GPM 개선 | BYD |
| 국내 ROE 개선 업종 | 재무레버리지 하락·ROA 상승형 업종 | 전력기기, 방산, IT하드웨어, 화장품, 제약바이오 |
| 정유/해운/조선 실적 상향 | 3Q26F OP 상향 업종 | S-Oil, HMM, HD현대 등 |
주요 기관 경고/분석 핵심 메시지
- 하나증권 이재만(전략): 10년물 국채금리 5% 근접 시 지수 하락 압력 확대. 코스피 상단밴드는 금리 밴드(4.0~4.6%)에 따라 7,900~8,350p로 결정되며, 고성장주보다 재무레버리지 하락·ROA 상승(ROE 개선)형 종목 선별이 중요하다고 강조.
- 하나증권 이경수(퀀트): “AI H/W vs S/W의 실적=밸류에이션 공식이 성립되지 않음”을 지적하며, S/W 반등 스토리가 확인돼야 H/W 영역의 리레이팅이 가능하다고 진단. 고금리 영향 2차 페이즈 국면에서 고배당·호실적 내수주 발굴을 권고.
- 케빈 워시(Fed): 잭슨홀 첫 연설에서 “underlying inflation이 의미있게 개선됐다는 증거가 없다”고 언급, 금리 인상 가능성을 열어둠 — 엔비디아 호실적 분위기에 찬물을 끼얹은 발언으로 시장에 부담 반영.
4. 기타 메모
- 확인 필요: 8/31 한국 8월 수출입 통계(반도체 수출 회복 강도 및 원화 강세에 따른 증가율 둔화 여부) 결과 확인 필요.
- 다음 체크포인트: 9/4 미국 8월 비농업고용(NFP, 7월 -23K 쇼크 회복 여부) → 9/11 미국 8월 CPI(헤드라인 3% 진입 여부) → 9/15~16 FOMC(SEP 점도표 포함, 인상 vs 동결 최종 판가름) → 10월 초 삼성전자 Q3 잠정실적.
- 특이점: 이란-미국 군사 충돌 전개 방향(전면 공격 재개 vs 선별적 작전)이 유가·안전자산 흐름에 미치는 영향을 지속 모니터링 필요.
- 특이점: CXMT의 미 국방부 블랙리스트 지정 취소 소송 결과 — 향후 CXMT의 글로벌 사업 확장 및 DRAM 공급 구도에 영향 가능성.
- 이미지 자료 미확인 항목: 21338.jpg, 21342.jpg는 별도 텍스트 설명 없이 첨부된 이미지로, 각각 유가 반등(21337 연속) 및 ETF Daily(21341 선행) 자료의 시각 보조자료로 추정.