GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-28 14:54 ~ 2026-08-29 00:05 UTC 기준)
메시지 수: 12
1. 핵심 뉴스 요약
-
🤖 리더드라이브(688017.CH) 2Q26 리뷰 — 매출 컨센서스 하회, 수익성 악화
휴머노이드 로봇용 하모닉 감속기 1위 업체(중국 점유율 80%)로 YTD 주가 +58% 급등했으나, 2Q26 매출은 컨센서스 8% 하회, 마진율도 QoQ 큰 폭 하락. 해외 매출 비중은 11%→15%로 확대되며 긍정적이나 12MF P/E 286배로 밸류에이션 부담 높음. 중장기 성장성은 유효하나 단기 가격 부담 큰 상황. -
💰 [자산배분의 창] 하반기 자산배분, 금의 ‘어부지리’에 주목
Fed 9월 금리 동결 기대와 미 재무부 장기국채 바이백 확대(회당 40억 달러)가 금 반등의 두 모멘텀. 정책당국이 장기금리 상승을 용인하기 어려운 구조적 배경 속에서 달러 약세·정책 신뢰 불확실성·실질금리 하락 경로가 금에 우호적. 금을 하반기 포트폴리오 다각화의 보완 자산으로 제시. -
📉 일본금융청, 단일종목 레버리지 ETF 규제 강화
일본은 지수형 레버리지 ETF만 허용하고 단일종목 레버리지 ETF 상장은 불허 방침. 미국에서는 키옥시아·Toyota·Sony·Softbank 등 단일종목 레버리지 ETF 승인 심사가 진행 중인 가운데, 한국 증시 급등락 사례를 반면교사 삼아 시장 안정화에 방점. -
💻 Tech & Stock Weekly — 세일즈포스·앤트로픽 ‘클로드포스’ 발표
세일즈포스와 앤트로픽의 협업 발표로 SaaS 기업의 AI 잠식 우려 완화. 엔비디아의 AI 인프라 자본 장악, AI/플랫폼, 우주/로봇, 전력기기/에너지 섹터 업데이트 포함. -
🇨🇳 즈푸(Z.ai), 중국산 칩만으로 구동되는 AI 모델 ‘GLM-5.3-플래시’ 출시
화웨이 어센드(Ascend) 칩 추정 10만 개를 사용해 전 요청 처리. AAII 지수 10위로 딥시크 V4 프로맥스를 앞지르며 중국 AI 자급 역량 부각. -
🇨🇳📈 [9월 중국 주식시장 전망과 전략] 중국은 어디로 가고 있나?
AI·첨단제조·수출이 성장 견인하나 내수(고용·소비·부동산) 확산은 제한적. 테크주 쏠림이 60% 이상으로 극단화. 9월 정책금리 인하 등 정책 2라운드와 내수 저점 반등 여부가 단기 관전 포인트. 본토 증시가 홍콩보다 선호되며 바이오·로봇·조선·기계·전기설비 등이 유망 업종으로 제시. -
🇨🇳⚠️ [Hana China Weekly] 중국산 AI 인프라 규제, 단기 주가에 부정적
중지쉬창은 SK하이닉스 차세대 CPO 개발 공식화로 급락, 사원전기는 미국의 외국산 전력망 장비 규제로 급락. 북방화창은 2Q26 실적 컨센서스 하회했으나 신규 수주 기대는 유효. -
📊 Marvell Technology(MRVL.US) — “10월 도파민이 필요하다”
실적 발표 후 시간외 급락했으나 구글과의 TPU 생태계 협력 확대는 긍정적. 12개월 선행 PER 44.5배로 5년·2년 평균 대비 고평가 상태, 10월 투자자의 날에서 중장기 실적 가시성 제시가 관건. 중장기 관점은 긍정 유지. -
🏢⚡ AI 데이터센터 경쟁, GW 단위로 확대 — Hyperscaler 상위권 순위
AWS(1위, 2026 CapEx 2,200억달러 이상)·Microsoft(2위, 약 1,900억달러)·Google(3위, 최대 1,900억달러)이 상위권. Meta, Oracle, Alibaba Cloud, ByteDance, Tencent, xAI, CoreWeave까지 총 10개사 순위와 각사의 대표 프로젝트(Project Rainier, Fairwater, Hyperion, Stargate 등) 정리. 경쟁 축이 GPU 확보에서 전력·냉각·자체 실리콘을 포함한 엔드투엔드 인프라 구축 역량으로 확대. -
💵 SoftBank, OpenAI 투자 목적 추가 자금 조달 추진
기존 차입금 차환을 위해 100억달러 신규 대출 추진(만기 2년, SOFR+275bp). 10월까지 OpenAI에 약 650억달러 투자 계획 하에 채권 발행(100억~200억달러) 및 일본 역대 최대 개인투자자 대상 채권(1조엔) 발행도 검토. 올해 AI 투자 목적 채권시장 조달액은 4,100억달러 이상으로, 반도체·데이터센터 수요 모멘텀과 함께 신용위험 확대 우려 동반. -
🏦 케빈 워시 연준 의장, 인플레이션 둔화 뚜렷하지 않다고 평가
물가상승률이 목표치 2%로 수렴하지 않으면 추가 정책 대응이 필요하다고 강조. 잭슨홀 연설에서 밝힌 ‘Forward Guidance’ 반대 입장도 재확인. -
📈 미 국채금리, 금리인상 경계 속 단기 구간 중심 상승
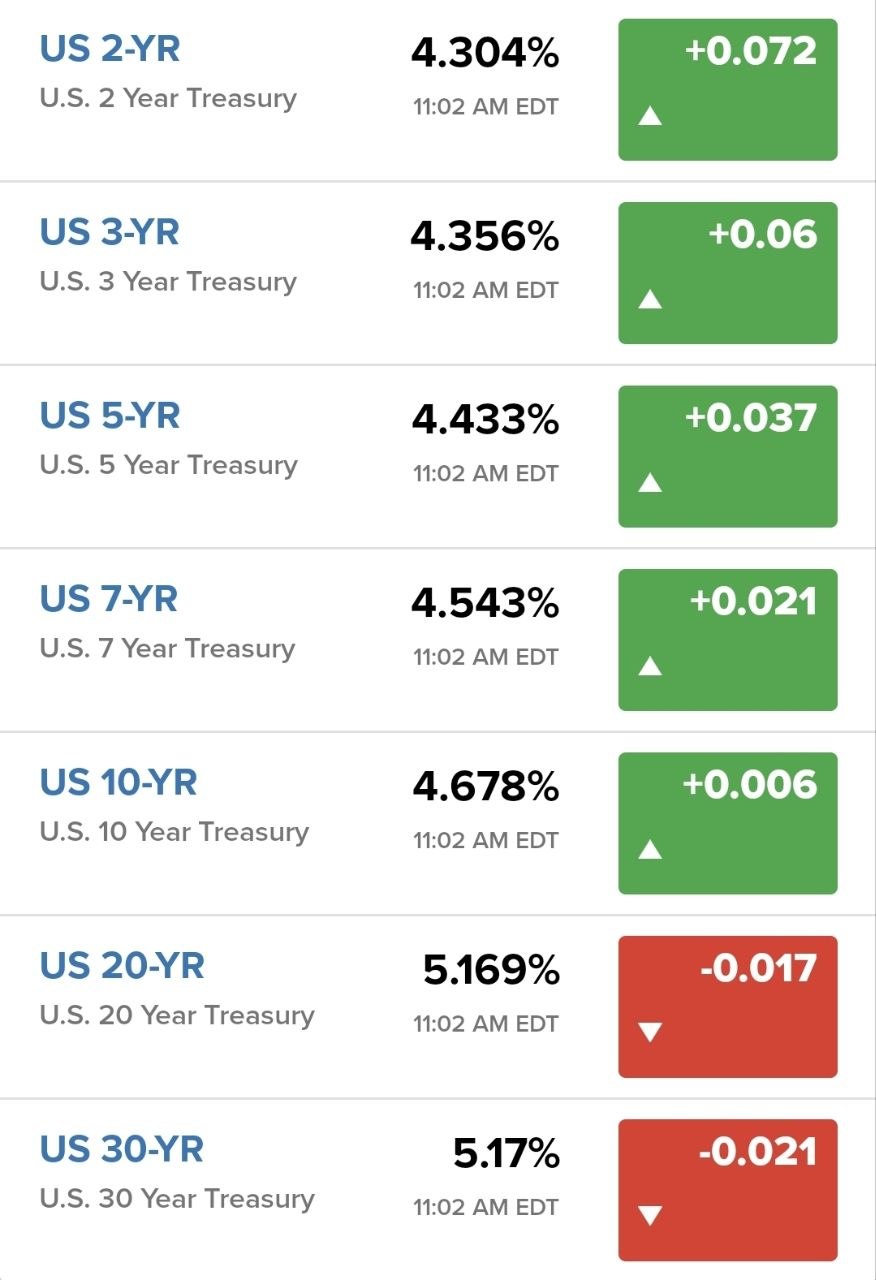
Curve Bear-Flattening 진행, 2년물 금리 +7.2bp 상승.
2. 주요 테마 / 트렌드
AI 인프라 투자 확대와 자금조달 리스크
Hyperscaler들의 GW급 데이터센터 경쟁(AWS·Microsoft·Google·Meta·Oracle 등)과 SoftBank의 OpenAI 투자를 위한 대규모 차입·채권 발행이 동시에 부각되며, AI 투자 붐이 반도체·인프라 기업에는 수요 모멘텀이지만 투자 주체의 부채·신용위험을 키우는 이중적 구조가 드러남.
중국 AI·첨단제조의 구조적 성장과 쏠림 리스크
즈푸의 국산 칩 기반 AI 모델 출시, 리더드라이브의 휴머노이드 감속기 지배력, 9월 중국 증시 전망 리포트가 공통적으로 중국의 AI·첨단제조 경쟁력 확대를 보여주는 동시에, 테크주 포지션 과밀화(60% 이상)와 밸류에이션 부담(리더드라이브 P/E 286배)이라는 리스크를 함께 지적.
미중 반도체·인프라 규제 마찰
SK하이닉스 CPO 개발 공식화에 따른 중국 광모듈주(중지쉬창) 급락, 미국의 외국산 전력망 장비 규제에 따른 사원전기 급락 등 미중 기술 경쟁이 개별 종목 주가에 즉각적 영향을 미치는 사례가 다수 포착됨.
통화정책 불확실성과 금 강세
Fed의 9월 금리 동결 기대와 케빈 워시 의장의 매파적 발언(인플레 둔화 미흡, 추가 대응 필요)이 공존하는 가운데, 미 국채 바이백 확대와 장기금리 부담이 금 가격 상승의 배경으로 작용. 국채금리는 단기 구간 중심 상승(Bear-Flattening)하며 금리 경로에 대한 시장 경계가 지속.
레버리지 상품 규제 강화
일본금융청의 단일종목 레버리지 ETF 상장 불허 방침은 한국 증시 급등락 사례를 계기로 아시아 규제당국이 개인투자자 보호 및 시장 안정화에 무게를 두고 있음을 시사.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 종목/주체 |
|---|---|---|
| 밸류에이션 부담 | 리더드라이브 12MF P/E 286배, 마벨 12개월 선행 PER 44.5배(5년 평균 30.1배 상회) | 리더드라이브, Marvell |
| 신용위험 확대 | SoftBank의 OpenAI 투자용 대규모 차입·채권 발행 확대, 올해 AI 관련 채권 조달 4,100억달러 이상 | SoftBank, AI 인프라 기업 전반 |
| 미중 규제 마찰 | SK하이닉스 CPO 공식화, 미국 전력망 장비 규제로 중국 개별주 급락 | 중지쉬창, 사원전기 |
| 통화정책 불확실성 | 워시 의장의 매파적 발언, 국채금리 단기 구간 상승(Bear-Flattening) | Fed, 미 국채시장 |
| 테크주 쏠림 | 중국 증시 내 테크주 포지션 60% 이상 극단적 쏠림, 공급과잉 가능성 | 중국 증시 전반 |
기회 요인
| 기회 요인 | 내용 | 관련 종목/주체 |
|---|---|---|
| 휴머노이드 로봇 수혜 | 하모닉 감속기 생산능력 2025년 43만대→2027년 200만대 확장, UBTech·AgiBot·테슬라·Figure AI 고객 확보 | 리더드라이브 |
| 금 자산 재조명 | 정책 개입에 따른 달러 약세·실질금리 하락 경로로 포트폴리오 다각화 자산으로 부상 | 금(Gold) |
| 중국 9월 정책 전환 | 재정 한도 집행, 정책금리 인하, 부동산 추가 부양으로 내수 저점 반등 기대 | 중국 내수·우량주, 부동산·백주·돈육 |
| AI 인프라 수요 모멘텀 | GW급 데이터센터 투자 확대가 반도체·전력·냉각 관련 기업에 지속적 수요 창출 | AWS, Microsoft, Google, Oracle 등 |
| 구글-마벨 TPU 협력 | TPU 생태계 협력 확대 공시 이후 주가 SOXX 대비 아웃퍼폼 | Marvell, Google |
주요 기관 경고/분석 핵심 메시지
- 하나증권(리더드라이브): 휴머노이드 시장 확대의 직접 수혜는 유효하나, 단기 가격 부담이 높아 실적 성장 확인 후 중장기 접근을 권고.
- 하나증권(자산배분): 국채 바이백만으로 구조적 금 상승을 주장하기는 이르나, 금을 눌러온 환경 변화가 시작됐다는 점에서 인플레 헤지를 넘어선 포트폴리오 보완 자산으로 주목 필요.
- 하나증권(중국전략): 하반기는 수출·테크 일변도에서 내수·우량주로의 확산 여부가 핵심 관전 포인트이며, 과도한 테크 쏠림과 공급과잉이 장기 리스크.
- 하나증권(Marvell): 단기 변동성 우려에도 중장기 긍정적 관점 유지, 10월 투자자의 날에서 실적 가시성 입증이 관건.
- 케빈 워시 연준 의장: 인플레이션 둔화가 뚜렷하지 않으며 목표치 미달 시 추가 정책 대응 필요, Forward Guidance 반대 입장 유지 — 매파적 기조.
- 일본금융청: 단일종목 레버리지 ETF의 리스크를 한국 시장 사례로 재확인하며 상품 승인에 신중한 입장.
4. 기타 메모
- SoftBank의 OpenAI 투자 자금조달 구조(차입+채권+개인투자자 대상 채권)가 복잡하고 규모가 크므로, 담보가치 변동에 따른 추가 증거금·조기 상환 조건 등 후속 뉴스 확인 필요.
- 리더드라이브의 홍콩거래소 상장 추진 일정 및 밸류에이션 조정 여부를 다음 분기 실적과 함께 체크포인트로 설정할 필요.
- 미국 내 단일종목 레버리지 ETF(키옥시아, Toyota, Sony, Softbank 등) 승인 심사 결과는 규제 방향성 판단에 중요한 다음 이벤트.
- 중국 9월 정책 전환(재정 집행, 금리 인하, 부동산 부양) 발표 시점과 강도를 확인해 내수 반등 시그널 여부를 판단할 필요.
- CXMT·YMTC 상장 등 중국 반도체 Capa 확대 이벤트가 향후 6개월 내 예정되어 있어 지속 모니터링 필요.
- 이미지 첨부 메시지(SoftBank 자금조달, 워시 의장 발언, 미 국채금리) 3건은 별도 원문 이미지 확인이 유용할 수 있음.