GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 26
1. 핵심 뉴스 요약
-
🏛️ 장기국채 바이백 확대에 대한 드라켄밀러의 비판적 견해 (WSJ) — 재무부의 10~30년 만기 국채 바이백 확대(회당 20억→40억달러)를 두고, 장기금리 상승은 시장 고장이 아니라 재정건전성 악화를 반영한 정상적 신호이며 바이백으로 이를 억누르면 재정개혁 유인이 줄고 인플레이션 압력이 커질 수 있다고 경고.
-
📊 Volatility Shares, NHL 팀 성과 연동 ETF 승인 심사 신청
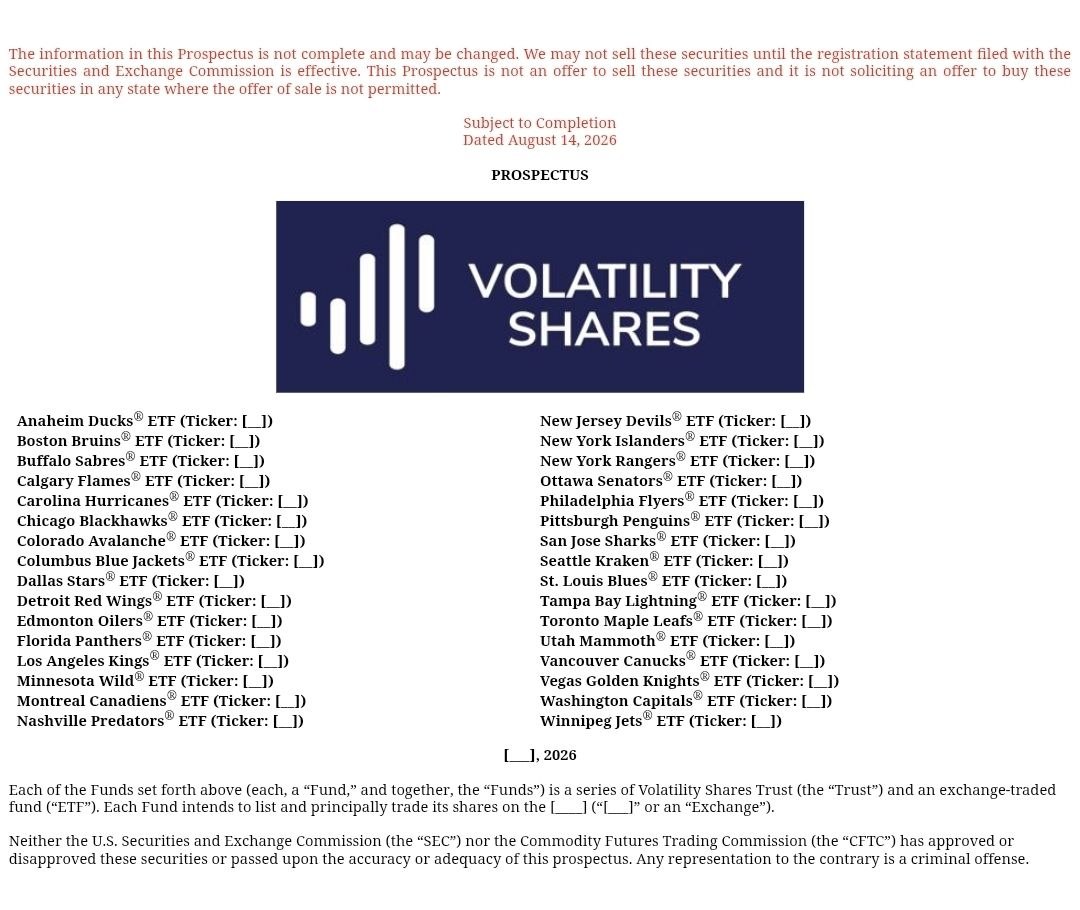
NHL 32개 구단별로 CME FutureSports Performance Index(FSPI) 선물에 투자하는 파생상품형 ETF. 구단 지분·수익권과는 무관하며, 실제 출시는 규제 절차 확정이 전제 조건. -
🏛️ [하나채권] TGA 활용의 진의는 만기 축소 — 바이백은 순발행에 영향이 없고 핵심은 ‘만기 축소’로, 연준의 오퍼레이션 트위스트와 유사. 단기채 발행 확대 시 연준의 RMP(단기자금시장 안정 조치) 재개 가능성 제기.
-
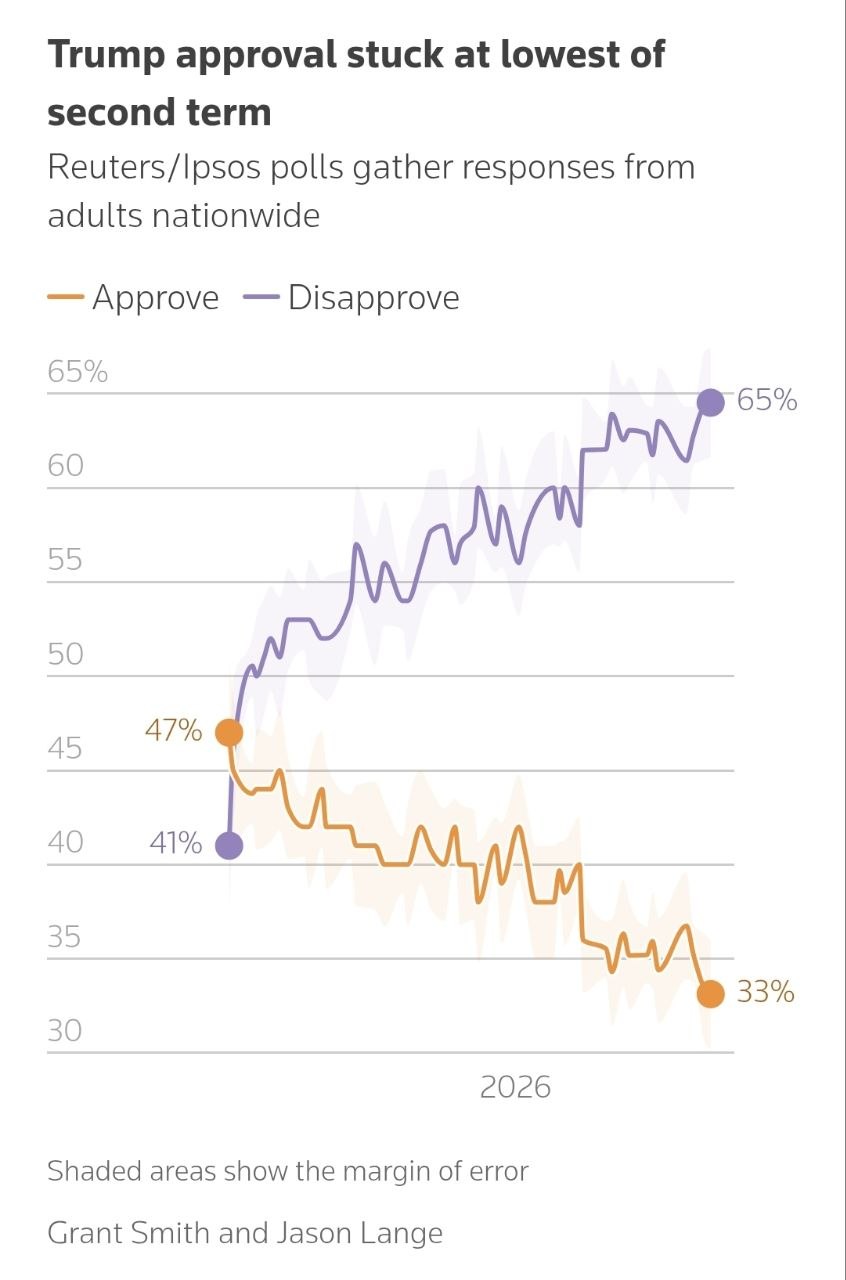
🗳️ 트럼프 대통령 지지율 33%로 2기 최저
-
💰 미국 연방정부 부채 40조달러 첫 돌파
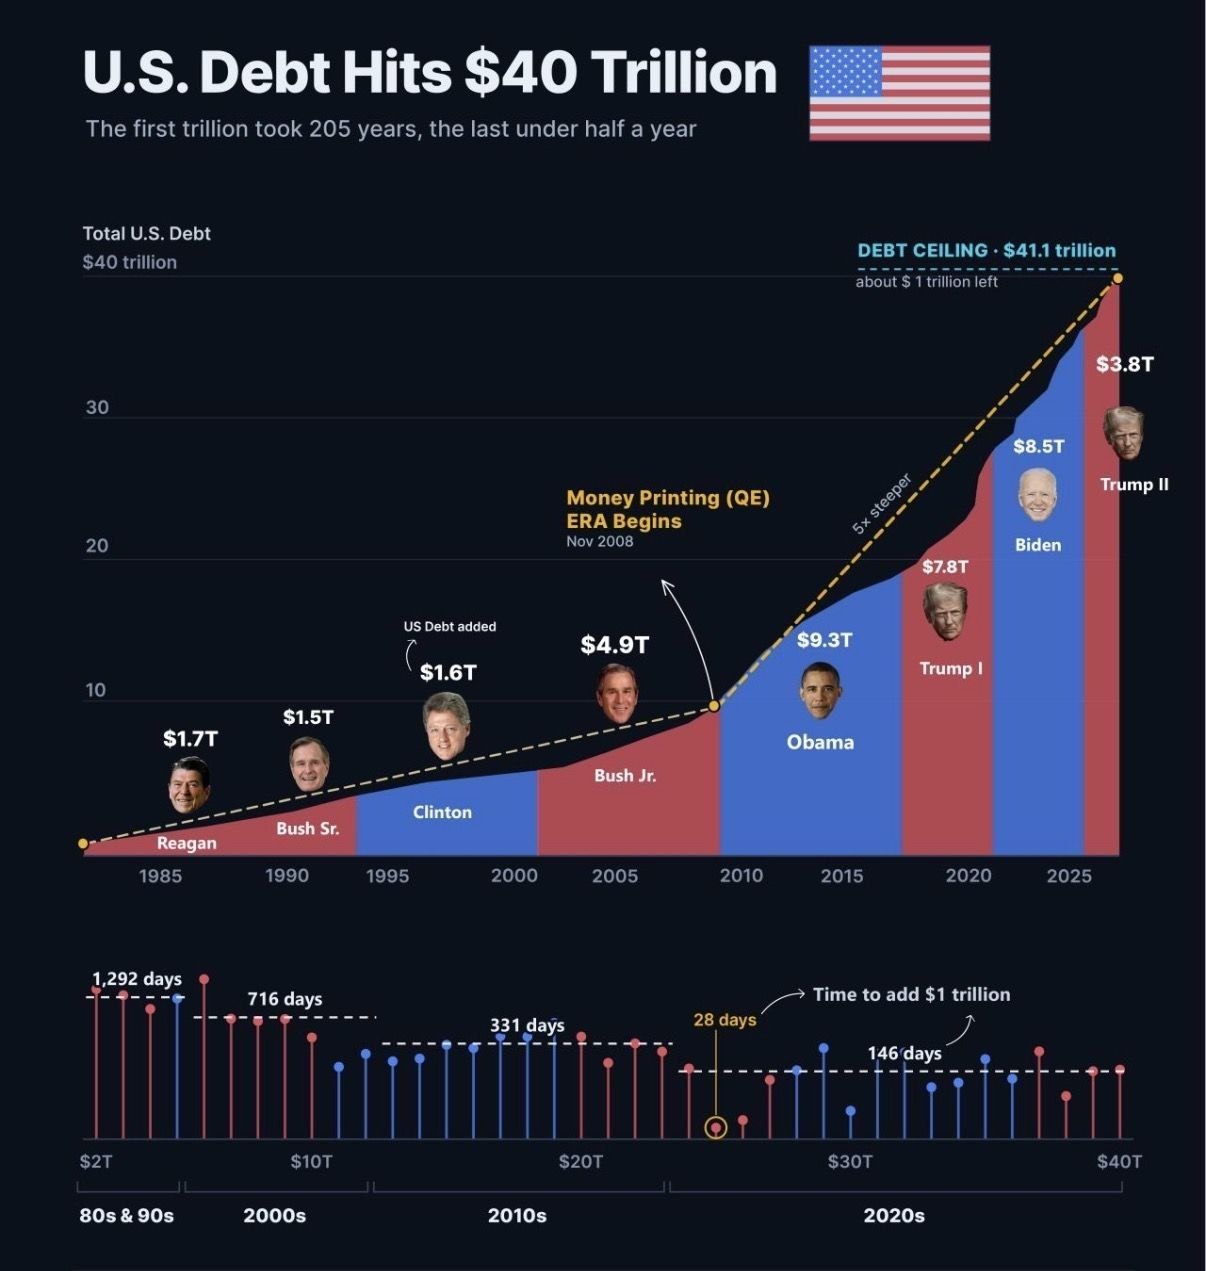
부채 증가 속도가 2020년대 들어 1조달러당 평균 146일로 가속화. 법정 한도(41.1조달러) 잔여 여유분은 약 1.1조달러로 2027년 상반기 한도 도달 가능성 제기. -
💰 미국 국채 보유국 TOP20
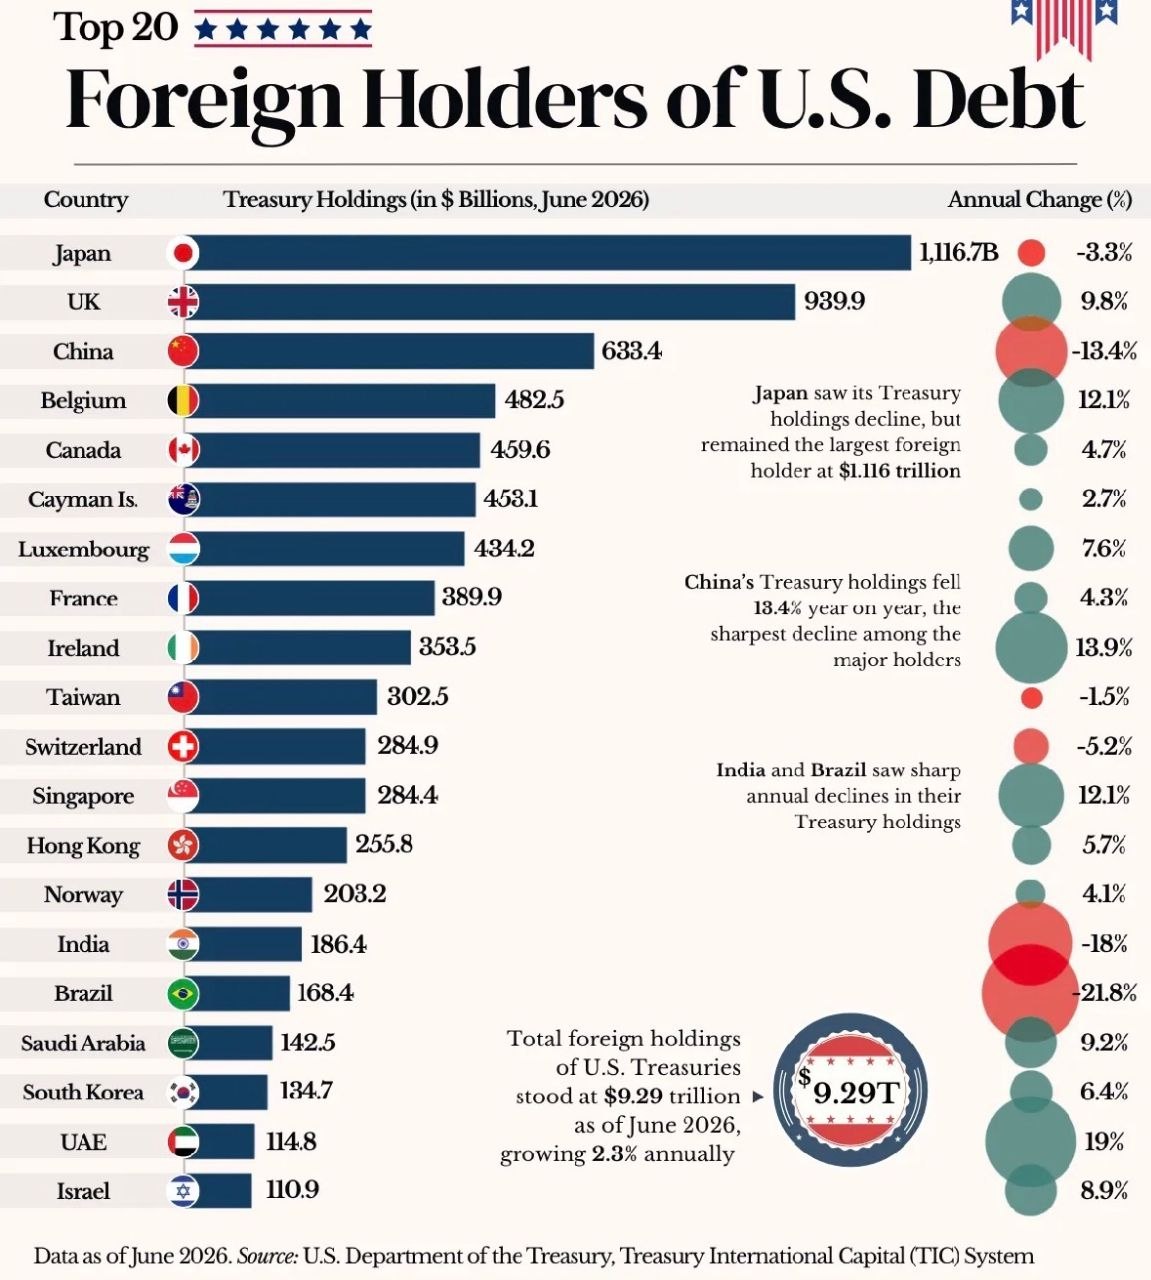
1위 일본(11,167억달러), 2위 영국(9,399억달러), 3위 중국(6,334억달러) 순. 한국은 17위(1,347억달러). -
🇨🇳 골드만 “中 2035년 첨단 칩 부족 34%로 감소, HBM 자급율↑” — SMIC의 공격적 증설, CXMT가 2028년 중국 D램 수요 40%·HBM 수요 40% 충족 전망. 다만 글로벌 업체 대비 2~3세대 기술격차 지속.
-
🛡️ K방산 절호의 기회? — 잇단 전쟁으로 미군 무기 재고 소진 — 이란 전쟁 이후 재보충 수요 부각. 한화에어로스페이스(폴란드 로켓 공장), LIG D&A(구미·김천 생산시설 확충) 등 국내 방산업체 생산능력 확대.
-
📈 [하나증권 퀀트] 고금리의 산물, 종목 장세 — 고CAPEX 빅테크의 4분기 계절적 부진(발생주의 비용 정산) 및 금리 상승·달러 약세의 비정상 조합(텀 프리미엄 주도) 분석. 9월 알파 전략은 순현금 상위·실적 상향·FCF 상위 스타일 선호, 반도체는 소폭 오버웨이트 유지.
-
🚀 누리호 5차발사 승인, 10월 중 발사 전망 — 초소형군집위성 5기와 큐브위성 10기를 태양동기궤도에 투입 예정.
-
🚀 SpaceX, 궤도 데이터센터 첫 발사 목표를 2027년으로 앞당김 — Nvidia와 공동개발한 ‘Vera Rubin NVL72’ 탑재 AI 위성 발사 계획. JP Morgan은 2031년 말 약 75GW 규모 궤도 컴퓨팅 인프라 전망. 다만 Starship 안정성 미검증이 리스크.
-
🤖 엔비디아, Jetson Orin Nano 2 공개 — 78 TOPS 성능, 기존 대비 추론 성능 2배·전력 소비 40% 절감. Cognex·Doosan Bobcat·Matic·Wing 등이 초기 도입 평가 기업으로 참여. 2027년 상반기 출시 예정.
-
📉 美 8월 Conference Board 소비자신뢰지수 89.4pt, 예상치 하회
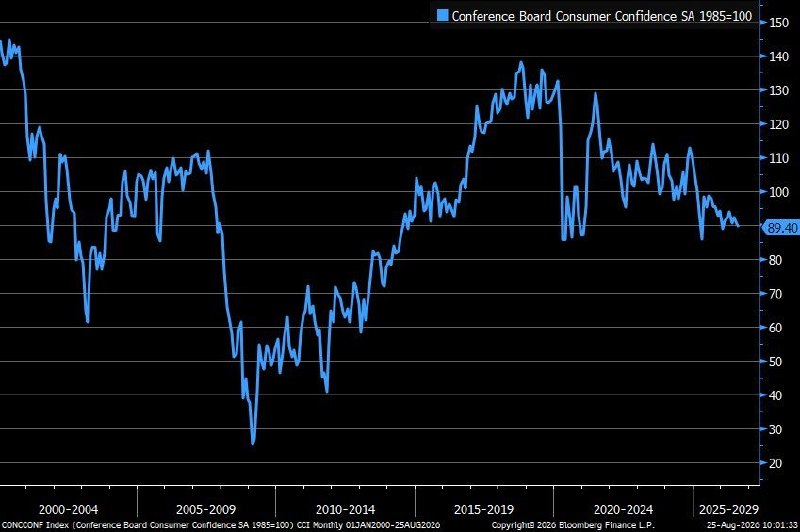
현재상황지수는 개선됐으나 기대지수가 74.0→68.2pt로 급락하며 전체 지수 하락 견인. -
🌍 캐나다, 美에 200억달러 보복관세 — 700개 품목에 15~50% — 美의 캐나다산 제품 50% 관세에 대한 맞대응. 9월 8일부터 적용, 양국 무역전쟁 격화.
-
💾 [BofA] 필라델피아 반도체지수(SOX) 최대 10% 추가 하락 가능성, 밸류에이션은 매력적 — 높은 포지셔닝 부담이 단기 상승 제한 요인이나, 선행 PER 20배는 약 70% EPS 증가율 대비 저렴. Nvidia·Marvell·Micron·Lam Research·AMD·Intel·Analog Devices·ON Semiconductor를 조정 시 매수 후보로 제시.
-
🤖 OpenAI, 자체 추론칩 ‘Jalapeno’ 공개 — Nvidia GB300 대비 성능 우위 주장 — Broadcom과 공동개발, 700W 전력으로 처리량·응답속도 우위. 다만 Nvidia 차세대 Vera Rubin은 비교 대상에서 제외됐고, Nvidia는 계속 핵심 공급업체로 활용할 방침.
-
🚀 SpaceX, 루이지애나에 최소 1,000억달러 투자해 Starship 전용 우주항만 건설 — 10개 발사대 규모의 ‘Starbase Louisiana’, 2027년 착공·2029년 첫 발사 목표. 3,000개 이상 일자리 창출 전망.
-
🕊️ 美-이란 휴전 합의 및 긴장 완화 소식
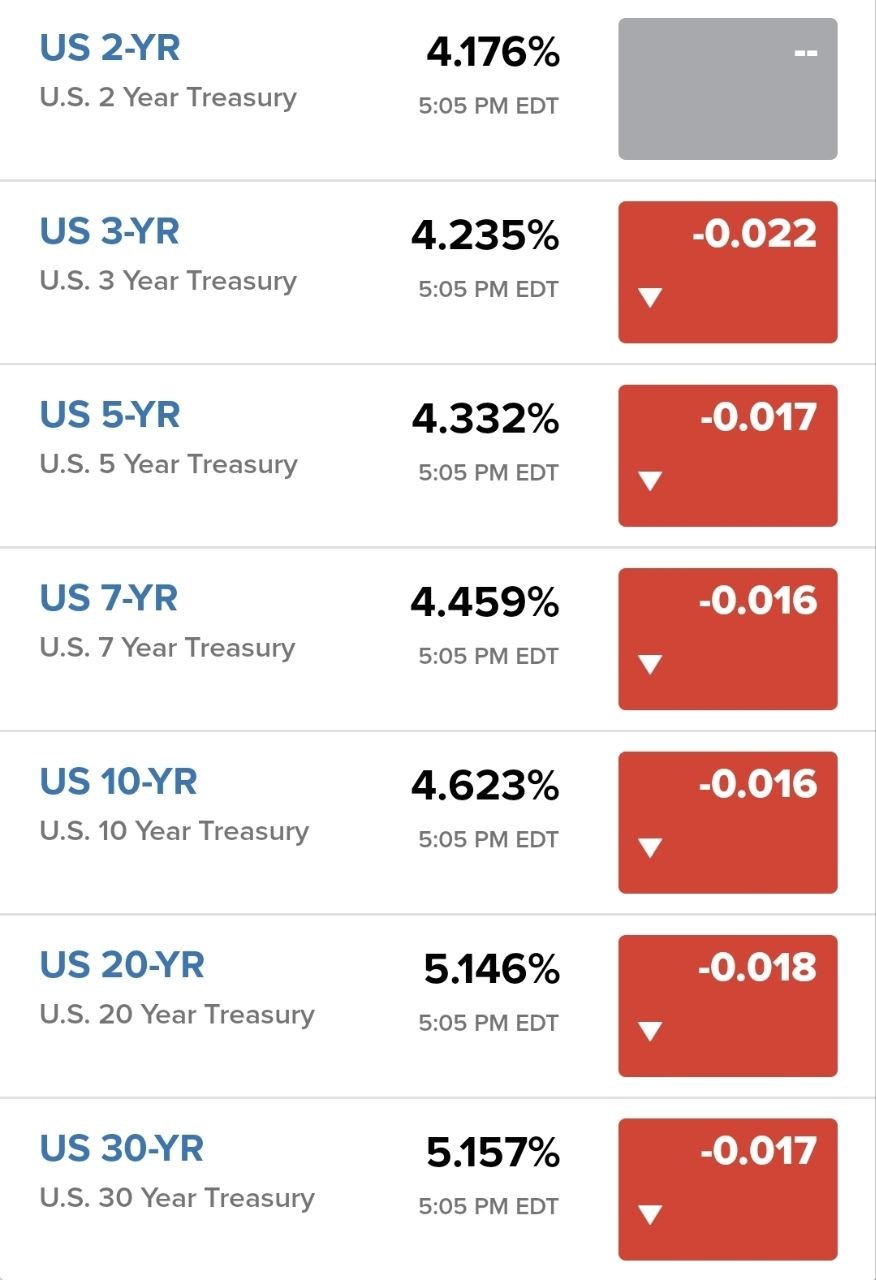
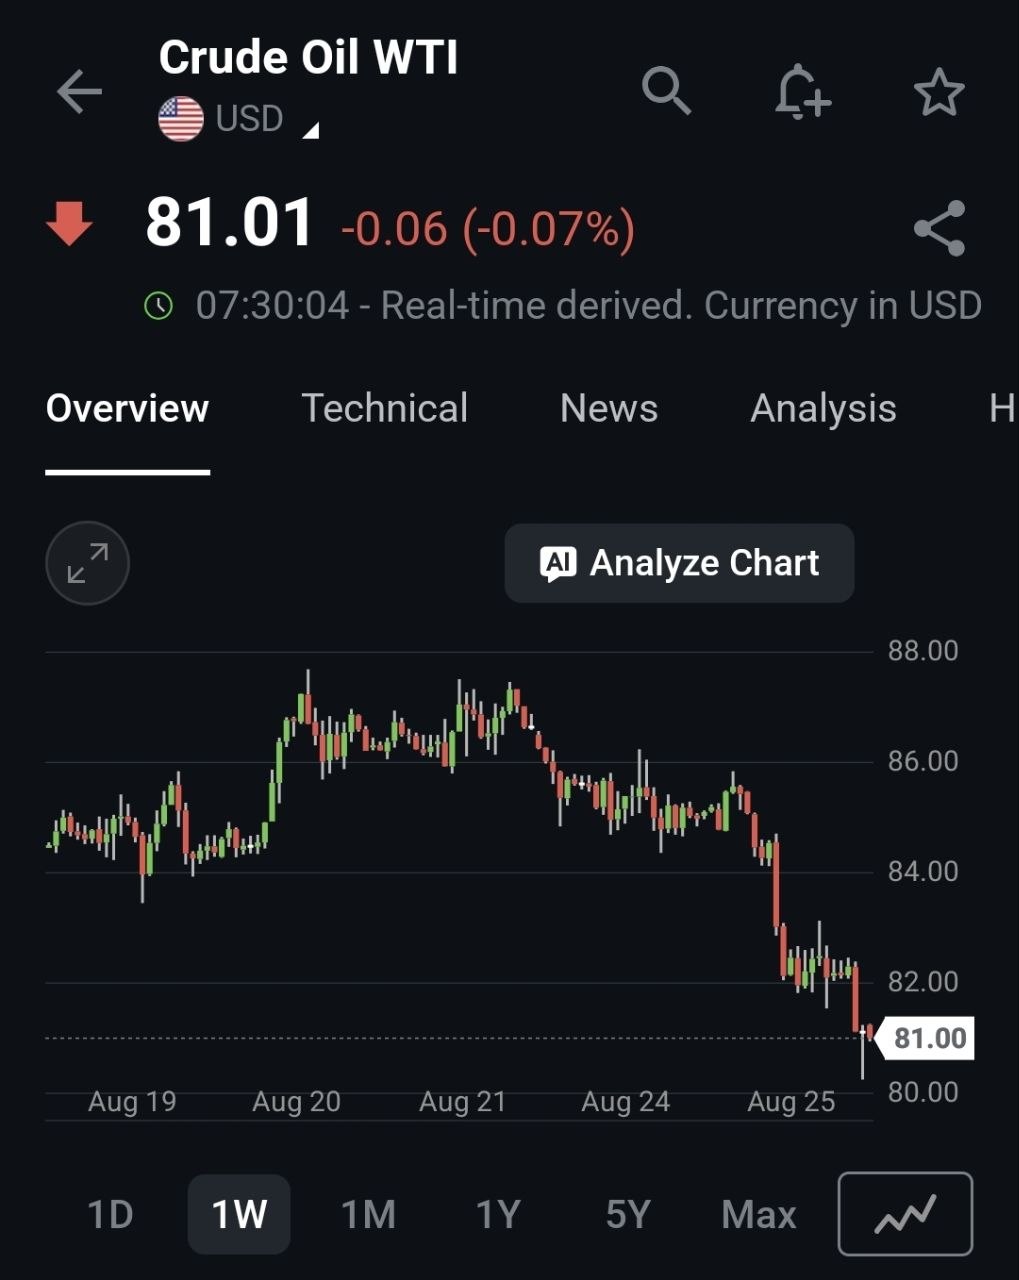
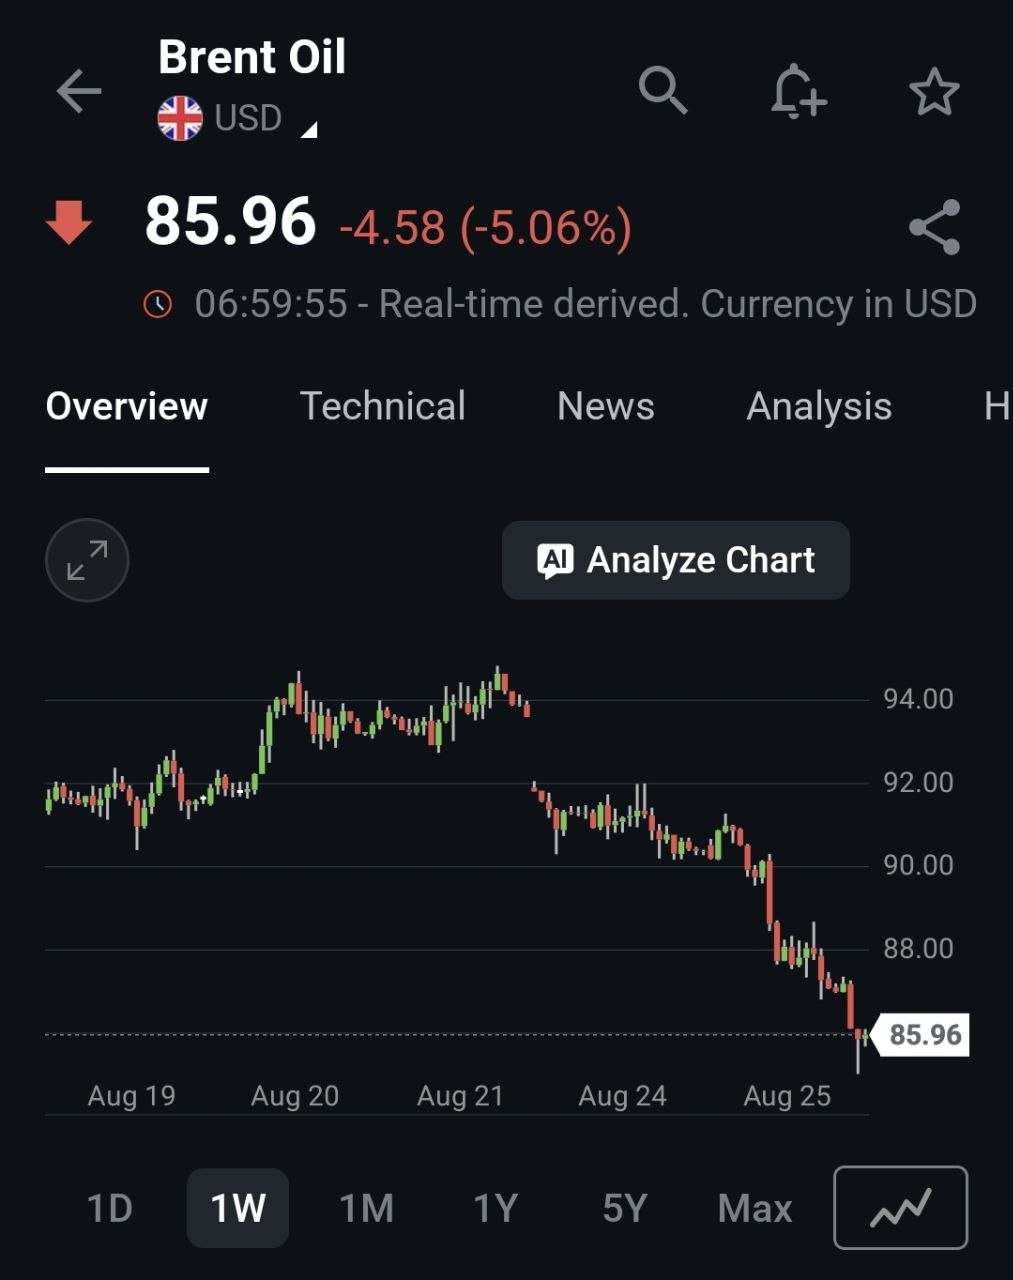
‘유가 하락→금리 하락→주가 상승’ 흐름 형성. 美, 해상봉쇄 중단·제재 해제를 호르무즈해협 개방 조건으로 제안했고 중동 파견 외교관 복귀 준비 중(사우디 언론·NYT 보도). -
📰 [하나 글로벌 기업분석 데일리 뉴스] 8/26 종합 — Nvidia 투자사 Lambda 30억달러 조달 협상, Apple M5 Ultra·M6 Mac 공개, Waymo 2027년 독일 진출, Instagram ‘First Draft’ 출시, SpaceX 루이지애나 우주기지, OpenAI 데이터센터 책임자 퇴사 및 러시아 허위정보 계정 차단, Anthropic 공유 메모리 도입, Northrop Grumman Golden Dome 계약 기대, Stability AI 7,600만달러 투자 유치, Pacific Fusion 핵융합 실증시설 착공, 美 AI 인프라 확장 초당적 반발, H-1B 비자 수수료 10만3천달러 이상 인상, 美 Hyperliquid 국내 진입 검토 등 다수 단신.
-
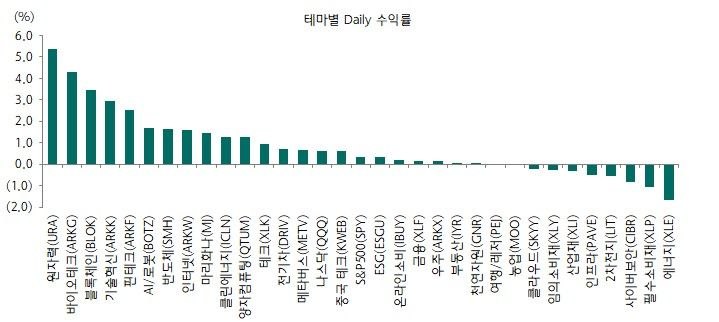
📊 [하나 Global ETF Daily] ETF 수익률 및 NCLD·인컴 ETF 분석
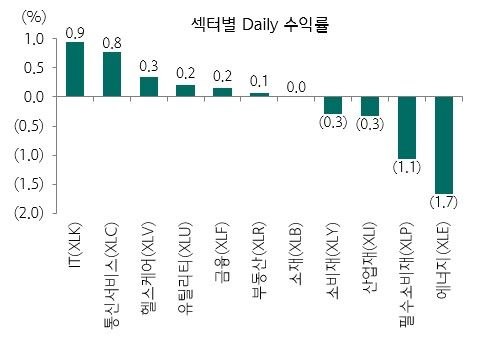
SPY +0.32%, QQQ +0.62%, TLT +1.10%, 원자력(URA) +5.36%, 바이오테크(ARKG) +4.27%, 블록체인(BLOK) +3.46%. Roundhill Neocloud ETF(NCLD)는 CoreWeave·Nebius 등 순수 AI 인프라 임대기업 집중 편입, QQQ 보완용 위성자산으로 제시. 은퇴자용 인컴 포트폴리오로 SPYI·JAAA·HDV·VYM 조합 소개.
-
🇨🇳 중국 AI 모델사 Z.ai·MiniMax 공매도 규모 급증
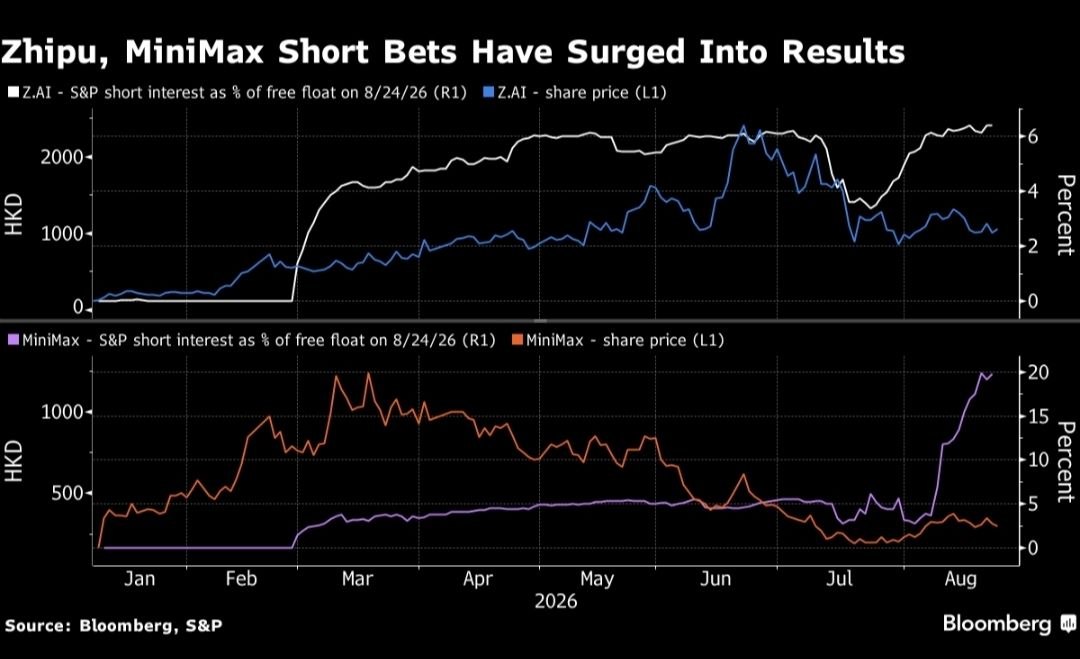
MiniMax 공매도 잔액은 유통주식의 20%, Z.ai는 6%까지 확대. 저비용 오픈소스 모델 확산으로 가격경쟁 심화, 개별 모델 희소가치 하락 우려. -
🤖 Anthropic, IPO 앞두고 전체시장규모(TAM) 30조달러 이상 제시 전망 — SpaceX가 제시한 28.5조달러를 상회. 최대 1,000억달러 조달·약 2조달러 기업가치 검토, 이르면 9~10월 초 상장 가능성.
2. 주요 테마 / 트렌드
미국 재정·국채 정책 리스크
드라켄밀러의 바이백 비판, 하나채권의 TGA/만기축소 분석, 부채 40조달러 돌파, 국채 보유국 순위까지 하루 안에 4건이 집중 보도됨. 공통적으로 재무부의 장기국채 바이백 확대와 TGA 운용이 사실상 소규모 양적완화·오퍼레이션 트위스트 효과를 내며, 구조적 재정적자를 가리는 임시방편이라는 시각이 지배적. 2027년 상반기 부채한도 재도달 가능성도 함께 부각.
AI 반도체 경쟁 구도 심화
엔비디아(Jetson Orin Nano 2), OpenAI(Jalapeno 추론칩), 골드만의 中 반도체 국산화 전망, BofA의 SOX 밸류에이션 분석이 한 축을 이룸. Nvidia 독점 구도에 OpenAI·Broadcom 자체 칩, 중국 CXMT·SMIC의 국산화가 도전하는 흐름이 뚜렷하며, 동시에 SOX 밸류에이션 논쟁(고평가 부담 vs. 이익성장 대비 저평가)이 병존.
우주산업(뉴스페이스) 투자 가속
SpaceX 관련 뉴스가 3건(궤도 데이터센터, 루이지애나 우주항만, 데일리 종합뉴스 재인용) 등장. AI 인프라를 우주로 확장하려는 SpaceX·Nvidia 협력과 1,000억달러 규모의 신규 발사시설 투자가 동시에 진행 중이며, 누리호 5차발사 승인으로 국내 우주산업 이슈도 병행.
지정학 리스크 완화와 무역분쟁 심화의 이중 흐름
미-이란 긴장 완화(유가·금리 하락 기대)와 미-캐나다 관세 보복전 격화가 동시에 나타나, 지역별로 상반된 지정학 리스크 흐름이 공존.
AI 밸류에이션 논쟁 확대
Anthropic의 30조달러 TAM 제시, Z.ai·MiniMax 공매도 급증, NCLD 등 신규 AI 인프라 ETF 출시가 동시에 보도되며 AI 투자 열기와 밸류에이션 경계심이 함께 고조되는 국면.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 美 재정·부채 구조 | 부채 40조달러 돌파, 2027년 상반기 한도 재도달 가능성, 순이자비용이 국방예산 초과 전망 |
| SOX(반도체지수) 추가 조정 | BofA, 포지셔닝 과열·데이터센터 투자 반발로 최대 10% 추가 하락 가능성 |
| 美-캐나다 무역분쟁 격화 | 9월 8일부터 캐나다 200억달러 보복관세 발효, 확전 가능성 |
| 中 AI 기업 공매도 급증 | MiniMax(20%)·Z.ai(6%) 공매도 잔액 확대, 가격전쟁으로 이익률 우려 |
| Starship 기술 미검증 | SpaceX 궤도 데이터센터·우주항만 계획이 아직 입증되지 않은 발사체 기술에 의존 |
| 소비심리 둔화 | 美 소비자신뢰지수 기대지수 급락(74.0→68.2pt), 향후 소비 위축 우려 |
기회 요인
| 기회 | 내용 |
|---|---|
| 반도체 밸류에이션 매력 | SOX 선행 PER 20배, EPS 성장률 약 70% 대비 저평가 — 조정 시 Nvidia·Marvell 등 매수 기회 |
| 지정학 리스크 완화 | 美-이란 긴장 완화로 유가·금리 하락, 주가 상승 기대 |
| K방산 수출 확대 | 미군 무기 재고 소진에 따른 재보충 수요, 한화에어로·LIG D&A 등 생산능력 확대 수혜 |
| AI 인프라 신규 투자처 | NCLD 등 네오클라우드 ETF, SpaceX·Nvidia 우주 AI 인프라 등 신규 테마 부상 |
| 인컴 포트폴리오 대안 | 고금리 환경에서 SPYI·JAAA·HDV·VYM 조합의 안정적 현금흐름 매력 |
주요 기관 경고/분석 핵심 메시지
- 드라켄밀러(WSJ): 장기국채 바이백으로 금리를 인위적으로 억누르면 재정개혁 유인이 사라지고, 1940년대 금리 상한제처럼 인플레이션·신뢰 훼손으로 이어질 수 있다고 경고.
- 하나채권: 재무부의 만기 축소와 연준의 잠재적 단기채 매입(RMP)이 결합되면 강력한 장기금리 안정·부양 정책이 될 수 있음.
- 하나증권 퀀트: 고CAPEX 빅테크의 4분기 실적 훼손 가능성, 텀프리미엄 주도의 ‘고금리+달러 약세’ 조합 속 알파 전략(순현금·실적상향·FCF 상위) 권고.
- BofA: SOX 단기 조정 가능하나 이익성장 대비 밸류에이션은 매력적, 조정 시 매수 접근 권고.
- 골드만삭스: 中 첨단 반도체 자급률 개선 추세이나 EUV 장비 제한으로 글로벌 대비 2~3세대 기술격차는 지속.
4. 기타 메모
- Anthropic의 TAM 30조달러 추정치는 시장점유율 100% 가정에 기반한 이론적 수치로, 실제 상장 후 밸류에이션과의 괴리 여부 확인 필요.
- OpenAI ‘Jalapeno’ 벤치마크 비교에 Nvidia 차세대 Vera Rubin이 빠져 있어, 실제 경쟁력 판단은 후속 비교 자료 확인 필요.
- Volatility Shares NHL ETF와 SpaceX Starship 계획 모두 아직 규제 승인·기술 검증 전 단계 — 실제 진행 여부 추적 필요.
- 다음 체크포인트: 9월 8일(캐나다 보복관세 발효), 9월 9일~11월 4일(美 재무부 장기국채 바이백 시행 기간 및 11월 4일 분기 차환계획 발표), 9월 FOMC·잭슨홀 이후 금리 방향성, Z.ai·MiniMax 실적 발표.