GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간 (수집 시각: 2026-08-25 03:32:08 UTC)
메시지 수: 21
1. 핵심 뉴스 요약
-
🤖 엔비디아, Perplexity에 300억달러 이상 밸류에이션으로 투자 논의 — 엔비디아가 Perplexity 신규 지분투자 라운드 참여를 논의 중이며, 성사 시 기업가치는 1년 전 대비 50% 이상 상승. Perplexity 연환산 매출은 7억5,000만달러 이상으로 연초 대비 3배 이상 증가. 최종 계약은 미확정.
-
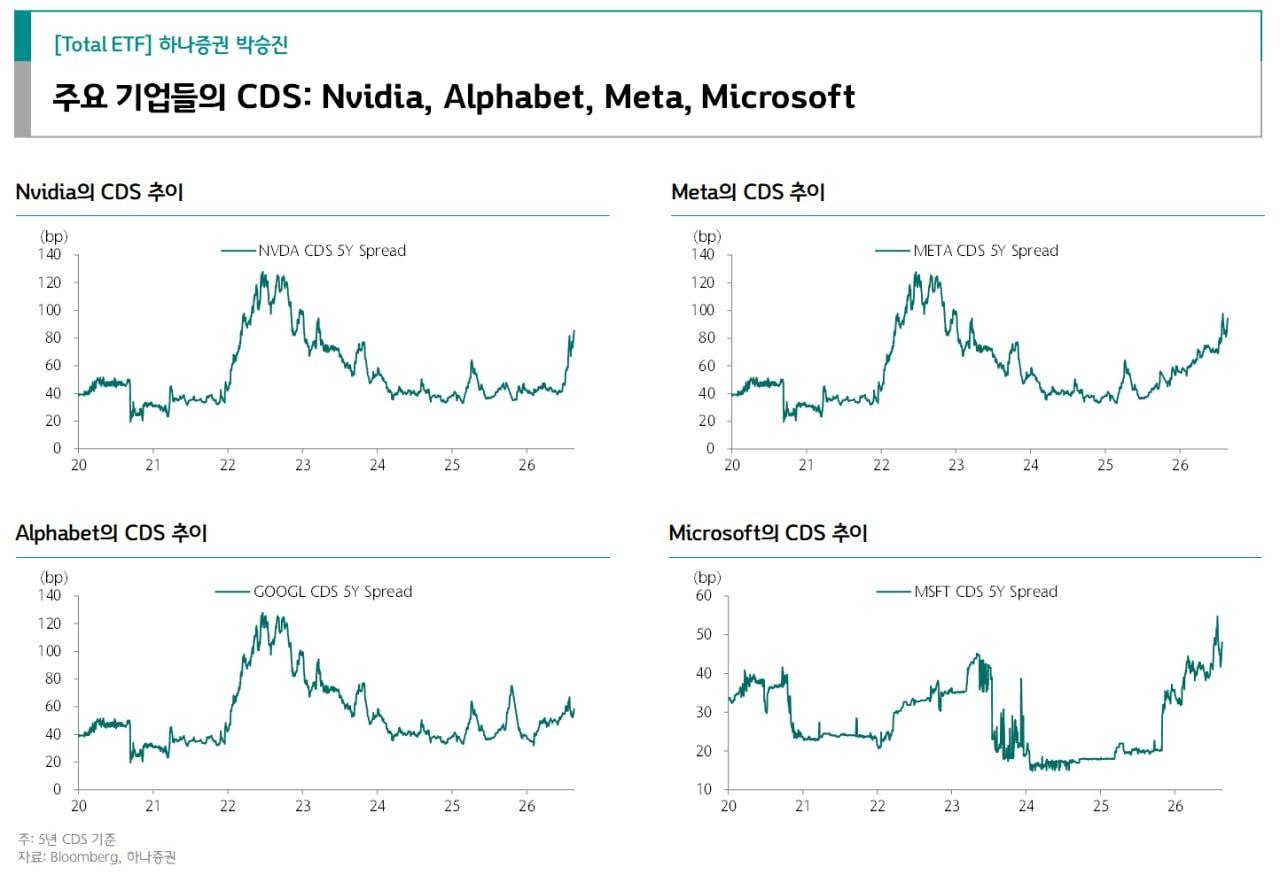
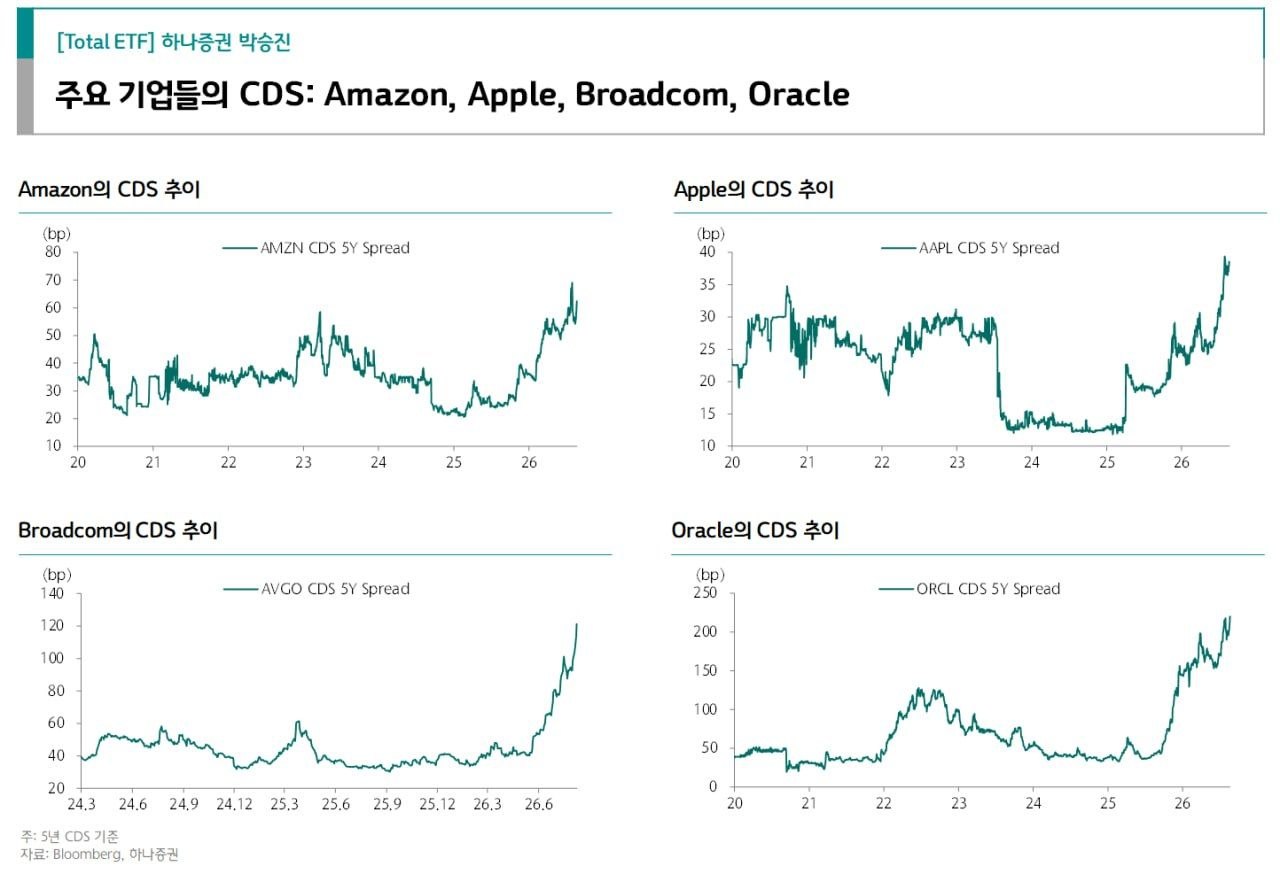
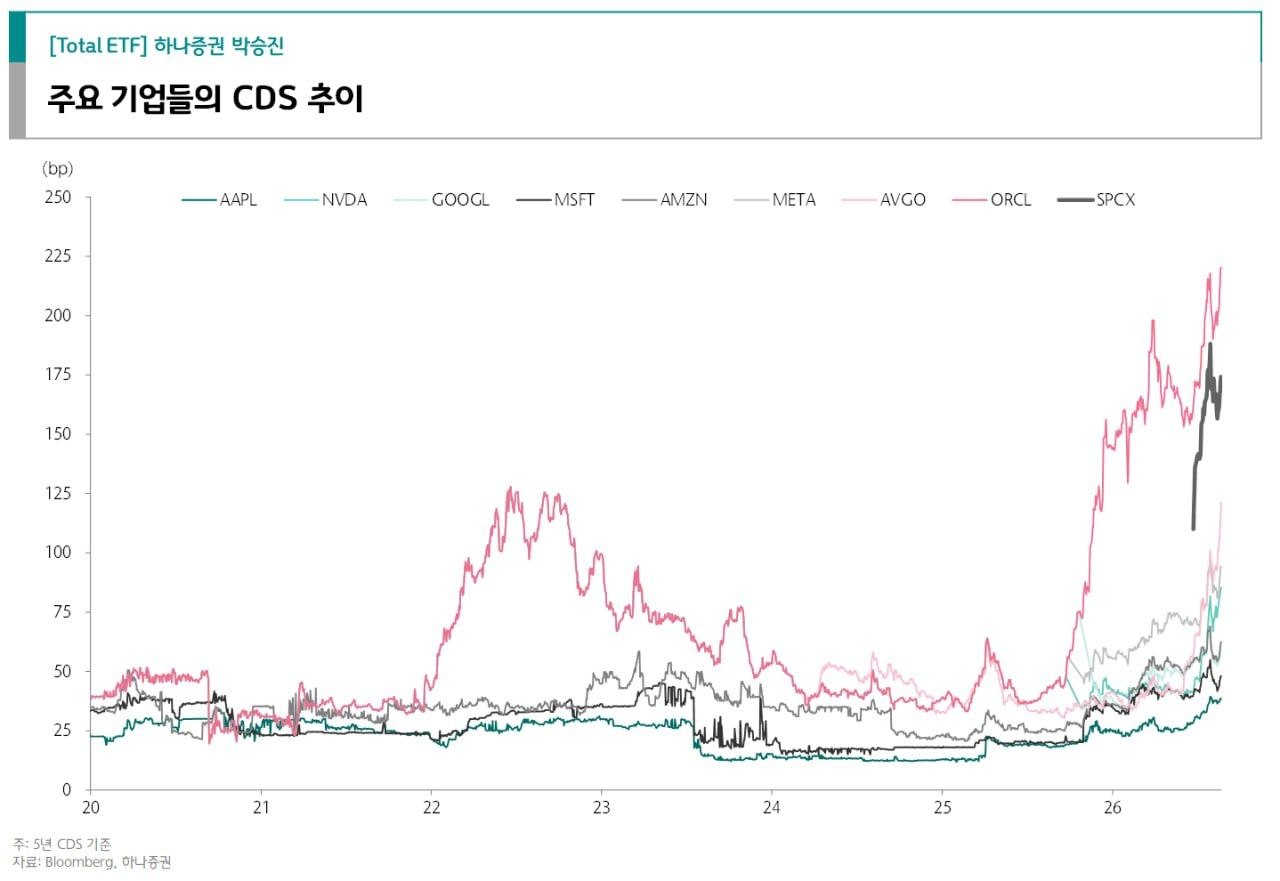
📊 빅테크 CDS(신용부도스와프) 추이 점검 — Nvidia·Alphabet·Meta·Microsoft는 전고점 대비 상대적으로 양호한 반면, Amazon·Apple·Broadcom·Oracle은 전고점을 크게 상회하는 CDS 상승세.
-
📈 [하나 Global ETF] 주간 전략: 변화를 살펴야 하는 시기 — 7월 PCE, Nvidia 실적, 잭슨홀 심포지엄이 겹치는 한 주로 변동성 확대 예상. QQQ/VOO/RSP, IGV/XLK/VGT, MAGS, CHAT/BAI, PAVE/XLI, KBWB, QUAL/SPHQ/QGRO, DIVO/QDVO 등 대응 전략 제시.
-
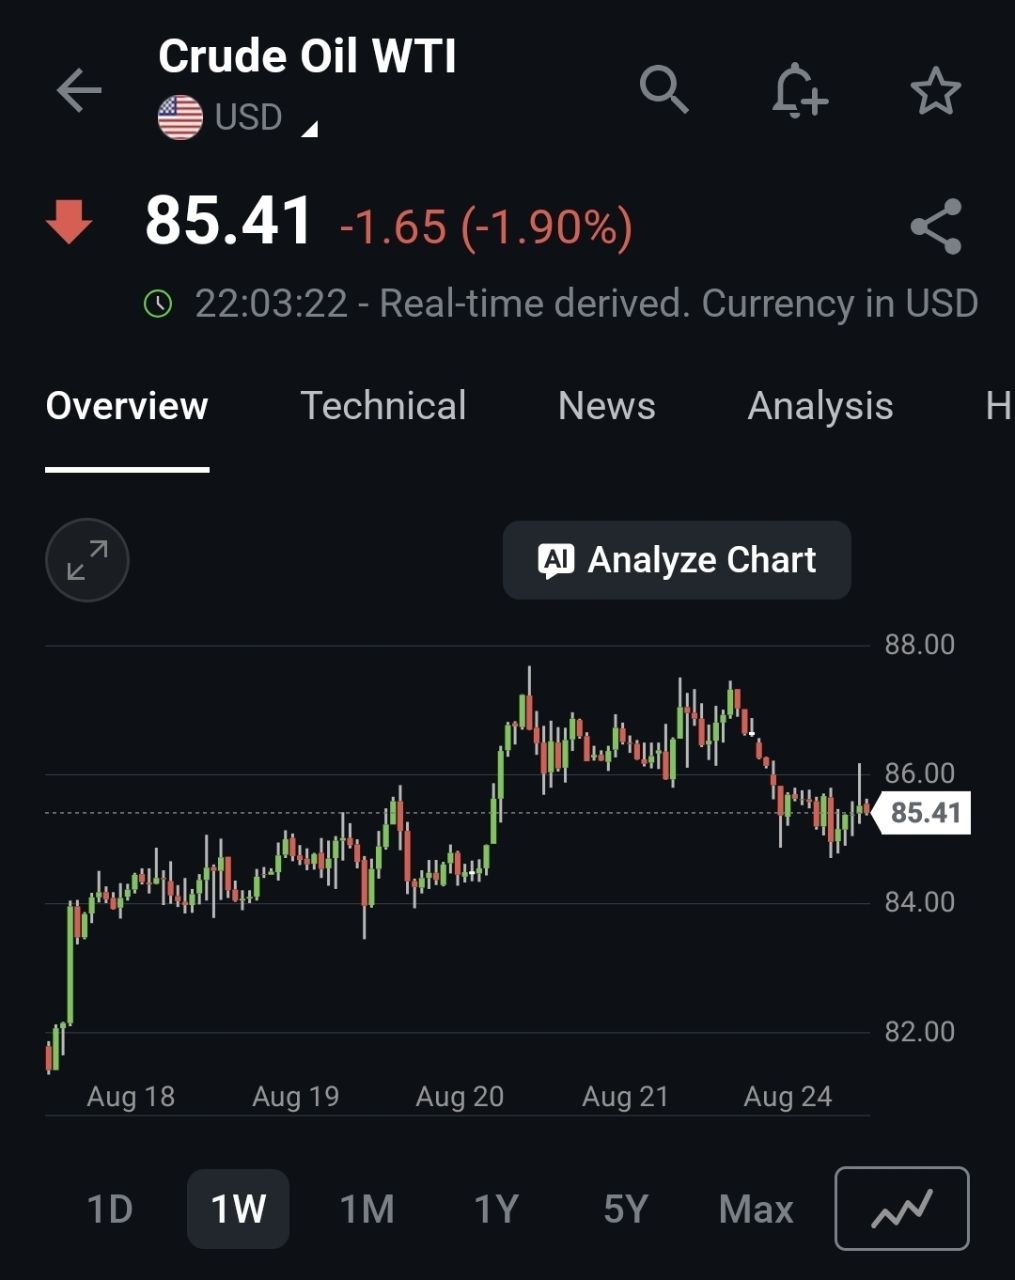
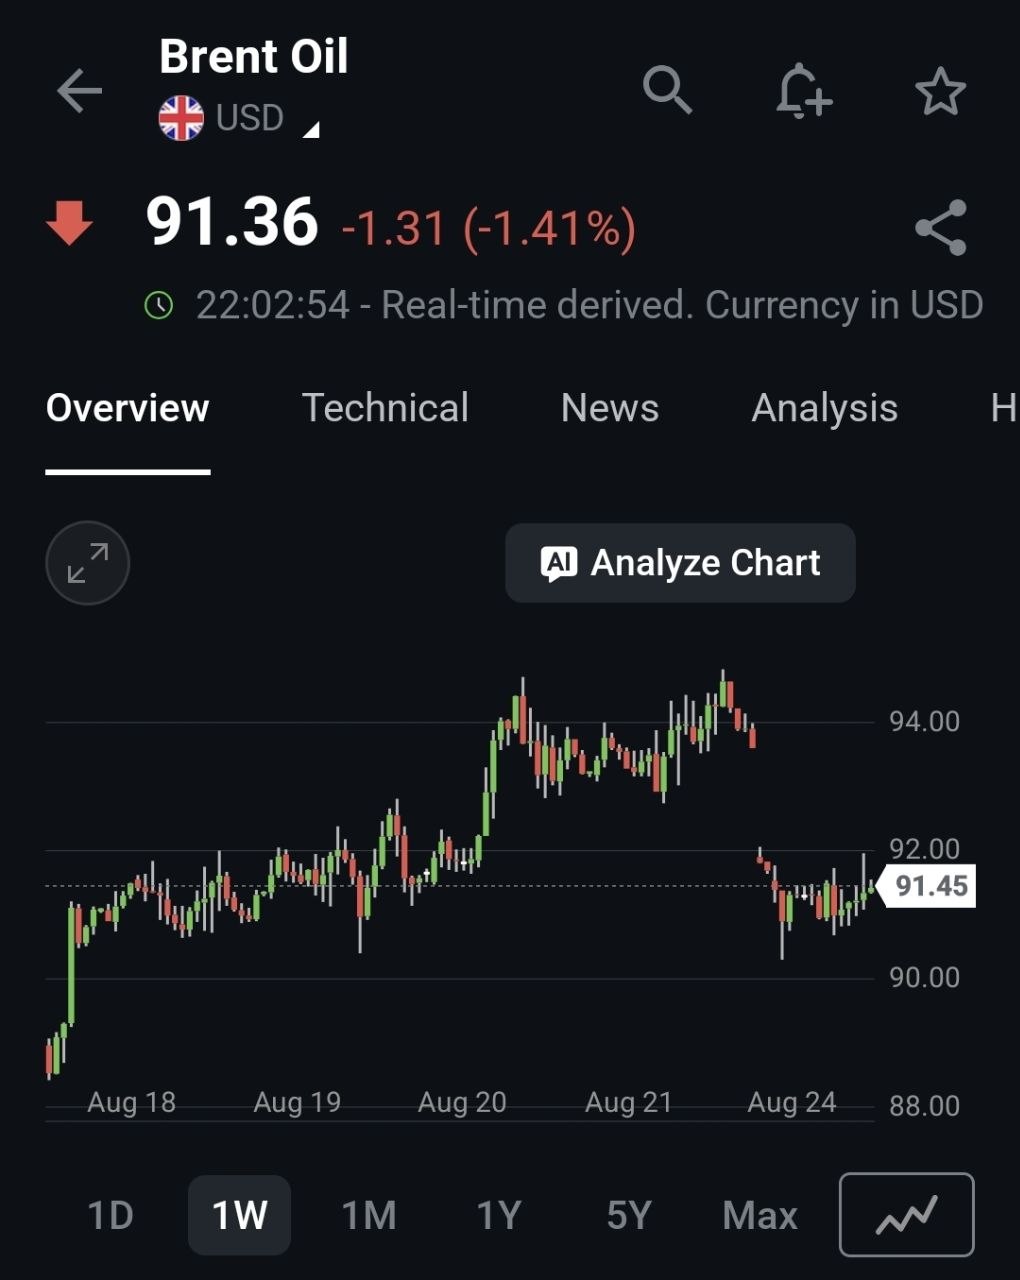
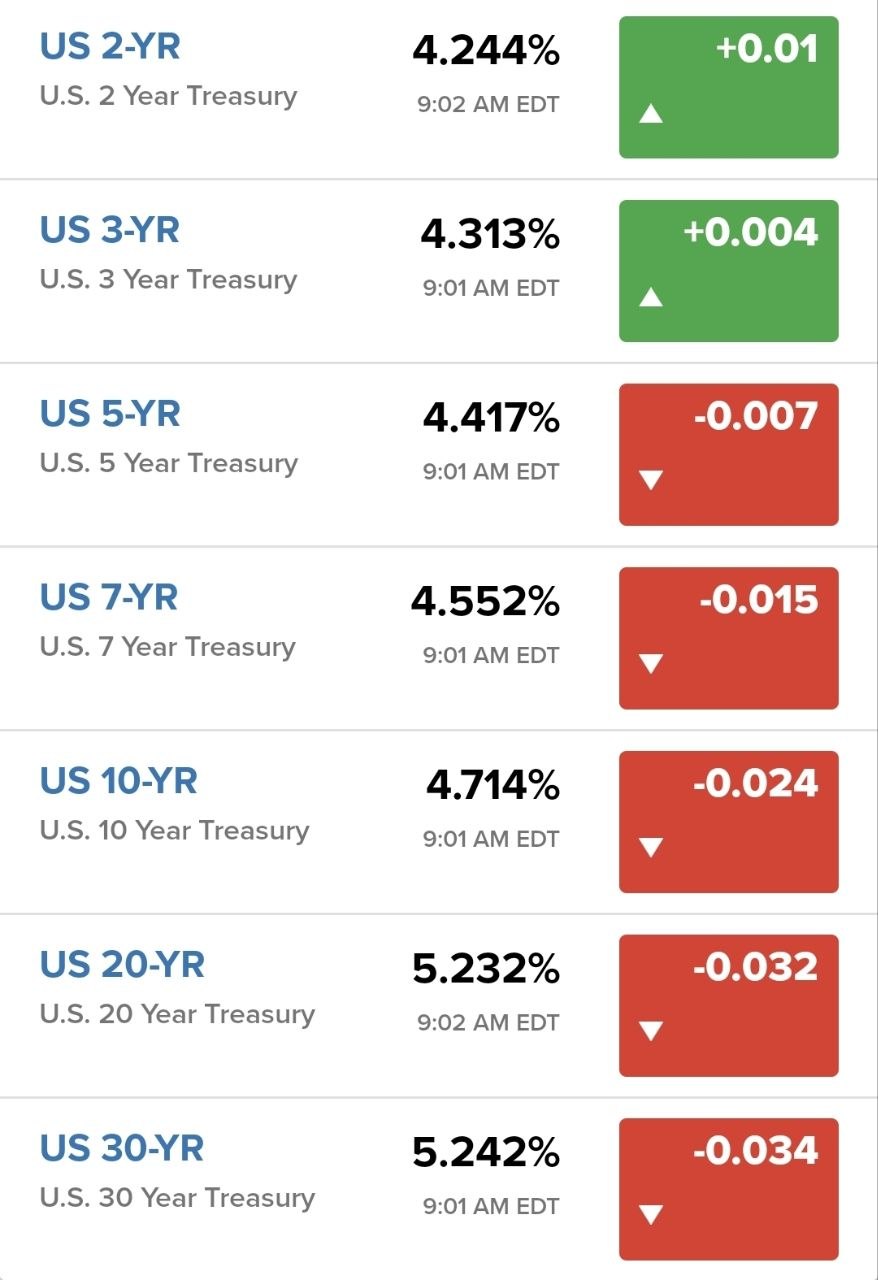
🛢️ 베센트 재무장관, 이란 대상 경제 제재(Economic D-Day) 공개 예고 — 제재 발표를 앞두고 WTI·Brent 유가와 미국 중장기 국채금리가 소폭 하락.
-
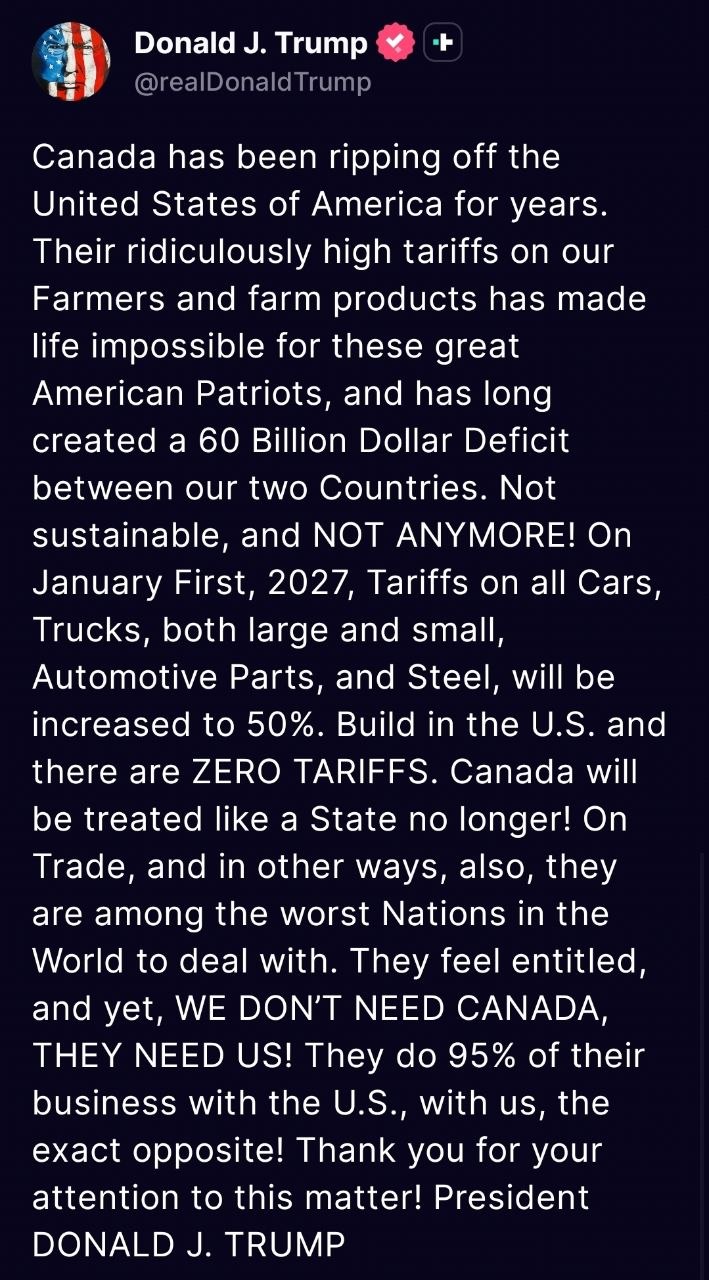
🌐 트럼프, 캐나다산 자동차·철강 관세 50%로 인상 발표 — 2027년 1월 1일부터 시행 예정. 미국 내 생산 시 관세 면제. Truth Social을 통해 캐나다와의 600억달러 무역적자 문제를 직접 거론.
-
💰 미 재무부, 약 9,500억달러 TGA 활용해 장기채 바이백 확대 검토 — 기존 회당 20억달러이던 장기채 바이백을 9월 9일부터 최소 40억달러로 확대. TGA를 추가 자금원으로 활용하는 방안이 CNBC 보도로 새롭게 확인됨. 10년물 금리 4.70%, 30년물 5.23%로 소폭 하락.
-
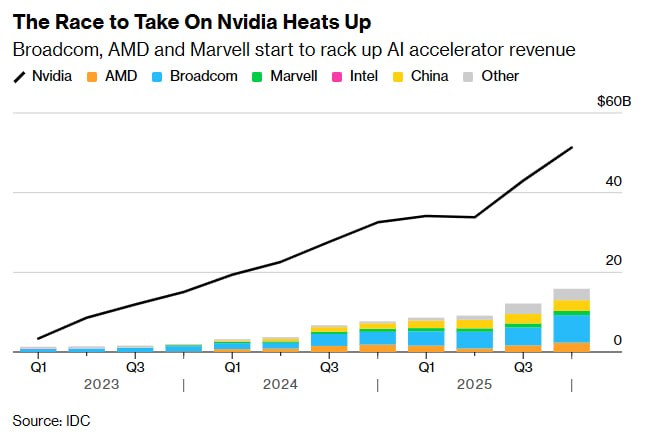
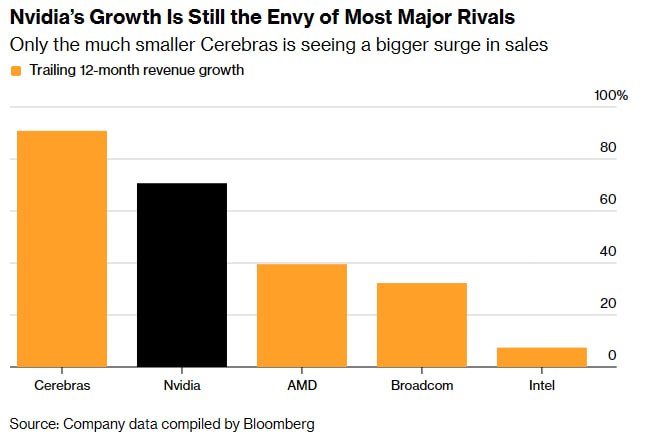
🔩 Nvidia의 1조달러 AI 반도체 시장, 경쟁 구도 확대 — Nvidia 점유율 약 90% 유지하나 AMD·Broadcom·Marvell 및 Hyperscaler(Amazon·Google·Meta) 자체 칩 개발 확대. 학습→추론 중심 이동이 경쟁 심화의 핵심 배경.
-
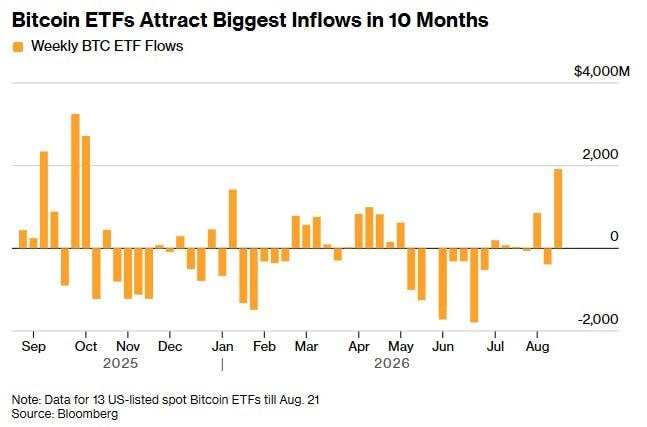
₿ 비트코인 현물 ETF 자금 유입 급증 — 지난주 미국 13개 비트코인 ETF에 총 19.2억달러 순유입, 10개월 만에 최대. 8월 20일 하루 6억630만달러 유입.
-
📈 Global X, Magnificent Six ETF(SIX) 상장 심사 신청 — Magnificent7에서 Tesla를 제외한 6개 대형 기술주(Alphabet·Amazon·Apple·Meta·Microsoft·NVIDIA) 액티브 ETF. 예상 효력 발생일은 2026년 10월 28일.
-
🤖 NVIDIA, Groq 3 LPX 양산 시작 — Agentic AI용 초고속 추론 가속기로 Vera Rubin 플랫폼 확장. Artificial Analysis 벤치마크 초당 3,400 토큰 기록, 경쟁 플랫폼 대비 4배 빠른 응답성. Nebius가 첫 도입 AI Cloud 사업자.
-
💰 TGA 활용 장기채 바이백의 의미 분석 — 연방부채 40조달러 돌파 상황에서 TGA-국채 바이백은 ‘Treasury Twist’(장기채 매입·단기채 발행) 구조로 전환될 가능성. 단기 금리 하락 효과는 있으나 지속성은 제한적.
-
🤖 샘 올트먼 “AI의 경제 확산 속도 예상보다 느렸다” — OpenAI 2분기 매출 67억달러(+17.5% QoQ), 영업손실 123억달러(+32.3% QoQ). 올트먼은 “경제에는 엄청난 관성이 있다”며 AI 업계의 과도한 낙관 전망을 인정.
-
📰 하나 글로벌 기업분석 데일리 뉴스 (8/25) — Nvidia Groq 랙 연내 가동, AI 시스템 가격 15%+ 인상 가능성, 대만 AI 칩 밀수 기소, Apple 인력 감축, 뉴욕 로보택시 규제 반발, Amazon 하드웨어 가격 최대 60% 인상, Netflix 외부 스트리밍 통합 검토, Alibaba 102억달러 유상증자 후 주가 10% 급락, Goldman Sachs AI 의존 경고, SoftBank 1조엔 소매채 발행, Zillow·Redfin 반독점 합의, SpaceX 상장 후 Trump 주식 매수, OpenAI 범용 에이전트 확대, 앨라배마 OpenAI Hugging Face 해킹 조사, Shein 홍콩 IPO, TerraPower 원전 계약, Bitcoin-금 상관관계 상승, 가상자산 24시간 거래 확산, 중국 해커 DeepSeek 활용, Trump 가족 국립은행 설립 등 다수 이슈 정리.
-
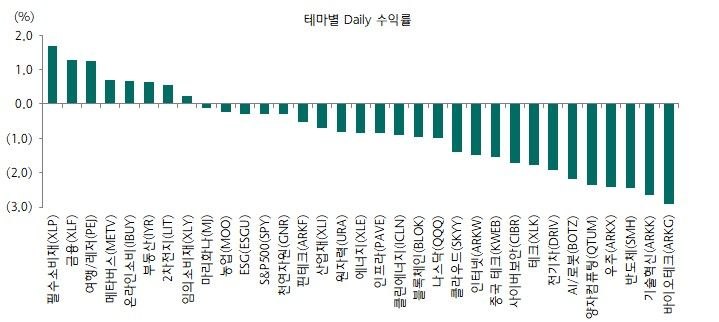
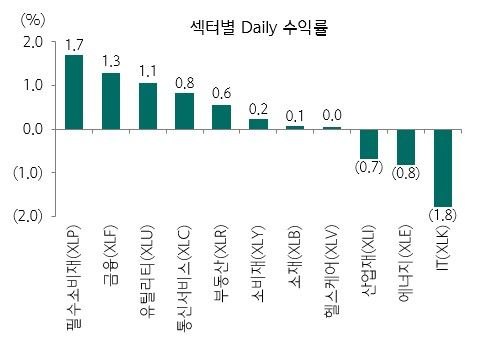
📈 [하나 Global ETF Daily] (8/25) 수익률 및 ETF 뉴스 — SPY -0.29%, QQQ -1.00%, DIA +0.27%, TLT +0.62%. 금융 섹터 ETF 비교(FNCL vs FTXO)와 달러 약세 국면 금 ETF(AAAU) 헤지 매력 분석 수록.
2. 주요 테마 / 트렌드
A. AI 인프라 투자 사이클의 구조 변화 — 학습에서 추론으로
- Nvidia는 여전히 AI 반도체 시장의 절대 강자(점유율 ~90%)지만, AMD·Broadcom·Marvell과 Hyperscaler(Amazon·Google·Meta)의 자체 칩 개발이 본격화되며 경쟁 구도가 다변화.
- Groq 3 LPX 출시는 Nvidia가 스스로 추론 특화 가속기 라인업을 확장해 경쟁 압력에 선제 대응하는 움직임으로 해석 가능.
- OpenAI·Anthropic도 자체 칩(Broadcom 협력, SK하이닉스 메모리 협의)으로 Nvidia 의존도 축소 시도.
- 투자 시사점: Nvidia의 장기 리스크는 점유율 급락이 아니라 추론 수요 일부 대체이며, Broadcom·Marvell·TSMC·SK하이닉스·Micron은 시장 확대의 구조적 수혜 가능.
B. 재정정책·국채시장 — TGA와 ‘Treasury Twist’
- 미 재무부가 9,500억달러 규모 TGA를 장기채 바이백 재원으로 활용하는 방안을 검토 중이며, 이는 실질적 부채 축소가 아닌 만기 구조 조정(장기채 매입 + 단기채 발행)에 해당.
- 연방정부 총부채 40조달러 돌파, 9월 회사채 발행 증가 구간과 맞물려 채권시장 수급 불확실성이 커지는 국면.
- 단기적으로 장기금리 하락·수익률곡선 평탄화 효과가 있으나, TGA 재적립을 위한 T-bill 발행이 뒤따르면 효과가 되돌려질 가능성 — 시장이 이를 ‘인위적 금리 관리’로 해석할 경우 인플레이션·재정 리스크 프리미엄 상승 위험.
C. 지정학 리스크 — 이란 제재 & 캐나다 관세
- 베센트 재무장관의 이란 대상 ‘Economic D-Day’ 제재 발표 예고로 유가·금리 변동성 확대 소지.
- 트럼프 대통령의 캐나다산 자동차·철강 관세 50% 인상(2027.1.1 예정) 발표로 북미 무역 마찰 재점화.
D. AI 확산 속도에 대한 재평가
- 샘 올트먼의 “경제 확산 속도가 예상보다 느렸다” 발언은 AI 밸류에이션 내러티브에 중요한 변곡점. 기술 발전 속도와 실제 도입·수익화 속도의 괴리가 부각되는 가운데, OpenAI는 매출 성장(+17.5%)과 손실 확대(+32.3%)가 동시에 진행 중.
- Goldman Sachs의 “AI 의존에 따른 은행원 추론력 약화” 경고와 함께, AI 도입의 질적 리스크에 대한 논의도 병행 확산.
E. 대체자산·헤지 수요 확대
- 비트코인 현물 ETF 자금 유입 10개월 만 최대치 기록, Bitcoin-금 상관계수 0.71로 상승하며 인플레이션 헤지 자산 성격 강화.
- 달러 약세 전망 속 금 ETF(AAAU) 등 실물자산 헤지 수단에 대한 관심 부각.
3. 시장 인사이트
🚨 즉시 주목할 리스크
| 리스크 | 근거 | 영향 범위 |
|---|---|---|
| 잭슨홀 심포지엄 & 7월 PCE 반등 | 케빈 워시 의장 연설(8/28), FOMC 회견-의사록 괴리 반복 우려 | 미 국채금리·증시 변동성 전반 |
| 이란 경제 제재(Economic D-Day) | 베센트 재무장관 발표 예고, 대이란 제재 확대 가능성 | 유가·금리·에너지 섹터 |
| TGA 활용 바이백의 ‘인위적 금리관리’ 해석 리스크 | 시장이 정책 의도를 왜곡 해석 시 인플레이션·재정 프리미엄 상승 | 채권시장 전반 |
| Nvidia 실적 세부지표 | Blackwell/GB200·GB300 수급, Vera Rubin 전환 공백, 중국 H200 가이던스 | 반도체·AI 밸류체인 |
| 캐나다-미국 관세 마찰 재점화 | 자동차·철강 관세 50% 인상 예고(2027.1.1) | 북미 제조업·공급망 |
| AI 반도체 경쟁 심화 | AMD·Broadcom·Marvell·Hyperscaler 자체 칩 확대 | Nvidia 장기 추론 점유율 |
📌 기회 요인
| 기회 | 근거 |
|---|---|
| 비트코인 및 현물 ETF | 10개월 만 최대 자금유입, 금과의 상관관계 상승으로 헤지자산 성격 강화 |
| 금 ETF(AAAU) | 달러 약세·재정 리스크 국면의 저비용(0.18%) 실물 금 익시포저, YTD +7% |
| Broadcom·Marvell·TSMC·SK하이닉스·Micron | AI 반도체 총량 증가의 구조적 수혜, ASIC·메모리 수요 확대 |
| KBWB(대형 IB) & QUAL/SPHQ/QGRO(퀄리티) | 자금조달 수요 증가 국면에서의 편입 후보 |
| DIVO/QDVO(커버드콜 액티브) | 변동성 확대 국면에서의 인컴 전략 대안 |
| Global X Magnificent Six ETF(SIX) | Tesla 제외한 순수 AI·클라우드·반도체 빅테크 익스포저, 10/28 상장 예정 |
| FNCL(광범위 금융 지수 ETF) | FTXO 대비 낮은 보수(0.08%)·낮은 최대낙폭(-25.68%)으로 장기 코어 자산 적합 |
⚠️ 주요 기관 경고/분석 핵심 메시지
샘 올트먼(OpenAI CEO): “경제에는 엄청난 관성이 있다. AI 기술 자체는 빠르게 발전하지만, 기업과 개인의 행동 변화는 훨씬 느리게 진행된다. AI 업계는 기술 확산 시점에 대해 지나치게 공격적인 전망을 해왔다.”
Goldman Sachs (고위 기술 책임자): “AI 도입 확대로 차세대 은행원의 사고 능력 저하 위험이 있다. AI가 인간의 추론을 대체하는 방식의 활용을 경계해야 한다.”
하나 Global ETF (박승진): “거리가 있어 보이는 이벤트들(PCE·Nvidia 실적·잭슨홀)의 상관관계가 높아지는 현실에서 변동성 확대가 불가피하다. 변동성을 염두에 둔 전략 선택이 필요한 시점.”
4. 기타 메모
- 엔비디아-Perplexity 투자 라운드: 아직 조건·계약 미확정. 최종 성사 여부 및 규모는 후속 확인 필요.
- 미 재무부 TGA 바이백: 실제 사용 금액과 발표 시점 미확정. 9월 9일 바이백 확대 개시 이후 시장 반응(장기금리 흐름) 추적 필요.
- Nvidia Groq 3 LPX: 구체적 판매가격, 출하량, 고객별 주문 규모 비공개 — 향후 공급 계약 세부사항 확인 필요.
- 다음 체크포인트: 8/28 잭슨홀 케빈 워시 의장 연설, 9월 9일 장기채 바이백 확대 개시, 10월 28일 Global X SIX ETF 상장 예정일, 이란 제재(Economic D-Day) 세부 내용 발표.
- 캐나다 관세: 2027년 1월 1일 발효 예정으로 시행까지 시차가 있어 협상 여지 존재 — 추가 협상 동향 모니터링 필요.