GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 16
1. 핵심 뉴스 요약
-
🔧 대만 TSMC, 1.6나노칩(A16) 개발 성공…올해 4분기 양산
후면전력공급(BSPDN) 기술 ‘슈퍼 파워 레일(SPR)‘을 적용한 옹스트롬급 A16 공정 개발 및 검증 완료. 신호 배선과 전력 배선 간 병목을 없애 전력 효율·성능을 극대화했다는 평가. -
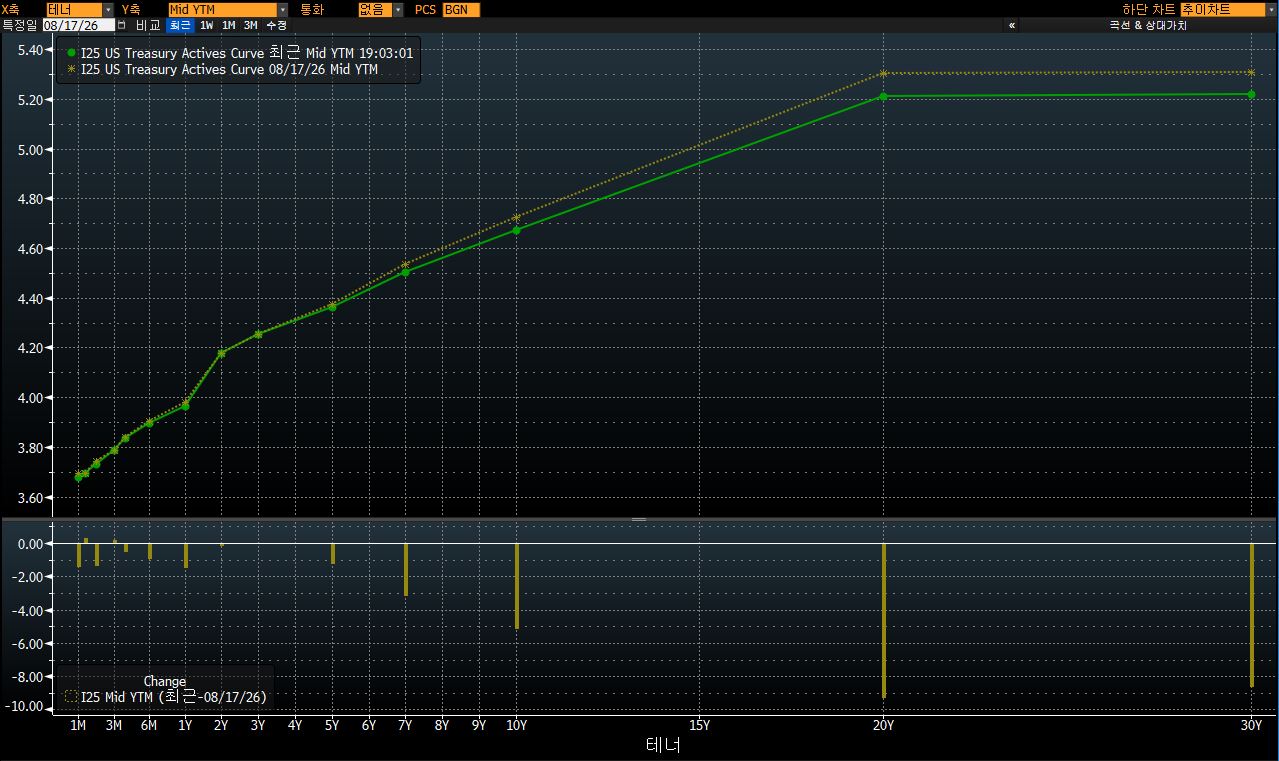
📉 미국 국채금리 커브 변화
주초 고점 대비 장기 구간에서 -8~-9bp 하락. 펀더멘털·통화정책 인식 변화보다는 재무부 바이백 기반 수급 모멘텀이 반영된 결과로 분석.
-
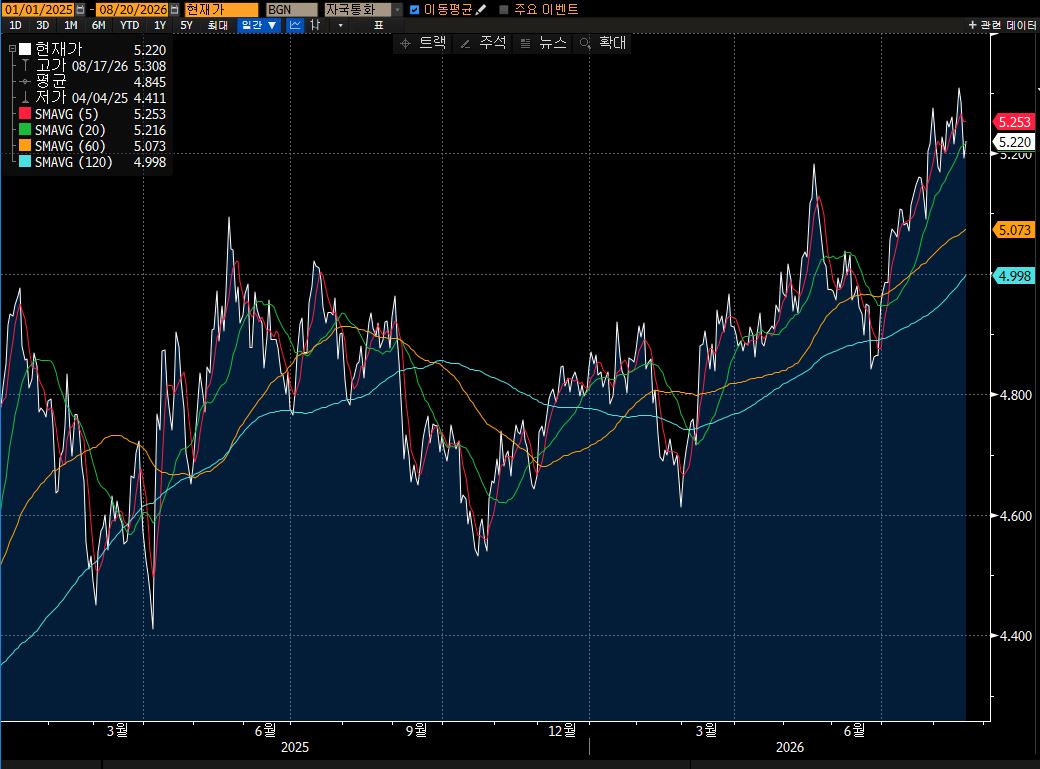
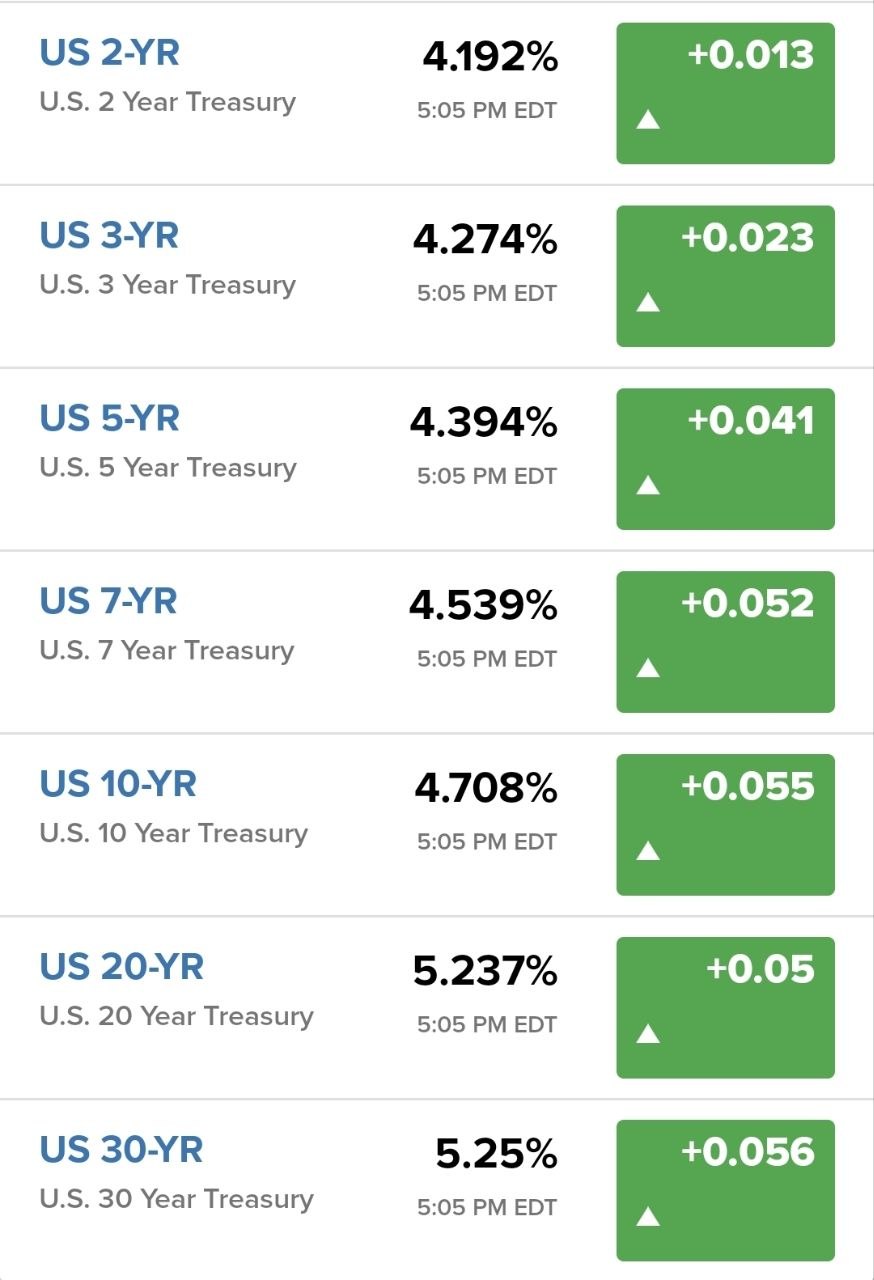
📊 미국 30년 국채금리, 5.20%에서 소폭 반등
추세 전환 여부는 추가 확인 필요.
-
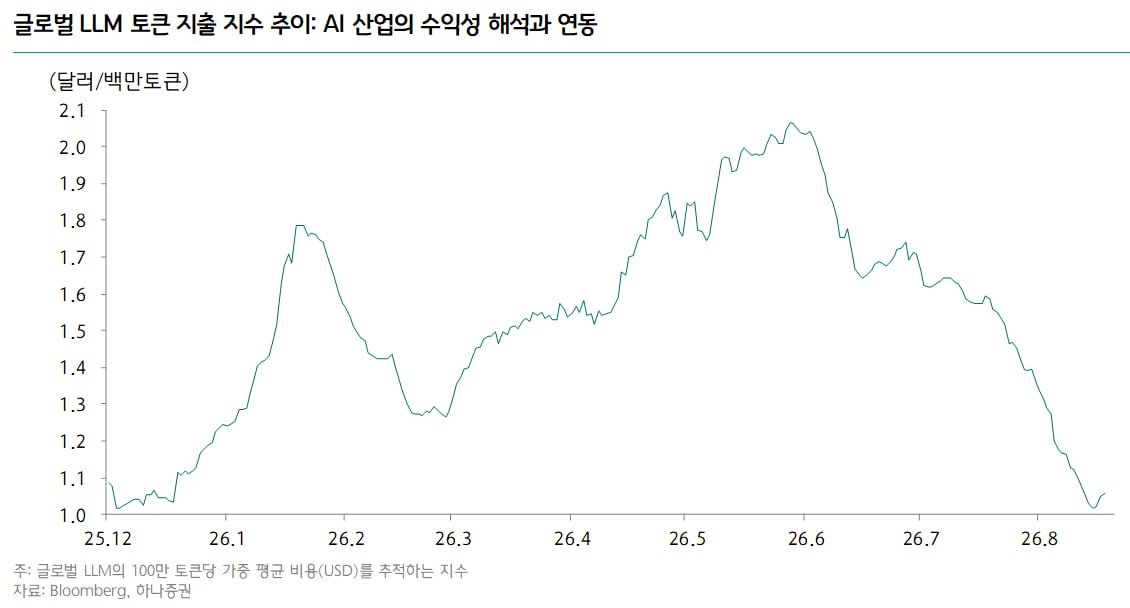
🤖 글로벌 LLM 토큰 지출 지수, 저점에서 소폭 반등
연 고점 대비 여전히 -48% 가량 하락한 수준.
-
🏛️ 미 중간선거, Crypto·AI·온라인 베팅 업계 정치자금 급증
2025.1~2026.1Q 기업 정치자금 총 5.17억 달러로 2024년 전체 선거주기(4.61억 달러) 이미 초과. Crypto·Tech/AI·Online Gaming 3개 업종이 최소 2.94억 달러(약 57%)를 차지. Anthropic은 Public First Action에 최소 4천만 달러, OpenAI 관련 Super PAC ‘Leading the Future’는 1.4억 달러 조달. Elon Musk 9천만 달러 이상, Sergey Brin 1.06억 달러, Meta 6,500만 달러 등 빅테크·크립토 업계의 정치자금 영향력이 기존 월가·제약·에너지 업계 수준으로 확대. -
⚠️ JP Morgan, 미 재무부 국채 바이백 확대의 신뢰도 리스크 경고
재무부가 장기금리 억제·유동성 개선을 위해 바이백 규모를 최소 2배 확대. JP Morgan은 재정적자(GDP 대비 약 6%, 국가부채 40조 달러 상회)라는 근본 원인을 해결하지 못하는 임시 대응이라 평가하며, ‘정기적·예측가능한’ 발행 원칙이 훼손될 경우 정책 신뢰도 하락→기간 프리미엄 상승→장기금리 재상승 가능성을 지적. Citi는 반대로 20년물 매수를 권고해 IB 간 견해가 엇갈림. -
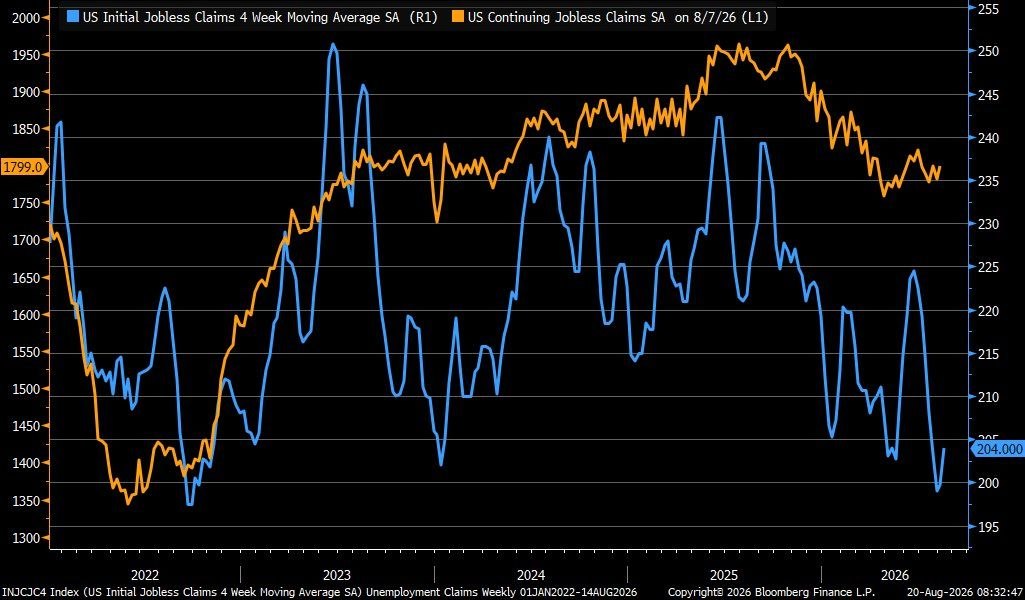
📊 미국 주간 신규 실업수당 청구 20.6만 건, 예상·이전치 모두 하회
4주 이동평균도 20.4만 건까지 하락. 반면 연속 실업수당 청구는 179.9만 건으로 예상·이전치를 상회해 재취업 기간 장기화 시사. ‘Low Hire, Low Fire’ 구조 지속.
-
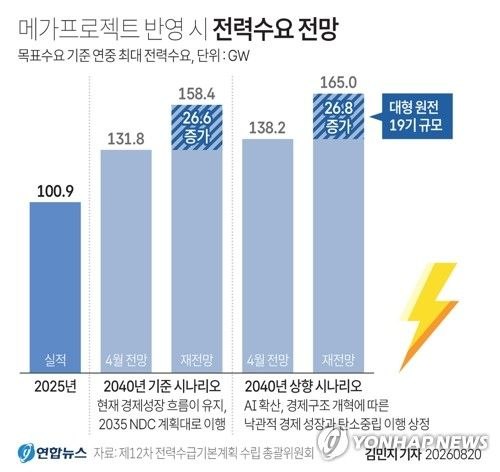
⚡ 메가 프로젝트發 전력 수요 증가 전망
AI 등 대규모 프로젝트로 인한 전력 수요 확대 흐름 공유.
-
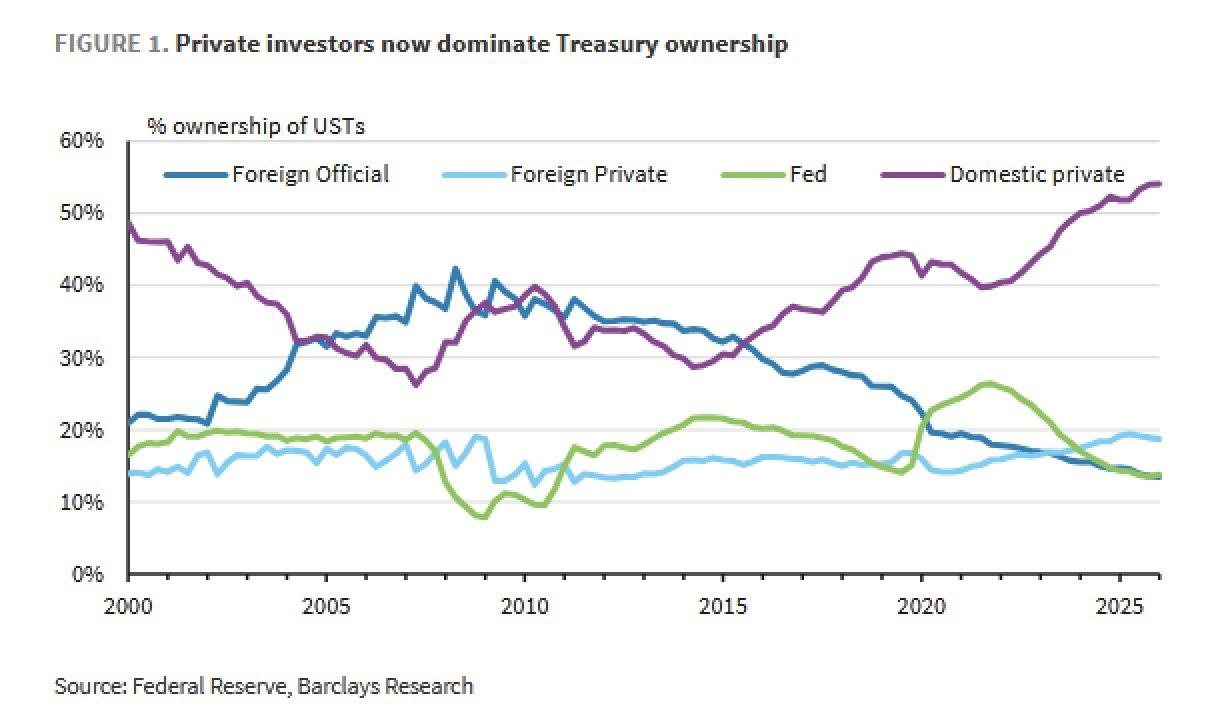
📈 미국 국채 투자자 구성, 민간 투자자 중심으로 전환
현재 미국 국채의 약 73%를 민간 투자자가 보유(10년 전 약 50%). 중앙은행·해외 공공기관 비중은 축소. 민간 수요 확보를 위해 향후 더 높은 금리·기간 프리미엄이 요구될 가능성.
-
📉 미국 국채금리 되돌림, 30년물 하루만에 5.25%까지 반등
-
📰 [하나 글로벌 기업분석 데일리 뉴스] (8/21, 김재임/송종원) — 빅테크·AI 관련 주요 이슈 종합
- Apple: ChatGPT의 iMessage 제어 지원(개인정보 우려), AI AirPods·스마트 안경 개발(Meta 전철 경계)
- Meta: MS Azure에 연간 수억 달러 지출(AI 순환거래 우려), AI 게임 제작 앱 Pocket 미국 확대, 저커버그 부부 아일랜드 고성 매입
- Google: Discover에 대화형 AI 맞춤 피드 도입
- Alibaba: AI 투자 확대 여파로 분기 순이익 75% 급감(AI 자본지출 약 100억 달러)
- OpenAI: 그레그 브록먼 역할 확대(IPO 준비 중 경영진 이탈 속 영향력 확대)
- Anthropic: SpaceX급 IPO 규모 기대, 기업고객 데이터 보관 정책 변경(자체 클라우드 보관 허용)
- Micron: Boise에 500억 달러 투자 확대
- TikTok: 안전장치 비활성화 실험 관련 美 상원의원 해명 요구
- Bitcoin: 이틀간 12% 급등(Clarity Act 처리 기대)
- Roblox: 호주 아동 안전 당국 지적 후 추가 개선 약속
- Ramp: AI 모델 라우팅 서비스 ‘Router’ 출시
- Agility Robotics: 가을 IPO 계획(기업가치 25억 달러, 美 유일 휴머노이드 로봇 순수 상장기업 목표)
- ChatGPT 출시 후 신규 웹페이지 3분의 1에서 AI 작성 흔적 발견
- AI 데이터센터 반대 여론, 美 중간선거 쟁점으로 부상
-
🌍 절박한 트럼프, 11월 중간선거 전 북미대화 재개 성과 서두르나
이란과의 합의가 여의치 않자 북한에 접근. ‘옥토버 서프라이즈’ 가능성 거론되며, 김정은이 트럼프의 초조함을 활용해 주도권을 쥘 수 있다는 우려. 지정학적 리스크가 상수화되는 흐름 속 각국 중앙은행 금(gold) 포지션 확대, 방산주 조정 시 매수 접근 필요성 언급. -
📉 두 달 만에 또 5개 액티브 ETF 상장폐지…’상관계수 규제’ 도마 위로
비교지수 대비 초과수익을 낸 액티브 ETF들이 상관계수 미달로 잇달아 상폐(지난달 4개, 금주 1개). 상관계수 조건 없는 완전 액티브 ETF 허용 정책 논의는 현재 멈춰있는 것으로 추정되며, 업계의 제도 개선 요구 확대. -
🏦 Anthropic, IPO 앞두고 주관사단 확대…Citi 합류
기존 Morgan Stanley·Goldman Sachs·JPMorgan Chase에 Citi가 최상위 주관사로 합류. 이르면 8월 말 상장 신청서 제출, 올가을 증시 데뷔 추진. 대형 IPO·회사채 발행 증가에 따른 수수료·트레이딩 수익 확대 기대로 대형 IB(미국 KBWB, 국내 RISE 미국은행 TOP10·KODEX 미국S&P500금융 등) 관심 필요. -
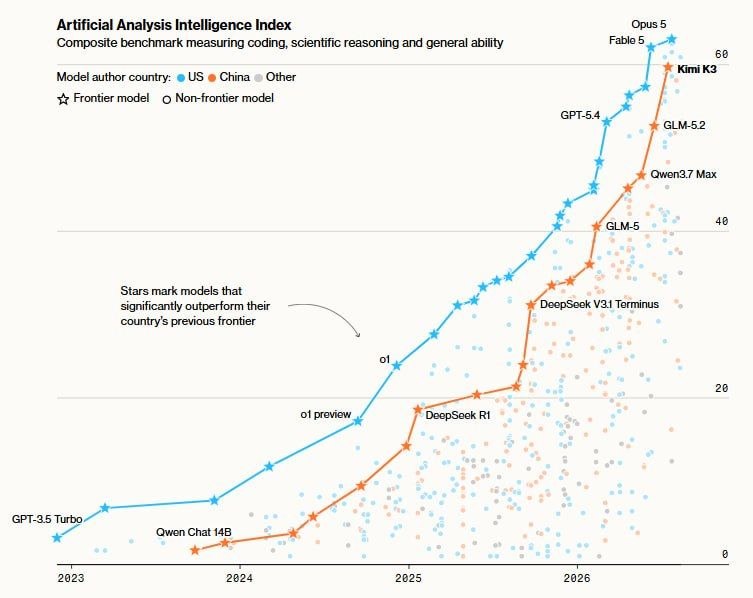
🤖 미·중 AI 모델 성능 격차 축소…Moonshot AI ‘Kimi K3’ 주목
美 반도체 대중(對中) 수출 규제에도 중국 AI 모델의 코딩·추론 능력이 빠르게 개선. Kimi K3는 Anthropic 최첨단 모델에 근접한 성능을 낮은 비용으로 구현하며 경쟁력 부각.
-
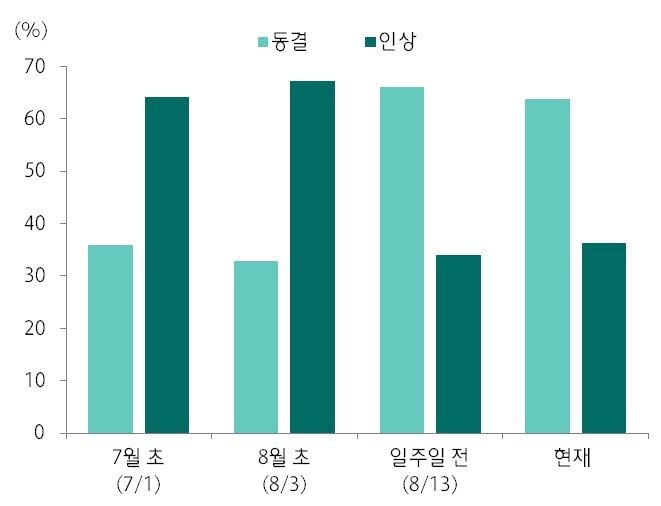
🏦 9월 FOMC 금리동결 가능성 63.8%[CME FedWatch]
부진한 7월 고용·소매판매, 컨센서스 수준 CPI로 동결 전망이 우위. 다만 연내 금리인상 가능성은 90.8%로 반영 중. 9월 FOMC는 15~16일(한국시간 17일 새벽 결과 확인).
2. 주요 테마 / 트렌드
국채금리·재정 리스크
장기금리가 재무부 바이백 확대 발표(2), 실업수당 지표(7), 국채 투자자 구성 민간화(9) 등 여러 소식으로 하루 내 등락을 반복(2·3·10). JP Morgan(6)은 바이백이 재정적자라는 근본 문제를 해결하지 못하는 임시 처방이라 경고했고, 국채 수요 기반의 민간화(9)는 구조적으로 더 높은 금리·기간 프리미엄을 요구할 가능성을 시사. 반면 Citi는 20년물 매수를 권고해 IB 간 시각차가 뚜렷 — 단기 vs 중장기 방향성에 대한 시장 컨센서스가 아직 형성되지 않은 상태.
AI 산업의 정치·자본 영향력 확대
크립토·AI·온라인 베팅 업계가 2026 중간선거 정치자금의 새로운 ‘킹메이커’로 부상(5). OpenAI·Anthropic 경영진 개인 및 회사 차원의 대규모 정치자금 투입이 확인되며, 동시에 Anthropic은 SpaceX급 IPO 기대와 주관사단 확대(11·14)로 자본시장에서도 존재감을 키우는 중. AI 인프라 투자(Micron 500억 달러, 전력 수요 확대 8)와 미·중 AI 모델 경쟁 심화(15, Kimi K3)까지 AI가 정치·산업·자본시장 전반을 관통하는 핵심 축으로 재확인됨.
지정학 리스크 상수화
이란 협상 교착과 북한 접근(12)은 중간선거를 앞둔 트럼프 행정부의 외교적 조급함을 보여주며, 이는 ‘옥토버 서프라이즈’ 가능성과 함께 지정학적 불확실성이 상시적 리스크 요인으로 자리잡고 있음을 시사. 중앙은행의 금 보유 확대와 방산주에 대한 관심이 같은 맥락에서 거론됨.
국내 ETF 제도 이슈
액티브 ETF의 상관계수 규제로 인한 잇단 상장폐지(13)가 국내 ETF 업계의 구조적 이슈로 부상. 완전 액티브 ETF 허용 논의는 현재 정체 상태로 파악되어 정책 공백이 지속되는 모습.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 자산/섹터 |
|---|---|---|
| 재정적자·국채 신뢰도 | 바이백 확대가 ‘정기적·예측가능한’ 발행 원칙을 훼손할 경우 정책 신뢰도 하락→기간 프리미엄 상승 우려 | 미국 장기국채 |
| 국채 수요 민간화 | 민간 투자자 비중 73%(10년 전 50%)로 확대, 가격·수익률에 민감한 수요 구조로 변화 | 미국 국채, 회사채 |
| 지정학적 불확실성 상수화 | 이란·북한 이슈가 중간선거와 맞물려 ‘옥토버 서프라이즈’ 가능성 | 금, 방산주 |
| 액티브 ETF 상관계수 규제 | 초과수익 낸 종목도 상관계수 미달 시 상장폐지, 제도 공백 지속 | 국내 액티브 ETF |
| AI 밸류에이션 부담 | Alibaba 등 AI 투자 확대가 수익성 압박(순이익 75% 급감 사례) | 중국 빅테크, AI 인프라주 |
기회 요인
| 기회 | 내용 | 관련 자산/섹터 |
|---|---|---|
| 대형 IPO·IB 트레이딩 수익 | Anthropic 등 초대형 IPO 및 회사채 발행 증가로 수수료·트레이딩 수익 확대 기대 | KBWB, RISE 미국은행 TOP10, KODEX 미국S&P500금융 |
| 20년물 국채 매수 시각(Citi) | 재무부의 장기금리 억제 의지·인플레 둔화 근거 | 미국 장기국채 |
| AI 인프라·전력 수요 확대 | 메가 프로젝트발 전력 수요 증가 | 유틸리티, 전력 인프라 관련주 |
| 저비용 고성능 AI 모델 부상 | Kimi K3 등 중국 AI 모델의 경쟁력으로 AI 비용구조 변화 가능성 | AI 소프트웨어/인프라 밸류체인 |
| 9월 금리 동결 우위 | 동결 확률 63.8%로 우위 형성, 금리 민감 자산 안정 가능성 | 채권, 성장주 |
주요 기관 경고/분석 핵심 메시지
- JP Morgan: 재무부 바이백 확대는 근본적 재정적자 문제를 해결하지 못하는 임시 대응이며, 향후 회계연도 3.5조 달러 이상의 자금조달 공백을 고려하면 장기적으로 장기국채 공급 확대가 불가피 → 신뢰도 훼손 시 장기금리 재상승 가능.
- Citi: 재무부의 장기금리 억제 의지와 인플레이션 둔화를 근거로 20년물 국채 매수 권고 (JP Morgan과 상반된 시각).
- OpenSecrets(Brendan Glavin): AI 업계의 정치자금 전략이 2024년 Crypto 업계 방식을 상당 부분 답습, 정당보다 개별 정책 우호 후보 중심 지원 구조.
- Public Citizen: Fairshake(Crypto Super PAC)를 두고 개별 후보의 정치경력을 끝낼 수 있는 ‘Corporate Death Star’로 표현할 만큼 업계 자금력이 선거 판세에 직접적 영향.
4. 기타 메모
- 완전 액티브 ETF(상관계수 조건 없는) 허용 정책의 하반기 추진 여부 — 현재 정체 상태로 추정되므로 후속 확인 필요.
- Anthropic IPO 신청서 제출(8월 말 예상) 및 주관사단 최종 확정 여부 — 일정 변동 가능성 모니터링 필요.
- 9월 15~16일 FOMC 결과(한국시간 17일 새벽) — 동결 확률(63.8%) vs 연내 인상 확률(90.8%)이 동시에 반영되는 다소 이례적인 시장 컨센서스로, 회의 전후 지표(고용·CPI) 변화 추적 필요.
- 트럼프-김정은 회담 성사 여부 및 APEC(11월 18~19일, 중국 선전) 연계 일정 — 중간선거(11월 3일) 이후 시점이라는 점에서 ‘옥토버 서프라이즈’ 여부가 관전 포인트.
- 국내 액티브 ETF 추가 상장폐지 가능성 및 관련 제도 개선 논의 진행 상황 후속 체크 필요.