GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 22
1. 핵심 뉴스 요약
-
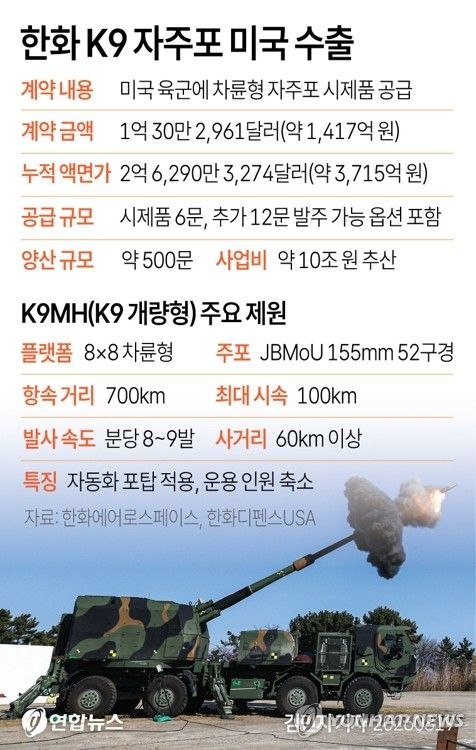
🪖 한화에어로스페이스, K9 자주포 미국 수출
한화에어로스페이스의 K9 자주포 미국 수출 소식이 전해짐.
-
💾 SK하이닉스, 40조 자사주 취득·소각…국내 상장사 최대 규모
향후 3년간 잉여현금흐름(FCF)의 50% 이상을 환원하는 새로운 주주환원 정책 발표. 기존 ‘FCF 50% 이내’에서 ‘50% 이상’으로 상향하고, 자사주 취득·소각과 배당(고정배당·특별배당 확대 검토)을 병행. -
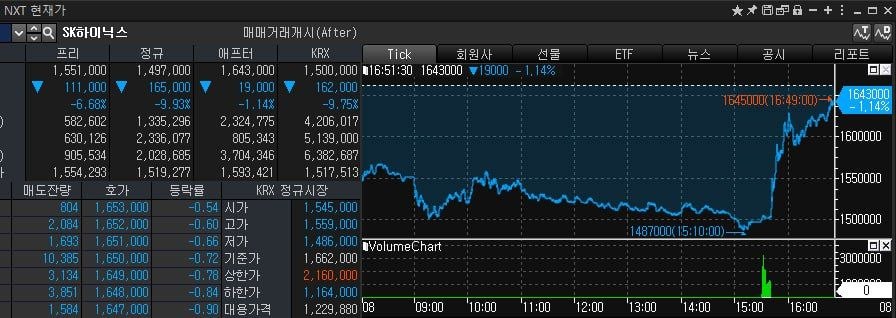
📈 SK하이닉스, NXT 거래소에서 164만원대까지 상승
-
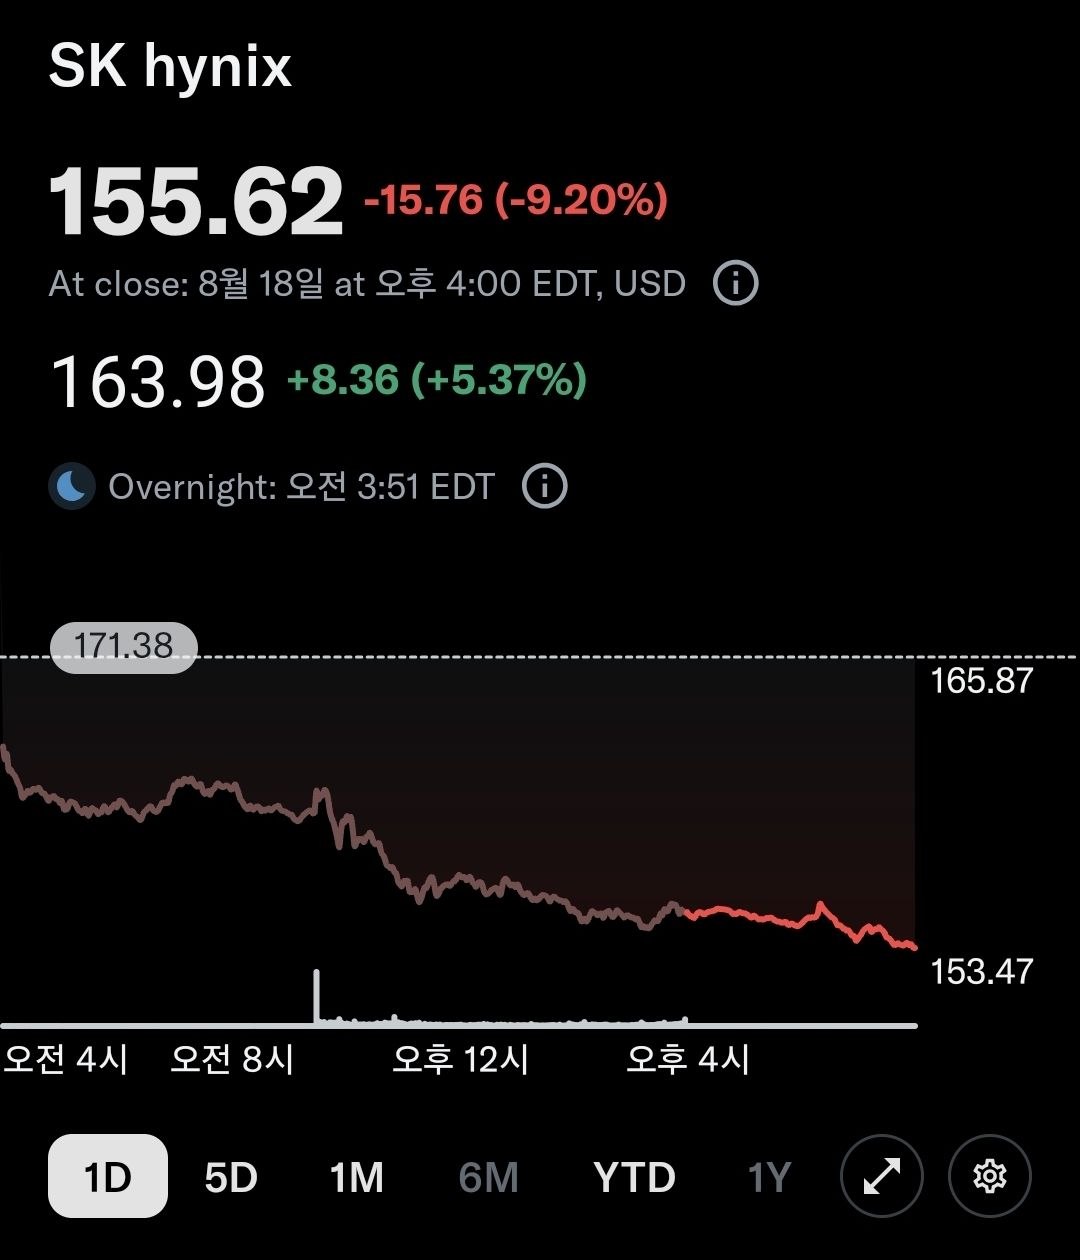
📈 SK하이닉스 ADR(SKHY), Overnight 거래에서 +5.37% 상승
40조 자사주 소각 발표 이후 시간외·해외 거래에서 강세 지속.
-
⚡ [하나증권] 사원전기(002028.CH): 단기 실적보다 견조한 수주에 주목
2Q26 매출 62억위안(YoY +18%), 순이익 9억위안(YoY +8%, 잠정치 -2.5% 하회, 환손실 영향). ESS·EPC 매출이 각각 YoY +231%/+38% 고성장했으나 마진율 낮아 GPM은 소폭 하락. 해외 매출 비중 축소는 미국-이란 분쟁발 중동 납품 지연 등 일시적 요인, 계약부채 YoY +49%로 수주는 견조. CAPA 확대(개폐기·변압기·슈퍼커패시터)와 해외 고마진 수주 인도 가속화가 중장기 성장동력. 밸류에이션은 12MF P/E 34배로 역사적 밴드 중상단. -
🤖 [중국 Spot News] 유니트리 상장 첫날 +460% 급등, 로봇 섹터 전반은 약세
유니트리(688836.CH) 종가 845위안(+460%), 시가총액 3,417억위안. 반면 유비테크 -9.8%, 도봇 -11.2%, 에스툰 -10%, 리더드라이브 -17.7% 등 여타 로봇주는 하락 마감. -
⚡ [하나증권] 글로벌 전력기기/에너지: 온사이트 도입 근거, 납기에서 수용성으로 확대
네비우스x마이크로소프트 Vineland 데이터센터 부지계획(왕복엔진·가스터빈→블룸에너지 연료전지 전환)이 8/17 공청회에서 8:1로 승인. 펜실베이니아도 8/18 데이터센터 규제 강화 행정명령 발표(신규 전력비용을 개발사가 부담, 물 절약 요건 추가). 연료전지는 낮은 인허가 부담·물 사용 최소화로 ‘납기’뿐 아니라 주민 ‘수용성’ 측면에서도 온사이트 발전원 채택 근거가 확대되는 추세. -
🏭 삼성전자, 파운드리 가격 최대 15% 인상
AI 반도체 수요 증가와 TSMC 첨단공정 공급 부족을 배경으로 7월부터 4나노 SF4(중국·미국 10~15%, 대만 5~10%)·5나노 SF5(10~15%)·8나노(약 10%) 가격 인상. AI·HPC 매출 비중이 2025년 말 15~20%에서 올해 30% 이상으로 확대 전망되며, Broadcom·Nvidia·Google 등으로 고객 기반 확대. 가동률·수율 개선과 가격 인상이 겹치며 파운드리 사업 흑자전환 시점 앞당겨질 가능성. -
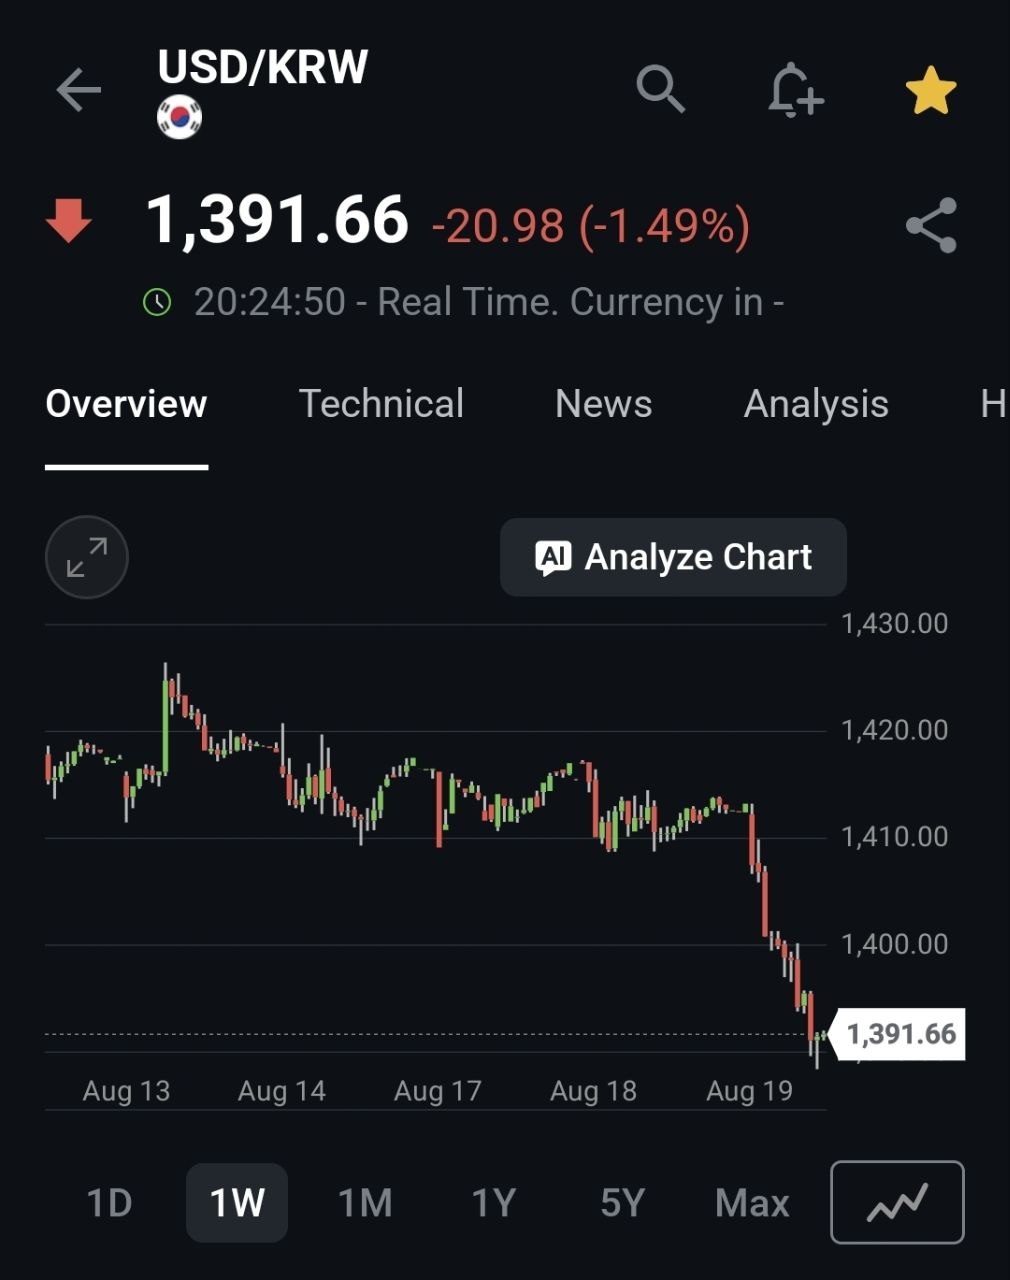
💱 원달러 환율, 1,391원 수준에서 등락
-
📈 KOSPI200 야간선물, +2.8% 가량 상승
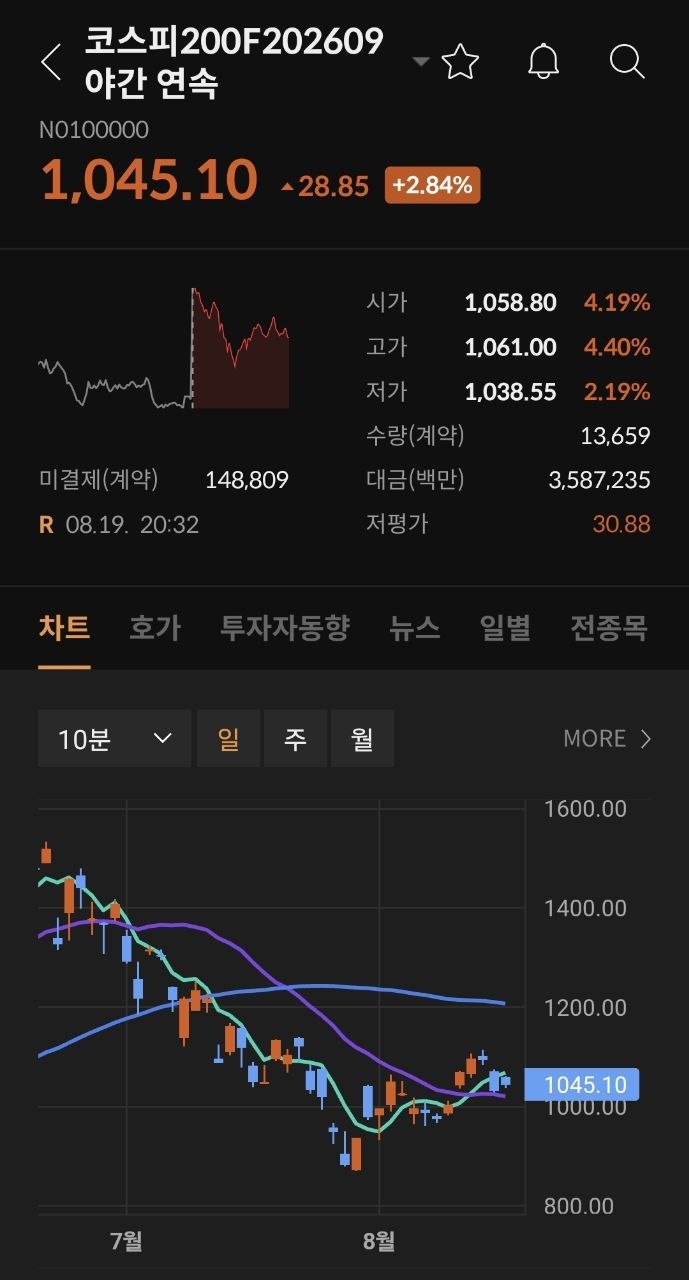
-
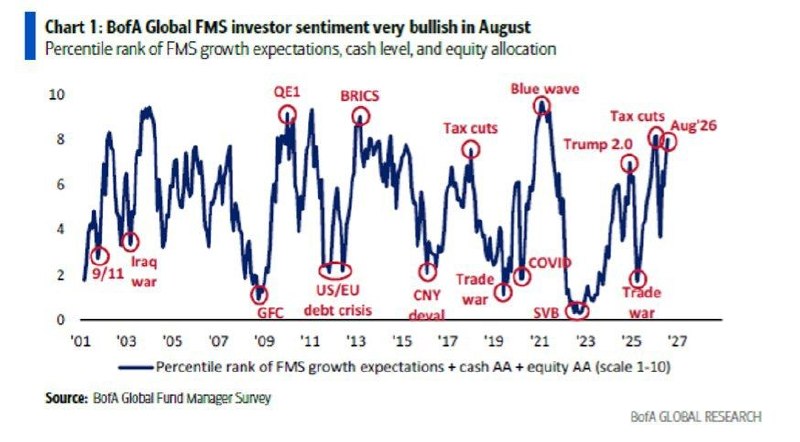
📊 [BofA Fund Manager Survey] 글로벌 펀드매니저 투자심리, 2022년 이후 세 번째로 높은 수준
낙관론 확산을 반영하는 투자심리 지표 상승.
-
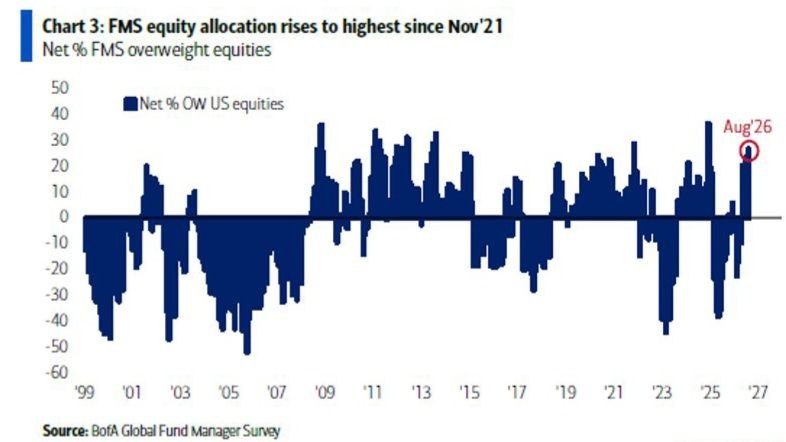
📊 [BofA FMS] 글로벌 펀드매니저 주식 편입 비중, 2021년 11월 이후 최고치
-
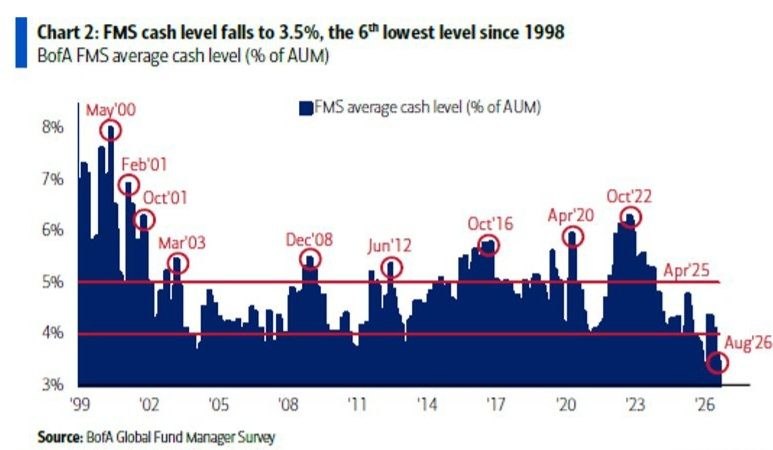
📊 [BofA FMS] 펀드매니저 현금 보유 비중, 3.5%까지 감소
긍정적 기대가 이미 상당 부분 반영(현금 소진)된 상태로, 불확실성 발생 시 시장 변동성 확대 가능성.
-
💰 Nebius, 45억 달러 규모 전환사채(CB) 발행 추진
2030년 만기 27.5억달러, 2034년 만기 17.5억달러 두 종류로 구성. 데이터센터 건설·AI 클라우드 서비스 개발 등 성장 투자에 활용 예정이며, 급등한 주가를 활용한 자금조달 성격. -
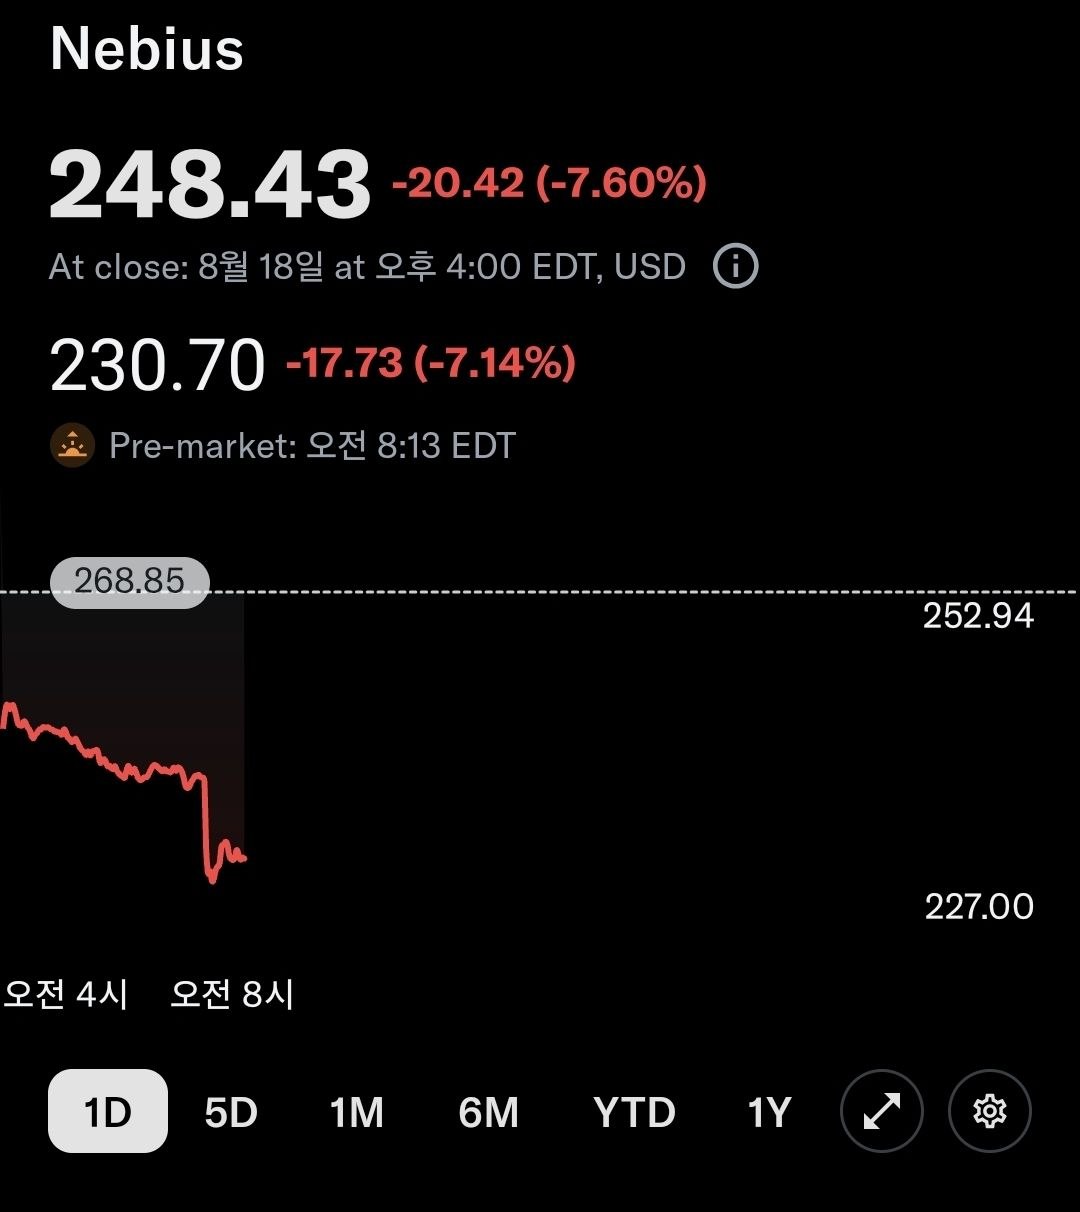
📉 Nebius(NBIS), Pre-Market -7.1% 하락
대규모 자금조달 및 주식 전환에 따른 지분 희석 우려가 반영.
-
🏦 미국 재무부, 장기 국채 바이백 규모 2배 이상 확대
회차별 최대 매입 규모를 20억달러에서 최소 40억달러로 상향, 9월 9일~11월 4일 적용. 대상은 10~20년·20~30년 만기 장기 국채. 장기금리 상승(기간 프리미엄 확대, 국채 투자자 구성 변화, 회사채 발행 증가)에 대응하는 조치로, QE와 달리 통화량 확대는 아니며 구조적 하락보다 단기 수급·유동성 완화 효과에 무게. -
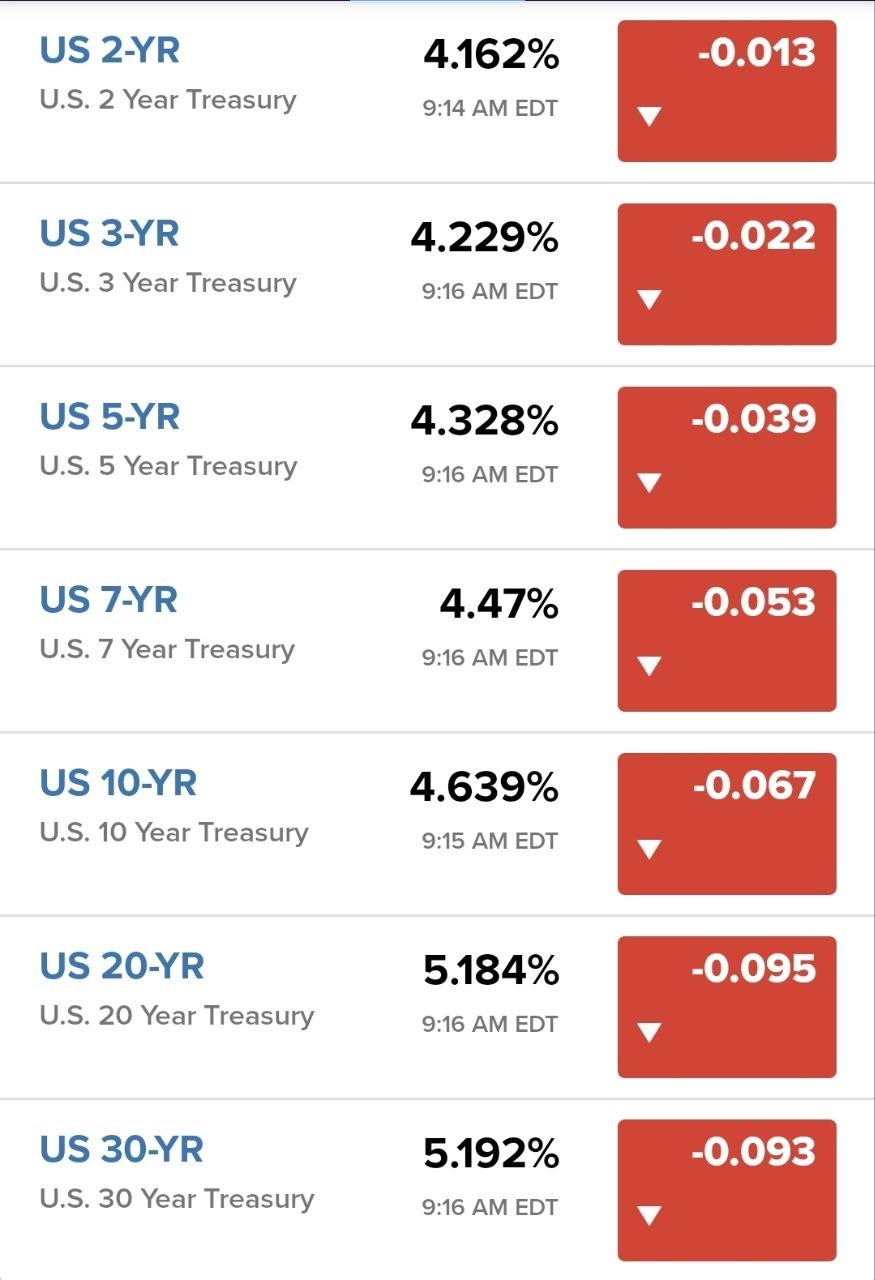
📉 미국 국채금리, 중장기물 중심 하락(Curve Bull-Flattening)
재무부 매입 확대에 따른 장기물 수급·유동성 개선 기대 반영.
-
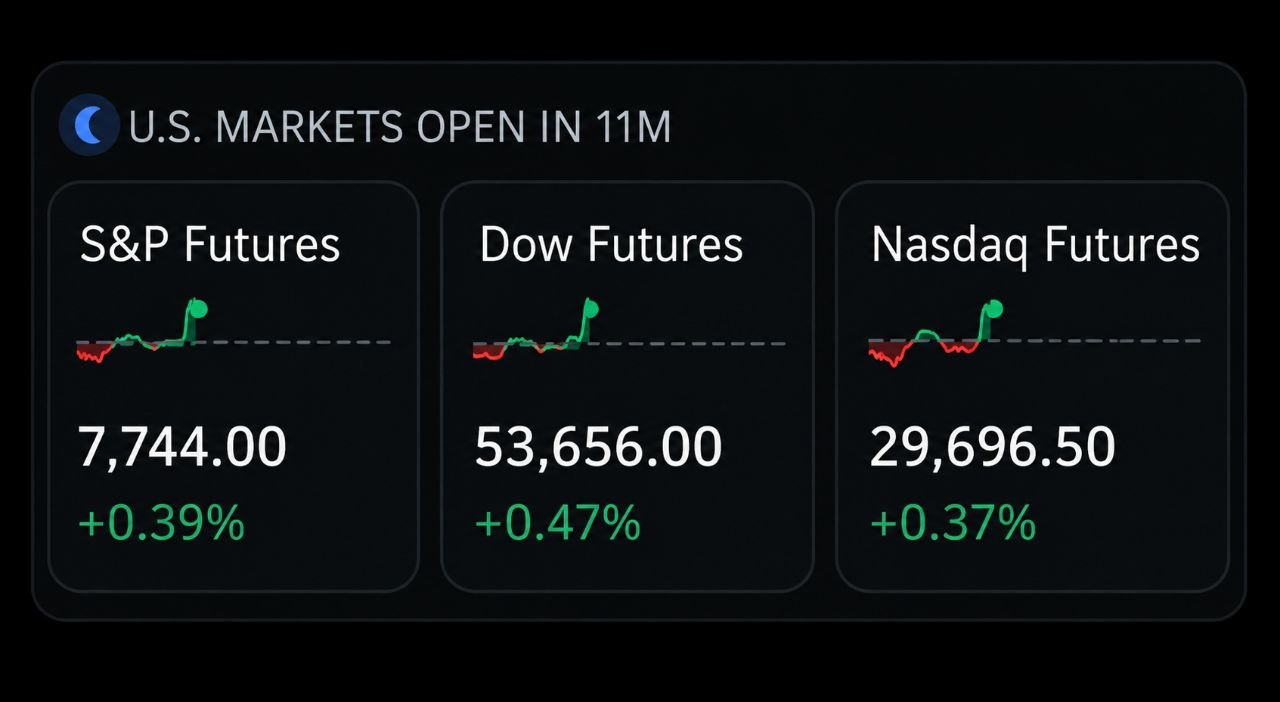
📈 주요 주가지수 선물 반등
-
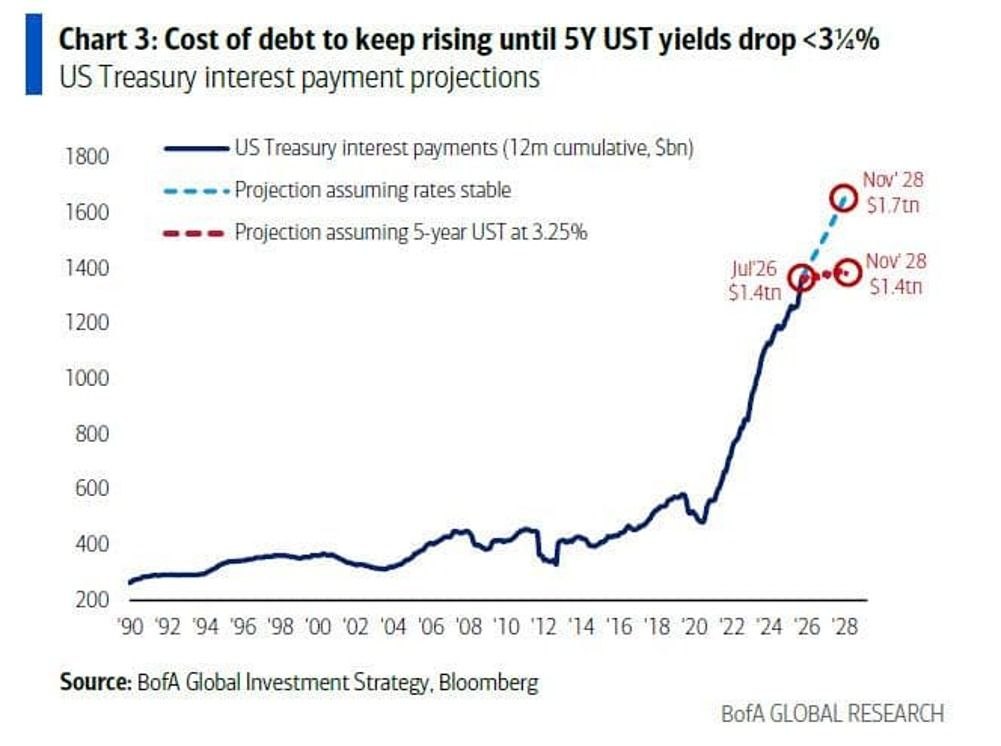
💸 미국 정부, 최근 12개월 누적 국채 이자지급액 사상 최대 약 1.4조달러
2020년 대비 이자 부담 약 3배 확대. BofA는 2028년 11월 연간 이자지급액이 약 1.7조달러까지 증가할 것으로 전망, 5년물 금리가 3.25%까지 하락해야 이자비용이 1.4조달러 수준에서 안정. 재정적자 확대→국채 발행 증가→장기금리 하방 제한이라는 구조적 부담 지속 가능성.
-
📰 [하나 글로벌 기업분석 데일리 뉴스 8/20] 종합 다이제스트
- Nvidia: 북유럽 AI 데이터센터 연결 확대, 미국은 Nvidia 칩 중국 우회 접근 차단 검토
- Google·Marvell: 최대 122억 달러 규모 주식 연계 AI 칩 계약(Google이 Marvell 주식 매입권 확보)
- Google: 검색·Gemini 학생용 학습 도구 확대
- Amazon: 드론 배송 약 500개 도시로 확대, 연내 100만 건 목표
- SpaceX: Cognition 인수설 부인
- Meta: AI 전용 Mac 앱 출시, 캘리포니아 법무장관 소송(원상회복 목적 강조), 전 직원의 14세 딸 Instagram 피해 증언
- AI 인프라 투자금의 약 25%는 향후 민간자본 조달 전망
- OpenAI: 2027년 이내 상장 전망(CFO 발언), 고급 AI 유료고객 안전절차 강화, 제한형 사이버 프로그램 접근권 회수 논란
- T-Mobile: 케이블 차단으로 중국 국가지원 해커 네트워크 침입 조기 차단
- SoftBank: Gravis Robotics(굴착기 자율화)에 2억 달러 투자
- Stripe: AI 모델 마켓플레이스 OpenRouter 인수
- Rockstar Games: GTA VI 영상 추가 유출
- Ramp: 기업가치 440억 달러, AI 지출 21배 증가
- Silicon Data: AI 컴퓨팅 가격·위험 관리 시장 공략
- 미국 장기 국채 매입 한도 40억 달러로 확대(바이백 관련 재확인)
-
📊 하나 Global ETF Daily (8/20) 보조 차트
ETF Daily 리포트에 첨부된 시황 관련 이미지.
-
📊 [하나 Global ETF Daily 8/20] 주요 ETF 수익률 및 ETF News
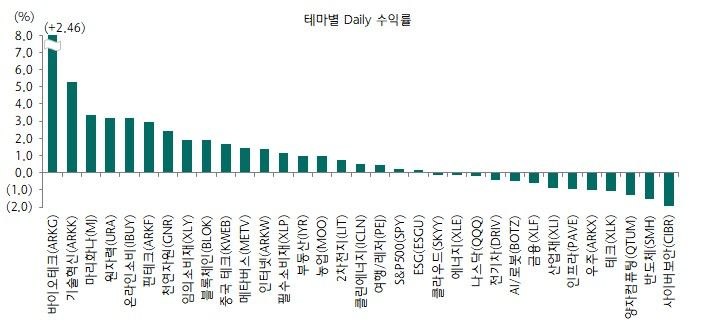
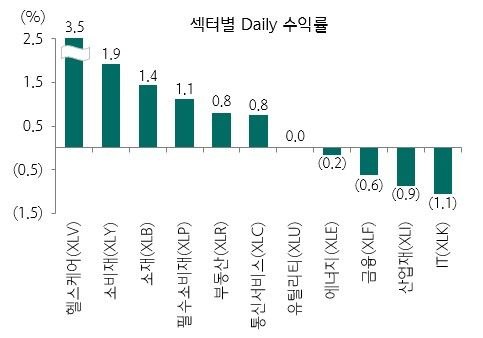
(8/19 종가 기준) 주요 시장 ETF는 SPY +0.21%, QQQ -0.20%, DIA +0.26%, IWM +0.50%로 혼조. 국채 ETF는 TLT +1.67%, IEF +0.48%, SHY +0.05%로 강세. 섹터/테마 ETF는 바이오테크(ARKG) +10.46%, 기술혁신(ARKK) +5.26%, 마리화나(MJ) +3.34%로 급등.
ETF News에서는 [Invesco] 재무부 바이백 확대가 ‘부채 심판의 날’ 우려를 완화하고(가계 순자산 175조달러, 국채 4분의 3 국내 보유, 다각화된 정책 카드) 정부의 시장 개입 능력을 입증한다는 분석과, [Yahoo Finance] 바이백 발표 이후 30년물 금리가 5.31%→5.19%로 급락하며 금 가격 온스당 4,460달러 돌파, GDX가 4년 만에 최대 일일 상승폭(SPY·QQQ는 소폭 하락, TLT +1.5%)을 기록했다는 분석을 다룸.
2. 주요 테마 / 트렌드
미 재무부 장기 국채 바이백 확대가 시장 전반을 견인
9월 9일부터 시행되는 장기물(10~30년) 바이백 규모 2배 확대(회당 20억→40억달러 이상)가 이날 뉴스의 핵심 축. 발표 직후 30년물 금리가 5.31%→5.19%로 급락하고 국채 곡선은 Bull-Flattening, 달러 약세, 금·은 가격 급등(GDX 4년 만에 최대 상승폭)으로 이어지는 등 채권·외환·귀금속·주식 전반에 즉각적 파급효과가 확인됨. 다만 전체 국채 발행 규모 대비 바이백 규모는 제한적이라 구조적 금리 하락보다는 단기 수급 완화 효과로 해석하는 시각이 병존.
국가부채·이자부담 논쟁 지속
누적 국채 이자지급액이 사상 최대 약 1.4조달러(2020년 대비 3배)까지 확대되고 BofA는 2028년 1.7조달러 전망을 제시하는 등 재정 부담 우려가 이어지는 한편, Invesco는 가계 순자산(175조달러)·국채 국내보유 비중(4분의 3)·정책 다각화 여력을 근거로 ‘부채 심판의 날’ 우려를 반박하는 상반된 해석이 공존.
국내 반도체·방산 강세 흐름
SK하이닉스의 40조원 자사주 취득·소각(주주환원 정책 상향)이 국내·해외 거래에서 즉각적 주가 강세(NXT 164만원대, ADR +5.37%)로 이어졌고, 삼성전자도 AI 수요·TSMC 공급부족을 배경으로 파운드리 가격을 최대 15% 인상하며 흑자전환 기대가 부각. 한화에어로스페이스 K9 자주포 미국 수출까지 겹치며 국내 대형주 모멘텀이 두드러짐.
데이터센터 전력 확보 경쟁과 규제 강화
Nvidia의 북유럽 데이터센터 연결 확대, 네비우스x블룸에너지 연료전지 온사이트 발전(부지계획 승인) 등 AI 인프라 확장이 이어지는 동시에, 펜실베이니아의 데이터센터 규제 행정명령(전력비용 개발사 부담, 물 절약 요건)처럼 주정부 차원의 규제도 강화되는 이중 흐름. 온사이트 발전 채택 논리가 ‘납기’ 중심에서 주민 ‘수용성’ 중심으로 확대되는 점이 주목됨.
AI 자금조달·지분구조 재편
Nebius의 45억달러 전환사채 발행(주가는 희석 우려로 -7.1%), Google-Marvell의 122억달러 규모 주식연계 칩 계약, AI 인프라 투자금의 25% 민간자본 조달 전망, OpenAI 2027년 이내 상장 전망, Stripe의 OpenRouter 인수 등 AI 밸류체인 전반에서 대규모 자금조달과 지분·M&A 재편이 동시다발적으로 진행.
로봇/휴머노이드 섹터 밸류에이션 과열 신호
유니트리 상장 첫날 +460% 급등에도 불구, 유비테크·도봇·에스툰·리더드라이브 등 여타 로봇주는 동반 약세를 보이며 개별 종목 쏠림과 섹터 전반의 과열·차별화 신호가 동시에 관찰됨.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 국가부채 이자부담 확대 | 최근 12개월 누적 이자지급액 사상 최대 1.4조달러(2020년 대비 3배), BofA는 2028년 1.7조달러 전망 |
| 바이백 효과의 한계 | 재무부 바이백 규모가 전체 장기물 발행 규모 대비 제한적 — 구조적 금리 하락보다 단기 수급 완화에 그칠 가능성 |
| Nebius 지분 희석 우려 | 45억달러 CB 발행 발표 후 주가 Pre-Market -7.1% 하락 |
| 데이터센터 규제 강화 | 펜실베이니아 등 주정부의 전력비용 전가·환경 규제가 AI 인프라 확장 비용을 높이는 요인 |
| 로봇섹터 밸류에이션 쏠림 | 유니트리 단독 급등(+460%) vs 여타 로봇주 동반 약세(-9.8%~-17.7%) — 섹터 내 과열·양극화 |
| 사원전기 환손실 | 위안화 절상에 따른 환손실로 2Q26 순이익 잠정치 -2.5% 하회 |
기회 요인
| 기회 요인 | 내용 |
|---|---|
| 국채 바이백發 금리 안정 기대 | 30년물 금리 5.31%→5.19% 급락, 장기금리 하방 압력 완화 시 금리민감 기술·성장주에 우호적 |
| 귀금속·금채굴 ETF 강세 | GDX 4년 만에 최대 일일 상승폭, 금 4,460달러·은 65달러 돌파 — 대체투자/헤지 수단으로 매력 부각 |
| 국내 대형주 모멘텀 | SK하이닉스 자사주 40조 소각, 삼성전자 파운드리 가격 인상·흑자전환 기대, 한화에어로 K9 수출 |
| 펀드매니저 투자심리 낙관 | BofA FMS 투자심리 2022년來 3번째 고점, 주식 편입비중 2021.11 이후 최고 — 위험자산 선호 지속 |
| 사원전기 수주 모멘텀 | 계약부채 YoY +49%, ESS/EPC 매출 고성장 — 중장기 성장성 긍정적 |
| 온사이트 전력(연료전지) 확대 | 데이터센터 전력 조달의 ‘납기+수용성’ 양면 해법으로 채택 근거 확대, 관련 밸류체인 수혜 가능 |
주요 기관 경고/분석 핵심 메시지
- Invesco: 40조달러 연방부채 대비 175조달러 가계 순자산, 국채의 4분의 3 국내 보유, 정책 다각화 여력을 근거로 ‘부채 심판의 날’ 우려는 과도하며 무질서한 부채위기 가능성은 극히 제한적이라고 판단.
- Yahoo Finance: 재무부 바이백 확대가 장기금리 급락과 달러 약세를 동시에 유발, 귀금속·금채굴 ETF(GDX)에 강력한 가격 모멘텀을 제공했다고 평가하며 단기 변동성 헤지 수단으로서 매력 유지 전망.
- BofA(FMS): 펀드매니저 낙관론·주식 편입비중이 역사적 고점 근접, 현금비중 3.5%까지 소진 — 긍정적 기대가 이미 상당 부분 반영된 만큼 불확실성 발생 시 변동성 확대 가능성을 경고.
- BofA(부채 전망): 현재 금리 유지 시 2028년 11월 연간 국채 이자지급액이 약 1.7조달러까지 증가할 것으로 전망, 5년물 금리가 3.25%까지 하락해야 안정화 가능하다고 분석.
- 하나증권(사원전기): 단기 주가 촉매는 제한적이나 CAPA 확대와 해외 고마진 수주 인도 가속화에 기반한 중장기 성장성에 긍정적 시각 유지.
4. 기타 메모
-
확인 필요 사항
- 9월 9일 시행되는 재무부 바이백의 실제 시장 효과(장기금리 추가 하락 여부) 및 11월 4일 종료 후 정책 연장 여부
- Nebius CB 발행 최종 조건(가격, 전환가) 및 주가 희석 규모 확정 여부
- 삼성전자 파운드리 가격 인상에 대한 고객사(중국·미국·대만) 실제 수용 여부 및 매출 반영 시점
- SK하이닉스 주주환원 정책의 구체 실행 일정(자사주 취득·소각 규모별 타임라인)
- OpenAI 2027년 상장 전망의 공식화 여부 및 Anthropic과의 IPO 경쟁 구도
-
특이점
- 유니트리 상장 첫날 +460% 급등과 동시에 나머지 로봇 섹터 종목들이 동반 급락(-9.8%~-17.7%)한 극단적 종목 차별화
- 재무부 바이백 발표라는 단일 정책 이벤트가 채권(금리 급락)·외환(달러 약세)·귀금속(금·은 급등)·주식(섹터별 혼조)에 동시다발적 파급효과를 일으킨 사례
- 펀드매니저 현금비중 3.5%까지 소진된 상태에서의 낙관론 고점 — 역사적으로 과열 신호로 해석될 여지
- SK하이닉스가 국내·해외(NXT, ADR) 거래 모두에서 즉각적이고 큰 폭의 반응을 보이며 24시간 내 주가 흐름이 뉴스에 그대로 연동
-
다음 체크포인트
- 9월 9일 재무부 바이백 시행 개시 및 초기 시장 반응
- SK하이닉스 자사주 취득·소각 공시 후속 세부 일정
- 삼성전자 파운드리 가격 인상의 하반기 실적 반영 여부(흑자전환 시점)
- 사원전기 2H26 해외 수주 인도 가속화 및 수익성 개선 확인