GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-17 21:43 ~ 2026-08-18 08:04, 수집 시각 2026-08-18 03:31:34 UTC)
메시지 수: 14
1. 핵심 뉴스 요약
-
📊 [글로벌ETF] AI 밸류체인 ETF (1) 네오클라우드 — 하나증권 장치영 애널리스트. AI 산업 성장에 따라 병목이 발생하며 밸류체인이 세부 기능별(DRAM, 광통신, 네오클라우드 등)로 분업화되고 있고, Roundhill Neocloud(NCLD, 8/6 상장)는 Nebius·CoreWeave 비중이 높은 액티브 ETF. 국내에는 TIGER 미국AI데이터센터TOP4Plus, RISE 미국AI클라우드인프라 등 유사 상품 존재.
-
🤖 Anthropic CEO “AI 반발은 근본적으로 신뢰의 위기” — 투자자 Gavin Baker가 Amodei의 AI 위험 경고가 반AI 정서를 키운다고 비판하자, Amodei는 AI 반발의 근원이 기업·정부·기술산업에 대한 대중의 신뢰 부족이라 반박. AI 기업들은 “세상을 개선하겠다”는 약속을 실제 성과로 아직 증명하지 못했다고 인정하며, Frontier 기업 권력 제한 + Open-weight 여지 유지를 골자로 한 규제를 지지한다고 설명.
-
💰 Alphabet, AI 투자 위한 자금조달 목적으로 호주 채권 발행 추진 — 최초로 호주달러 채권 50억호주달러(약 36억달러) 조달 추진, 최대 20년물 포함 4개 만기 검토. 2026년 들어 다통화 채권 발행 및 850억달러 유상증자까지 겸행. 최근 투자등급 회사채 시장에서 최초 참여 물량의 평균 36%가 철회되는 등 수급 부담 신호 포착.
-
🏗️ OpenAI-SoftBank(SB Energy)-Nvidia, 오하이오 10GW 데이터센터 계약
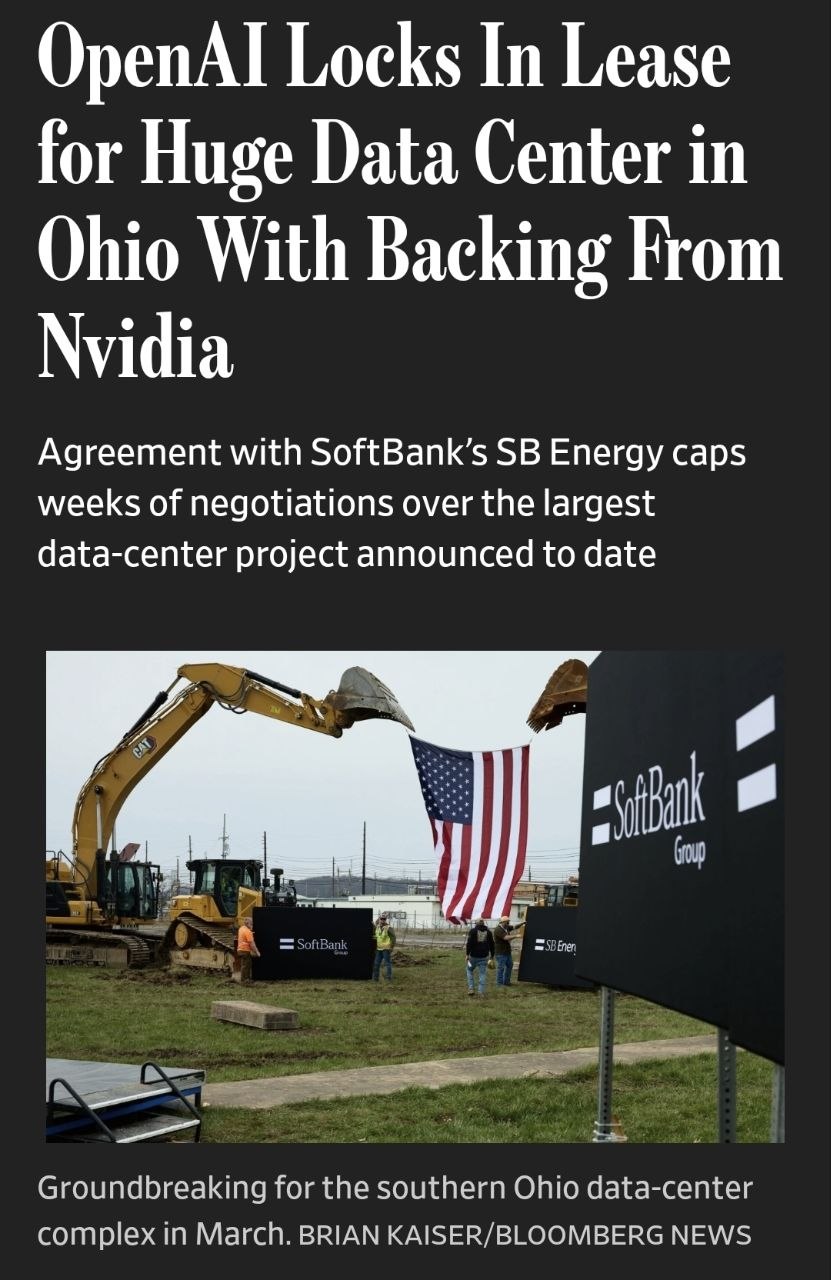 — 20년 임차 계약(1단계 5GW→전체 10GW 확장). Nvidia가 자산가치 일부를 보증하고 SB Energy에 15억달러 지분투자하는 대가로 초기 5GW 구간 독점 칩 공급업체 지위 확보 — 칩 공급사가 금융·자본 지원까지 결합하는 구조로 확대.
-
📡 주간 퀀트 코멘트 (하나증권 이경수, 8/17) — 한국·아시아 이익 상향이 압도적(한국 1주 +20.7%, 3달 +501.8%), 메모리 슈퍼사이클이 국가별 컨센서스 견인. 미국은 에너지·헬스케어·IT·금융 주도, 통신서비스·소재는 하향. 업종별로 산업복합기업(Berkshire 주도 +62.4%), 기술하드웨어, 반도체, 보험, 전자장비, 바이오텍이 상향된 반면 상호미디어, 화학, 리츠, 자동차, IT서비스는 하향. 8/19 FOMC 의사록, 8/26 Nvidia 실적, 8/27~29 잭슨홀 심포지엄이 향후 최대 이벤트로 지목.
-
💵 [WSJ] Big Tech AI 투자, 부외 약정 포함 시 알려진 것보다 3조달러 더 커 — Alphabet·Meta·Amazon 등 9개 기술기업의 부외 약정(미개시 리스 약 1.2조달러 + 구매 약정 약 1.9조달러)이 최근 1년 CapEx(약 6,000억달러)를 크게 상회. Morgan Stanley는 부외 약정 확대로 기업들의 전체 잠재 레버리지 평가가 어려워지고 있다고 경고.
-
📈 빅테크 대차대조표상 부채·부외 약정 규모 시각자료
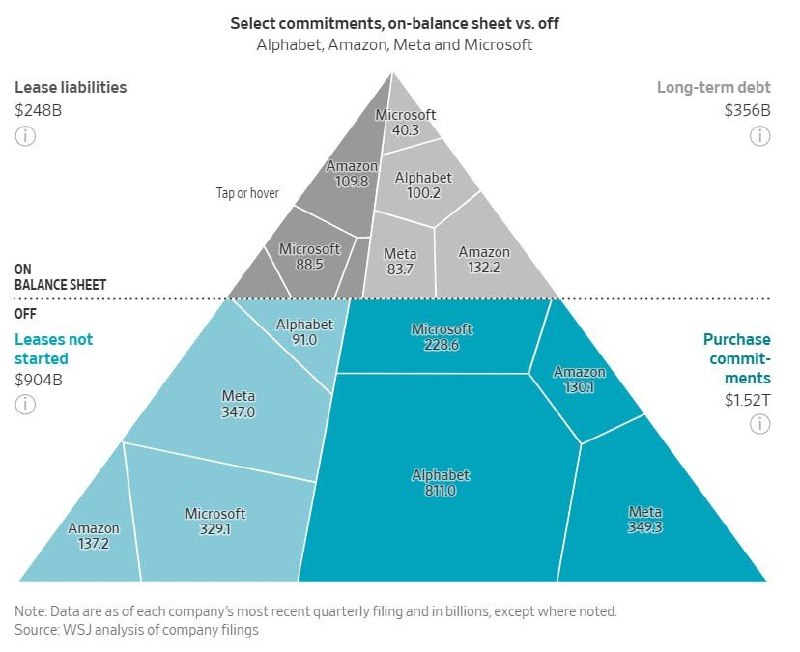 — 위 WSJ 기사와 연계된 빅테크 부채·부외 약정 규모를 정리한 이미지 자료.
-
⚡ Groq, 3.5억달러 조달… AI 칩에서 Inference 네오클라우드로 전환 — Series A 3.5억달러(기업가치 35억달러, Disruptive 주도·Nvidia 참여). 2025년 12월 Nvidia와 라이선스 계약 후 핵심 인력·기술 일부가 Nvidia로 이전되며 자체 칩 사업보다 GroqCloud(13개 데이터센터, 개발자 500만명 이상) 운영에 집중, 2027년 말 200MW 확장 목표.
-
🛢️ 유가 상승 추이
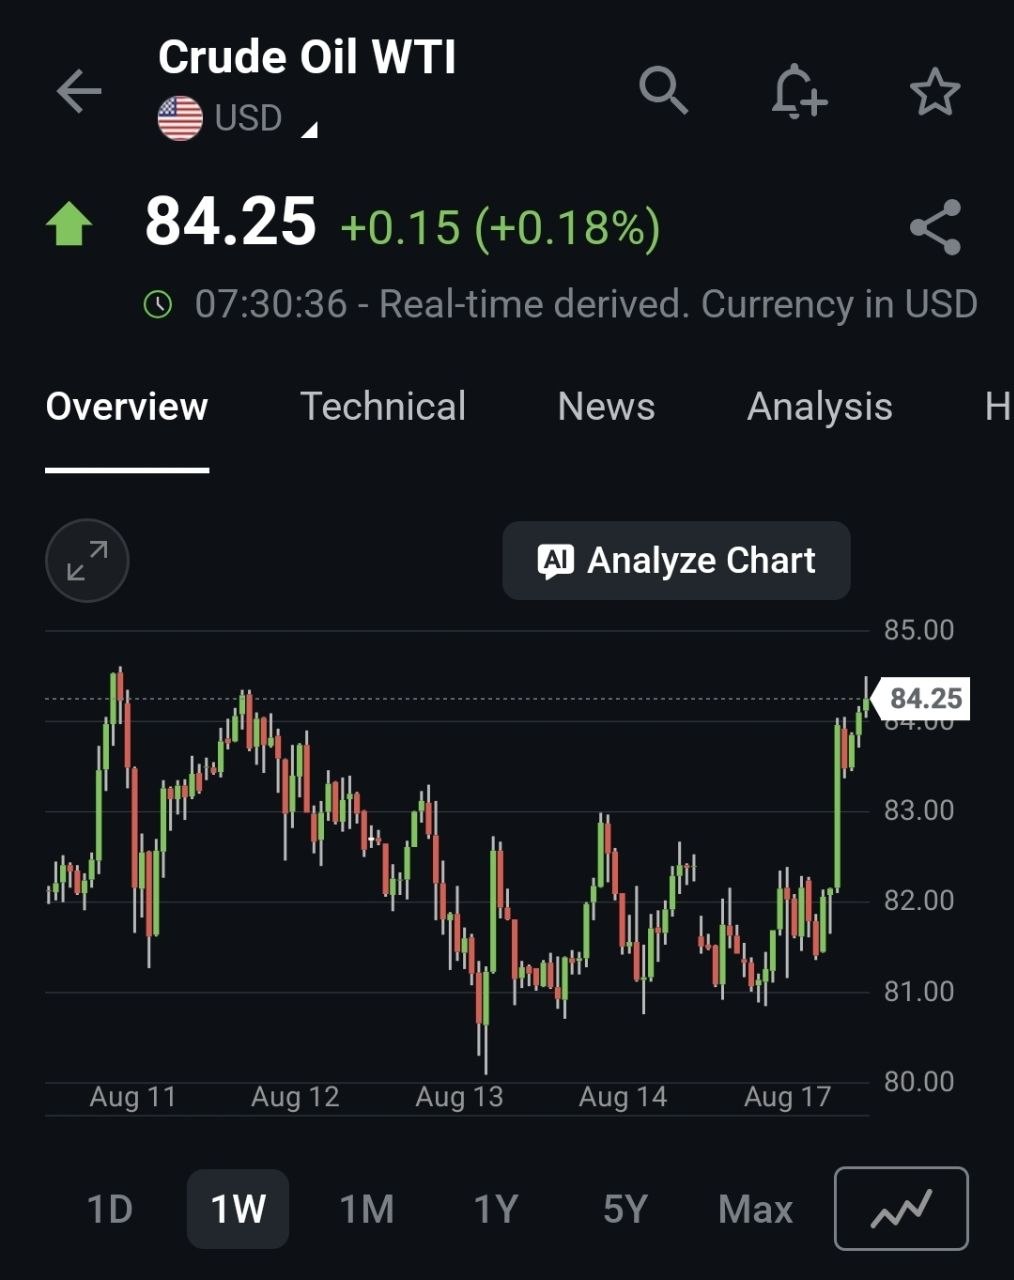
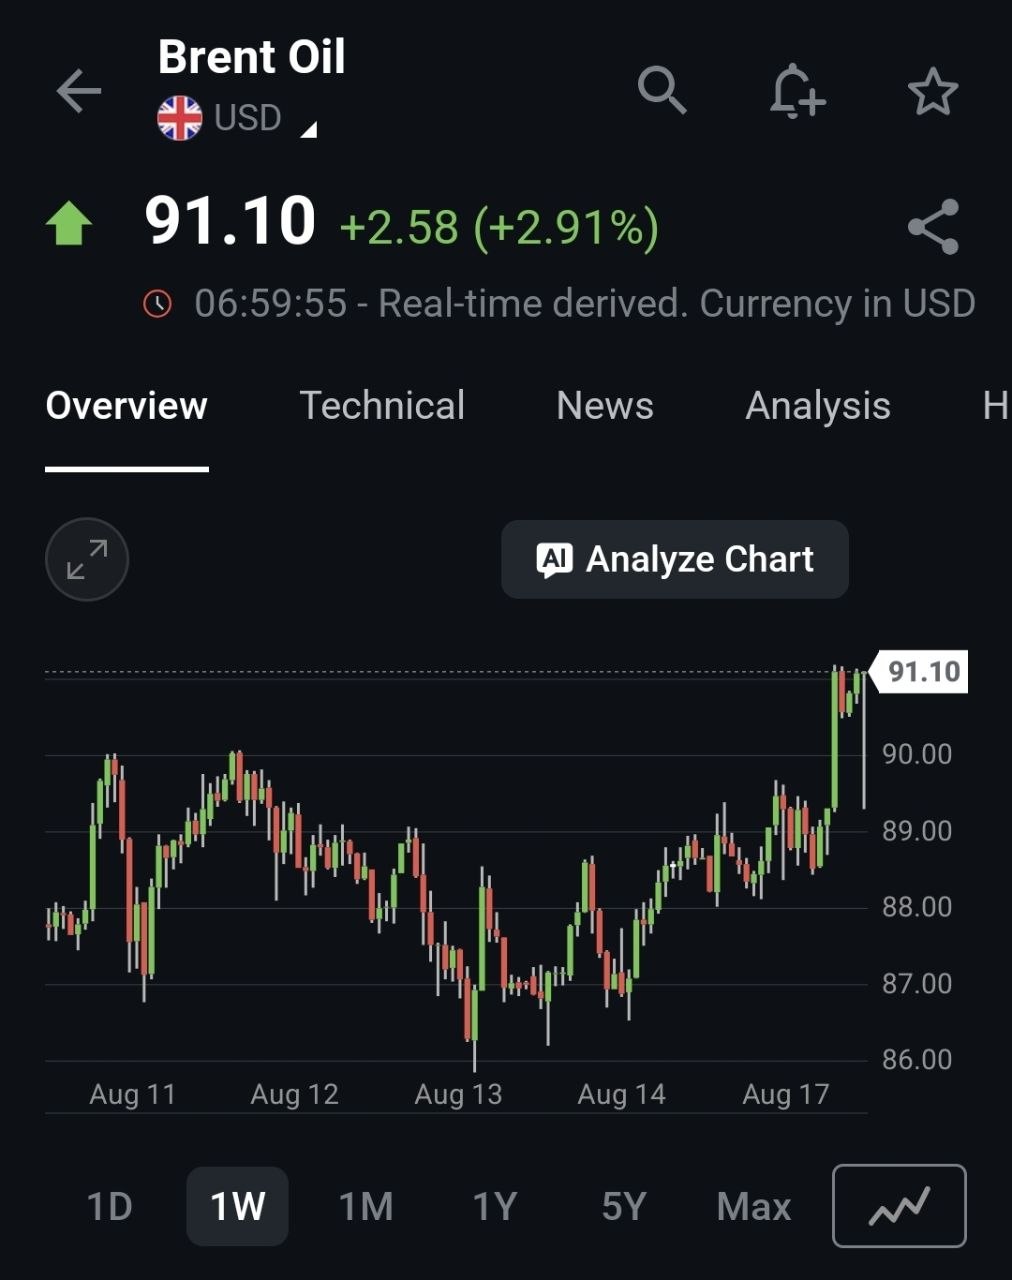 — WTI 배럴당 84달러대, Brent 90달러 상회. 별도 시각 자료로 유가 추이 제시.
-
🇰🇷 무디스, 한국 성장률 3.5%로 깜짝 상향 — 5월 전망 대비 +1.0%p 상향(2월 전망 1.8%에서 반년 만에 약 2배). 반도체 슈퍼사이클과 수출 호조(1~7월 상품수출 +51% YoY)를 근거로 제시, 고급 메모리 대체 공급자가 제한적이라며 칩 사이클이 최소 2027년 중반까지 강하게 유지될 것으로 전망.
-
📰 [하나 글로벌 기업분석 데일리 뉴스] 8/18 종합 브리핑 — Nvidia의 OpenAI 오하이오 데이터센터 최대 1,050억달러 지원, Apple 스파이웨어 경보 확산, Google-Relay 인력 흡수(Chrome AI 기능), YouTube 조회수 집계 방식 변경(8/24), SpaceX에 세계 부호 가문 자금 집중(공개 보유액 약 38억달러), Amazon의 희귀서적 해체를 통한 AI 학습데이터 확보, 뉴욕시의 Amazon 라스트마일 하도급 구조 압박, Meta 청소년 중독 연방재판, Alibaba Qwen 가중치 공개, Tesla FSD vs Rivian Autonomy+ 비교, OpenAI 경영진 이탈 우려 일축(Brockman), Anthropic 연환산 매출 650억달러 돌파, Stripe의 OpenRouter 70억달러 이상 인수, Uber Eats-Zipline 드론 배송, Reddit 오디오·영상 변환 시험, AI 인프라發 SaaS(Salesforce·Workday·ServiceNow) 압박 위험, 멕시코 아동 소셜미디어 규제 검토 등 다수 토픽 포함.
-
🚀 Anthropic, IPO 앞두고 연환산 매출액 650억달러 돌파 — 2025년 말 90억달러 이상 → 2026년 5월 470억달러 이상 → 7월 말 650억달러 이상으로 급증(2개월 새 약 180억달러 증가). OpenAI(400억달러 이상)를 상회하며, 최근 분기 매출은 115억달러 이상(YoY 약 14.6배)에 조정 영업이익 흑자 전환. IPO는 올 가을 OpenAI보다 앞설 가능성 거론.
2. 주요 테마 / 트렌드
AI 밸류체인의 세분화와 네오클라우드 부상
DRAM·광통신에 이어 네오클라우드(NCLD 등) ETF가 연이어 상장되며, AI 인프라 투자가 하이퍼스케일러 중심에서 GPUaaS 특화 사업자(Nebius, CoreWeave 등)로 세분화되고 있음. Groq의 칩→Inference 클라우드 전환 사례도 동일한 흐름을 보여주며, 향후 800VDC 전력 인프라, GPU 임대가격 선물 등 더 정밀화된 테마 상품 출시가 예상됨.
AI CapEx 자금조달과 부외 약정 리스크
Alphabet의 호주 채권 발행, WSJ의 부외 약정 3조달러 분석, Nvidia의 OpenAI-SB Energy 오하이오 데이터센터 금융 지원 등 세 기사가 공통적으로 가리키는 것은 빅테크의 AI 투자 재원이 이제 CapEx·자체 현금흐름을 넘어 채권·증자·리스·구매약정·벤더 파이낸싱까지 총동원되고 있다는 점. 투자등급 회사채 수급 부담(참여 물량 36% 철회)과 Alphabet·Amazon의 FCF 마이너스 전환은 이러한 확장이 재무적 한계에 근접하고 있음을 시사.
칩 공급사의 금융화(Vendor Financing)
Nvidia가 OpenAI-SB Energy 거래에서 자산가치 보증과 15억달러 지분투자를 통해 독점 공급권을 확보한 구조, Groq 투자에도 Nvidia가 참여한 점은 칩 공급업체가 단순 판매자에서 인프라 프로젝트의 금융 파트너로 역할을 확장하고 있음을 보여줌. 이는 수요 둔화 시 순환출자·이해상충 리스크로 이어질 수 있는 구조.
AI 산업에 대한 신뢰·규제 논쟁
Anthropic CEO Amodei의 발언은 AI 반발의 근본 원인을 대중의 제도 신뢰 부족으로 규정하며, 향후 정책 방향(Frontier 기업 권력 제한 vs Open-weight 여지 유지)에 대한 업계 내 시각차를 드러냄. 동시에 Anthropic·OpenAI 모두 연환산 매출 급증(650억달러, 400억달러)과 IPO 추진이 맞물리며 “실적으로 신뢰를 증명해야 한다”는 압박이 커지는 국면.
한국/아시아 반도체 슈퍼사이클 재확인
무디스의 한국 성장률 상향(1.8%→3.5%)과 하나증권 주간 퀀트 코멘트의 “한국 1주 이익 상향 +20.7%, 3달 +501.8%” 데이터가 서로를 뒷받침하며, 메모리 슈퍼사이클이 최소 2027년 중반까지 지속될 것이라는 컨센서스가 강화되는 모습.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 소스 |
|---|---|---|
| 부외 약정 급증 | 9개 빅테크 부외 약정 약 3조달러(미개시 리스 1.2조 + 구매약정 1.9조), 최근 1년 CapEx(6,000억달러) 크게 상회 | WSJ, Morgan Stanley |
| 회사채 수급 부담 | 투자등급 회사채 최초 참여 물량 평균 36% 철회, 발행금리 인하 과정에서 투자자 요구수익률 상승 | Bloomberg(Alphabet 호주채) |
| 빅테크 FCF 마이너스 전환 | Alphabet·Amazon CapEx가 영업현금흐름을 상회 | WSJ |
| 통신서비스/AI CapEx 수익성 압박 | Tencent·Alphabet 이익 하향, AI CapEx 급증이 FCF 압박 | 하나증권 주간 퀀트 |
| 에너지 E&P vs 정제 분화 | 장기 수요 불확실성으로 Aramco·Shell·TotalEnergies 이익 하향 | 하나증권 주간 퀀트 |
| Apple 스파이웨어 경보 확산 | 통상 수준보다 많은 위협 알림 발생, 사이버보안 조사 진행 중 | 하나 데일리 뉴스 |
기회 요인
| 기회 | 내용 | 관련 소스 |
|---|---|---|
| 네오클라우드/AI 밸류체인 세분화 상품 | NCLD 등 신규 순수테마 ETF 상장 지속, 국내 유사 상품(TIGER, RISE) 존재 | 하나증권 장치영 |
| 한국·아시아 반도체 슈퍼사이클 | 무디스 성장률 상향(3.5%), 칩 사이클 2027년 중반까지 지속 전망 | 무디스, 하나증권 |
| Anthropic/OpenAI 매출 급성장 및 IPO | Anthropic 연환산 매출 650억달러(YoY 7배), IPO 임박 | Bloomberg |
| Nvidia 벤더 파이낸싱 확대 | OpenAI·Groq 등에 지분투자·보증 제공하며 수천억달러 잠재 매출 확보 | 하나 데일리 뉴스 |
| 반도체·기술하드웨어 업종 상향 | Applied Materials, ASML, 혼하이 등 AI 서버/장비 수주 가시성 개선 | 하나증권 주간 퀀트 |
| Home Depot/Target/Walmart 실적(8/18~20) | 소매판매 -0.6% 충격 이후 실제 소비자 동향 확인 기회 | 하나증권 주간 퀀트 |
주요 기관 경고/분석 핵심 메시지
- Morgan Stanley: 부외 약정의 빈도·규모·구조 복잡성이 확대되면서 투자자들이 빅테크의 전체 잠재 레버리지를 평가하기 점점 어려워지고 있다고 경고.
- 무디스: 한국 고급 메모리 공급업체를 대체할 만한 기업이 제한적이라며 반도체 사이클이 최소 2027년 중반까지 강하게 유지될 것으로 전망, 성장률을 1.8%→3.5%로 큰 폭 상향.
- Anthropic(Amodei): AI 반발의 근본 원인은 위험 경고가 아니라 대중의 제도적 신뢰 부족이며, AI 기업은 메시지보다 실제 성과(예: 암 치료)로 신뢰를 회복해야 한다고 주장. 규제는 Frontier 기업 권력 제한과 Open-weight 여지 유지를 동시에 달성해야 한다는 입장.
- 하나증권(이경수, 주간 퀀트): 메모리 슈퍼사이클이 한국·아시아 국가 단위 컨센서스를 끌어올리는 구조가 지속되고 있으며, 8/19 FOMC 의사록과 8/26 Nvidia 실적, 8/27~29 잭슨홀 연설이 향후 최대 변수라고 지목.
4. 기타 메모
- 확인 필요: Alphabet의 호주 채권 실제 발행 조건(만기별 금리, 최종 규모)과 투자자 수요 결과 후속 추적 필요.
- 확인 필요: Groq의 8월 3.5억달러 Series A와 6월 6.5억달러 성장자본 조달이 별도 라운드인지, 총 조달액 합산 시 정확한 수치 재확인 필요.
- 특이점: 주간 퀀트 코멘트에서 저자가 “개인 사정으로 다소 생략된 부분이 많다”고 명시 — 평소 대비 축약된 버전일 가능성, 후속 보완 자료 확인 권장.
- 특이점: Nvidia가 OpenAI-SB Energy 거래와 Groq 투자에 동시에 자본 참여 — 동일 시기 복수의 인프라/스타트업에 대한 Nvidia의 벤더 파이낸싱 확대 패턴이 반복적으로 관찰됨.
- 다음 체크포인트:
- 8/18(화) Home Depot 실적, 미국 주택착공·산업생산 지표
- 8/19(수) FOMC 7월 의사록 공개, Target·Lowe’s·TJX 실적
- 8/20(목) Walmart·Deere·Alibaba 실적, 신규 실업수당 청구
- 8/26(수) Nvidia Q2 FY2027 실적 (AI 슈퍼사이클 최종 확인 이벤트)
- 8/27~29(목~토) 잭슨홀 심포지엄 (워시 의장 첫 연설, 9월 FOMC 경로 시그널)
- 9/1(월) MSCI 8월 리뷰 효력 발생(SanDisk 편입 등)