GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 5
1. 핵심 뉴스 요약
-
🌍🛢️ 미, 이란전 목표 점점 후퇴…’비핵화’→‘유가 안정’ 축소
트럼프 행정부가 이란전에서 내세운 목표가 전쟁 장기화 속에 축소되고 있다는 CNN 분석. 밴스 부통령은 1순위 목표로 “유가 안정”을, 2순위로 “이란 비핵화”를 꼽아 우선순위 변화가 뚜렷해짐. -
🇨🇳💾 SMIC(0981.HK) 2Q26 리뷰 — ASP 상승 효과로 매출·GPM 모두 서프라이즈
AI 관련 반도체 수요 강세로 2Q26 매출 30.1억달러(QoQ +20.0%), GPM 25.3%(가이던스 상단 큰 폭 상회)를 기록. 8인치 공급부족 심화로 추가 증설을 검토 중이며, 3Q26 가이던스는 매출 QoQ +2~4%, GPM 26~28%로 개선세 지속 전망. -
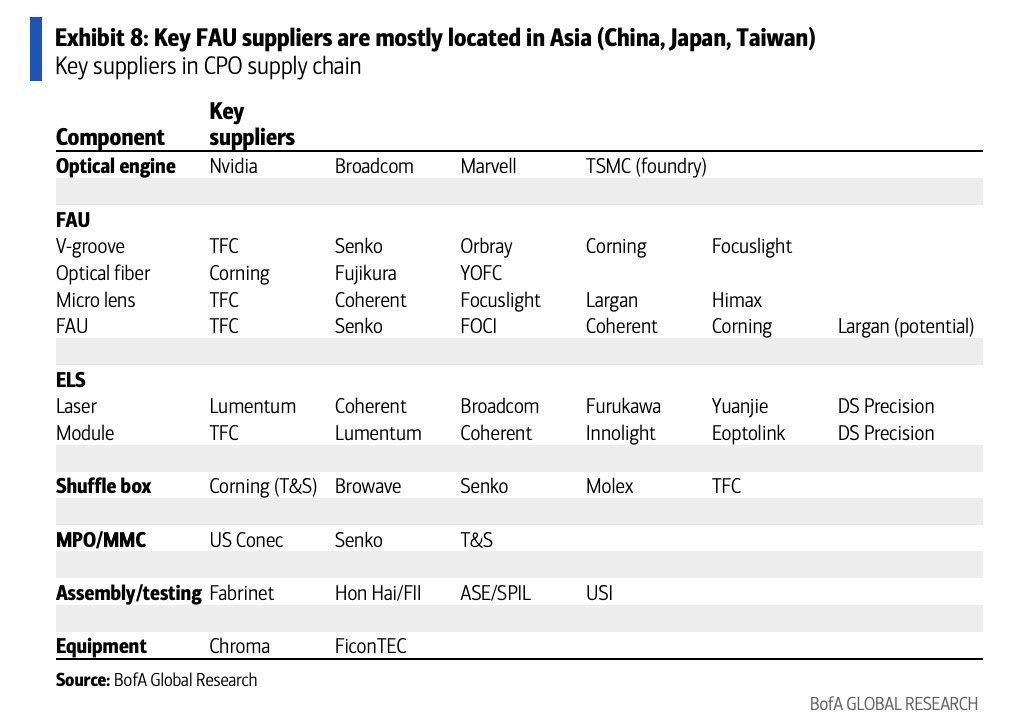
🔌📡 CPO(Co-Packaged Optics) 공급망 분석
광학 엔진(Nvidia·Broadcom·Marvell·TSMC), FAU(TFC·Senko·Corning 등 아시아 업체 집중), ELS·레이저(Lumentum·Coherent), 조립·테스트(Fabrinet·Foxconn) 등 CPO 공급망 구조를 정리. 800G→1.6T 고속화에 따른 CPO 채택 본격화 시 아시아 광학 부품·패키징 업체로 수혜 확산 가능성.
-
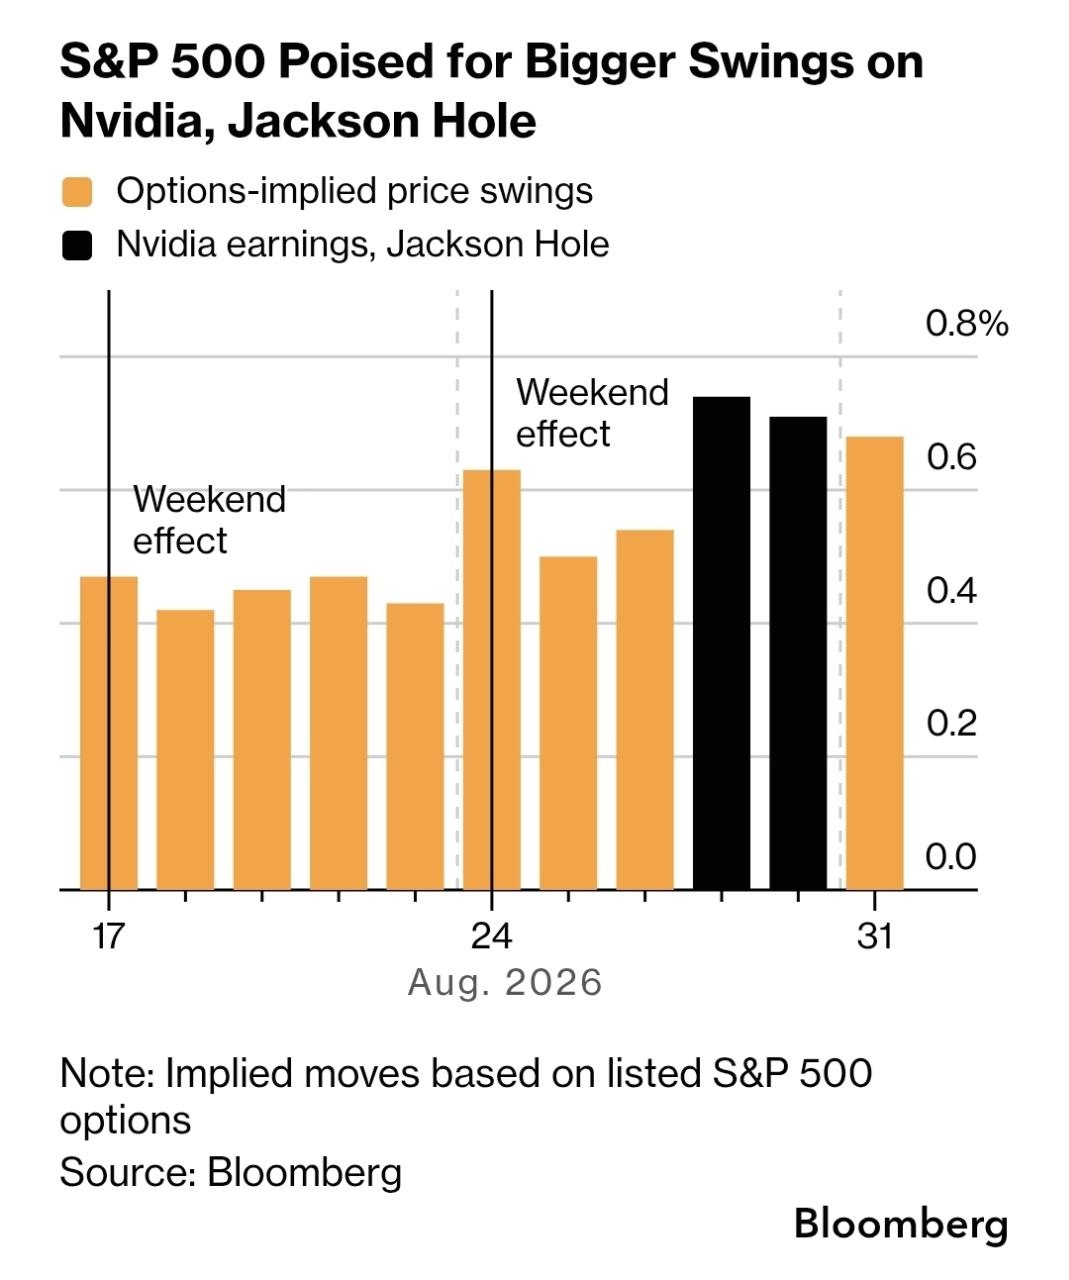
📊⚠️ 8월말 시장 등락폭 확대 가능성
S&P500 옵션 내재변동성이 평상시 0.4~0.5%에서 Nvidia 실적(8/26)·잭슨홀 미팅(8/27~29) 구간에는 0.6~0.7%로 상승. 현재는 극단적 충격을 반영하고 있지 않으나, 낮은 변동성·강한 위험선호가 예상외 결과 시 시장 반응을 증폭시킬 가능성.
-
🍎🚫 “中메모리 쓰지 마라”…美정부, 애플에 제동
러트닉 美상무장관이 애플의 중국산(CXMT·YMTC) 메모리 반도체 도입 추진에 공개 반대 의사를 표명. 애플의 로비 계획은 좌초 가능성이 커졌으나, 아이폰 맞춤형이 아닌 범용 메모리는 정부 허가 없이 조달 가능해 불씨는 남아있음. 삼성전자·SK하이닉스는 가격 주도권 유지 전망.
2. 주요 테마 / 트렌드
AI 반도체·공급망 강세
SMIC 실적 서프라이즈(뉴스 2)와 CPO 공급망 분석(뉴스 3)이 공통적으로 가리키는 흐름은 AI발 반도체·광통신 부품 수요의 구조적 확대다. 8인치 파운드리 공급부족, 광학 엔진·FAU·레이저 등 CPO 밸류체인 전반에서 타이트한 수급이 지속되며, 아시아(중국·일본·대만) 부품·패키징 업체들의 수혜 가능성이 부각되고 있다.
미-중 반도체·기술 패권 경쟁
SMIC의 성장(뉴스 2)과 애플의 중국산 메모리 도입 제동(뉴스 5)은 미중 기술 디커플링이 여전히 핵심 변수임을 보여준다. 미 정부는 자국 기업의 중국산 첨단부품 사용에 계속 제동을 걸고 있으며, 이는 삼성전자·SK하이닉스 등 비중국 메모리 업체의 가격 주도권 유지로 이어질 수 있다.
8월말 매크로 이벤트 리스크
Nvidia 실적(8/26)과 잭슨홀 미팅(8/27~29)이 겹치는 구간에서 옵션시장 내재변동성이 확대되고 있어(뉴스 4), AI 투자 사이클 지속성과 연준 통화정책 시그널이 단기 증시 방향성의 핵심 변수로 지목된다.
지정학 리스크의 완화된 톤
이란전 목표 축소(뉴스 1) 보도는 미국의 대외정책 우선순위가 강경 목표(비핵화)에서 실용적 목표(유가 안정)로 이동하고 있음을 시사하며, 에너지 가격 안정에 대한 정책적 관심이 커지고 있음을 반영한다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 뉴스 |
|---|---|---|
| 이벤트 변동성 확대 | 8/26 Nvidia 실적, 8/27~29 잭슨홀 미팅 구간 내재변동성 급등, 낮은 변동성·강한 위험선호가 서프라이즈 시 충격 증폭 가능 | 4 |
| 미중 반도체 갈등 재점화 | 美정부, 애플의 中메모리(CXMT·YMTC) 도입에 공개 반대 → 공급망 재편 압력 지속 | 5 |
| SMIC 감가상각 불확실성 | 추가 Capa 증설 검토로 기존 2027년 예상 감가상각 피크 시점 확정 어려움 | 2 |
| 지정학 목표 후퇴에 따른 정책 불확실성 | 이란전 출구전략 부재로 장기화 우려, 유가 변동성 요인 상존 | 1 |
기회 요인
| 기회 | 내용 | 관련 뉴스 |
|---|---|---|
| SMIC/中파운드리 ASP 상승 수혜 | AI 관련 반도체 가격 인상 지속, 3Q26 GPM 26~28% 가이던스로 개선세 유지 | 2 |
| CPO 밸류체인 확산 수혜 | 800G→1.6T 고속화에 따라 아시아 광학부품(FAU·레이저·패키징) 업체 수혜 가능 | 3 |
| 비중국 메모리업체 가격 주도권 | 애플 중국산 메모리 도입 좌초 시 삼성전자·SK하이닉스 협상력 강화 | 5 |
| 유가 안정화 기대 | 美정책 우선순위가 유가 안정으로 이동 시 에너지 비용 부담 완화 가능 | 1 |
주요 기관 경고/분석 핵심 메시지
- 하나증권(백승혜 애널리스트): SMIC 2Q26 실적이 컨센서스를 크게 상회했으며, AI 관련 반도체 수요 강세로 8인치 공급부족이 스마트폰 칩·DDIC까지 확산될 가능성을 경고. 3분기에도 ASP 상승·GPM 개선 지속 전망.
- 옵션시장 시그널: 8월말 Nvidia 실적·잭슨홀 이벤트 구간의 내재변동성 상승은 시장이 해당 구간을 주요 변곡점으로 인식하고 있음을 시사. 다만 극단적 충격은 아직 가격에 반영되지 않은 상태로, “낮은 변동성 + 높은 위험선호”의 조합이 서프라이즈 발생 시 리스크를 키울 수 있다는 경고.
- CNN(이란전 분석): 트럼프 행정부의 목표 축소는 출구전략 부재에 따른 것으로, 전쟁 이전 ‘원상 복구’에 그칠 가능성 제기.
4. 기타 메모
- SMIC 관련 자료는 하나증권 컴플라이언스 승인을 받은 리서치 노트로, 원문 링크(https://buly.kr/9MT4lzz) 확인 필요.
- CPO 공급망 및 8월말 변동성 관련 항목은 이미지(차트/도식) 첨부되어 있어 원본 이미지 확인 시 세부 수치·구조도 교차 검증 권장.
- 다음 체크포인트: 8/26 Nvidia 실적 발표, 8/27~29 잭슨홀 미팅 — 변동성 확대 여부 및 연준 시그널 모니터링 필요.
- 애플 중국산 메모리 이슈는 “범용 메모리는 정부 허가 불필요”라는 여지가 남아있어, 후속 정책 발표 및 애플의 대응 추이 추적 필요.