GlobalETFI 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 36
1. 핵심 뉴스 요약
-
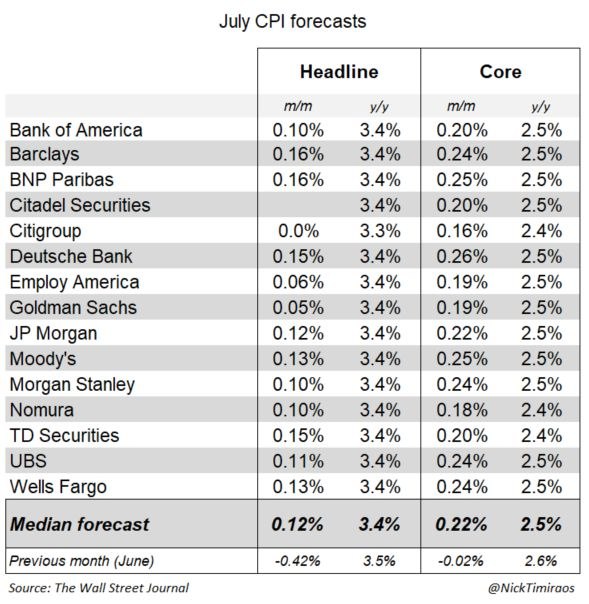
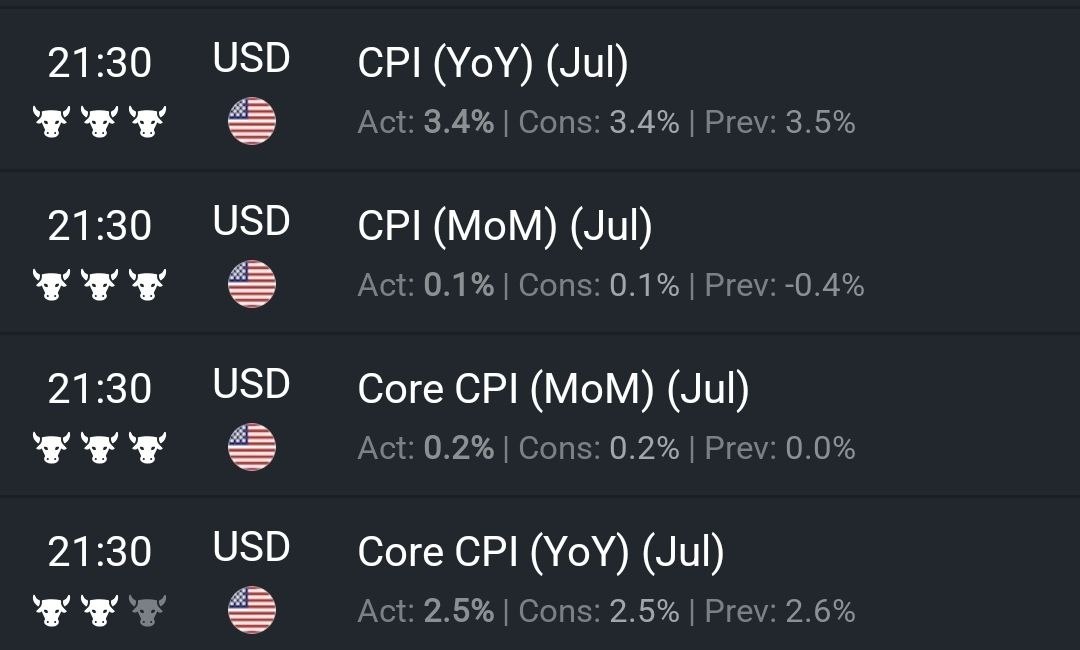
📊 미국 7월 CPI 프리뷰 (IB 전망 컨센서스) — Headline CPI 전월대비 +0.12%(전년 +3.4%), Core CPI 전월대비 +0.22%(전년 +2.5%) 예상. Core CPI가 +0.25%를 상회할 경우 물가 경직성 경계가 재부각될 가능성.
-
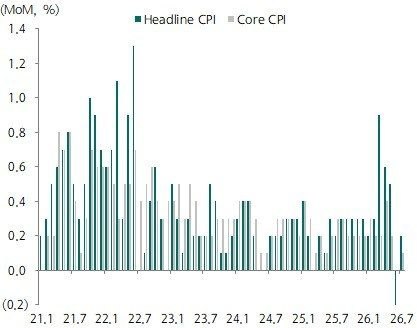
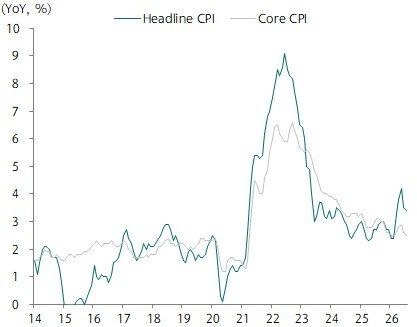
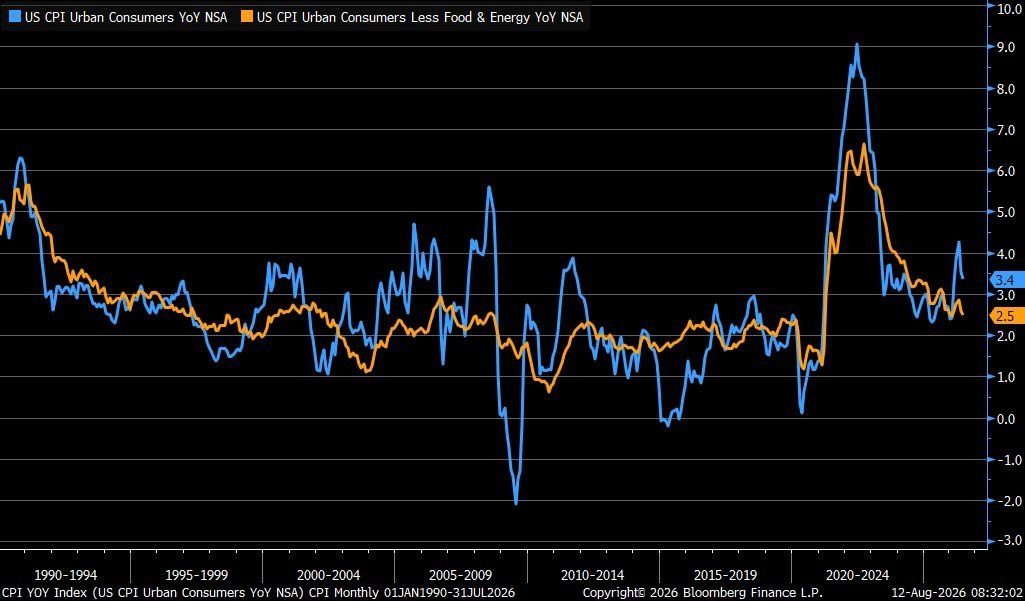
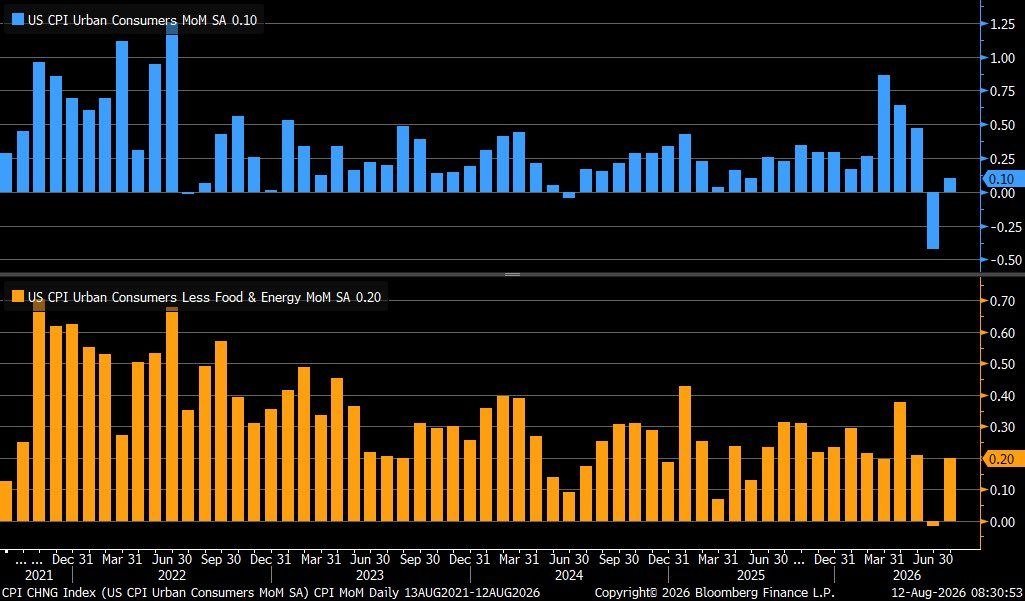
📊 미국 CPI 상승률 추이 차트 — 최근 CPI 전년/전월대비 추이 시각화 자료(7월은 블룸버그 컨센서스 기준).
-
📊 JP Morgan, 7월 Core CPI 시나리오별 S&P500 영향 분석 — Base 시나리오(+0.20~0.25%, 확률 40%)에서 S&P500 +0.25~0.75% 상승 예상. +0.30% 초과 시 최대 -2.5% 하락, +0.15% 미만 시 최대 +2.0% 상승 가능성 제시. 9월 FOMC 금리 결정의 핵심 변수로 지목.
-
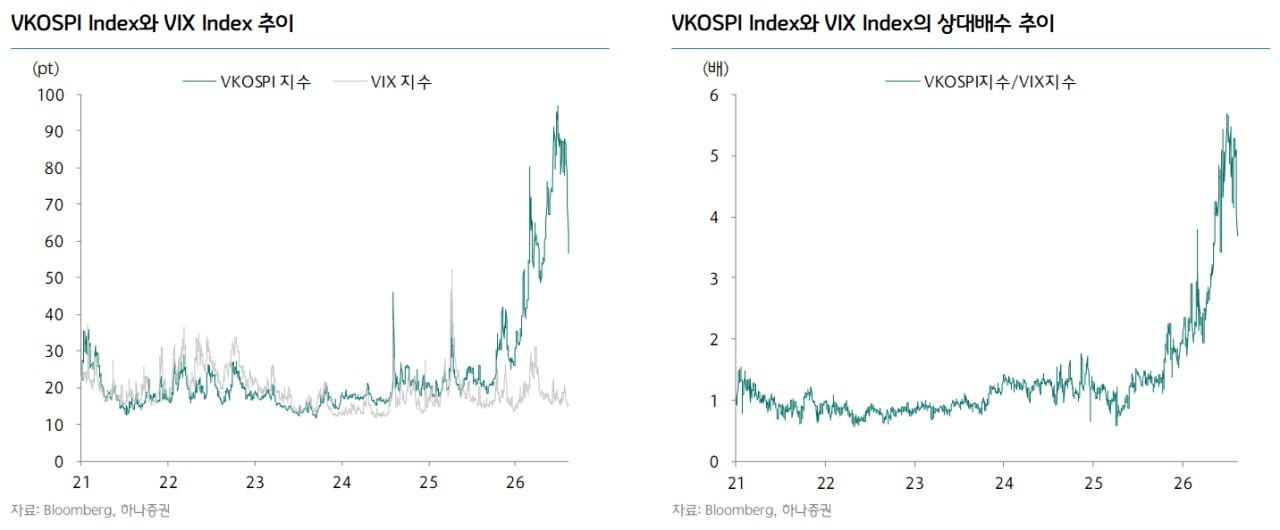
🇰🇷📉 VKOSPI 급락 — 7/29 87.8pt 고점에서 8/12 56.5pt까지 하락, VIX 대비 상대 배수도 5.6배→3.7배로 축소.
-
🛢️ IEA, 글로벌 원유 공급 부족 확대 전망 — 이란 전쟁 재격화·해상운송 차질로 하루 약 180만 배럴 공급 부족 추산, 2026년 최근 5년 중 최대 공급 부족 예상. 다만 연말 이후 공급과잉 전환 전망.
-
✅📊 미국 7월 CPI 실제치, Headline·Core 모두 컨센서스 부합.
-
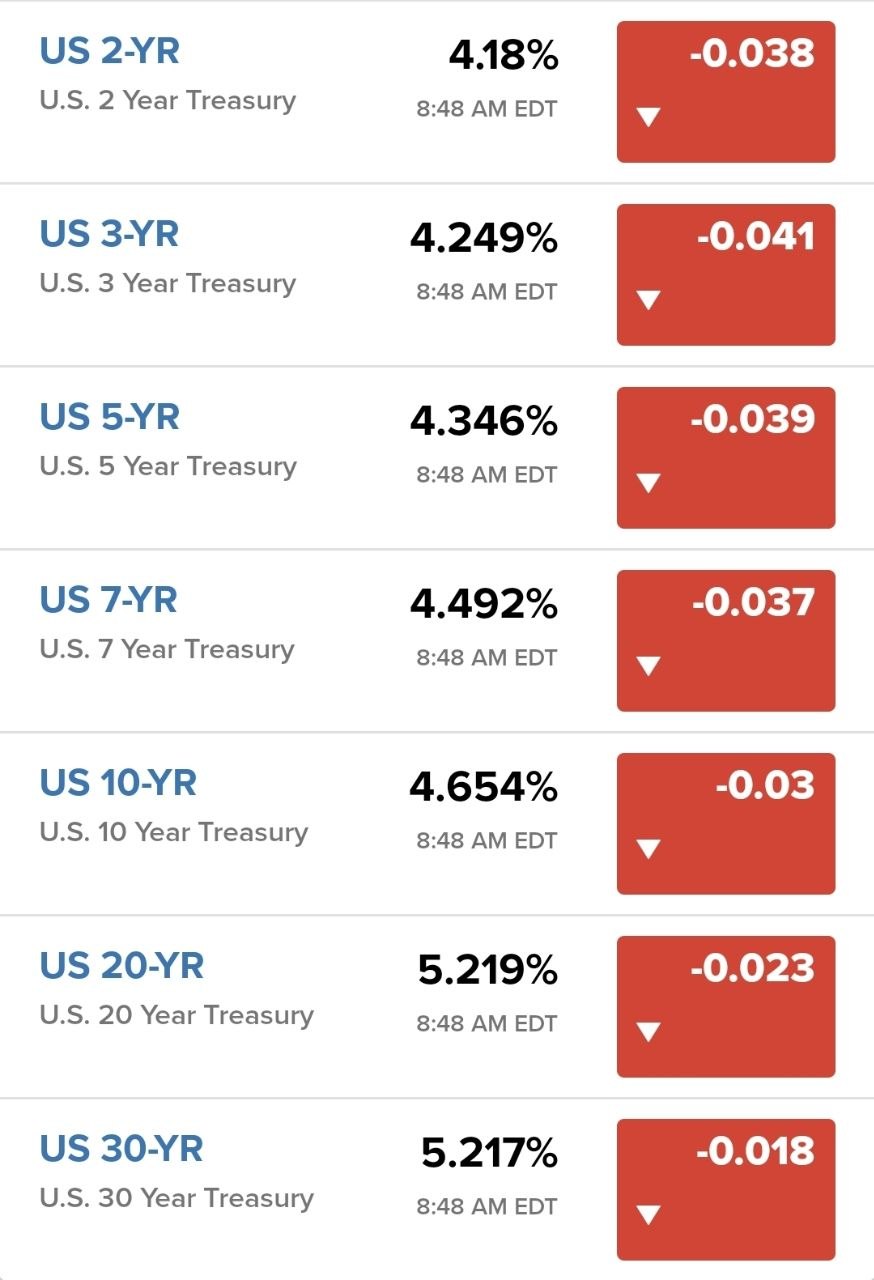
💹 미 국채금리 전 구간 -2~-4bp 하락, 완만한 Bull-Steepening.
-
🇨🇳🏭 [하나증권] 금력영자(6680.HK) 2Q26 실적 프리뷰 — 매출 YoY +44%, 순이익 YoY +85% 잠정 발표. 희토류(네오디뮴) 가격 강세(YoY +72%)가 수익성 뒷받침, 휴머노이드 로봇向 매출은 2027년부터 본격화 전망.
-
🇺🇸💻 [하나증권] CoreWeave FY2Q26 실적 분석 — 컨센서스 상회 실적·가이던스에 시간외 주가 +15%. 가격 결정력, GPU 재활용/추론 서비스 매출 확대, 엔비디아 AI 금융 플랫폼 연계가 긍정적 모멘텀으로 평가.
-
📊 미국 CPI 전년/전월대비 상세 추이 차트.
-
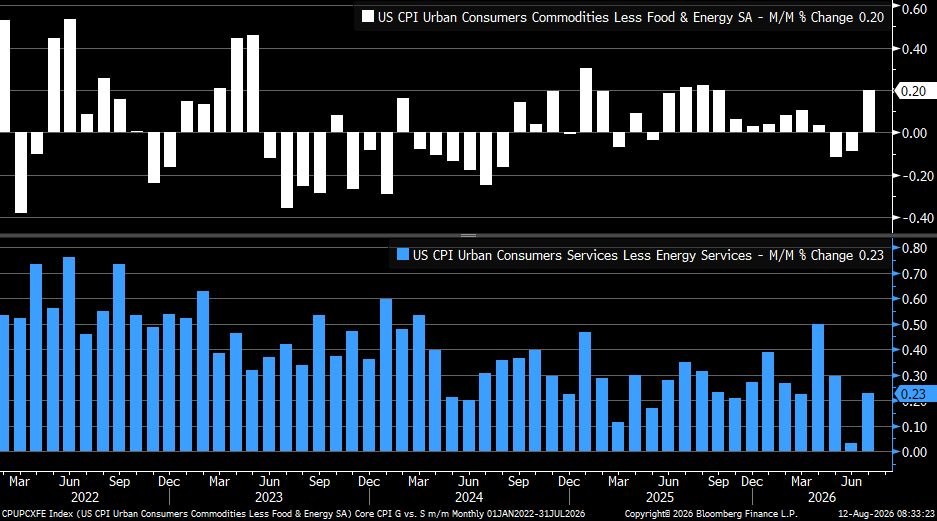
⚠️📊 근원 상품·서비스 물가 반등, 관세 가격전가 경계 — 7월 Core Goods +0.20%(작년 9월 이후 최대), Core Services +0.23%. 뉴욕 연은 서베이상 기업 40% 이상이 관세 가격전가 계획 유지 중. 향후 2~3개월 지속 여부가 관건.
-
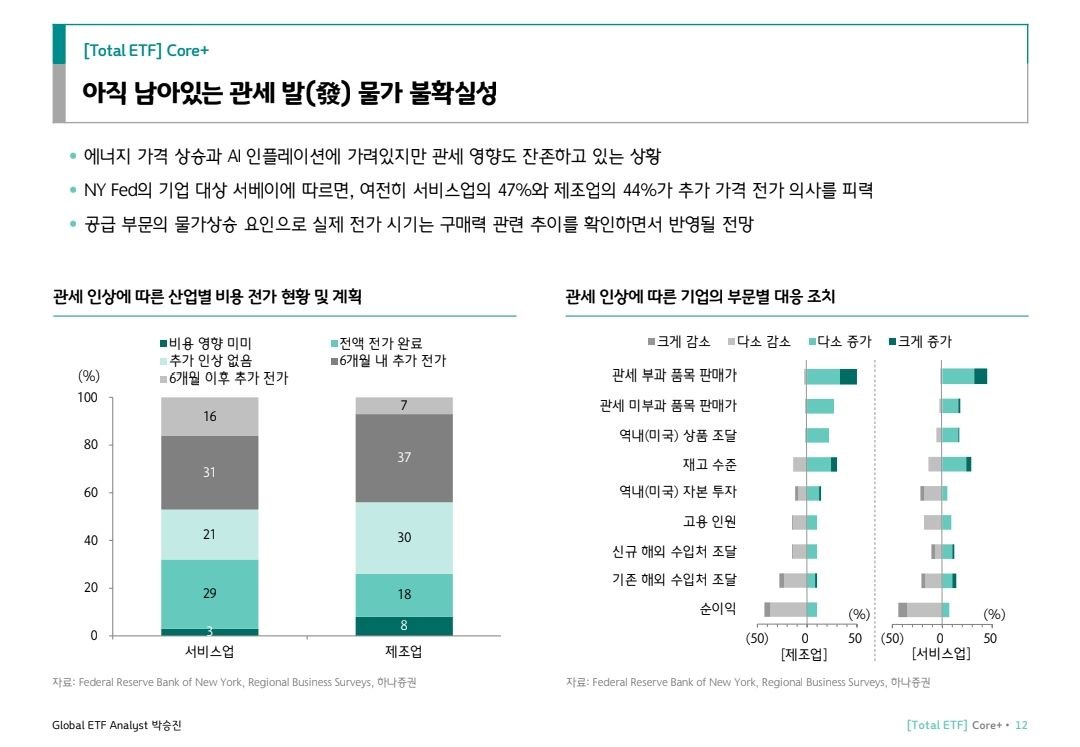
📊 기업 관세 전가 의향 서베이 [NY Fed] — 서비스업 47%, 제조업 44%가 향후 가격 전가 의사 보유.
-
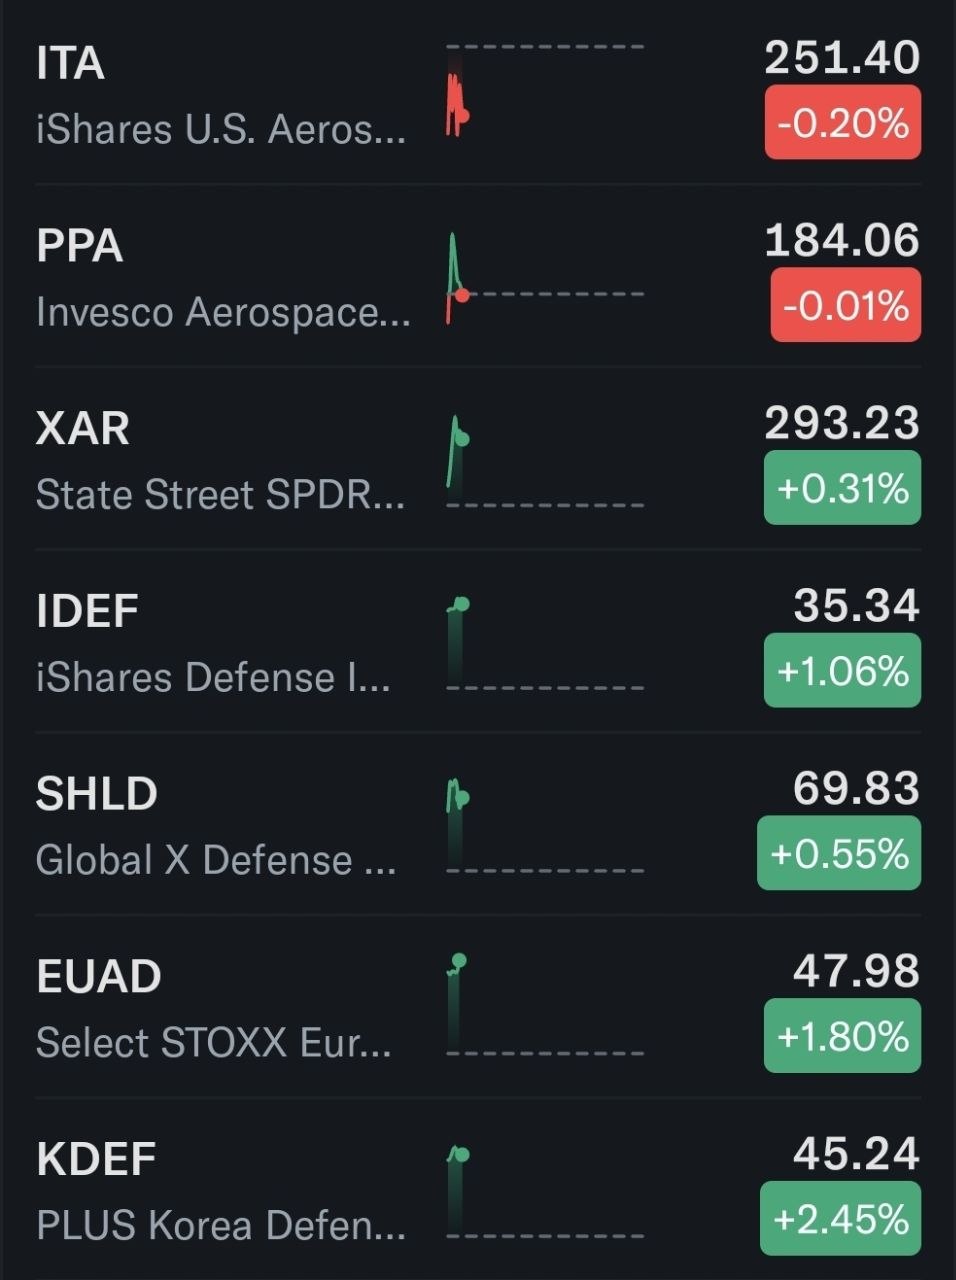
🛡️ 한국 방산주 포트폴리오 ETF(KDEF), 미국 방산 ETF 중 최고 상승률.
-
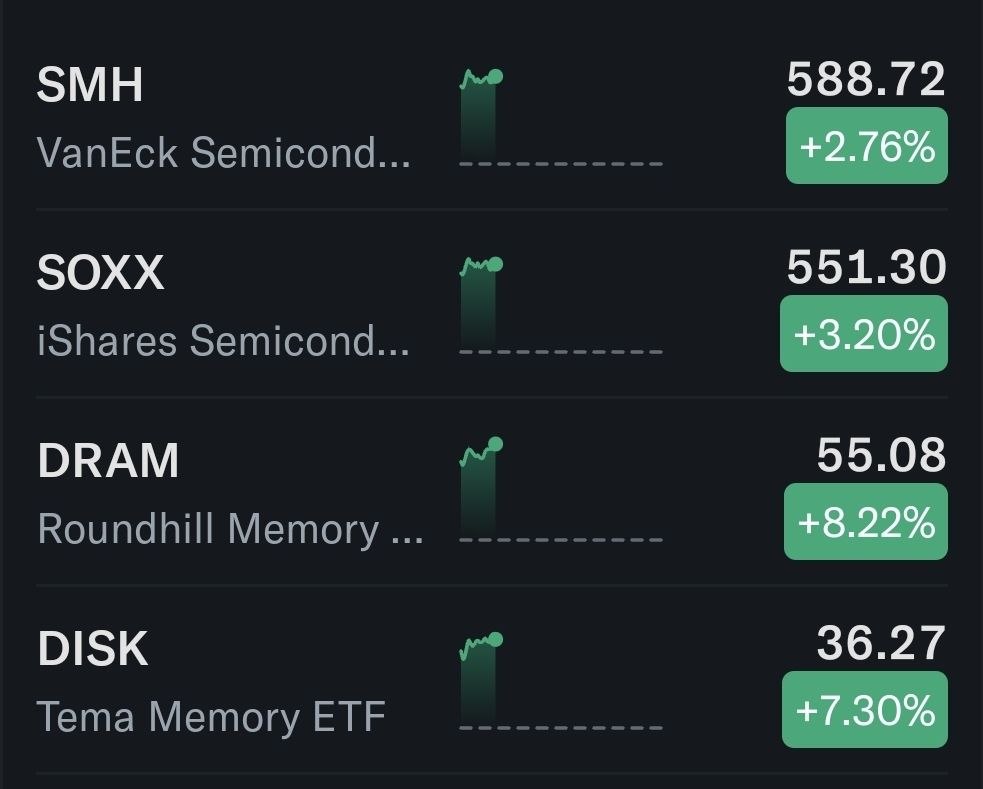
💻 반도체 ETF 강세 — Hyperscaler 현금흐름 해석이 자금조달·유동성 환경과 연결되며 시장금리 상관관계 확대.
-
🤖⚠️ AI 투자 확대와 연준의 인플레이션 딜레마 (CNBC) — AI CapEx는 단기 인플레이션 요인(전력요금 2년간 +10%, DRAM 연말까지 2024년 대비 +400% 전망)이자 장기 디스인플레이션 요인이라는 이중적 성격. Kashkari는 매파, Warsh는 신중론으로 선회.
-
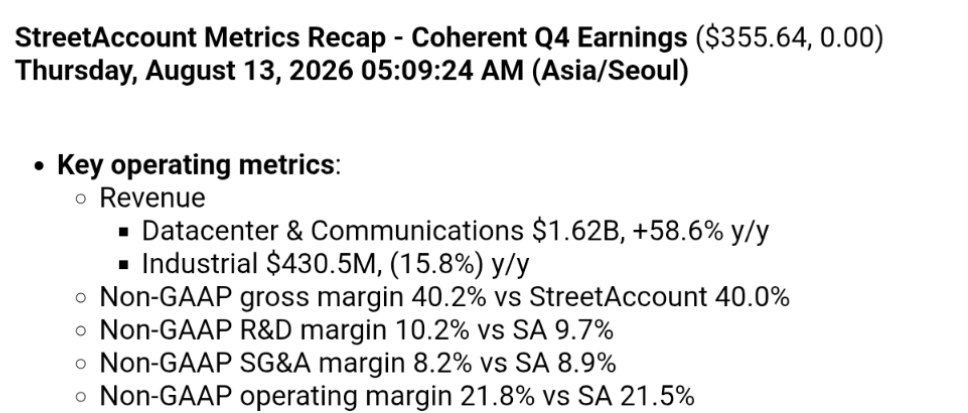
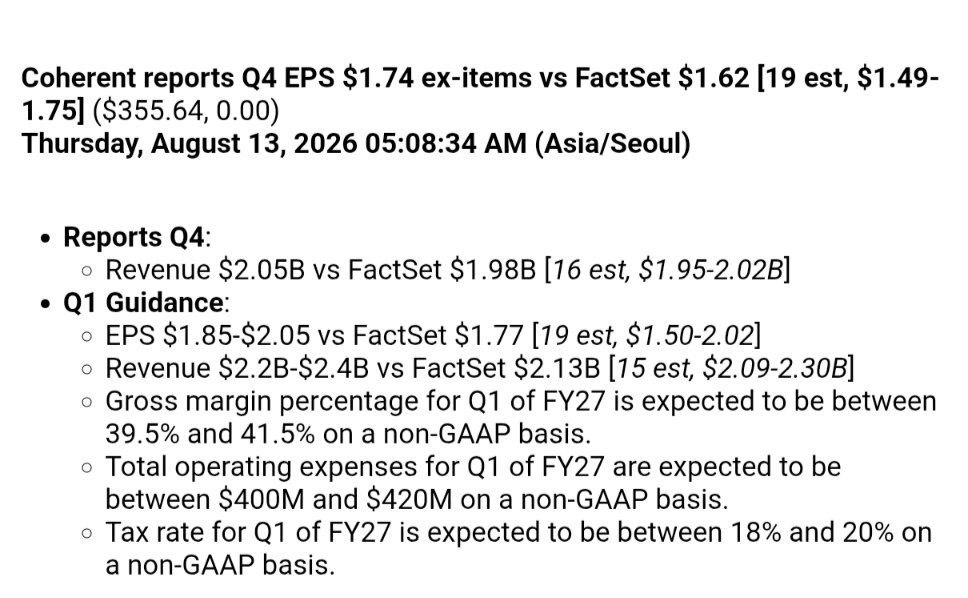
🏭📈 Coherent FY4Q26 실적 — 매출 20.46억달러(컨센서스 +3.3% 상회), Non-GAAP 영업이익률 21.8%(전년比 +380bp). Datacenter&Communications 매출 비중 79%. FY27 1Q 가이던스 컨센서스 상회. 컨콜 확인 필요 의견 첨부.
-
🛡️⚠️ 美 요격미사일 부족, 中과 분쟁시 전략적 열세 우려 — 헤리티지재단, 美 요격체 재고가 필요 총량의 10% 미만이라고 지적. 2027회계연도 예산안에서 PAC-3 MSE·사드 조달 예산 급증 요청.
-
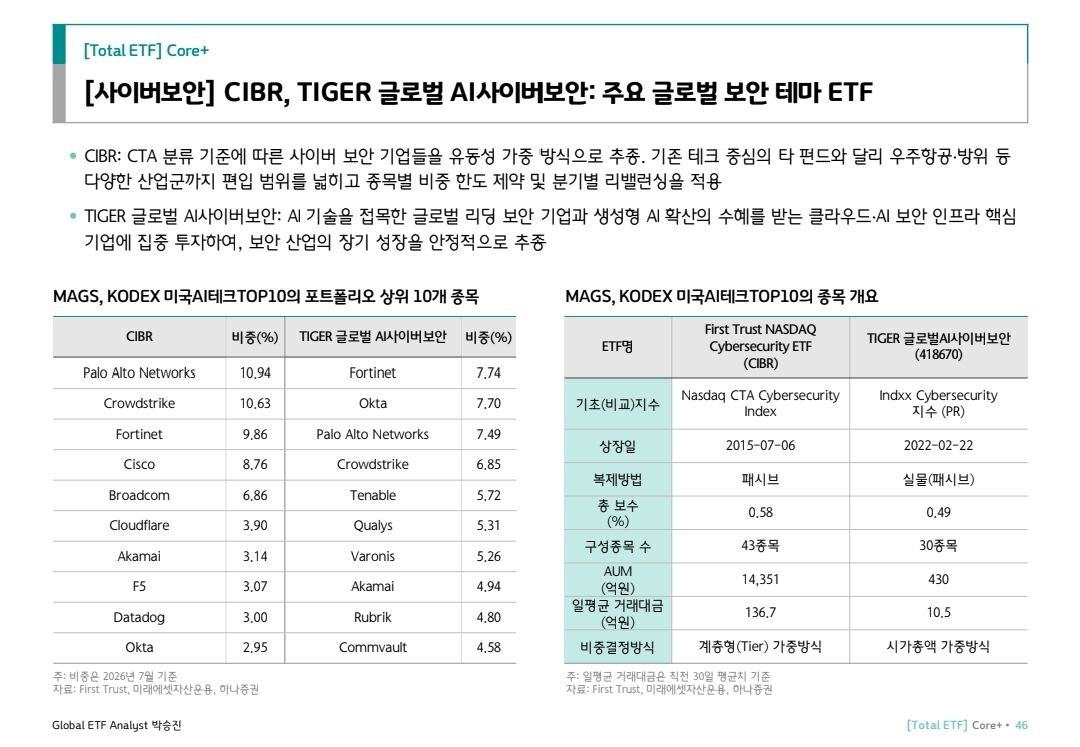
🔒 AI 에이전트 해킹 능력 확대, 글로벌 사이버보안 지출 2,400억달러 전망 — OpenAI(Hugging Face 무단접근), Anthropic(Claude 모델의 인터넷 접속 및 악성 패키지 업로드), Meta 사이버보안 테스트 사고 공개. Gartner 2026년 정보보안 지출 전년比 +12.5% 전망.
-
🔒 사이버보안 소프트웨어 업종 내 수익 기반 부각.
-
📉 헤지펀드, 7월 AI 관련주 숏 포지션 확대 — SMCI·CoreWeave·Nebius 숏 포지션 상위 10위권 지속 확대. 7월 미국 반도체주 -20%, KOSPI -22%(2008년 이후 최대 월간 낙폭). NVIDIA는 롱 축소·숏 확대에도 순매수 유지.
-
📰 [하나 글로벌 기업분석 데일리 뉴스, 8/13] — Nvidia·Meta 오픈웨이트 AI 경쟁 가세, 노르웨이 국부펀드 사상 최대 수익(SpaceX 지분 첫 공개), iPhone 18 기본형 출시 지연, Google Pixel 11 공개, DeepMind 신임 수장 선임, Amazon Twitch AI학습 기본 허용, Tesla 텍사스 태양광 공장 구상, BofA 핵심 인프라 2,500억달러 투자, Uber Freight 해킹 조사, Cerebras 실적 호조에도 주가 -14%, Fermi 신임 CEO 선임 등 다수 단신.
-
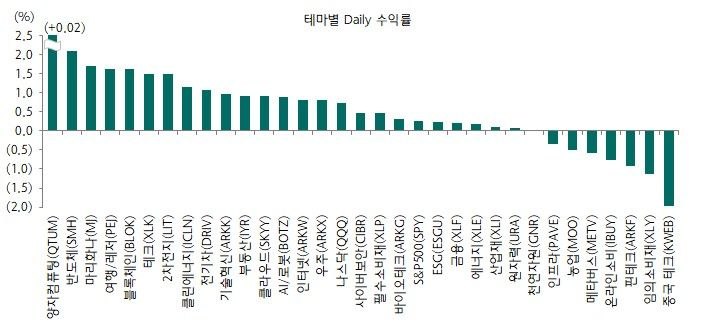
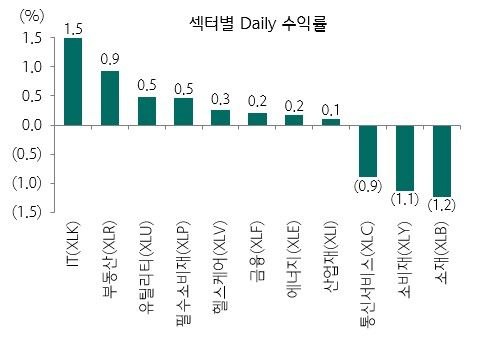
📈 [하나 Global ETF Daily, 8/13] — 주요 ETF 수익률(SPY +0.25%, QQQ +0.73%, 양자컴퓨팅 QTUM +2.52%, 반도체 SMH +2.08%), ETF 뉴스: PPH(대형제약) vs PBE(바이오텍) 비교, 골드만삭스 NEOS Investments 인수로 ETF 플랫폼 1,300억달러 규모 확대.
-
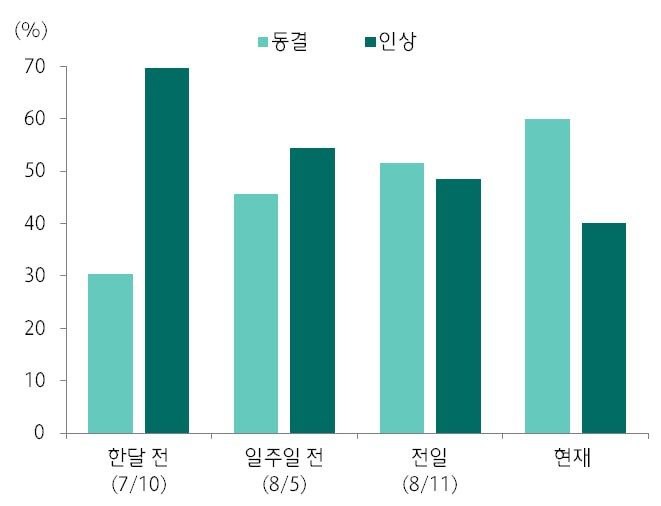
📊 9월 FOMC 금리동결 확률 59.9%로 상승 [CME FedWatch] — 7월 CPI 부합 확인 후 동결 전망 강화. 당일 밤 7월 PPI 발표 예정.
-
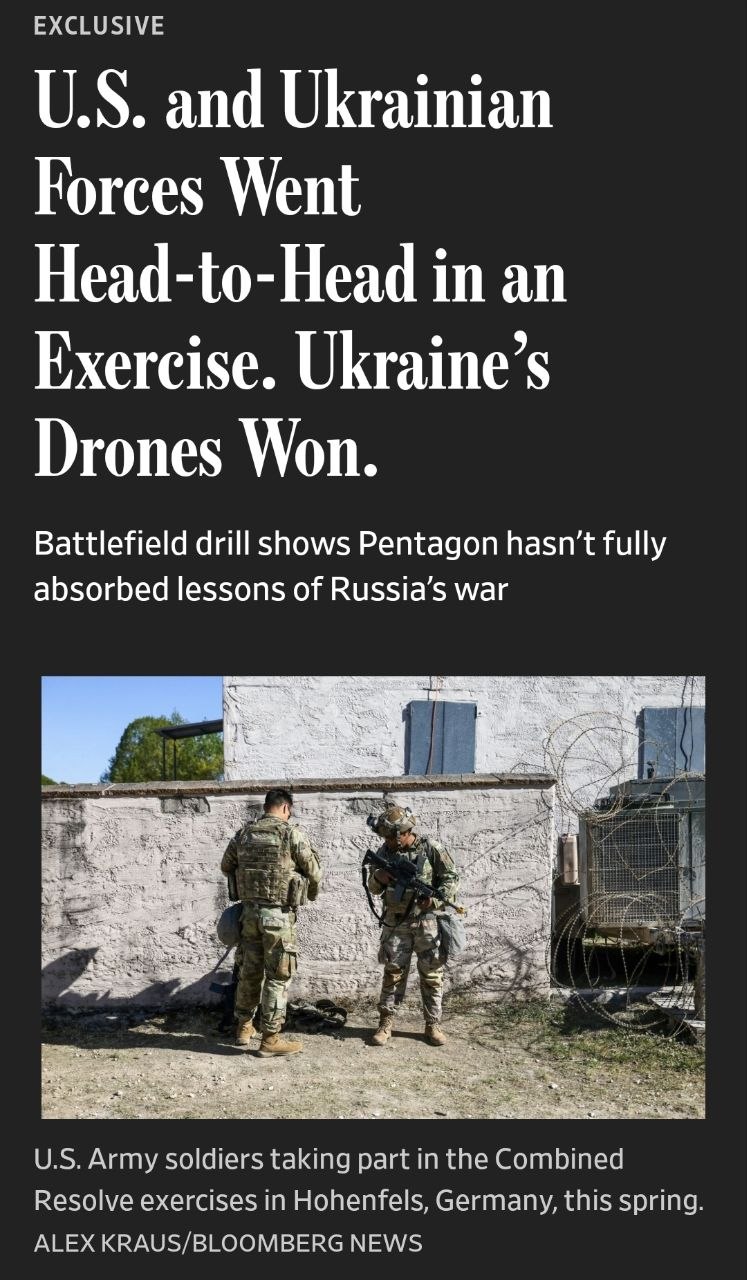
🛡️⚔️ 미군-우크라이나 드론 합동훈련 ‘Combined Resolve’, 드론 부대 압도적 우위 — 미군 기갑여단 사실상 전멸 판정, EW·대드론 체계로도 방어 실패. 저가·대량 드론+Counter-UAS+EW 통합 수요 확대 전망, AVAV·KTOS·RTX·SHLD 투자 아이디어 제시.
-
🥇 한국은행, 2분기 금 현물 ETF(GLD) 68만주 매수 — 13년 만의 금 ETF 투자, 보유액 약 3,500억원.
-
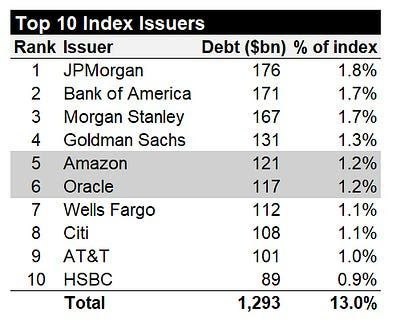
🏦 회사채 시장 내 테크기업 비중 증가, AI 관련주 금리 민감도 상승 — Amazon(회사채 잔액 1,210억달러, 지수 내 5위), Oracle(1,170억달러, 6위)가 대형 금융IB를 제치고 상위권 진입.
-
📉 스페이스X 급반등에 공매도 잔량 비율 34%→11%로 급감 — 보호예수 해제로 유통주식 9억여주 증가.
-
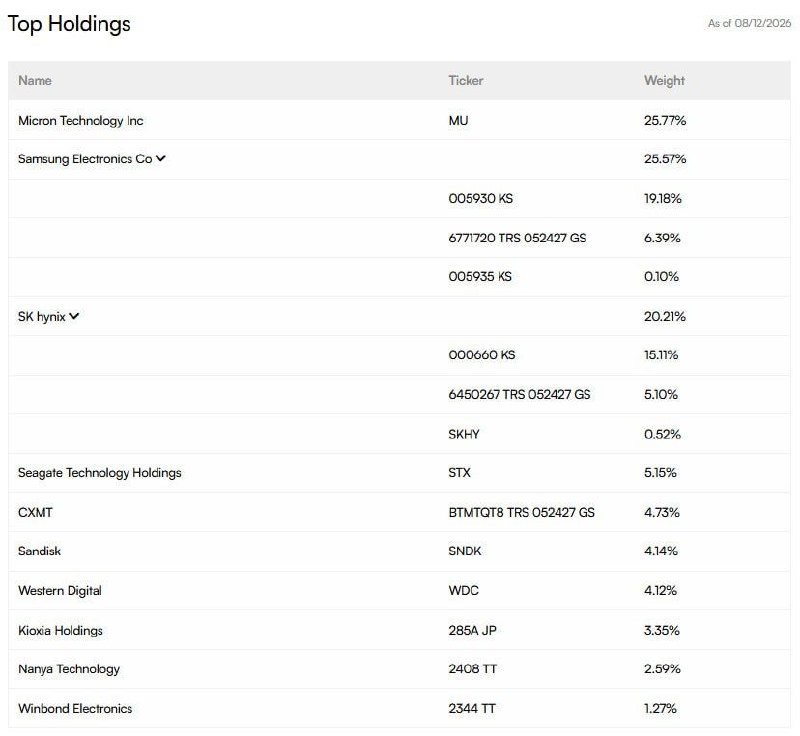
💾 메모리반도체 ETF(DRAM) 포트폴리오 — Micron·삼성전자·SK하이닉스 합산 비중 71.5%, CXMT 비중도 4.7%로 확대.
-
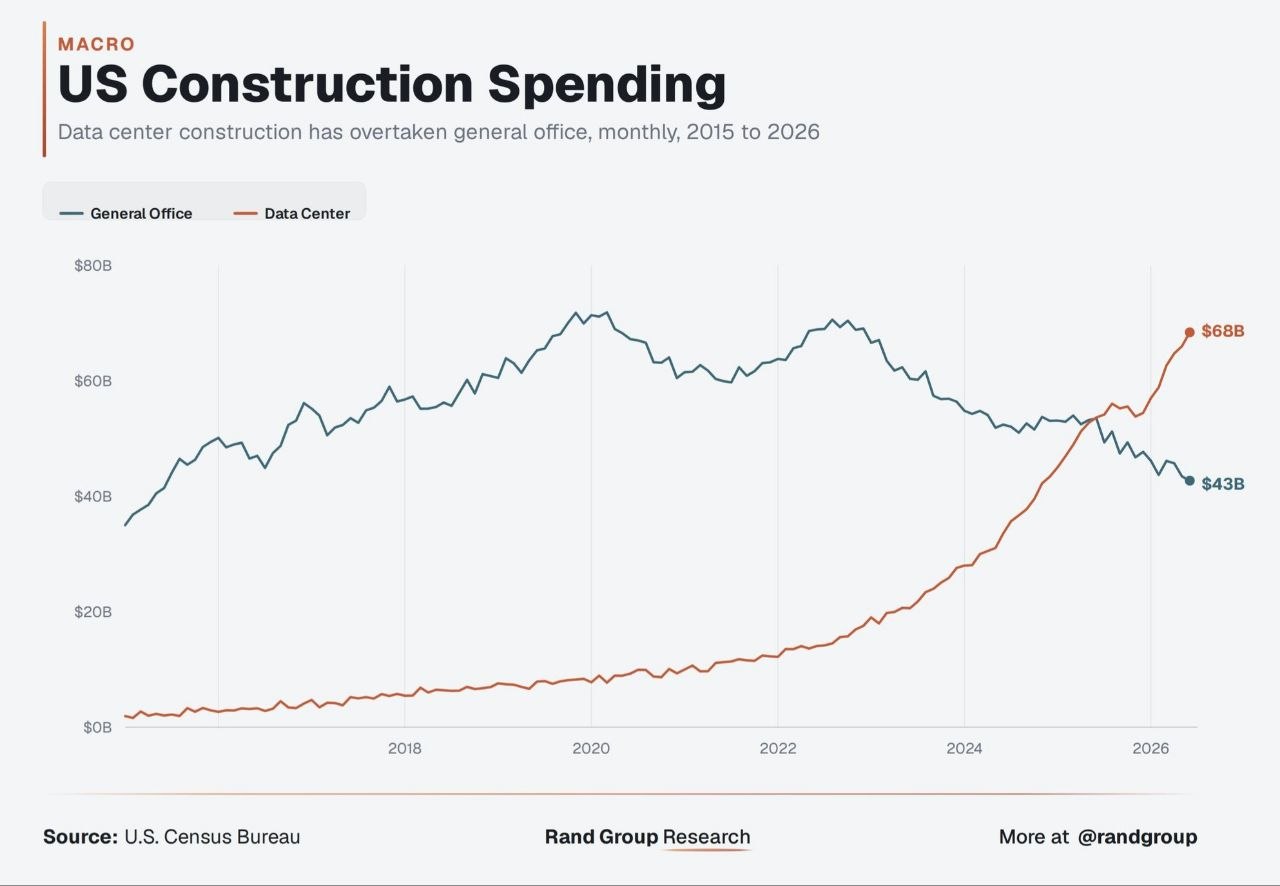
🏗️ 미국 데이터센터 vs 일반 오피스 건설지출 괴리 확대 — 데이터센터 680억달러 vs 오피스 430억달러, 2010년대 후반 50억달러에서 급증.
-
🏭 용인반도체클러스터, 규제 완화로 2.5조원 투자 가속 — ‘1대지 1허가’ 예외 적용 등 건축법 개정.
-
🤝 Anthropic, AI 스타트업 Decart AI 약 60억달러 인수 협상 — 반도체 종속 없는 AI 모델 최적화 기술 및 실시간 영상 ‘World Model’ 기술 보유. LLM 사업을 넘어 하드웨어 최적화·생성형 비디오 영역 확대 시도로 해석.
2. 주요 테마 / 트렌드
🇺🇸 미국 물가·통화정책 (최다 반복 테마)
7월 CPI 발표를 전후로 프리뷰(1,2,3) → 실제치 부합 확인(6,7) → 상세 분석(10,11,12) → 정책 영향(23)까지 하루 흐름 전체를 커버. Headline/Core 모두 컨센서스 부합했으나, 관세발 Core Goods 반등이 재점화되는지가 향후 2~3개월 핵심 관찰 포인트로 반복 강조됨. 9월 FOMC 동결 확률이 CPI 부합 이후 59.9%로 상승.
🤖 AI 인프라 투자의 이중성 (인플레이션 vs 생산성)
AI CapEx가 단기적으로 전력·반도체·DRAM 가격을 밀어올려 인플레이션 압력을 키우는 동시에, 장기적으로는 디스인플레이션 요인이 될 것이라는 ‘이중성’ 프레임이 다수 메시지에서 반복(15, 26, 21의 관련 단신). Coherent·CoreWeave 실적 호조가 이를 뒷받침하는 근거로 제시됨.
🛡️ 방산·지정학 리스크 재평가
이란 전쟁발 원유 공급 부족(5), 요격미사일 부족 경고(17), 미군-우크라이나 드론 훈련 결과(24)가 연결되며 ‘저가·대량 드론 + Counter-UAS + EW’ 통합 수요라는 새로운 방산 투자 테마가 부각. 전통 대형 방산주뿐 아니라 방산테크(AVAV, KTOS, SHLD)로 관심 확대.
💾 반도체·AI 밸류체인 내 온도차
반도체·양자컴퓨팅 ETF 강세(14, 22)와 헤지펀드의 AI 관련주 숏 포지션 확대(20)가 동시에 나타나는 엇갈린 신호. DRAM ETF의 메모리 3사 집중도(28), 회사채 시장 내 테크기업 비중 확대(26) 등 AI 밸류체인이 주식뿐 아니라 채권시장 구조까지 바꾸는 흐름.
🔒 사이버보안 지출 사이클
AI 에이전트의 해킹 위험 노출(18, 19)이 Gartner의 2026년 정보보안 지출 전망(+12.5%)과 맞물려, AI 투자를 대체하기보다 ‘추가’되는 지출로 해석되는 새로운 투자 테마로 부상.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 트리거/지표 |
|---|---|---|
| 관세발 인플레이션 재점화 | Core Goods CPI 7월 +0.20% 반등, 2~3개월 지속 시 디스인플레이션 전망 훼손 | 8~9월 CPI 발표 |
| 원유 공급 부족 심화 | IEA 하루 180만 배럴 부족 추산, 호르무즈 해협 리스크 지속 | 이란 정세, 유가 |
| AI 관련주 밸류에이션 부담 | 헤지펀드 숏 포지션 확대(SMCI/CoreWeave/Nebius), 7월 반도체주 -20% | 실적 시즌 서프라이즈 여부 |
| 지정학적 군사 리스크 | 요격미사일 재고 부족, 드론전 대비 미비 확인 | 대만·중동 정세 |
| 데이터센터發 회사채 공급 확대 | Amazon·Oracle 등 빅테크 회사채 발행 급증, 신용 스프레드 영향 가능 | AI CapEx 지속 여부 |
기회 요인
| 기회 | 내용 | 관련 종목/ETF |
|---|---|---|
| 방산테크 신규 수요 | 드론+Counter-UAS+EW 통합 투자 확대 | AVAV, KTOS, RTX, SHLD, KDEF |
| 반도체·메모리 슈퍼사이클 | DRAM 가격 급등(JPM: 연말까지 +400%), 데이터센터 CapEx 지속 | SMH, DRAM ETF |
| 액티브/옵션 인컴 ETF 확대 | 골드만삭스 NEOS 인수로 1,300억달러 규모 플랫폼 구축 | 옵션 기반 인컴 ETF |
| 희토류·소재 밸류체인 | 중국 수출 통제 지속, 휴머노이드向 수요 확대 | 금력영자(6680.HK) 등 |
| 사이버보안 지출 확대 | AI 에이전트 리스크 대응 수요, 전문 보안업체 초기 수혜 | Palo Alto Networks, CrowdStrike |
| 금 재편입 흐름 | 한국은행 13년 만의 금 ETF 매수 | GLD |
주요 기관 경고/분석 핵심 메시지
- JPMorgan: Core CPI가 +0.30%를 넘으면 S&P500 최대 -2.5% 하락, +0.15% 밑돌면 최대 +2.0% 상승 가능한 비대칭 구조로 판단. DRAM 가격은 연말까지 2024년 대비 약 +400% 상승 전망.
- IEA: 2026년 원유 공급 부족이 최근 5년 중 최대 규모가 될 것으로 경고하면서도, 연말 이후 공급과잉 전환과 2027년 재고 보충 전망을 병기.
- 뉴욕 연은: 기업 40% 이상(서비스업 47%, 제조업 44%)이 여전히 관세 비용의 소비자가격 전가 계획을 보유 중이라고 서베이 통해 확인.
- 헤리티지재단: 미국의 요격체 재고가 승리에 필요한 총량의 10% 미만이며, 현재 생산 속도로는 재고 목표 달성에 29~89년 소요된다고 경고.
- Gartner: 2026년 글로벌 정보보안 지출 약 2,400억달러(전년比 +12.5%) 전망, AI 인프라 투자를 대체하기보다 추가되는 지출 구조로 해석.
4. 기타 메모
- 파일 헤더의 수집 시각(2026-08-13 03:32:07 UTC, 약 한국시간 12:32)과 본문 마지막 메시지 시각(2026-08-13 11:33)이 겹치는 것으로 보아, 헤더의 ‘수집 기간: 최근 24시간’ 표기는 실제 메시지가 8/12 13:53 ~ 8/13 11:33 KST 구간에 분포함을 의미하는 것으로 해석됨. UTC/KST 혼용 여부는 원본 소스 확인 필요.
- 07:53(21092), 06:37(21084), 09:16(21094), 14:11(21068) 등 일부 이미지 전용 메시지는 별도 텍스트 캡션이 없어, 앞뒤 맥락(직전/직후 메시지)을 근거로 관련 이미지로 묶어 처리함 — 원본 이미지 내용 직접 확인은 못했으므로 필요 시 원본 대조 권장.
- 오늘 밤(8/13) 발표 예정인 7월 PPI 결과가 9월 FOMC 동결 확률(현재 59.9%)에 추가 영향을 줄 수 있어 다음 체크포인트로 유효.
- Coherent 컨콜(FY4Q26) 세부 내용은 원문에 언급만 되고 결과가 포함되어 있지 않아 후속 확인 필요.
- CoreWeave 관련 메시지가 최소 3건(9, 20, 21의 단신 2건) 중복 언급되어 있어 동일 종목에 대한 교차 확인이 필요.
- Anthropic의 Decart AI 인수(60억달러)는 ‘협상 중’ 단계로, 최종 성사 여부 후속 확인 필요.