EnergyYoun 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-03 ~ 2026-09-04, 수집 시각 2026-09-04 03:31:09 UTC 기준)
메시지 수: 5
1. 핵심 뉴스 요약
-
🛢️🚢 한국산 디젤의 이례적인 유럽향 수출 포착 (9/3 14:35)
블룸버그가 확인한 선박 계약에 따르면 약 9만톤의 한국산 디젤이 신조 유조선 Priamos호에 실려 1만2,000마일이 넘는 항로를 거쳐 서유럽(영국 또는 로테르담)으로 운송될 예정. Trafigura가 주선하며, 이란·러-우 전쟁으로 유럽 디젤 공급이 타이트해지고 유럽-아시아 가격 차가 2023년 이후 최대로 벌어지면서 통상 비경제적인 장거리 운송이 성사됨. -
📷 이미지 첨부 (9/3 15:37, 별도 캡션 없음)
-
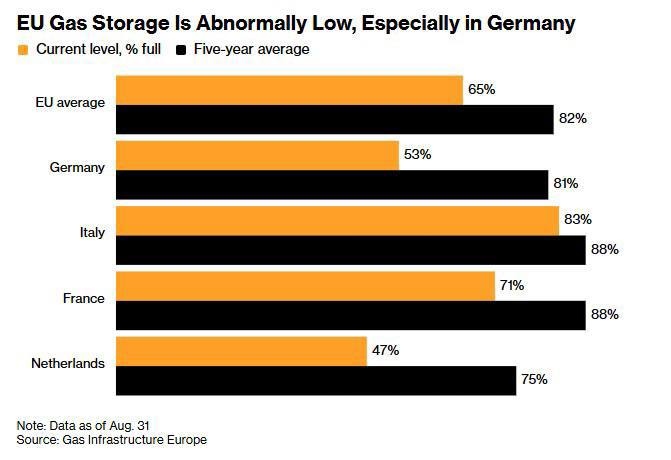
❄️🔥 유럽 천연가스 비축 부족 → 글로벌 LNG 확보 경쟁 심화 위기 (9/3 15:37)
유럽이 최소 저장 목표 75% 달성을 위해 100TWh 이상(70억€+)의 가스를 추가 확보해야 하는 상황. 이란 전쟁으로 호르무즈 해협 LNG 공급이 제한되며 가스 가격은 전년 대비 2배 이상 상승, Oxford Economics는 유로존 인플레이션이 6%를 상회할 가능성을 경고. 인도·대만·태국·한국도 겨울철 LNG 확보 경쟁에 가세. -
📷 이미지 첨부 (9/4 07:40, 별도 캡션 없음)
-
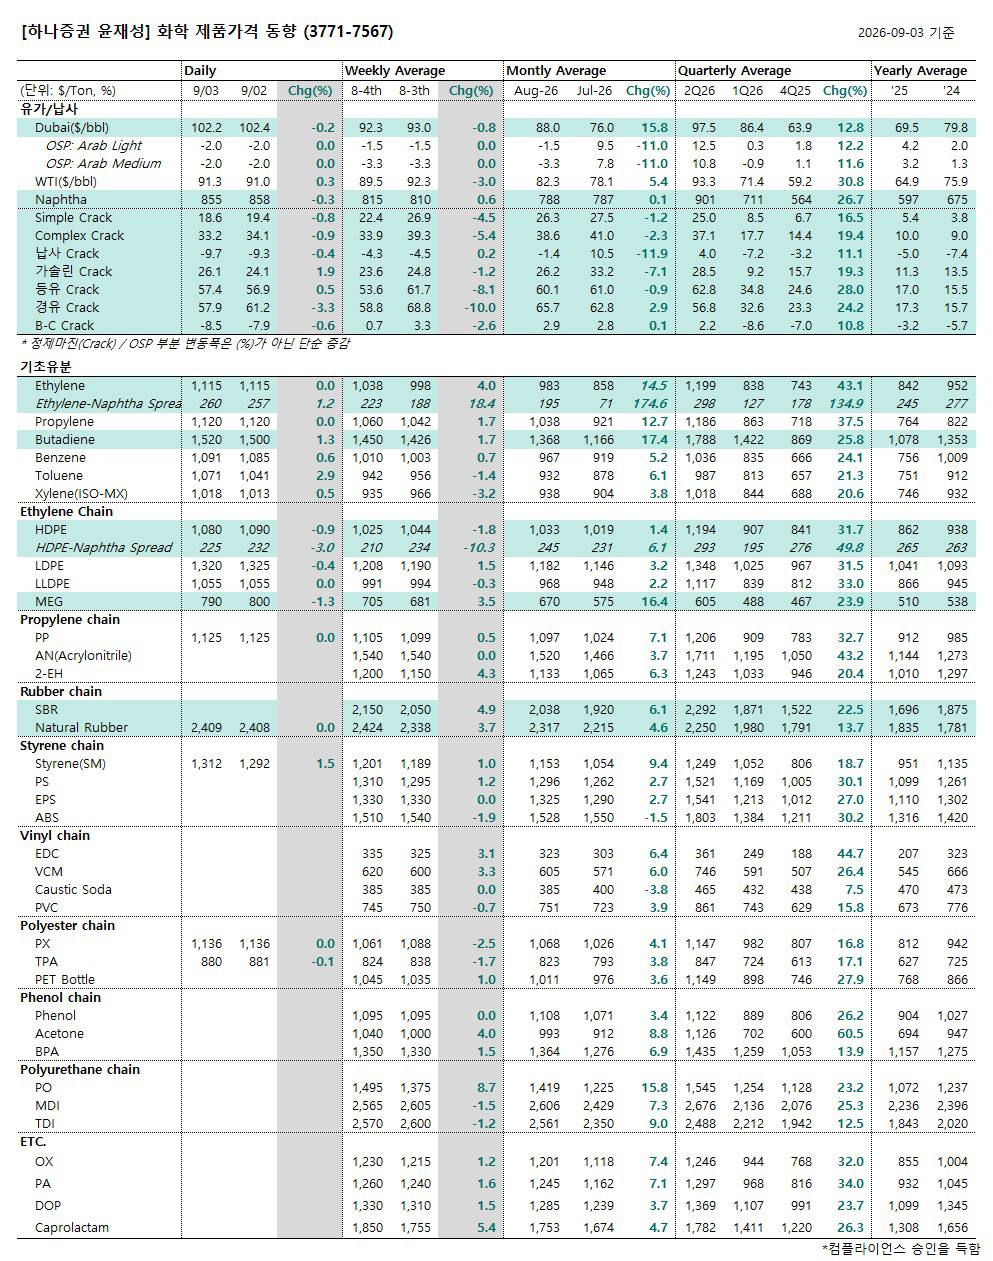
🛢️📊 Saudi Aramco, 10월 아시아향 OSP 발표 (9/4 08:40)
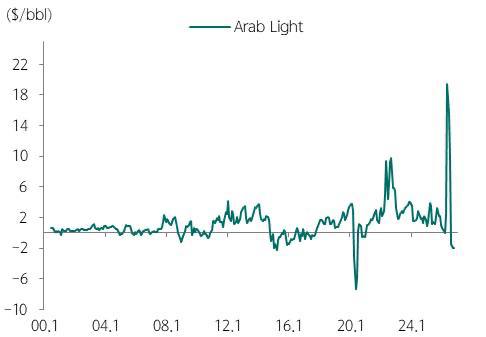
Arab Light 기준 OSP를 9월과 동일한 -2.0$/bbl로 유지(MoM 보합). 3개월 연속 마이너스 국면 지속.
2. 주요 테마 / 트렌드
지정학적 공급 차질 (이란 전쟁·러-우 전쟁)
호르무즈 해협을 통한 원유·LNG 운송 제한과 러-우 전쟁이 겹치며 유럽의 디젤·천연가스 공급망이 동시에 압박받는 구조. 두 기사(디젤 수출, LNG 위기) 모두 이란 전쟁을 핵심 변수로 지목.
유럽의 에너지 확보 경쟁력과 역내 격차
유럽은 높은 구매력을 앞세워 아시아·신흥국 대비 우위에서 디젤·LNG를 흡수하고 있으나, 역내에서도 이탈리아(83%)와 독일(50%대)·네덜란드·벨기에 간 재고 격차가 뚜렷. 겨울철 재고 확보를 위해 추가 가격 인상 압력이 예상됨.
아시아·신흥국으로의 파급 효과
유럽의 자원 흡수는 파키스탄·방글라데시 등 가격 민감 신흥국의 공급 이탈 리스크로 이어질 수 있으며(2022년 사례 반복 우려), 반면 인도·대만·태국·한국은 선제적으로 물량 확보에 나서는 상반된 대응.
원유 시장의 완만한 약세 신호
Saudi Aramco의 3개월 연속 마이너스 OSP는 아시아 수요·마진의 상대적 부진 또는 공급 여력 확대를 시사하며, 디젤·LNG 시장의 타이트함과 대비되는 흐름.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 겨울철 가스 가격 급등 | 유럽 저장률 75% 미달로 추가 100TWh+ 확보 필요, 100€/MWh 상회 가능성 |
| 유로존 인플레이션 재점화 | Oxford Economics, 가스 가격 지속 상승 시 인플레이션 6%대 전망(현재의 약 2배) |
| 신흥국 에너지 접근성 악화 | 유럽의 높은 구매력이 LNG cargo를 흡수하며 파키스탄·방글라데시 등에서 정전·가동 차질 재현 우려 |
| 카타르 LNG 정상화 지연 | 완전 정상화까지 약 12주 소요, 이란 공격 피해 2개 트레인은 미포함 |
| 러시아산 LNG 수입 금지(2027년 1월 시행) | EU 가스 수요의 약 5% 추가 공급 이탈 |
기회 요인
| 기회 요인 | 내용 |
|---|---|
| 한국·아시아 정유사의 장거리 수출 마진 | 유럽-아시아 디젤 가격차 확대(2023년 이후 최대)로 이례적 장거리 운송 경제성 확보 |
| 아시아 정제설비 가동 지속 | 중동 원유 공급 차질에도 아시아 정유사 가동 유지, 중국 수출 제한 완화로 물량 확대 여지 |
| 상대적으로 안정적인 원유 조달 비용 | Saudi Aramco OSP 3개월 연속 마이너스 유지로 아시아向 원유 조달 비용 부담 완화 |
주요 기관 경고·분석 핵심 메시지
- Bloomberg: 유럽의 디젤·LNG 동시 부족이 지정학적 리스크(이란·러-우 전쟁)와 맞물려 글로벌 에너지 흐름을 재편 중이며, 겨울철 확보 경쟁이 본격화될 것으로 전망.
- Oxford Economics: 가스 가격 상승 지속 시 유로존 인플레이션이 현재 대비 약 2배(6%대)로 재상승할 가능성 제기.
- PVM(브로커리지): 유럽-아시아 디젤 스왑 가격차가 2023년 데이터 집계 이후 최대치로 확대.
4. 기타 메모
- 이미지 3건(3197.jpg, 3199.jpg, 3200.jpg) 중 3197.jpg와 3199.jpg는 캡션 텍스트 없이 단독 전송되어 정확한 맥락 확인 필요. 원본 채널에서 전후 메시지(디젤 수출 기사, LNG 위기 기사, Saudi Aramco 기사)와 연관된 차트·표일 가능성이 있어 별도 확인 권장.
- 3200.jpg는 Saudi Aramco OSP 관련 텍스트와 함께 첨부되어 OSP 추이 표일 가능성이 높음.
- 다음 체크포인트: ① 유럽 가스 저장률 75% 도달 여부 및 겨울철 기온 전망, ② 호르무즈 해협·카타르 LNG 생산 정상화 진행 상황(약 12주 소요분), ③ 한국산 디젤의 실제 유럽 도착 및 후속 장거리 수출 사례 발생 여부, ④ Saudi Aramco 11월 OSP 발표(마이너스 기조 지속 여부).