EnergyYoun 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-17 16:13 ~ 2026-08-18 07:51)
메시지 수: 4
1. 핵심 뉴스 요약
-
🛢️ Weekly Monitor: 가스와 디젤 없는 겨울이 닥친다 (하나증권/에너지화학/윤재성, 2026-08-17 16:14)
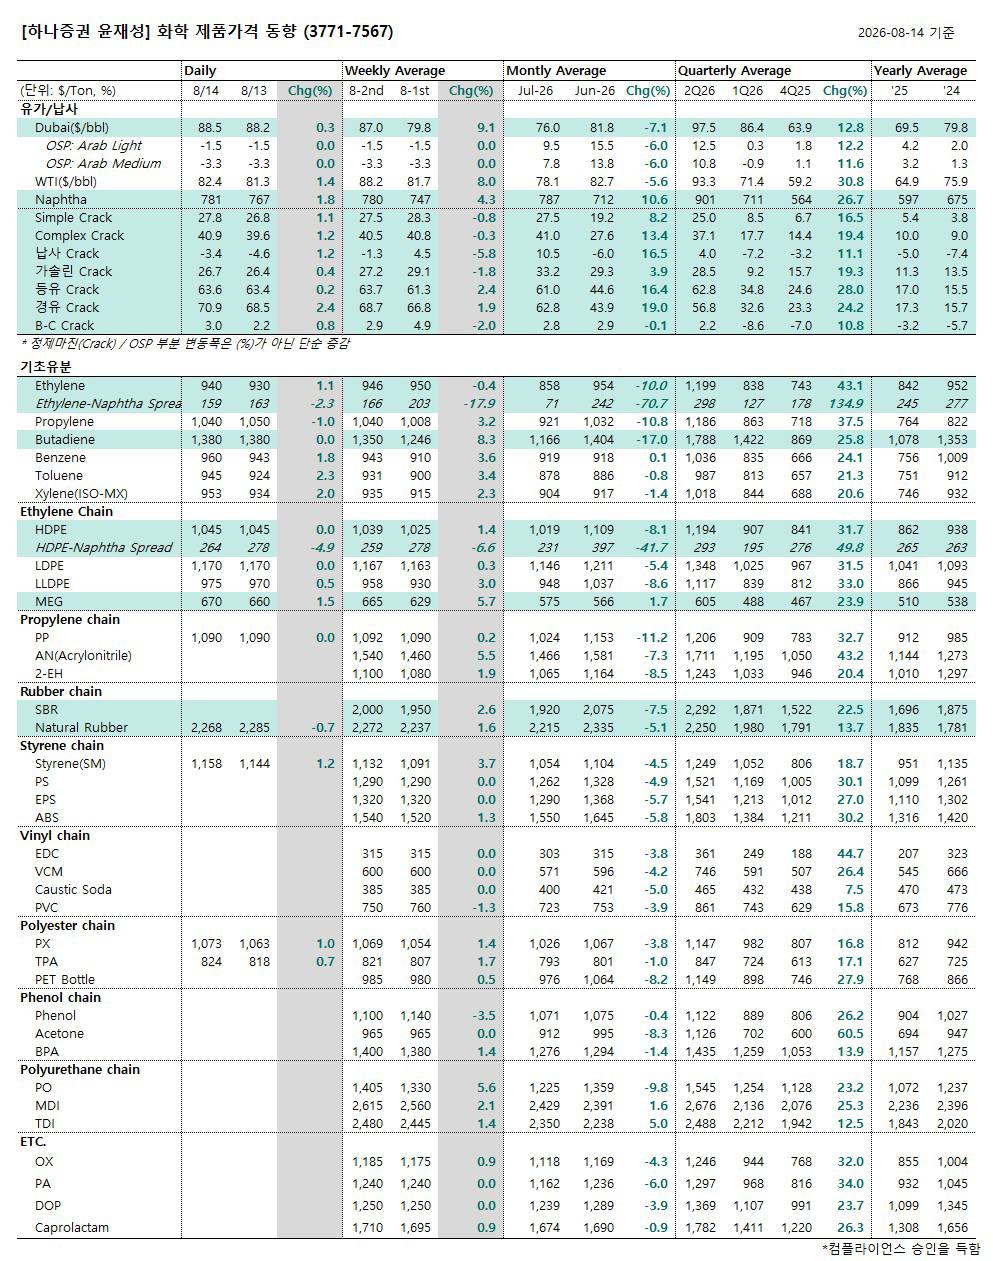
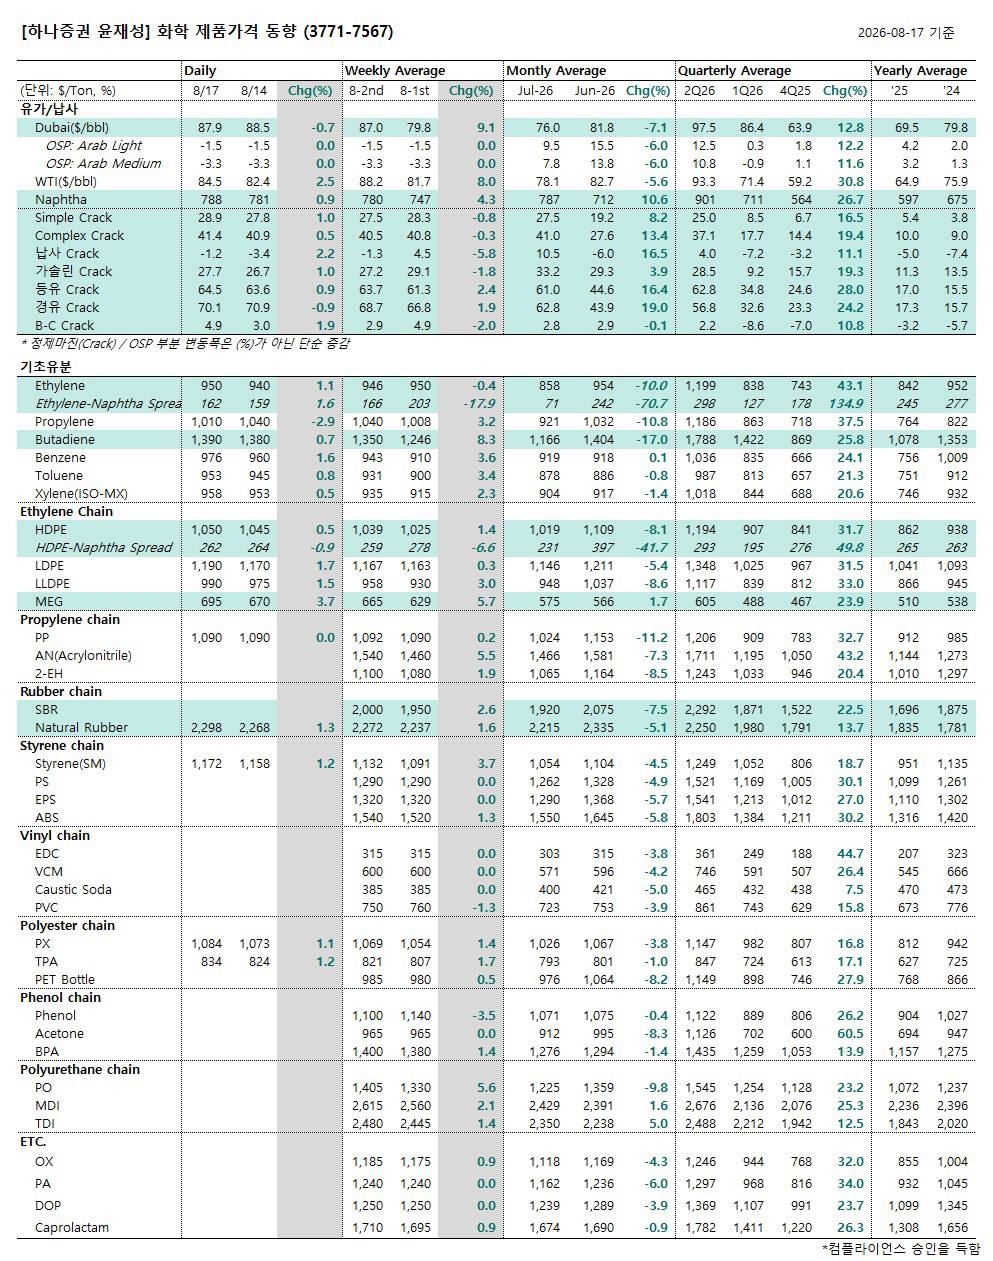
WTI 82.4$(+5%), Dubai 88.5$(+10%)로 유가 급등, 정제마진은 40.5$(WoW -0.3$)로 소폭 조정. 유럽 디젤 선물은 WoW +4% 상승했고 석유화학 제품 전반도 강보합(BD, SM, 벤젠 등)을 나타냄. Top Picks로 S-Oil, SK이노베이션, OCI홀딩스, 한화솔루션, 코오롱인더, 국도화학, 효성티앤씨 제시.
-
❄️ 유럽 디젤·가스 재고 부족, 겨울철 수급 위기 우려
유럽 디젤 재고는 4년래 최저, 가스 재고 저장률은 2011년 이후 최저치인 59%(10년 평균 75% 대비 -16%p)로 겨울철 에너지 수급 불안이 고조되고 있음. -
🚢 러시아發 연료난 및 정제설비 피격으로 글로벌 석유제품 교역 재편
러시아는 설비 타격에 따른 연료난으로 석유제품 수입이 급증(핵심 경유지 벨라루스), 인도·한국·카자흐·모로코는 반대로 러시아向 수출을 확대 중. 사우디 Jazan 정유공장(40만b/d)은 8/13일 추가 드론 공격을 받아 재가동이 8/15일에서 8/30일로 연기됐고, 재가동 여부조차 불투명한 상황. -
💰 사우디 OSP 인하 국면과 S-Oil 원가 경쟁력 부각
10월까지 사우디 OSP 마이너스 전환 가능성이 높아 중동산 비중이 높은 S-Oil의 3~4분기 원가 절감 효과가 뚜렷할 전망. 다만 사우디는 홍해 리스크 헷지를 위해 SUMED 파이프라인·희망봉 우회 수출을 병행 중이며, GS칼텍스는 11월 도착분 미국 Mars 원유를 Dubai 대비 +13~14$ 프리미엄에 구매해 OSP 인하 효과가 온전히 반영되긴 어려운 상황. -
📈 미국 독립 정유사 신고가 경신, 아시아 정유주 밸류에이션 Re-Rating 기대
8/13일 미국 정유사 MPC·VLO·PSX가 역사적 신고가를 경신(2020년 코로나 저점 대비 각각 +2,044%/+951%/+453%, PBR 2.5~4배). 반면 아시아 정유업체는 같은 기간 +140~200%, PBR 0.6~1.4배에 불과해 밸류에이션 재평가 여지가 있다는 분석. -
🌍 홍해 긴장 고조로 한국 유조선, 중동전쟁 후 처음으로 수에즈운하 이용 (2026-08-18 07:51)
해양수산부에 따르면 최근 홍해 바브엘만데브 해협의 무력 긴장이 고조되면서 선사·화주가 정부와 협의해 수에즈운하 통항을 결정, 중동전쟁 발발 이후 처음 있는 일. 수에즈운하 경유 시 지중해·희망봉을 거쳐야 해 기존 항로 대비 약 30일 운송 기간이 더 소요됨.
2. 주요 테마 / 트렌드
겨울철 에너지 수급 위기
유럽의 디젤·가스 재고가 각각 4년래·2011년 이후 최저 수준으로 떨어지며, 정기보수 시즌과 겨울철 선수요가 겹치는 8월 하순~11월 중순 구간에 디젤 마진 강세가 반복적으로 언급됨. 이는 정제마진 상승과 정유주 실적 개선 기대로 이어지는 핵심 축.
홍해·중동 지정학 리스크의 전방위 확산
사우디 Jazan 정유공장에 대한 반복적 드론 공격, 홍해 바브엘만데브 해협 통항 리스크, 이에 따른 SUMED 파이프라인·희망봉 우회 및 한국 유조선의 수에즈운하 이용까지 — 지정학 리스크가 원유 수급, 물류, 운송기간 전반에 구조적 영향을 미치고 있음. 두 개의 뉴스(윤재성 보고서, 해수부 발표)가 같은 홍해 리스크를 공급망·물류 측면에서 교차 확인.
러시아 제재·타격에 따른 글로벌 석유제품 교역 재편
러시아의 정제설비 타격 → 자국 내 연료난 → 벨라루스 등을 통한 석유제품 수입 급증이라는 흐름과, 한국·인도·카자흐·모로코의 대러 수출 확대가 맞물리며 글로벌 정제 마진·물동량 구조가 재편되는 모습.
정유주 밸류에이션 Re-Rating
미국 독립 정유사(MPC/VLO/PSX)의 신고가 경신과 아시아 정유주의 상대적 저평가(PBR 0.6~1.4배)를 비교하며, 아시아 정유업체(S-Oil 등)의 밸류에이션 재평가 가능성을 핵심 투자 테마로 제시.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 사우디 Jazan 정유공장 재가동 불투명 | 8/13일 추가 드론 공격으로 재가동이 8/15→8/30일로 연기, 재가동 여부 자체가 불확실. 디젤 20만b/d 이상 수출 차질 가능 |
| 유럽 겨울철 에너지 부족 | 디젤 재고 4년래 최저, 가스 재고율 59%(10년 평균 대비 -16%p)로 동절기 수급 리스크 고조 |
| 홍해 항로 리스크 확대 | 한국 유조선의 수에즈운하 이용은 중동전쟁 후 처음으로, 바브엘만데브 해협 통항이 사실상 어려워졌음을 시사. 운송기간 약 30일 추가 소요 |
| 사우디 OSP 인하 효과 제한 | 홍해 우회(SUMED·희망봉)로 인한 물류 비용 및 대체 원유(Mars) 프리미엄(+13~14$)이 OSP 인하 효과를 상쇄 |
기회 요인
| 기회 요인 | 내용 |
|---|---|
| 디젤 마진 계절적 강세 | 8월 하순~11월 중순 정기보수·선수요 집중 구간 진입, 유럽 디젤 선물 WoW +4% |
| S-Oil 원가 경쟁력 | 중동산 원유 비중이 높아 9~11월 사우디 OSP 인하 효과를 상대적으로 크게 누릴 전망 |
| 아시아 정유주 Re-Rating | 미국 정유사 대비 현저히 낮은 밸류에이션(PBR 0.6~1.4배 vs 2.5~4배)으로 갭 축소 기대 |
| 석유화학 제품가 강보합 | BD +9%, SM +6%, 벤젠/LLDPE/TDI +5% 등 스프레드 개선 흐름 |
주요 기관 경고/분석 핵심 메시지
- 하나증권(윤재성 애널리스트): “가스와 디젤 없는 겨울이 닥친다” — 유럽의 구조적 재고 부족과 중동 공급 차질이 겹치며 3~4분기 정유업체 실적 추정치 상향 가능성을 제시, Top Picks로 S-Oil·SK이노베이션 강조.
- 해양수산부: 홍해 무력 긴장 고조로 유조선의 바브엘만데브 해협 통항이 어려워져 정부·선사·화주 협의 하에 수에즈운하 이용을 결정, 중동 정세 불확실성이 지속될 경우 유사 우회 항로 사용이 확대될 가능성을 시사.
4. 기타 메모
- 사우디 Jazan 정유공장의 8/30일 재가동 여부는 후속 확인이 필요한 핵심 체크포인트 (재가동 지연 시 디젤 공급 차질 심화 예상).
- 수에즈운하 우회로 인한 약 30일 추가 운송기간이 국내 정유사 원유 조달 스케줄과 재고 운용에 미치는 영향은 추가 확인 필요.
- 사우디 OSP 인하 시점(10월까지)과 실제 국내 정유사 원가 반영 시점(9~11월 투입분) 간의 시차를 감안한 실적 반영 타이밍 체크 필요.
- 홍해發 물류 리스크가 장기화될 경우 타 정유사(GS칼텍스 등)의 대체 원유 조달 프리미엄 확대 여부도 후속 모니터링 대상.