EnergyYoun 뉴스 분석 리포트
수집 기간: 최근 24시간 (수집 시각: 2026-08-13 03:31:19 UTC)
메시지 수: 6
1. 핵심 뉴스 요약
-
🛢️ 러시아, 우크라이나發 정유시설 공격으로 인도산 휘발유까지 수입 — 러시아가 우크라이나의 정유시설 공격으로 심각한 휘발유 공급 부족에 직면하면서 인도에서 처음으로 자동차용 휘발유를 수입. Rosneft 지원을 받는 인도 정유업체 Nayara Energy가 주요 공급처로 부상했으며, 러시아의 7월 원유 정제처리량은 계절 정상 수준보다 약 1/3 낮은 360만 b/d까지 감소.
-
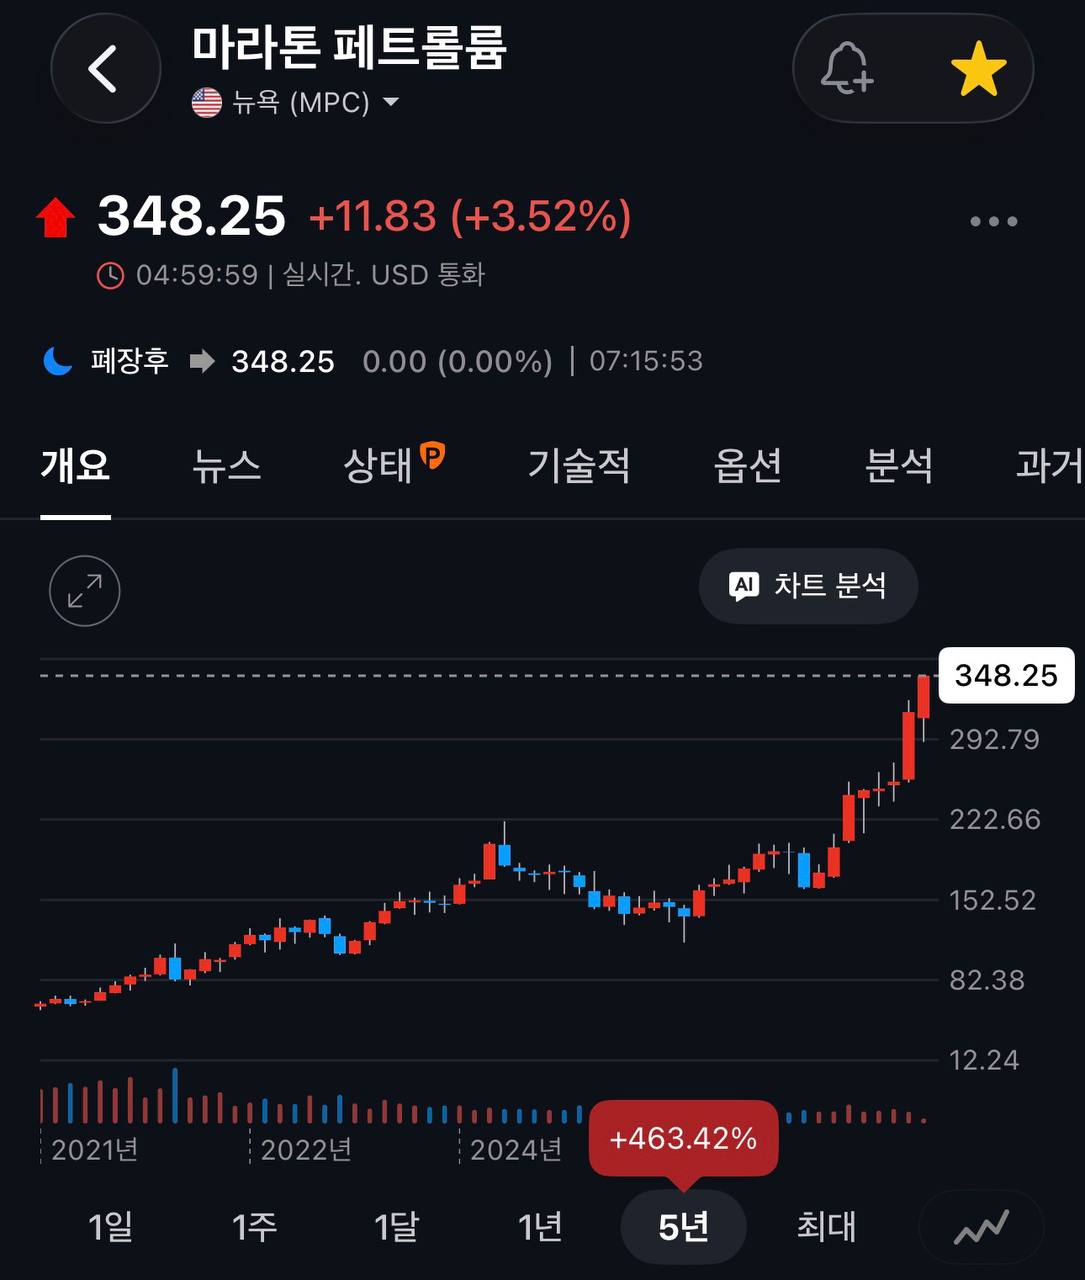
📈 미국 정유업체 Marathon Petroleum, 역사적 신고가 경신 — 1년 수익률 +114%, 5년 +463%, 코로나 저점 대비 약 22배 상승.
-
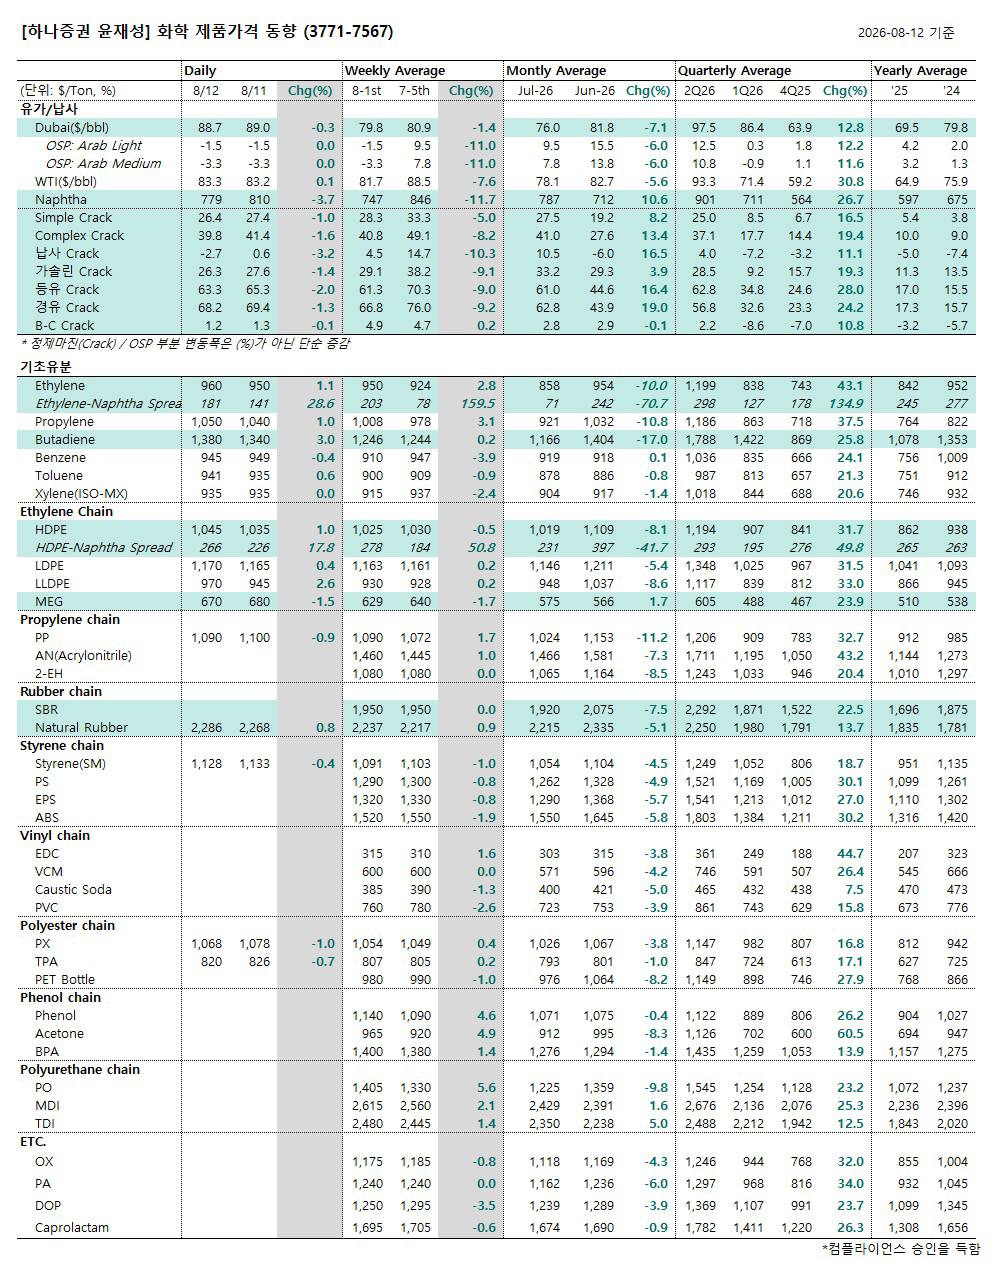
🖼️ 차트/이미지 공유 (텍스트 설명 없음)
-
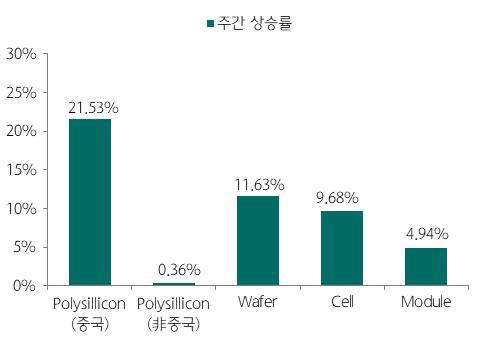
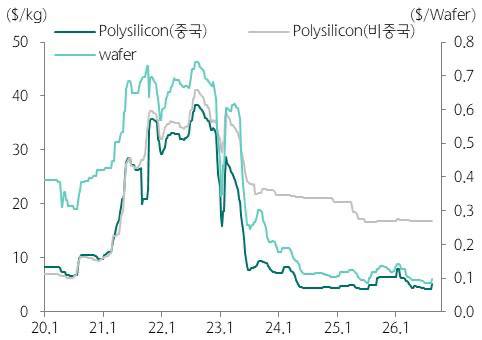
☀️ 중국 폴리실리콘 가격 급등, 비중국 가격은 소폭 반등 — 중국 폴리실리콘 가격이 5.08$/kg로 전주 대비 +22% 상승. 중국 정부의 원가 이하 판매 금지 지침 이후 8개 주요 업체가 가격을 40위안/kg으로 일제히 인상했으나, 다운스트림 수요 부진으로 실제 거래는 제한적. 비중국 폴리실리콘 가격은 16.83$/kg로 +0.4% 상승했으며, Section 232 최종 조치 발표 이후 소폭 반등했으나 MIP(21$/kg)와는 여전히 약 4$ 괴리 존재. 미국 태양광 모듈 가격은 국내 Capa 충분으로 안정세 지속.
-
🖼️ 차트/이미지 공유 (텍스트 설명 없음)
-
🏭 Tesla, 텍사스에 101억$ 규모 태양광 셀 공장 건설 추진 (‘Project Crystal Sun’) — Fort Bend County Richmond 인근 약 3,050에이커 부지에 완전 수직계열화 생산시설 건설 계획. 약 9,712개 상시 일자리 창출 예상, 상업 생산은 2029년 1분기 목표. 총 투자금 중 15억$는 부동산, 86억$는 설비. Musk가 언급한 미국 내 연간 100GW 태양광 제조 목표의 핵심 생산거점으로 해석되며, 다만 세제 혜택 신청 초기 단계로 타 지역 건설 가능성도 열려 있음.
2. 주요 테마 / 트렌드
지정학적 분쟁이 정제/공급망을 재편
우크라이나의 러시아 정유시설 공격과 미국·이란 대치가 동시에 진행되며 글로벌 석유제품 수급이 타이트해지는 상황. 러시아는 자국 내 공급 우선을 위해 휘발유·경유 수출을 전면 금지했고, 이는 전통적인 교역 흐름 자체를 바꾸고 있음(인도발 장거리 휘발유 수입이 대표적 사례).
미국 정유 업황 강세 지속
Marathon Petroleum의 신고가 경신은 글로벌 정제마진 개선과 미국 정유업체의 상대적 수혜를 시사. 러시아·중동발 공급 차질이 미국 정유사들에게 반사이익으로 작용하는 흐름과 연결됨.
태양광/폴리실리콘 밸류체인의 정책발 가격 재편
- 중국: 정부의 원가 이하 판매 금지 지침으로 가격 인상 시도(WoW +22%)가 있었으나, 수요 부진으로 실제 거래는 아직 뒷받침되지 않는 “호가-실거래 괴리” 국면.
- 미국: Section 232 조치로 비중국 폴리실리콘 MIP(21$/kg)가 설정됐지만, 4개월 유예기간 동안 선제적 재고 확보가 가능해 가격 반영은 지연 중.
- Tesla의 텍사스 셀 공장 투자는 미국 내 태양광 제조 능력 확대(Musk의 연 100GW 목표)와 정책 기조(관세·MIP)에 대한 대응 성격이 동시에 반영된 것으로 해석 가능.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 러시아 정유시설 가동률 하락 지속 | 7월 정제처리량 360만 b/d, 계절 정상 대비 약 1/3 낮음. 추가 공격 시 휘발유·경유 공급난 심화 가능 |
| 중동(미-이란) 대치 장기화 | 러시아發 차질과 겹치며 글로벌 석유제품 수급 타이트화 압력 지속 |
| 태양광 수요-가격 괴리 | 중국 폴리실리콘 호가 인상에도 다운스트림 수요 부진으로 실거래 미흡, 가격 반등의 지속가능성 불확실 |
| MIP 시행 유예기간 중 재고 선매수 | 12/4일 시행 전까지 선제적 수입·재고 확보로 가격 상승 효과 지연, 시행 시점 이후 가격 변동성 확대 가능 |
기회 요인
| 기회 | 내용 |
|---|---|
| 미국 정유업체 밸류에이션 모멘텀 | Marathon Petroleum 등 미국 정유주가 글로벌 공급 차질의 반사이익 지속 수혜 |
| 미국 태양광 제조 밸류체인 내재화 | Tesla ‘Project Crystal Sun’ 등 대규모 투자로 미국 내 수직계열화 생산 확대, 정책 수혜 기대 |
| Section 232發 비중국 공급망 재편 | MIP 시행이 본격화되면 비중국 폴리실리콘 업체의 가격 협상력 개선 가능성 |
주요 기관 경고/분석 핵심 메시지
- Kpler (Sumit Ritolia, 수석 애널리스트): 러시아의 인도산 휘발유 수입 등장은 “현재 러시아 내 휘발유 수급 불균형이 얼마나 심각한지, 그리고 정유시설 가동률 하락이 러시아의 전통적 석유제품 교역 흐름을 얼마나 크게 바꾸고 있는지”를 보여주는 신호.
- EA Analytics: 러시아 7월 원유 정제처리량이 360만 b/d로 계절 정상 대비 약 1/3 낮은 수준으로 급감했다고 추정.
4. 기타 메모
- 3125.jpg, 3128.jpg 메시지는 텍스트 설명 없이 이미지만 공유됨 — 원본 이미지 내용 확인 필요(차트/데이터로 추정).
- Tesla ‘Project Crystal Sun’은 아직 세제 혜택 신청 초기 단계로, 실제 착공·부지 확정까지 추가 절차 및 변수(타 지역 이전 가능성 포함) 존재 — 후속 진행 상황 체크포인트로 관리 필요.
- 폴리실리콘 MIP(21$/kg) 실제 반영 시점(2026년 12월 4일 시행) 전후 가격 추이 지속 모니터링 필요.
- 러시아-우크라이나, 미국-이란 지정학적 리스크의 추가 악화 여부가 글로벌 정제마진 및 정유주 주가에 미치는 영향 지속 관찰 필요.