EMchina 뉴스 분석 리포트
수집 기간: 최근 24시간 (수집 시각 2026-08-14 20:32:14 UTC)
메시지 수: 20
1. 핵심 뉴스 요약
- 🚢📜 트럼프, 외국 조선업체 대상 각서 서명 — 미국 내 신규 조선소 동시 건설 또는 기존 조선소 지분 확보 조건을 단 외국 조선업체에 대해, 최초 두 척 이후 모든 선박은 미국 조선소에서 건조하도록 요구.
- 🛃 트럼프, 드론에 최대 100% 관세 부과 — 25kg 초과·열화상 기능 드론은 100%(9/3 발효), 그 외는 25%(2027/2/9 발효) 관세. 한국·EU·일본·스위스·대만 등은 15%, 영국은 10% 적용.
- 📈 한국 증시 22% 급등, 그러나 매수 주체는 실종 — KOSPI 3거래일 +10%, 저점 대비 +22% 반등하며 기술적 강세장 진입. 헤지펀드는 오히려 포지션 축소해 지수 상승과 괴리. 지속 시 패시브 추격매수가 동력될 가능성.
- 📉🛢️ 유가 하락 & 인플레 둔화, 연준 금리 인상 베팅 후퇴 — 美 7월 PPI 둔화, CPI 2개월 연속 냉각. 9월 금리인상 확률 40% 이하로 하락, 연내 인상폭 23bp 반영.
- 🌍 베센트 재무장관, “이란에 전례없는 조치” 예고 — 경제적 고립 조치와 호르무즈 해협 봉쇄를 결합해 이란 항구 출입로 전면 차단. 다음 주 추가 발표 예정.
- 🌍💎 이란-중국, 희토류 협력 부상 — 이란 중부 약 7,000㎢에 걸쳐 광범위한 희토류 이상대 확인(네덜란드 헤이그 연구소). 이란은 정제·가공 기술 부족으로 중국의 가공 기술과 결합 가능성 주목.
- 📜 트럼프 행정부 정책, ‘압력계’로서의 구조적 특징 — 시장·여론 압력에 대한 민감도로 정책 전환점을 가늠하는 패턴이라는 분석. (원문에서 자료 확인 요청됨)
- 🌍 “미중은 안 친해집니다” — 미중 관계 냉각 기조를 재확인하는 언급이 두 차례(11:02, 11:47) 반복 등장.
- 🛢️⚠️ 정유센터 셧다운, ‘정제유 퍼펙트 스톰’ 경고 — 호르무즈 위기 5개월째 지속. 美 디젤 크랙 스프레드 배럴당 97달러 육박, 세계 4대 정유센터 중 3곳 가동 중단. BofA는 내년까지 디젤 시장 긴장·고가 지속 경고.
- 🔋 중국 탄산리튬 현물가 151,600위안/톤 — 전일 대비 +2,250위안 상승.
- 🤖 애플-알리바바 협력 강화, 중국 전용 LLM 개발 — 애플이 중국 시장 전용 대규모언어모델을 자체 개발, 현지 규제 대응을 위해 알리바바와 이중 전략 병행.
- 💰 글로벌 자금, 중국 주식펀드에 500억달러 이상 유입 — 8/5 기준 최근 한 달 순유입 508.2억달러, 신흥시장 유입액의 약 60% 차지. 반도체/인터넷/전력/의료가 핵심 배분 방향으로 제시.
- 🤖 Z.AI, GLM-5.3 모델 출시 — 7000억 파라미터 기반 차세대 모델로 프로그래밍 능력 강화, Anthropic Fable 5 등 선두 모델과의 격차 축소 평가.
- 📈🇰🇷 한국 증시, 4월 이후 최대 주간 외국인 순유입 — 목요일까지 외국인 20억달러 순매수, 금요일 추가로 10억달러 이상 KOSPI 매수 전망.
- 📊
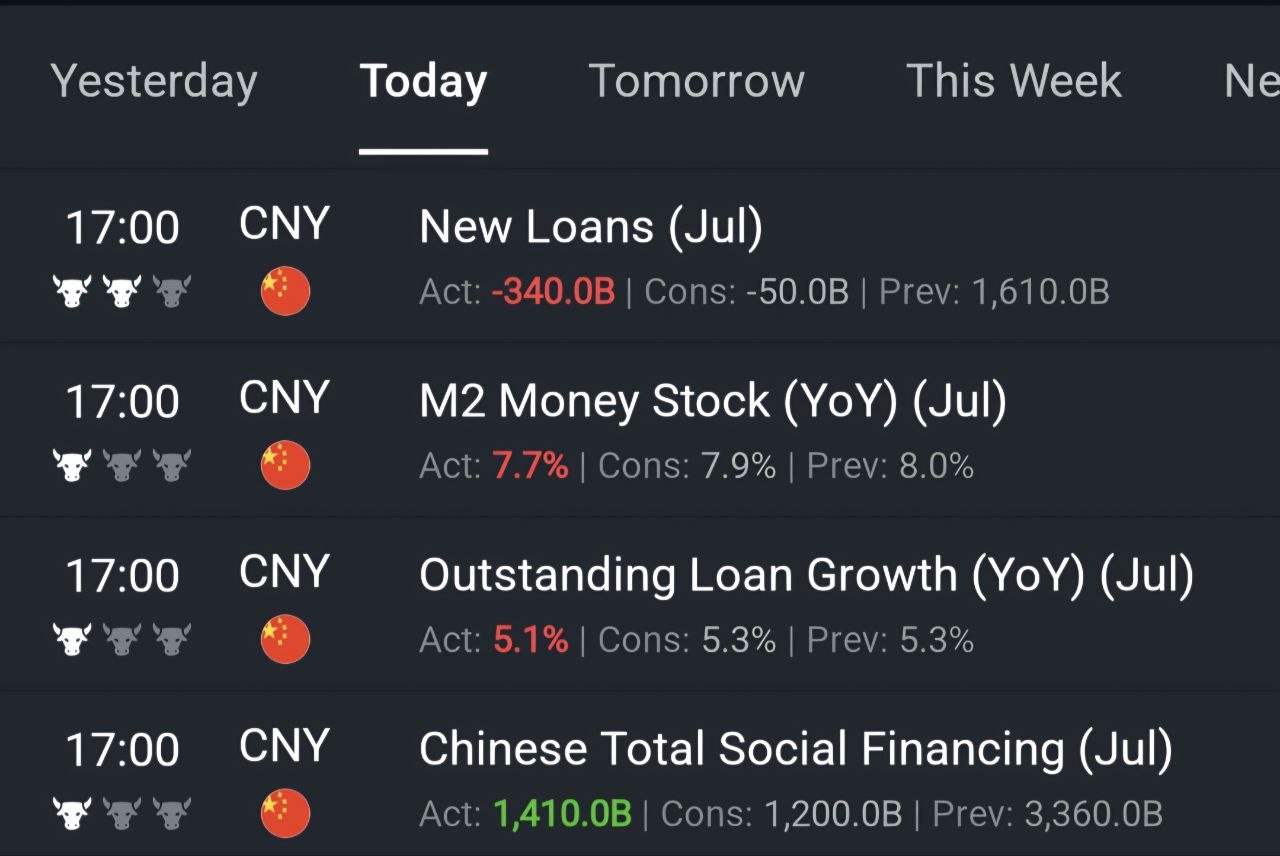 7월 중국 유동성 지표 위축 — 이미지 자료로 공유, 세부 수치는 본문 미기재.
- 📈 SMIC 홍콩 +4.8% 상승.
- 🗳️🤖 중간선거, AI 강세장의 분수령 될 가능성(BofA Hartnett) — 공화당 상원 수성 및 텍사스 주지사 연임 시 AI 자본지출 지속, AI 관련주 2027년까지 급등 가능성. 반대 시나리오에서는 -10% 이상 급락 가능. 포지션 과밀·채권금리 급등이 리스크.
- 📉
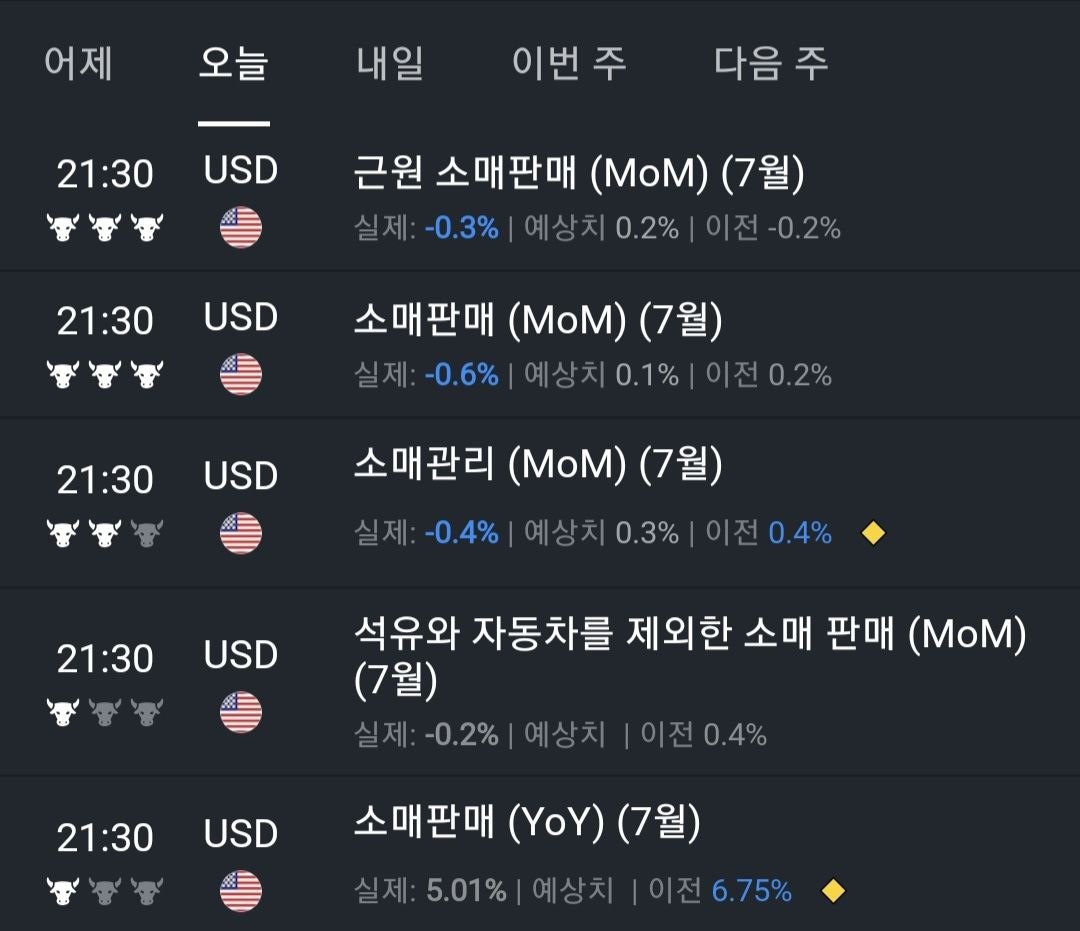 7월 미국 소매판매 쇼크 — 이미지 자료로 공유, 세부 수치는 본문 미기재.
- 📉 8월 미시간대 소비자심리지수 쇼크 — 실제치 51.0, 예상치 54.4 하회. 달러 약세 요인으로 해석.
- 🇰🇷🇺🇸 美 상무부, 한국에 대미 투자 압박 이메일 반복 발송 — JFS상 약속한 2000억달러 대미 투자(조선업 1500억달러 제외)가 10개월째 미발표 상태. 지연 시 트럼프 대통령 보고 및 상호관세 인상 압박 시사.
2. 주요 테마 / 트렌드
미국 통상 압박 지속
드론 관세, 조선업 지분 요구, 한국 대미 투자 이행 압박 등 트럼프 행정부의 통상 압박이 다방면에서 동시 진행 중(항목 1, 2, 20). 관세율 차등(한국 등 우방 15% vs 비우방 100%)이 관세를 협상 지렛대로 쓰는 패턴을 시사.
중국·한국 신흥국 자산 재평가
글로벌 자금이 중국 주식펀드(508억달러)와 한국 증시(주간 최대 순유입) 양쪽에 동시 유입되며 신흥시장 자금 회귀 흐름이 뚜렷(항목 3, 12, 14, 16). 다만 한국은 지수 급등에도 헤지펀드 포지션은 오히려 축소돼 매수 주체의 지속가능성에 의문이 남음.
지정학 리스크: 이란-호르무즈 축
이란 제재 강화(베센트 발언), 호르무즈 해협 봉쇄 장기화(5개월째), 이란-중국 희토류 협력 가능성이 하나의 축으로 얽혀 있음(항목 5, 6, 9). 정제유 공급 충격이 실물 지표(디젤 크랙 스프레드 사상 최고 근접)로 이미 나타나는 단계.
미국 매크로 둔화 시그널 누적
PPI·CPI 둔화, 소매판매 쇼크, 미시간대 소비자심리지수 쇼크가 같은 날 연달아 보도되며 연준 긴축 기대가 빠르게 후퇴(항목 4, 18, 19). 그러나 유가발 인플레 압력(항목 9)과 상충 가능성 존재.
AI 경쟁 구도
중국(Z.AI GLM-5.3)과 미국(Anthropic Fable 5가 비교 기준)의 AI 모델 경쟁이 이어지는 가운데, 미국 내 AI 강세장의 지속 여부가 2026년 중간선거 결과에 달려 있다는 분석(BofA Hartnett)이 제시됨(항목 11, 13, 17).
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| 정제유/유가 쇼크 | 호르무즈 봉쇄 장기화로 디젤 크랙 스프레드 사상 최고치 근접, 4대 정유센터 중 3곳 가동 중단 | 9 |
| 한국 증시 매수 주체 공백 | 지수 급등에도 헤지펀드는 포지션 축소, 상승 지속성 불확실 | 3 |
| 미국 소비 둔화 | 소매판매·미시간대 소비자심리 동반 쇼크로 경기 둔화 신호 | 18, 19 |
| 미중/한미 통상 마찰 | 드론 관세, 조선업 지분 요구, 한국 대미 투자 압박이 동시 진행 | 1, 2, 20 |
| AI 강세장 포지션 과밀 | 중간선거 결과에 따라 AI주 -10% 이상 급락 가능성(BofA) | 17 |
기회 요인
| 기회 | 내용 | 관련 항목 |
|---|---|---|
| 중국 자산 재평가 | 최근 한 달 중국 주식펀드 508억달러 순유입, 반도체/인터넷/전력/의료 핵심 배분 | 12 |
| 한국 증시 외국인 자금 복귀 | 4월 이후 최대 주간 순유입, 기술적 강세장 진입 | 3, 14 |
| 리튬가격 반등 | 중국 탄산리튬 현물가 상승세 | 10 |
| 반도체 강세 | SMIC 홍콩 +4.8% | 16 |
| 완화적 통화정책 기대 | PPI·CPI 둔화로 9월 금리인상 확률 하락 | 4 |
주요 기관 경고/분석 핵심 메시지
- BofA(정유 담당): 공급이 실질적으로 회복되지 않으면 디젤 시장은 내년 상당 기간 긴장·변동성·고가 상태 지속.
- BofA Hartnett: 2026년 중간선거가 미국 AI 강세장의 핵심 분수령. 공화당 상원 수성 시 AI주 2027년까지 급등 가능하나, 반대 시나리오에서는 시장 -10% 이상 급락 가능. 현재 포지션은 극도로 혼잡하며 채권금리 급등이 주요 리스크.
- 네덜란드 헤이그 연구소: 이란 중부 약 7,000㎢에 걸쳐 광범위한 희토류 이상대 확인, 중국 가공 기술과의 결합 가능성.
- 외국계 기관(중국 자산): 중국 기업 수익성 회복 및 산업 고도화가 밸류에이션 재평가 장세를 이끌 것으로 평가.
4. 기타 메모
- 이미지 두 건(7월 중국 유동성 지표, 7월 미국 소매판매 쇼크)은 본문에 수치가 텍스트로 기재되지 않아, 원본 이미지 확인이 필요함.
- “정책 압력계” 분석 기사(11:45)는 채널 내에서 “자료 참고 부탁드립니다”라는 요청이 달려 있어 후속 확인이 필요함.
- “미중은 안 친해집니다”라는 짧은 코멘트가 11:02, 11:47 두 차례 반복 등장 — 미중관계에 대한 채널 내 시각을 재확인할 필요.
- 다음날 체크포인트: ① 9/3 드론 관세(100%) 발효 전 각국 대응 동향, ② 한국 대미 투자 프로젝트 발표 여부(美 상무부 압박에 대한 후속 조치), ③ 베센트 발언 이후 예고된 “다음 주 이란 관련 추가 발표”, ④ 한국 KOSPI 외국인 순매수 지속 여부 및 헤지펀드 포지션 변화, ⑤ 미시간대 소비자심리·소매판매 쇼크에 대한 연준 위원 반응.