EMchina 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-13 05:53 ~ 2026-08-14 00:41, 수집 시각 2026-08-13 20:33:54 UTC)
메시지 수: 26
1. 핵심 뉴스 요약
- 🤖 AI 매매 디커플링: 광학/데이터센터 선두, 메모리/전력 뒤처짐(골드만삭스) — AI 부문 내재변동성이 여전히 3년래 최고 수준으로 재투자를 제약. 연준에 대한 시장 정서는 낙관으로 전환됐으나 비대칭 기회는 약화, S&P500 연말 목표 8000pt 유지하며 향후 한달 반 좁은 박스권 예상.
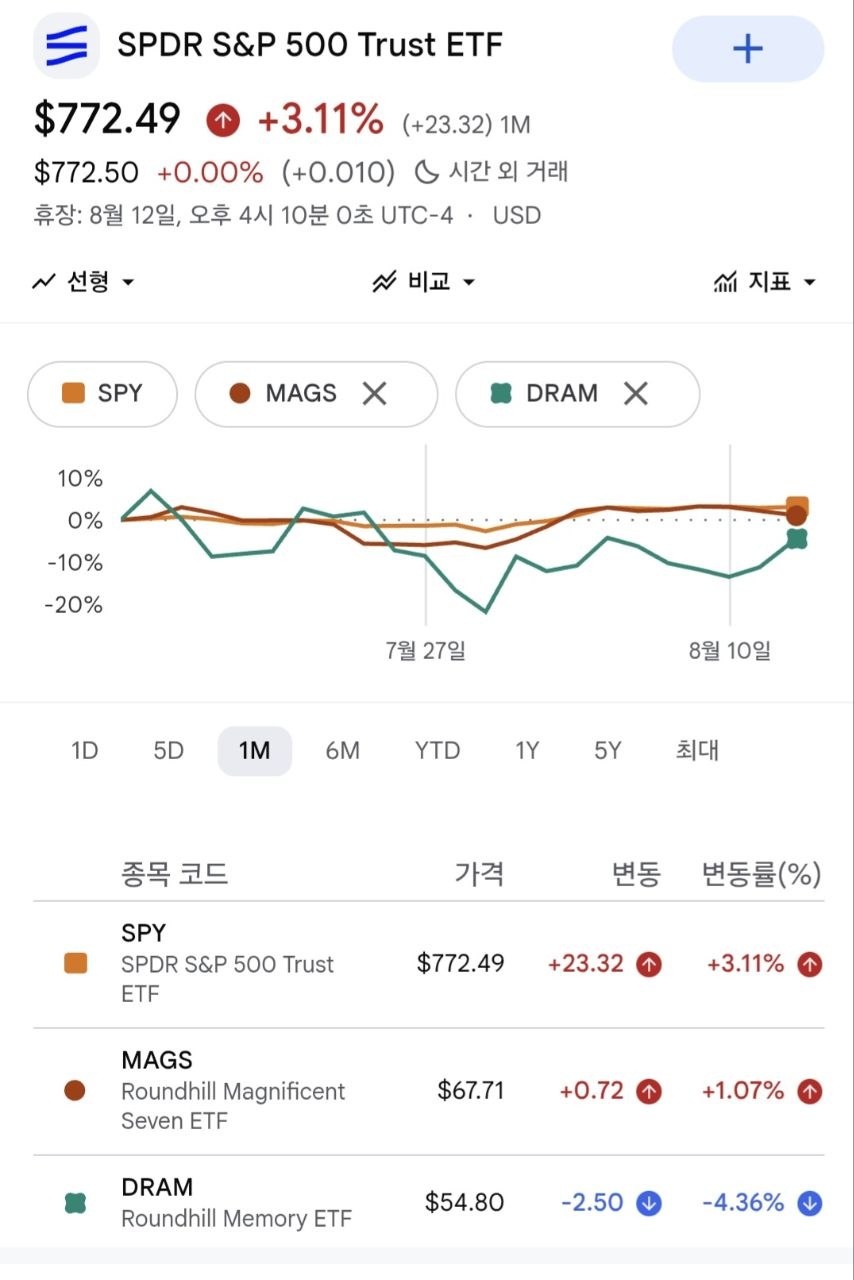
- 📊 SPY vs. MAGS vs. DRAM 최근 1개월 추이
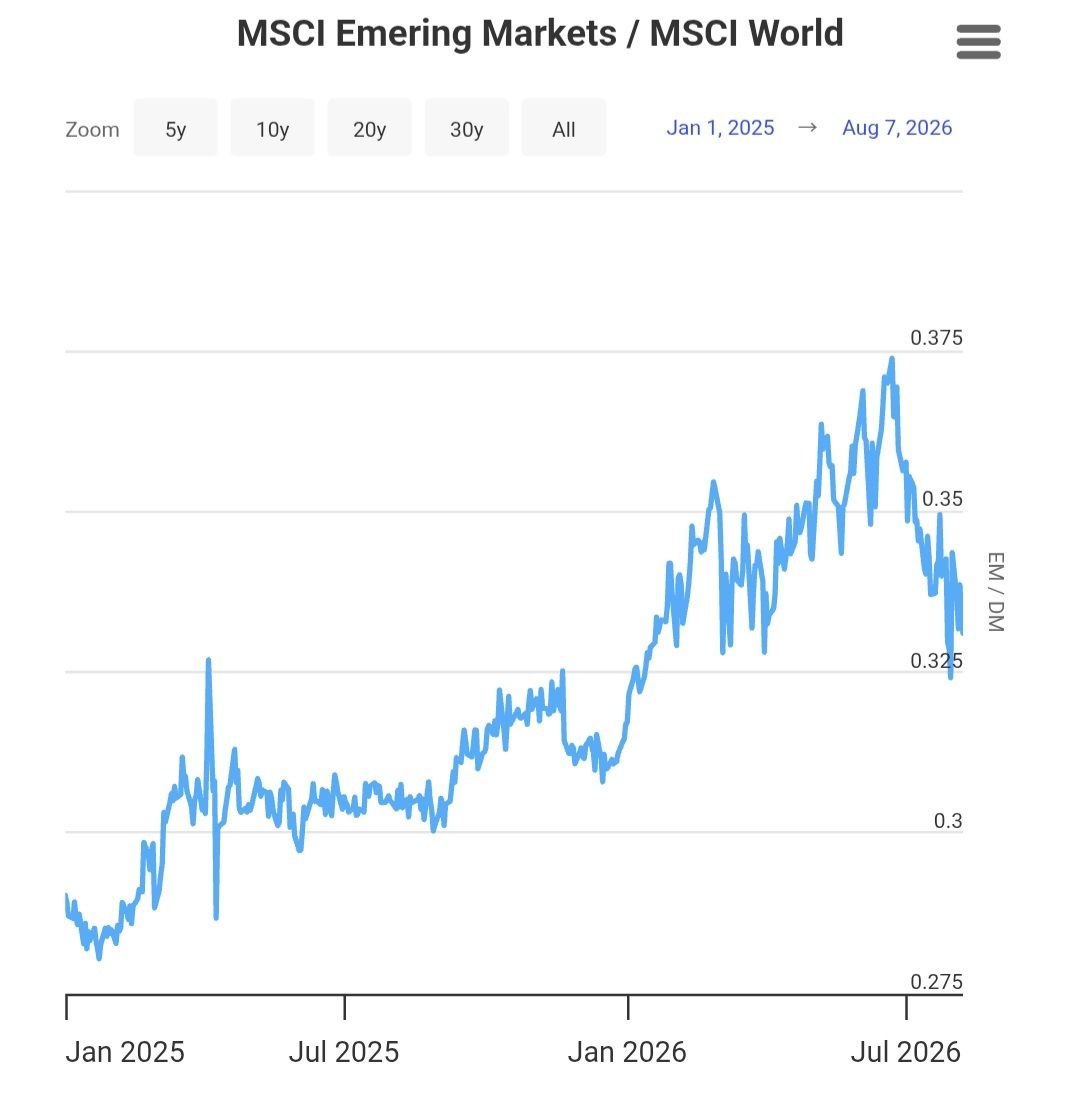
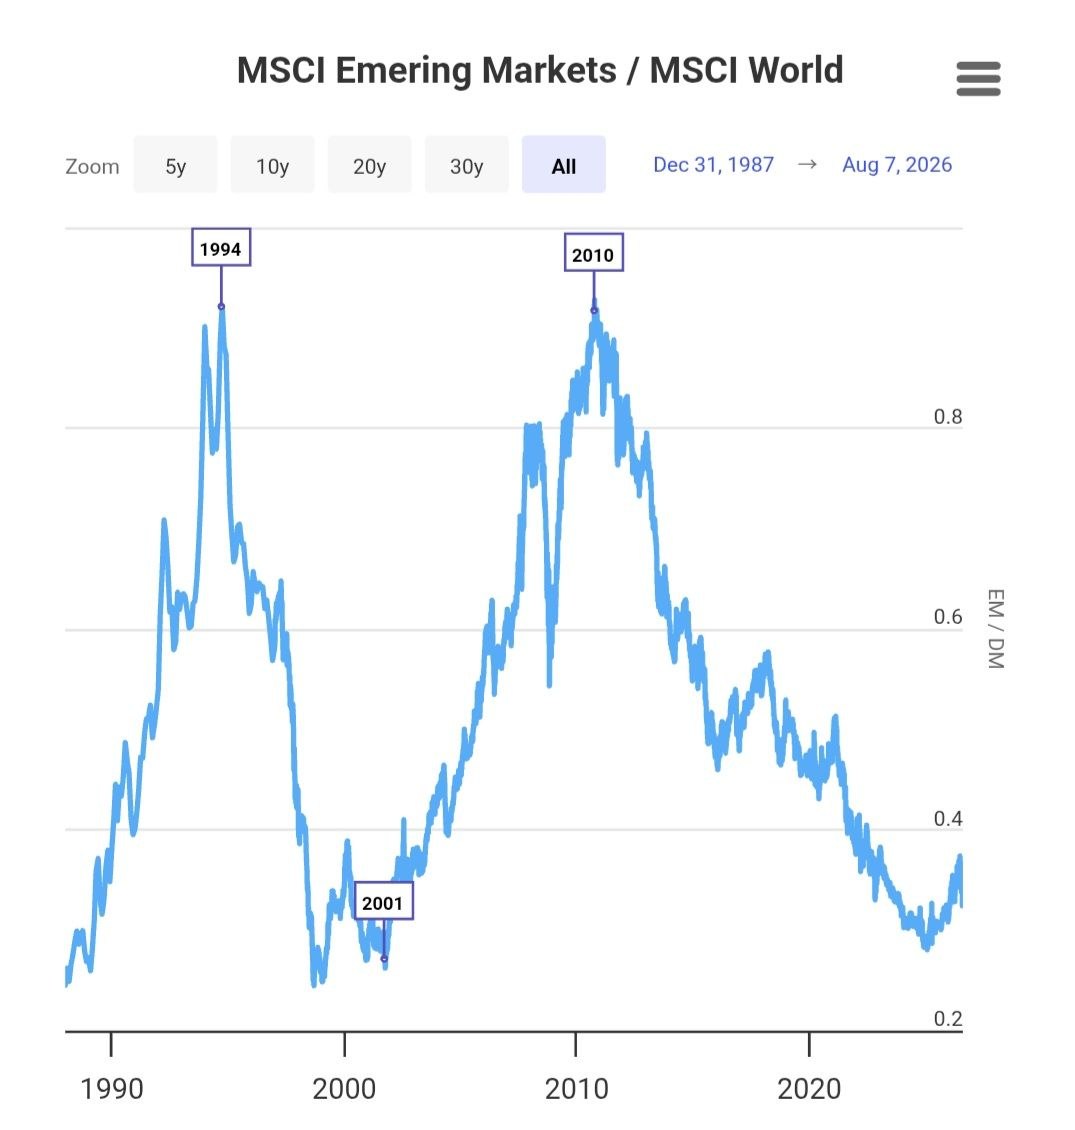
- 📊 MSCI EM/ACWI 장기-단기 상대성과 추이 — 장기 변곡점은 2024년말~2025년초 시작, 단기적으로는 7월 글로벌 변동성 확대 국면에서 EM 상대성과 상당 부분 반납.
- 🏛️ 中 7월 정치국회의, 통화정책 조정 시사 — 관련 기사 링크 공유(구체 내용 원문 확인 필요).
- 💰 美 7월 재정적자 역대 동기 최대, 이자지출 이미 1조달러 돌파 — 재정적자 4320억달러로 역대 동기 최대치, 의료보험 지출 급증·이자비용 상승이 주요인(이번 회계연도 이자지출 1.17조달러, 전년比 +15%). 대법원의 관세 조치 무효화에 따른 환급도 재정수입 악화 요인.
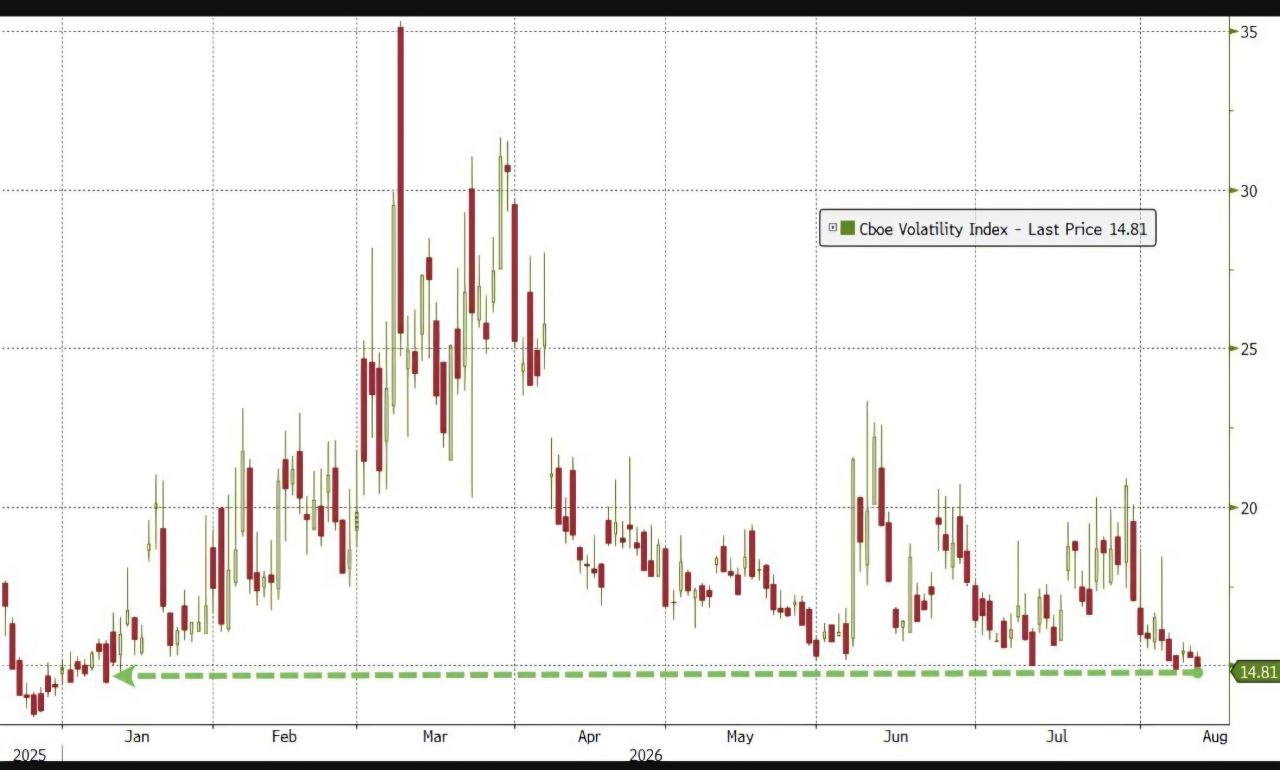
- 😌 “공포? 공포가 어디?” — 美 VIX 14pt로 하락, 올해 최저 수준. 골드만삭스 Ece Kepekci: “시장이 고불안에서 거의 무공포 상태로 전환, 여름 휴가 분위기가 현재 테마”.
- 🤖 젠슨황 5000억달러 베팅의 핵심: 반도체칩이 감가상각 철칙을 뒤집을 수 있을까 — AI칩 리스채권 증권화로 새 금융자산 창출, A100에 25% 잔존가치 보증 약속. 근본 리스크는 기술 진화·수요 불확실성에 따른 빠른 감가상각 가능성.
- 📰 (관심도 미미) 한국 뉴스 링크 — 별도 요약 텍스트 없이 링크만 공유, 내용 확인 필요.
- 🏦 中 LPR 체계 개편 — LPR 폐기가 아닌 대출기간·차주 특성별 차등 기준금리 적용으로 정책금리-대출금리 전달 속도 제고 목적. LPR 단일 기준에서 LPR·DR 등 복수 기준 병행 구조로 이동, 인민은행의 단기금리 중심 통화정책 체계 개혁과 연계.
- 🔋 中 탄산리튬 현물가 148,000위안/톤 — 전일比 -250위안 하락.
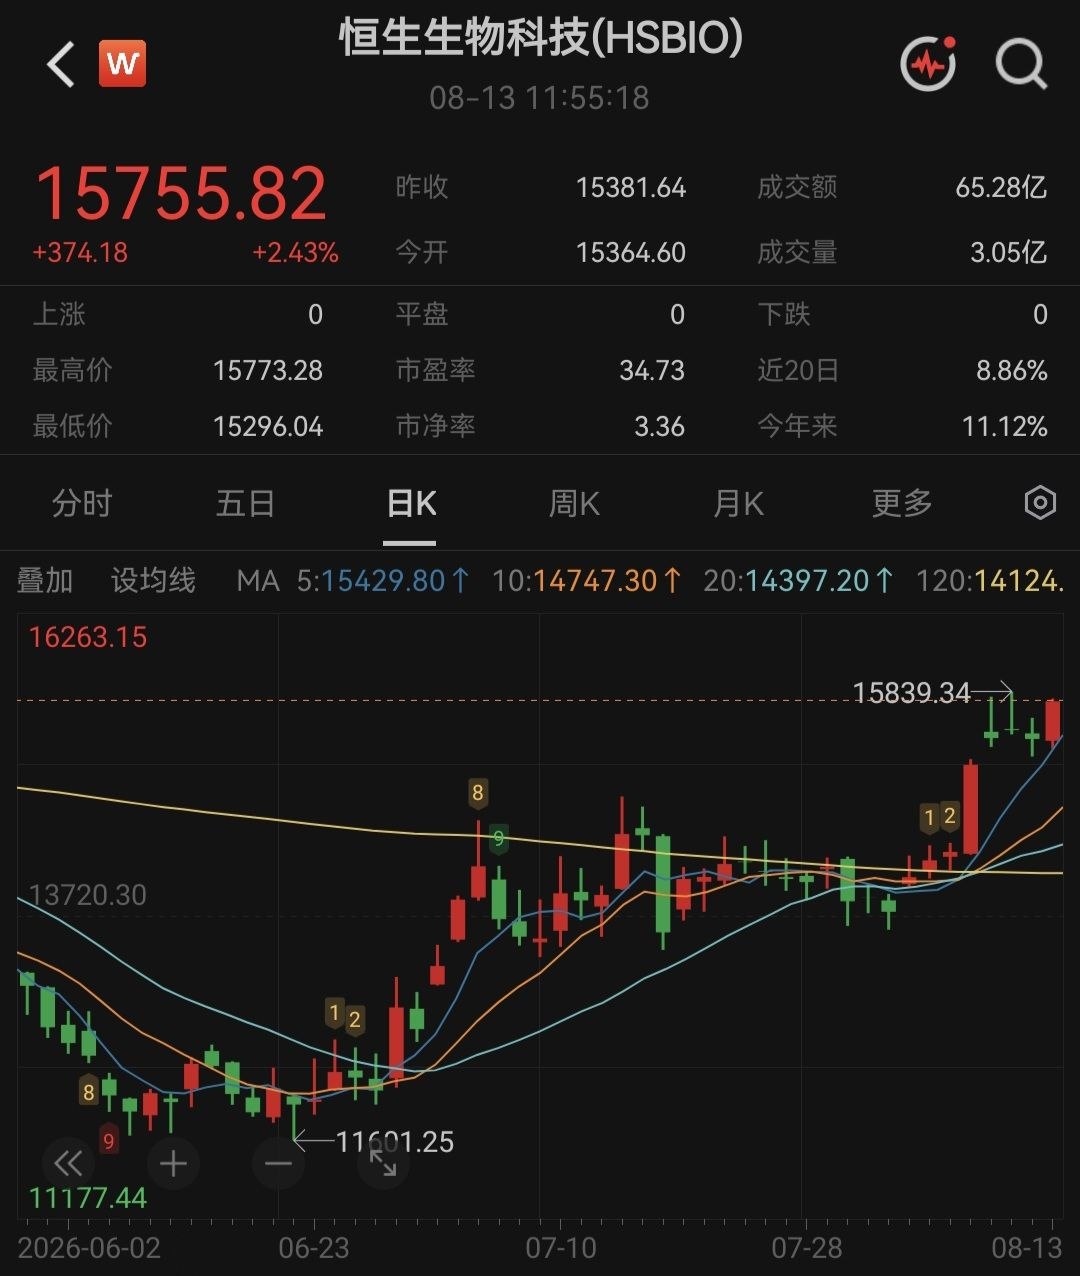
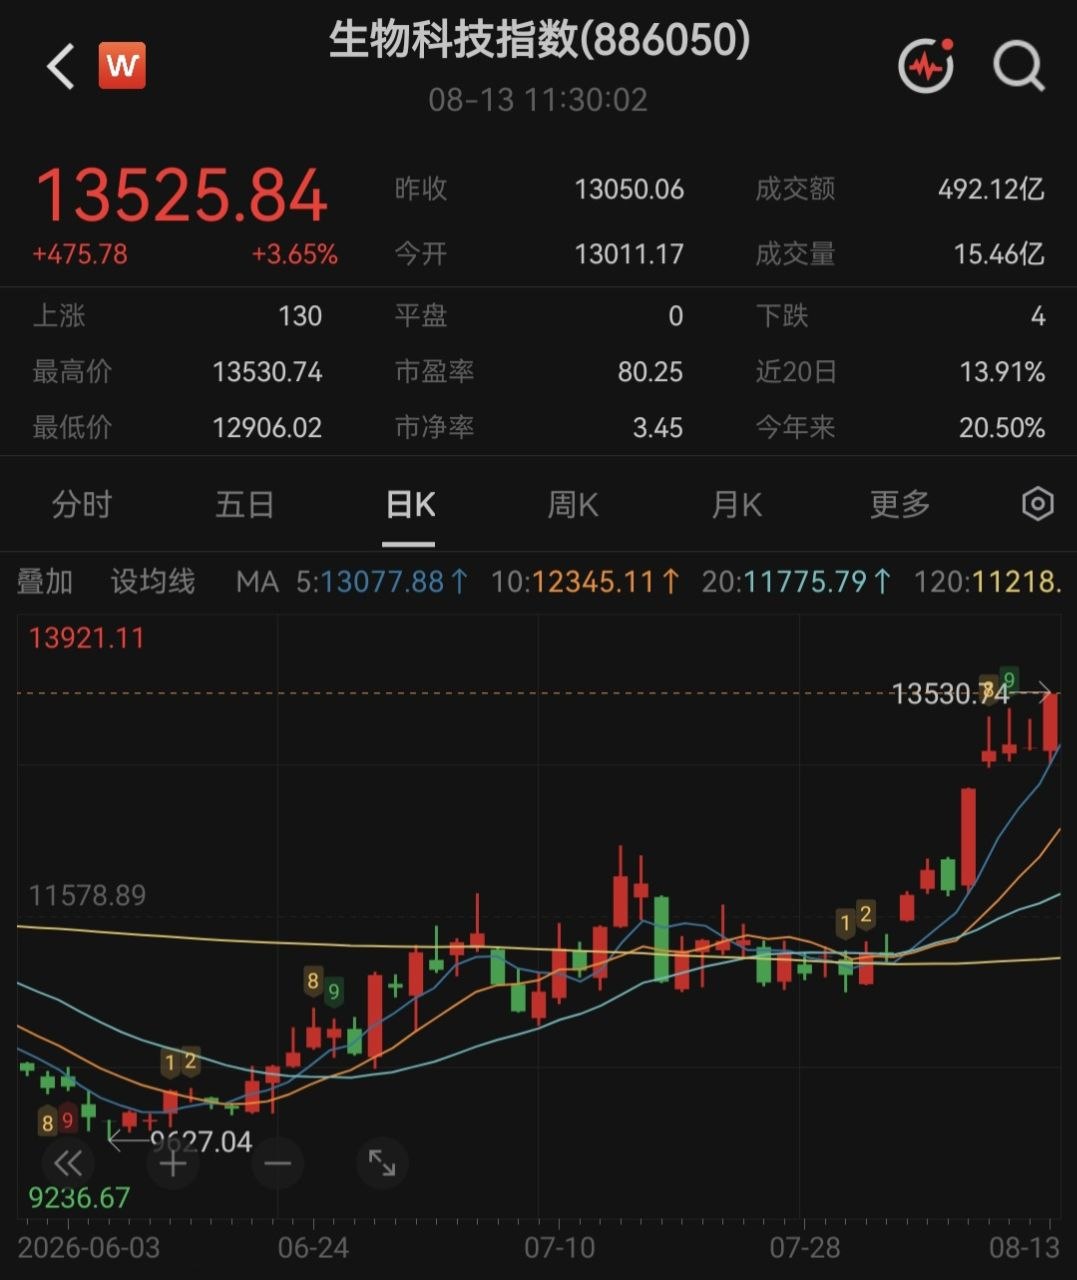
- 💊 中 본토·홍콩 바이오 업종 동반 강세
- 💰 버크셔, 향후 5~10년 사모펀드 스타일 지주회사로 진화 전망 — 블랙스톤·KKR을 모델로 공모주식 비중 축소, 비상장기업 투자·직접 인수 확대하는 ‘사모자산 보유 지주회사’ 체질 개선 전망(뉴욕 호라이즌 파이낸셜).
- 🏦 일본 기준금리 인상 속도전 — 일본 정부가 BOJ의 더 빠른 금리 인상을 지지한다는 보도.
- 🌍 美 항공모함 링컨함 승조원 정신건강 위기 — 9개월째 해상 작전, 250일 연속 무착륙(현대 항모 기록)으로 다수 투신 시도 보고.
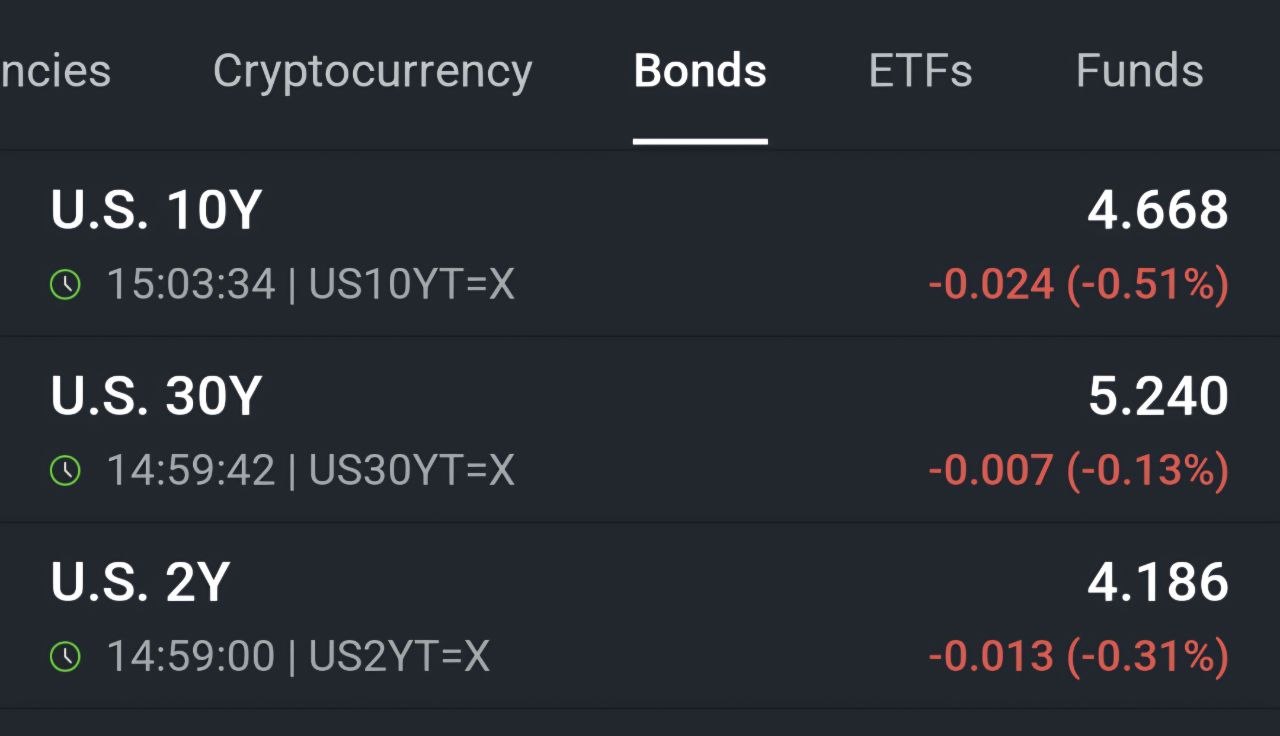
- 📊 금리 하락
- 🤖 앤트로픽, 가을 상장 시 현 기업가치 2배 이상 인정 기대 — 투자자들, 연환산 매출이 연말까지 1000억~1200억달러(연초比 10배 이상)에 이를 것으로 전망. “연 800% 성장이면 매출 30배 밸류에이션 정당화 → 3조달러 기업” 발언.
- ⚠️ 마이클 버리, 엔비디아 5000억달러 파이낸싱에 2008년 경고 — 신규 파이낸싱 구조가 2008 금융위기를 촉발한 위험한 부채 역학을 AI 붐용으로 재포장한 것과 다름없다고 비판.
- 🌍 “미중은 안 친해집니다” — 이란·브릭스 신개발은행(NDB) 통화협력 — 이란은 2024년 브릭스 가입했으나 NDB 가입 절차는 미착수. 9월 인도 브릭스 정상회의를 자국 통화·은행 거래 협력 확대의 기회로 강조.
- 🏠 2008년 부동산 위기 경고 — 美 주택시장 부진 지속 속, 최신 데이터가 2008년 위기 전야와 유사한 경고 신호를 보인다는 분석.
- 💰 징둥닷컴(JD.com) 2분기 실적 서프라이즈 — 매출 3464억위안(예상 3421억, 전년比 -2.9%), 조정EBITDA 79억위안(예상 77억), 조정EPS 6.29위안(예상 5.40위안). 다만 美 주가는 프리마켓 약 -1%.
- 🚗 웨이모, 중국산 차체(지커 CM1e) 채택 이유는 압도적 단가 절감 — 102.5% 관세 감안해도 6세대 자율주행 시스템 포함 총 하드웨어 비용이 재규어 I-Pace 기반 5세대 로보택시 대비 48.5% 저렴.
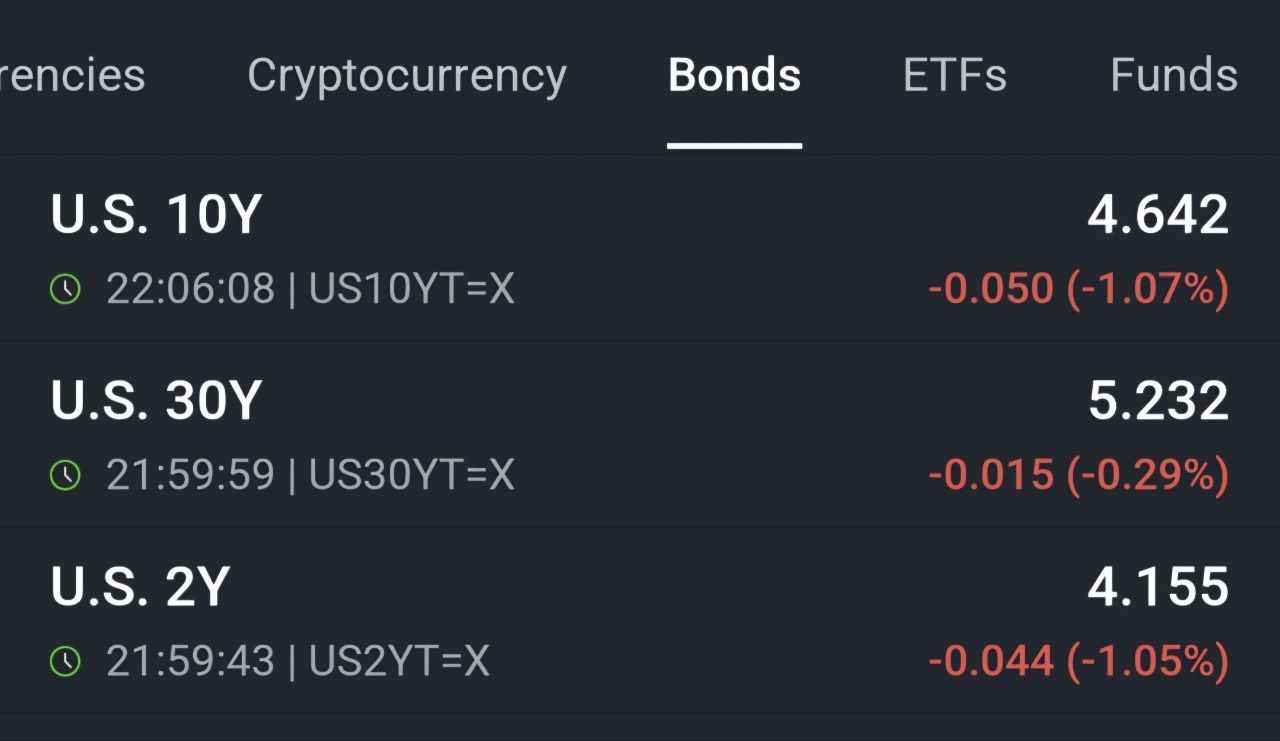
- 📊 금리 하락 22
- 🤖 딥시크, API 가격 인상 발표 및 V4 Pro 정식 출시 — 8/17부터 플래그십 모델(v4 pro) 피크시간대 백만토큰 출력 가격이 6위안→27위안(+350%)으로 인상. V4 Pro 정식 버전은 8/13 앱·웹·API 동시 배포.
- ☀️ 태양광 업종, 고려할 변수 많음 — 블룸버그NEF, 상반기 생산량 감소는 당국의 과잉경쟁 통제보다 중국 내 신규 태양광 설치 수요 감소가 주원인으로 추정.
2. 주요 테마 / 트렌드
AI 밸류에이션 논쟁: 낙관과 경고가 공존
젠슨황의 5000억달러 AI칩 리스채권 증권화(#7)와 앤트로픽의 3조달러 밸류에이션 기대(#16)가 AI 붐의 정점을 보여주는 반면, 마이클 버리는 엔비디아의 파이낸싱 구조를 2008년 금융위기 부채 역학의 재현으로 규정하며 정면 경고했다(#17). 딥시크의 API 가격 350% 인상 및 V4 Pro 출시(#23)는 중국 AI 업계가 원가 압박 속에서도 공격적으로 시장을 확대하는 흐름을 보여준다.
시장 변동성 급락, “무공포” 국면 진입
VIX 14pt(#6)로 연중 최저치를 기록하며 골드만삭스는 “여름 휴가 분위기”로 표현했다. S&P500 목표 8000pt 유지 및 좁은 박스권 전망(#1)과 맞물려, 위험 대비 수익 매력이 감소하는 국면으로 해석된다.
”2008년” 경고의 반복 등장
엔비디아 파이낸싱 비판(#17)과 미국 주택시장 경고(#19)에서 공통적으로 “2008년 위기 유비”가 등장한다. 서로 다른 자산군(AI 파이낸싱·부동산)에서 동시에 유사한 경고가 나온 점은 주목할 필요가 있다.
中 통화정책 미세조정과 자산 순환
정치국회의의 통화정책 조정 시사(#4)와 LPR·DR 병행 구조로의 전환(#9)은 인민은행이 단기금리 중심 체계로 이행하고 있음을 보여준다. 동시에 中 바이오 강세(#11), 탄산리튬 가격 하락(#10)은 업종별 자금 순환이 이어지고 있음을 시사한다.
미중 갈등 구도 속 대안 통화·공급망 모색
“미중은 안 친해집니다”(#18)로 요약되는 지정학 냉각 기조 속에서, 이란·브릭스의 NDB 통화협력 모색과 웨이모의 중국산 차체 채택(#21)은 관세·제재 환경에서도 실리적 접근이 계속되고 있음을 보여준다.
기업 실적: 서프라이즈 속 성장 둔화 신호
JD.com은 EPS·EBITDA 모두 예상치를 상회했으나 매출은 전년比 -2.9% 감소했고 주가는 프리마켓 하락(#20)했다 — 서프라이즈에도 시장이 성장 둔화를 더 주목하는 패턴이다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| 엔비디아 5000억달러 파이낸싱 구조 | 마이클 버리, 2008년 금융위기 부채 역학 재현이라 경고 | #17 |
| 美 주택시장 2008년 유비 | 최신 데이터가 2008년 위기 전야와 유사한 경고 신호 | #19 |
| 재정적자·이자지출 급증 | 7월 재정적자 역대 동기 최대, 이번 회계연도 이자지출 1.17조달러(+15%) | #5 |
| VIX 극저 수준(연중 최저) | 위험 대비 수익 매력 감소, 예상치 못한 충격에 취약한 국면 | #1, #6 |
| 딥시크 API 가격 350% 인상 | 중국 AI 서비스 원가 압박, 경쟁사 마진 구조에도 영향 가능 | #23 |
| JD.com 매출 전년比 감소 | 실적 서프라이즈에도 불구 매출 -2.9%, 주가 프리마켓 하락 | #20 |
| 링컨함 승조원 정신건강 위기 | 250일 연속 무착륙, 장기 배치에 따른 군 운용 리스크 노출 | #14 |
기회 요인
| 기회 요인 | 내용 | 관련 항목 |
|---|---|---|
| 中 바이오 업종 강세 | 본토·홍콩 동반 상승, 업종 모멘텀 형성 가능성 | #11 |
| 탄산리튬 가격 안정화 흐름 | 전일比 하락, 배터리 원가 부담 완화 시사 | #10 |
| 웨이모-지커 저비용 로보택시 하드웨어 | 관세 감안해도 경쟁 대비 48.5% 저렴, 원가 혁신 사례 | #21 |
| 버크셔 사모형 지주회사 전환 전망 | 비상장기업 투자 확대로 새로운 성장 스토리 부각 | #12 |
| 딥시크 V4 Pro 정식 출시 | 앱·웹·API 동시 배포로 中 AI 서비스 경쟁력 강화 | #23 |
| JD.com EPS·EBITDA 서프라이즈 | 조정EPS 6.29위안(예상 5.40위안) 등 수익성 지표는 견조 | #20 |
| 일본 기준금리 인상 속도전 | 정부의 BOJ 조기 인상 지지, 엔화 관련 트레이드 기회 | #13 |
주요 기관 경고/분석 핵심 메시지
- 골드만삭스(Tuteja/Kepekci): 연준에 대한 시장 정서가 낙관으로 전환됐으나 비대칭 기회는 약화됐고, VIX가 연중 최저 수준으로 떨어지며 “여름 휴가 분위기”가 시장을 지배 — S&P500은 향후 한달 반 좁은 박스권 예상(#1, #6).
- 마이클 버리: 엔비디아의 5000억달러 신규 파이낸싱 플랫폼이 2008년 금융위기를 촉발한 위험한 부채 구조를 AI 붐용으로 재포장한 것에 불과하다고 강력 경고(#17).
- 뉴욕 호라이즌 파이낸셜(케빈 천): 버크셔가 향후 5~10년 내 블랙스톤·KKR형 사모자산 지주회사로 진화할 것으로 전망, 공모주식 비중은 점차 축소될 것(#12).
- 블룸버그NEF(유루 탄): 中 태양광 상반기 생산 감소는 당국의 과잉경쟁 규제보다 신규 설치 수요 둔화가 주원인(#24).
4. 기타 메모
- 확인 필요: #4 中 정치국회의 통화정책 조정 시사 — 원문 링크만 공유되어 구체적 정책 방향 확인 필요.
- 확인 필요: #8 “관심도 미미” 한국 뉴스 링크 — 요약 텍스트 없이 링크만 있어 내용 확인 필요.
- 특이점: 같은 날 엔비디아 파이낸싱 경고(#17)와 美 주택시장 경고(#19)에서 공통적으로 “2008년 금융위기” 유비가 반복 등장 — 서로 다른 자산군에서 동시다발적 경고가 나온 점에 유의.
- 특이점: JD.com은 EPS·EBITDA 서프라이즈에도 매출 전년比 감소와 주가 하락이 겹침(#20) — 中 대형 이커머스의 성장 둔화 우려가 실적 호조보다 우선 반영되는지 후속 확인 필요.
- 다음날 체크포인트:
- 딥시크 API 가격 인상(8/17 시행)에 대한 시장·경쟁사 반응 및 V4 Pro 벤치마크 후속 보도(#23).
- 일본 BOJ의 실제 기준금리 인상 시점·속도 관련 공식 발표 여부(#13).
- 엔비디아 5000억달러 파이낸싱 구조에 대한 추가 논쟁 및 회사 측 반박 여부(#17).
- 中 정치국회의發 통화정책 조정의 구체 내용 확인(#4).