CheolkangTracking 뉴스 분석 리포트
수집 기간: 최근 24시간 (수집 시각 2026-09-10 03:30:00 UTC)
메시지 수: 40
1. 핵심 뉴스 요약
- 🏭 한미 통상 첫 프로젝트로 220억 달러 텍사스 가스발전 선정 — AI 데이터센터 전력 수요 대응용 6.3GW 규모, 국회 보고 후 MOU 체결 추진.
- 💹 캐나다-미국 무역전쟁 재점화 — 카니 총리 보복관세 예고, 미국은 캐나다산 철강 관세를 25%→50%로 인상하는 등 맞대응.
- 🏭 中, 철강사에 리오틴토 철광석 구매 보류 요청 — CMRG가 필바라 블렌드 구매협상 중단 지시, 가격 협상력 강화 목적. BHP·Fortescue도 이전에 유사 난항.
- 💹 中 8월 물가 반등 — CPI 0.8%, PPI 3.8% 상승, 유가 급등·AI 반도체 수급난 영향. 소비부진으로 가격 전가는 한계.
- 🔋 앨버말 칠레 파업 위기, 잠정 임금합의 도달 — 조합원 투표 예정, 리튬 공급차질 우려 완화.
- 🔋 中 탄산리튬 재고 통계 개편發 시장 혼란 — SMM 재고치가 78,800톤→175,000톤으로 급증 집계, 선물가 3거래일간 14%↓. 간펑리튬은 가격산정 방식 개선 시사.
- 🔋 韓 배터리 업계, 휴머노이드 로봇을 차기 성장동력으로 — 에코프로 등 하이니켈·전고체 전해질 공급망 진입 본격화.
- ⚡ 텍사스 전력망, 태양광이 석탄 추월 — ESS 확충으로 도매전력가 안정화. 기존 가스발전주 조정은 구조적 요인.
- ✈️ 보잉 8월 인도 51대, 4개월래 최저 — 787 출하 둔화·공급망 병목. 에어버스도 인도 둔화(8월 누적 보잉 418대/에어버스 475대).
- 🏛️ 고려아연, 최윤범 측 감사위원 백인규 선임 압승(81.8%) — 영풍·MBK측 박유경 27.93% 부결, 이사회 우위 확대.
- 🏭 철스크랩, 남부 중심 추가 하락 — 10주 연속 약세.
- 🏭 철근價 소폭 반등(국산 85.5만원선) — 제강사 출하제한 효과, 다만 수요부진은 여전.
- 🏭 中산 열연 수입 급증(전월比 88.6%↑) — 비중 17.8%→32.9%로 확대, 日 독주에 제동. 물량 제한으로 추가 급증 가능성은 낮음.
- 🏭 中 원료탄 공급부족에 코크스 5차 인상 — 톤당 100~110위안↑, 실제 공급 회복은 더딤.
- 💹 글로벌 자산운용사 금 강세 전망 확대 — Amundi, 연말 온스당 5,000달러 회복 전망.
- 🔋 칠레 8월 구리 수출 14%↓, 2025년 7월 이후 최저 — 겨울철 기상악화로 조업 차질.
- ⚡ 가온전선, 캐나다 전력시장 첫 수주 — AI 데이터센터 수요로 북미 매출 50% 이상 성장.
- 🔋 중국 탄산리튬 선물 현재가 공유
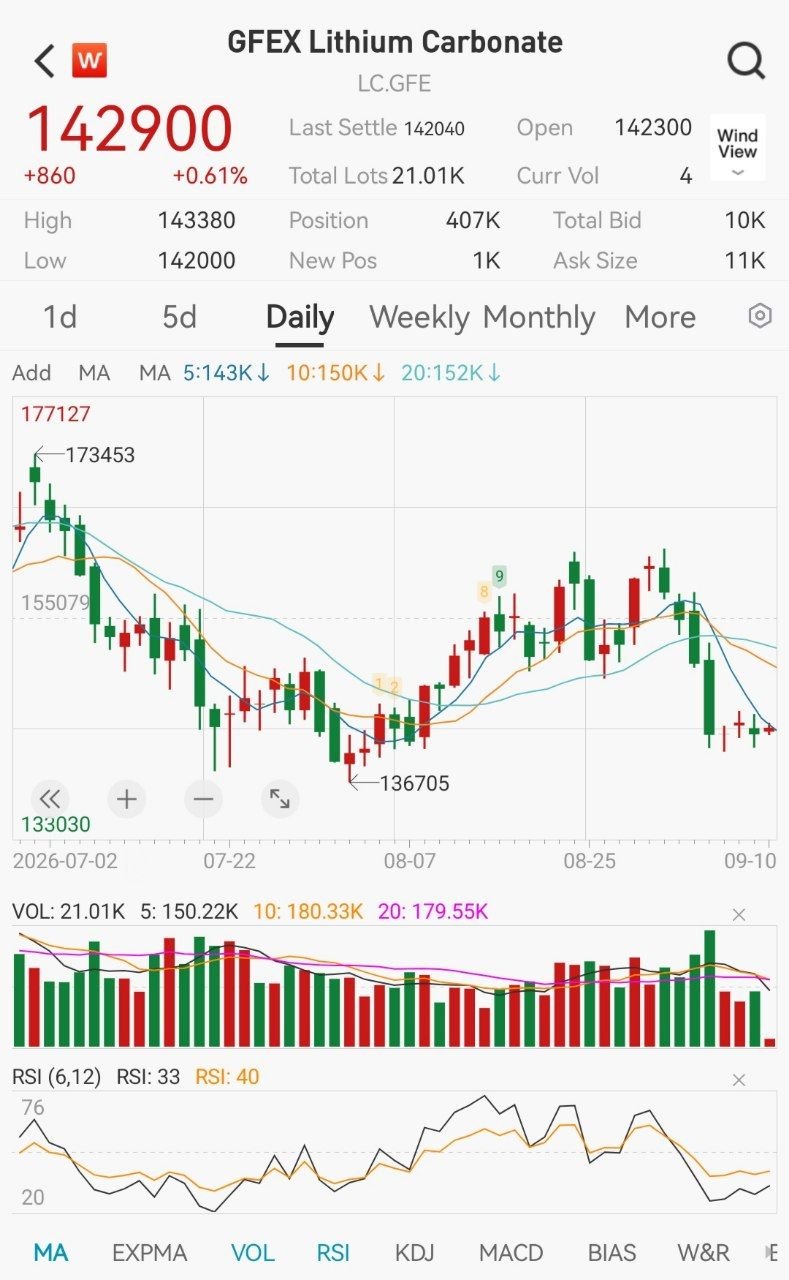
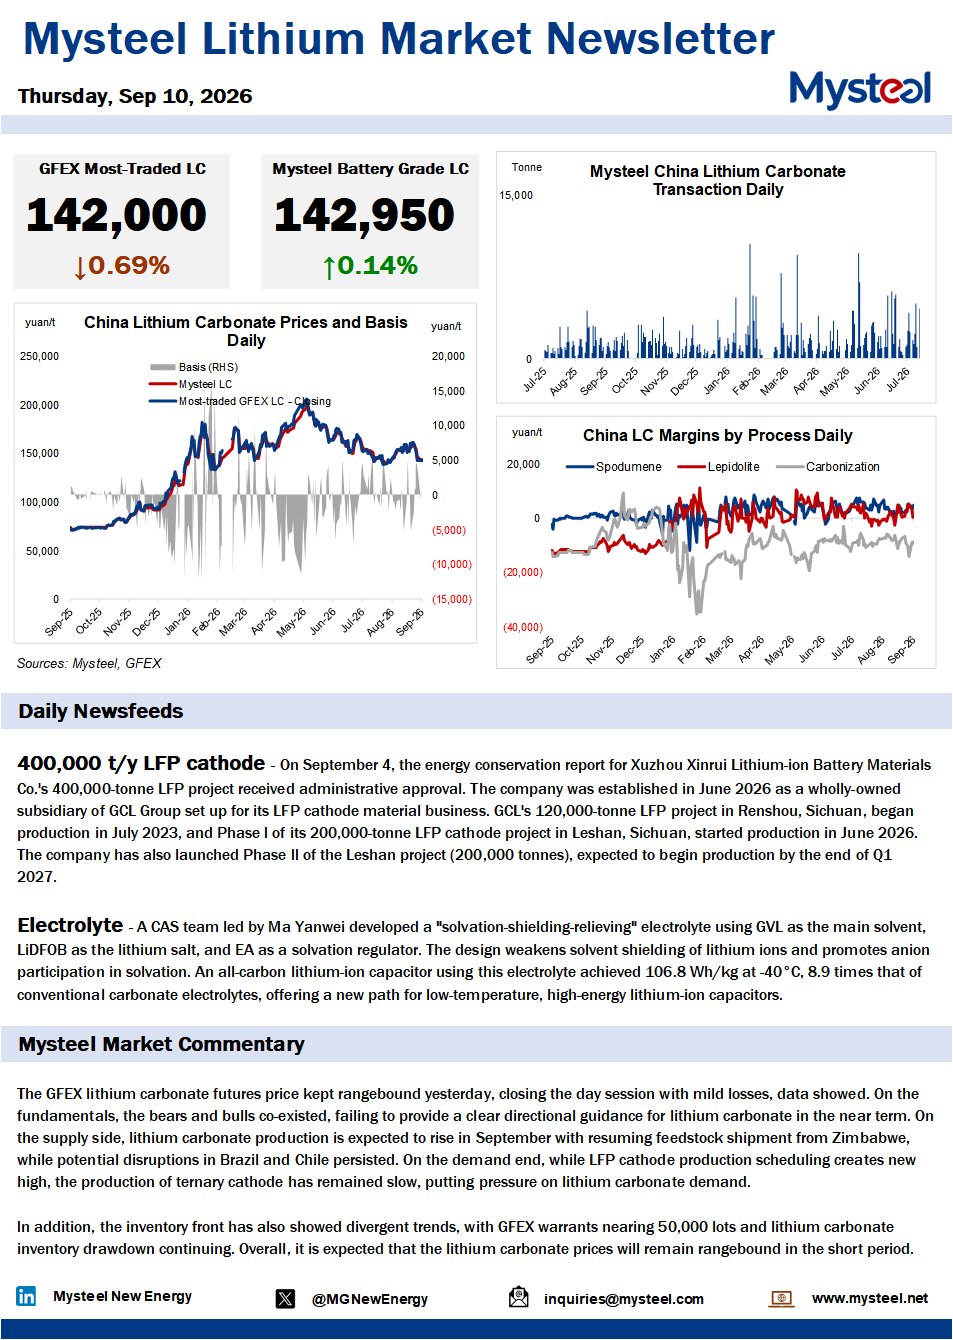
- 🔋 Mysteel 리튬 시장 뉴스레터 — GFEX 탄산리튬 선물 0.69%↓/현물 0.14%↑. Xuzhou Xinrui(GCL 자회사) 연산 40만톤 LFP 프로젝트 행정승인, CAS 연구팀 -40℃/106.8Wh·kg 신규 전해질 개발. 짐바브웨 원료 출하 재개로 생산 증가 전망이나 LFP 호조·삼원계 부진 교차, 단기 박스권 전망.
- 🏭 산시초화, 하반기 경영·석탄가 전망 — 상반기 적자폭 축소, 입로탄 비용절감·온라인경매로 목표 달성 추진. 최근 원료탄 급등은 안전점검發 일시적 요인으로 진단, 조업 정상화 시 안정 전망.
- 🏭 中 원료탄 공급 “경직” 구조화 — 철광석 하락에도 원료탄 급등이 압도, 표본 247개 철강사 중 약 70% 적자 직면.
- 🔋 콩고(DRC), 광물 지질데이터 국가통제 강화 — 국가지질데이터뱅크 구축, 탐사자본 유치와 협상력 강화 목적.
- 🔋 美, 케냐 핵심광물 가공산업 개발 지원 합의 — 므리마 힐 희토류·니오븀 광산 개발 관련 미국기업 입찰 검토.
- 💹 美 국채금리 상승 — 재무부 바이백 목표 실망, 중동 분쟁發 유가급등으로 금리인상 우려 재점화.
- 💹 달러, 2월 이후 최저 마감 — 베센트 재무장관의 엔화 지지 발언 영향. 재무부 60억달러 바이백 발표로 낙폭 일부 축소.
- ⚡ Scatec, 유럽 그리드 배터리 붐에 올라타 확장 — 2028년까지 발전용량 11GW로 배증, ESS 4~5배 확대(6~7GWh).
- 🔋 中 리튬 생산자(톈치·간펑), 통계 신뢰성 개선 공식 요구 — 제3자 재고 데이터 조정發 가격 급락에 방법론 일관성 강화 촉구.
- 🔋 앨버말 칠레 근로자, 파업방지 합의안 가결 — 최종 서명 절차만 남아 공급차질 우려 해소.
- ⚡ 美 전력수요 전망 하향 — 텍사스 데이터센터 개발 일시중단으로 2027년 전력판매 증가율 전망 2.9%→1.8%.
- ⚡ 구글, 핀란드 원전에 20년 전력구매계약 — 130억유로 AI인프라 투자 일환, 로비사 원전 발전량 최대 50% 구매.
- ⚡ 英 번햄 총리, 데이터센터 모라토리엄 반대 — 스코틀랜드는 신규승인 동결 검토 중이며 OpenAI는 전력비용 이유로 사업 철회.
- 🏭 특수강봉강 9월 주문 감소 — 판매량 10~30%↓·신규주문 20%↓, 가수요 소강 상태.
- 🏭 포스코·현대제철 열연 내수쏠림 심화 — 8월 내수비중 66%, 1~8월 누적 내수비중 63%(4%p 확대).
- 🏭 철근 수요회복 난망 — 1~8월 명목소비 1.0%↓, 4분기 제강사 공급관리 지속 여부가 관건.
- 🏭 中, 리오틴토 철광석 구매보류 요청(steeldaily 보도) — 3번 기사와 동일 사안, 가격협상 압박 목적 재확인.
- 🏛️ 정부, 철강산업 종합대책 4분기 발표 예정 — AI·특수강·수소환원제철 3대 축, K-스틸법 기반 저탄소·국산재 사용 의무화 등 검토.
- 🏛️ 고려아연, “주주신뢰 재확인” — 정관변경·독립이사 4인·감사위원 선임안 모두 가결, 프로젝트 크루서블·트로이카 드라이브 지속 추진.
- 🏭 포스코, 58년 무파업 기록 깨져 — 이틀째 부분파업, 대체인력 투입으로 생산라인은 100% 정상가동.
- 🏛️ ‘2차 상법’ 무력화 움직임 논란 — 與 강준현 의원, 이사총원 축소·임기 쪼개기 등 제도회피 지적, 당정은 개혁 지속 방침 확인.
2. 주요 테마 / 트렌드
원자재 가격협상 파워게임
중국(CMRG)이 리오틴토 철광석 구매를 보류시키며 협상력 강화를 시도하고 있고(#3, #35), 동시에 원료탄 공급은 안전점검 상시화로 구조적으로 경직되어 코크스 가격이 5차 인상됐다(#14, #20, #21). 철광석은 하락하나 원료탄 급등이 이를 압도하며 중국 철강사 약 70%가 적자에 직면 — 원가 압박이 상·하류 전반에 확산되는 모습.
리튬/배터리 공급망 변동성
SMM의 재고 집계방식 변경으로 탄산리튬 선물가가 3일간 14% 급락하며 업계 신뢰도 문제가 불거졌고(#6, #19, #27), 앨버말 칠레 파업 리스크는 임금 합의로 해소 국면에 진입했다(#5, #28). 동시에 한국 배터리 업계는 휴머노이드 로봇이라는 새로운 수요처를 선점하려는 움직임을 보이고 있다(#7).
AI발 전력수요와 에너지 전환
데이터센터發 전력수요가 여전히 핵심 화두지만, 텍사스는 일시적으로 개발을 중단해 전력판매 증가율 전망이 하향됐다(#29). 반면 태양광·ESS는 구조적으로 확대되며(#8, #26), 구글은 핀란드 원전에 20년 전력구매계약을 맺는 등(#30) 빅테크의 전력 확보 경쟁이 다각화되고 있다. 영국은 데이터센터 모라토리엄 찬반 논쟁 중(#31).
한국 철강업 구조조정 압박
철근·특수강봉강 수요 부진이 지속되는 가운데(#12, #32, #34), 포스코·현대제철은 내수 쏠림이 심화되고(#33), 정부는 4분기 철강산업 종합대책을 통해 AI·특수강·수소환원제철 중심 고도화를 예고했다(#36). 포스코는 58년 만에 무파업 기록이 깨지며 부분파업에 돌입(#38).
글로벌 매크로
중동 분쟁 재점화發 유가 급등이 美 국채금리 상승과 연준 금리인상 우려를 재점화시켰고(#24), 동시에 베센트 장관의 엔화 지지 발언으로 달러는 7개월래 최저치를 기록(#25) — 금리와 환율이 엇갈린 신호를 주고 있다. 금은 중장기 강세 전망이 확산 중(#15).
국내 지배구조/상법 이슈
고려아연 경영권 분쟁은 최윤범 측 승리로 일단락되는 흐름이나(#10, #37), ‘2차 상법 개정안’ 시행을 둘러싼 지배주주 회피 시도 논란이 병행되고 있다(#39).
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 영향 |
|---|---|---|
| 中 원료탄 공급 경직 구조화 | 안전점검 상시화로 공급 탄력성 위축, 코크스 5차 인상 | 표본 철강사 70% 적자, 원가부담 구조적 상승 |
| 리튬 가격 통계 신뢰성 저하 | SMM 재고 집계방식 변경으로 선물가 3일간 14%↓ | 헤징·생산계획 왜곡, 단기 변동성 확대 |
| 美-加/中 무역전쟁 재점화 | 캐나다산 철강관세 25%→50%, 리오틴토 구매보류 | 글로벌 원자재 교역 위축, 공급망 재편 압력 |
| 美 국채금리·유가 동반 상승 | 中東 분쟁 재점화, 바이백 목표 실망 | 연준 금리인상 재료, 위험자산 변동성 확대 |
| 韓 철강 내수 구조적 부진 | 철근·특수강봉강 신규주문 감소, 내수쏠림 심화 | 국내 제강사 수익성 압박 지속 |
기회 요인
| 기회 요인 | 내용 | 수혜 가능 대상 |
|---|---|---|
| 휴머노이드 로봇 배터리 수요 | 하이니켈·전고체 전해질 수요 확대 | 에코프로 등 韓 양·음극재 기업 |
| 韓-美 통상합의 이행(가스 프로젝트) | 220억달러 텍사스 가스발전 첫 사례 | 국내 기업 해외 에너지 프로젝트 참여 |
| 유럽 그리드 배터리/ESS 붐 | Scatec 등 개발사 유럽 확장 가속 | 국내 ESS·배터리 소재 수출기업 |
| 금값 중장기 강세 전망 | Amundi 연말 온스당 5,000달러 전망 | 귀금속·비철금속 관련주 |
| 북미 전력망 인프라 투자 | AI 데이터센터發 전력 수요 증가 | 가온전선 등 국내 전선기업 |
주요 기관 경고/분석 핵심 메시지
- CMRG(중국광물자원그룹): 리오틴토·BHP 등과의 협상에서 구매 보류 전략으로 가격 협상력 강화 시도 — 원자재 공급망 내 中 바잉파워 확대 신호.
- Amundi/Fidelity 등 자산운용사: 금 중장기 강세 전망, 매입 비중 확대 — 인플레이션·지정학 리스크 헤지 수요 반영.
- Mysteel: 탄산리튬 단기 박스권 전망 — 공급증가와 지역별 차질, LFP 호조와 삼원계 부진이 상쇄되며 뚜렷한 방향성 부재.
- 산시초화(코크스 업체): 최근 원료탄 급등을 안전점검發 일시적 요인으로 진단, 조업 정상화 후 안정화 전망.
4. 기타 메모
- 고려아연 관련 기사(#10, #37)는 동일 이슈를 news1·snmnews 두 매체가 다른 각도로 보도 — 감사위원 선임 결과 및 프로젝트 크루서블 후속 진행상황 교차 확인 필요.
- 리오틴토-CMRG 철광석 협상(#3, #35)은 블룸버그·steeldaily가 같은 사안을 재확인 보도 — 협상 타결 여부 후속 팔로업 필요.
- 中 탄산리튬 재고 통계 방법론 변경에 대한 당국 조사 여부, 톈치·간펑리튬 요구사항 반영 여부 체크포인트.
- 포스코 부분파업 장기화 여부와 노사 협상 진행 상황 모니터링 필요.
- 앨버말 칠레 노사 잠정합의안의 최종 서명 완료 여부 확인 필요(#28).
- 다음 주 예정된 연준 금리결정 및 美 인플레이션 지표 발표는 환율·금리 방향성 판단의 핵심 체크포인트.
- 정부의 철강산업 종합대책(4분기, #36) 세부 내용과 K-스틸법 연계 지원책 발표 일정 확인 필요.