CheolkangTracking 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-03 ~ 2026-09-04, 수집 시각 2026-09-04 03:30:04 UTC)
메시지 수: 11
1. 핵심 뉴스 요약
-
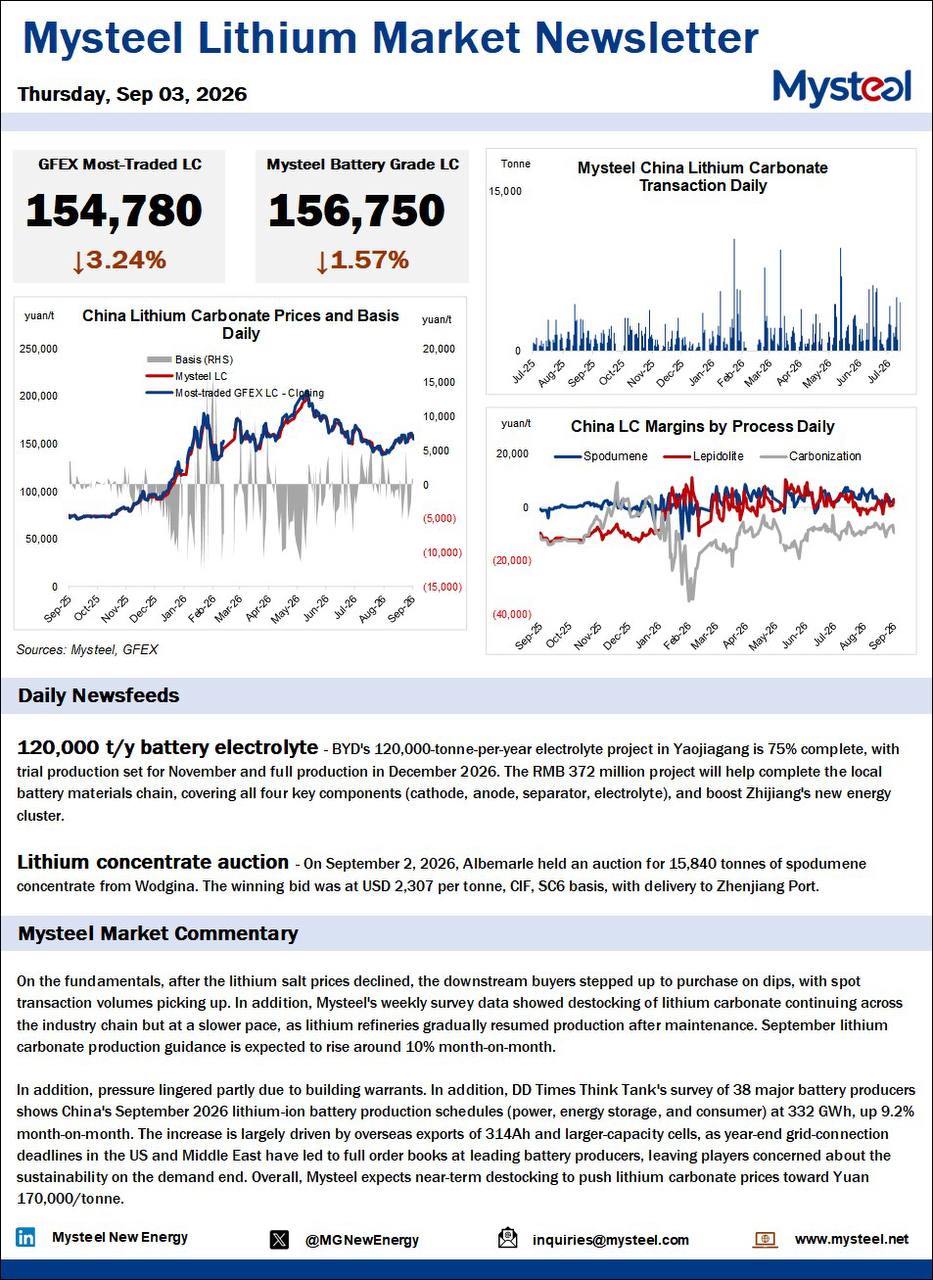
🔋 Mysteel 리튬 시장 뉴스레터 (09/03 12:52) — GFEX 탄산리튬 선물(▼3.24%)과 Mysteel 현물가(▼1.57%)가 동반 하락한 가운데 저가 매수 유입으로 거래량이 회복. BYD Yaojiagang 전해액 프로젝트(공정률 75%)와 Albemarle의 Wodgina 스포듀민 정광 경매(2,307달러/톤 낙찰) 소식 포함. 단기적으로 170,000위안/톤 수준 회귀 전망.
-
🖥️ PwC, 2050년 데이터센터 누적 투자 31.6조달러 전망 (09/03 13:18) — AI 수요 확대에 따라 GPU·서버 등 컴퓨팅 인프라 투자가 중심이 될 것으로 예상. 미국이 15.1조달러로 전체의 절반 가까이 차지 전망, 전력 공급·데이터 주권·반도체 국경 간 이동이 핵심 변수.
-
⚒️ Mysteel, 2026년 코크스 시장 리뷰 및 9월 전망 (09/03 13:21) — 원료탄 공급 부족과 코크스 업체 적자 감산으로 9월 1일까지 3차례 걸쳐 250~275위안 상승 (현재 톤당 2,130위안). 9월 상반기는 강세 예상되나 제철소 수익성 악화 우려로 추가 상승 제한 가능성.
-
📈 중국 8월 서비스업 PMI 깜짝 반등 (09/03 13:56) — RatingDog 서비스업 PMI 51.4로 예상치(50.6) 상회. 다만 공식 PMI는 두 달 연속 위축 중이며 내수 소비 우려는 여전.
-
⚙️ 비철금속 강세, 트럼프 “대이란 공격 단기화” 발언 (09/03 13:56) — 런던 6대 비철금속 전 품목 상승. 구리 사상 최고 종가, 아연 5개월 연속 상승 (아연 3,882.50달러/톤, 구리 14,239달러/톤).
-
💵 달러 환헤지 비율 역대 최저, 셀오프 위험 부각 (09/03 13:57) — 일본·캐나다·대만 등 6개 시장 기관투자가 환헤지 비율 41%로 2015년 이후 최저. 헤지 비율 5%p만 올라도 약 2,300억달러 거래 발생 가능, 달러 추가 하락 촉발 우려.
-
🏭 8월 한국 강관 수출 16만 톤 돌파, 미국이 64% 견인 (09/03 14:05) — 미국향 10만 4,544톤(64.2%), 8월 누계 143만 3,450톤으로 전년 동기 대비 18.9% 증가.
-
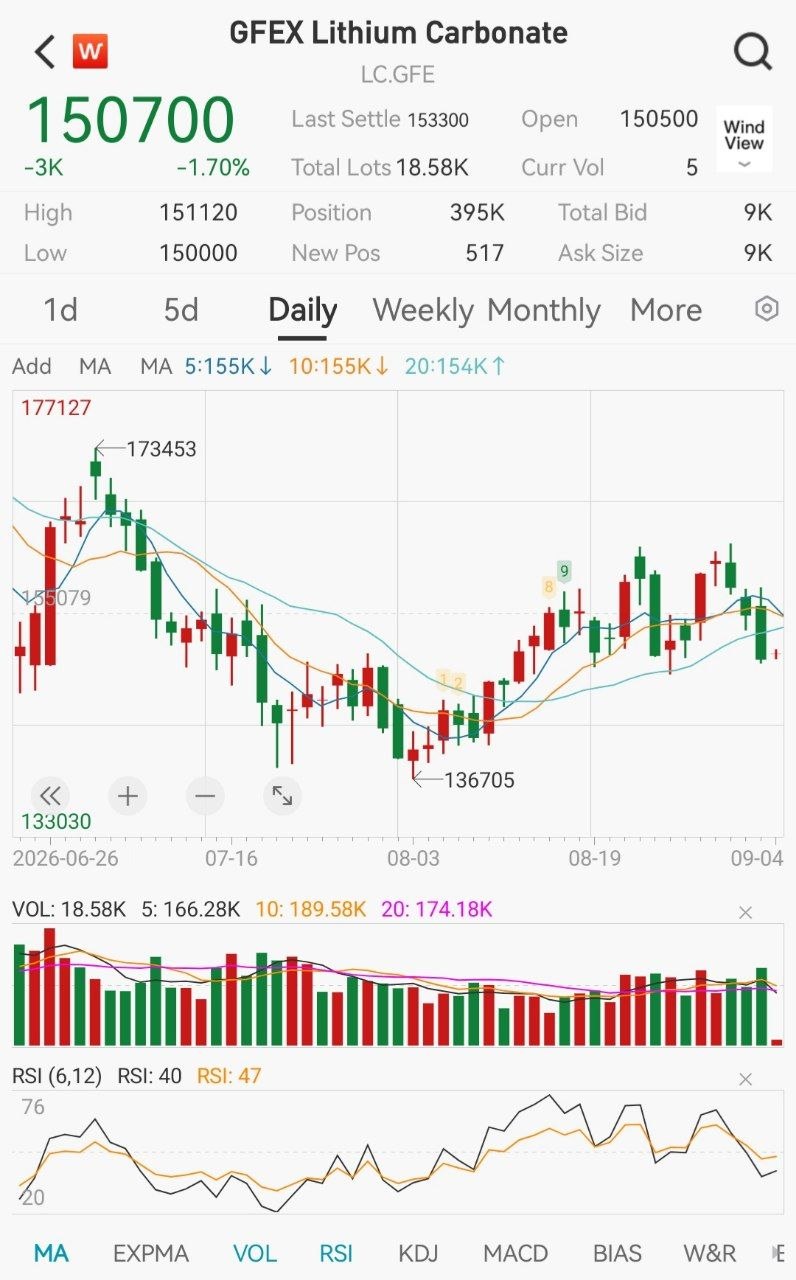
📉 중국 탄산리튬 선물 하락 출발 (09/04 10:06)
-
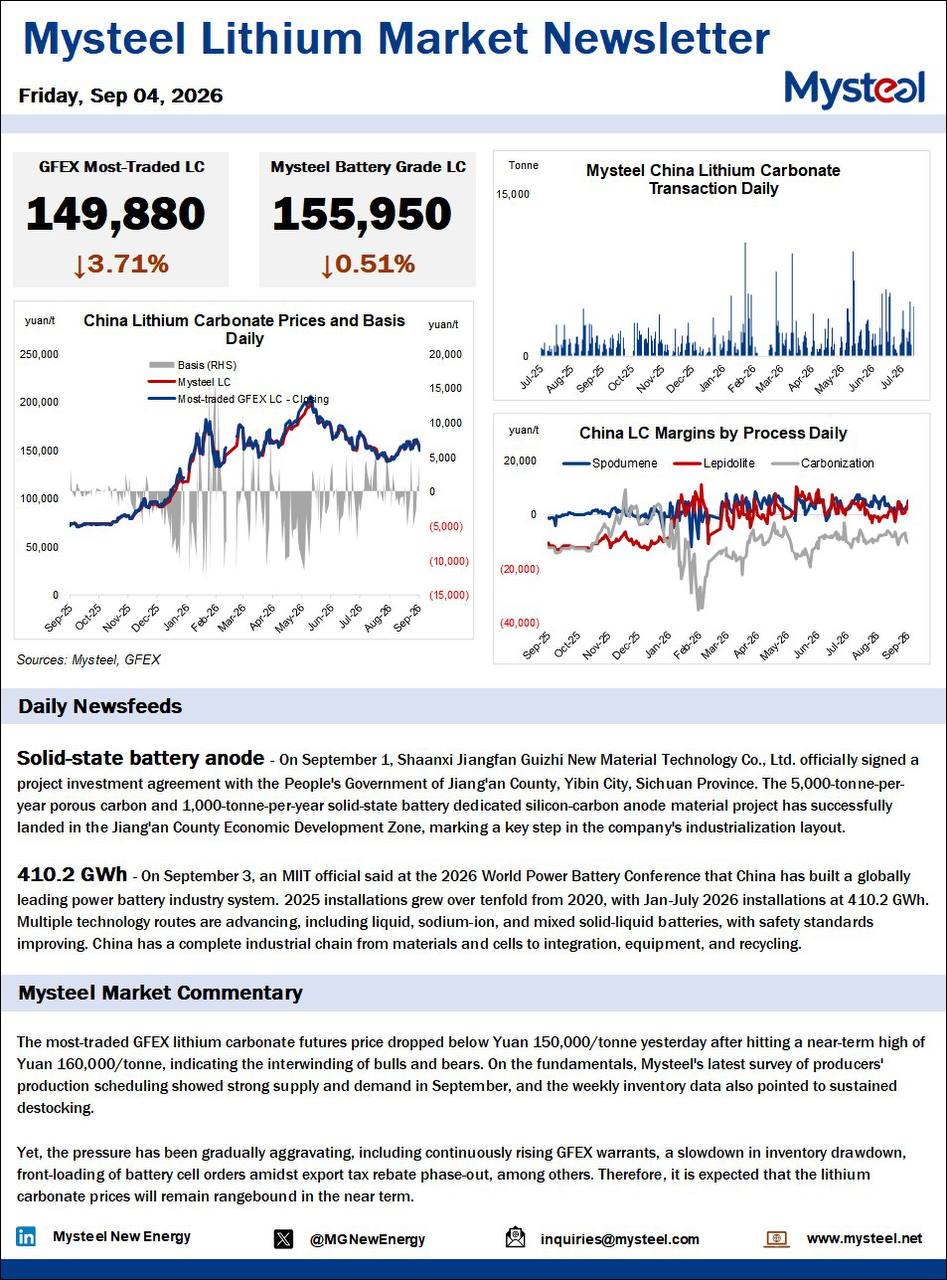
🔋 Mysteel 리튬 시장 뉴스레터 (09/04 10:32) — GFEX 선물(▼3.71%), 현물가(▼0.51%) 추가 하락. 9월 수급은 강하나 GFEX 워런트 증가, 재고 감소 둔화, 수출 세금 환급 종료를 앞둔 배터리셀 주문 선반영으로 가격 하방 압력 확대. 박스권 흐름 전망. Shaanxi Jiangfan Guizhi사 실리콘-탄소 음극재 프로젝트 투자협약 체결, 중국 1~7월 동력배터리 설치량 410.2GWh 기록 소식 포함.
2. 주요 테마 / 트렌드
탄산리튬 가격 이틀 연속 급락
09/03(▼3.24%)에 이어 09/04(▼3.71%)에도 GFEX 탄산리튬 선물이 큰 폭 하락하며 이틀간 누적 약 7% 가까이 조정. 저가 매수 유입에도 GFEX 워런트(교부 가능 재고) 증가와 재고 소진 속도 둔화가 반복적으로 언급되는 하방 압력 요인이며, 수출 세금 환급 종료를 앞둔 선주문 반영도 신규 변수로 부각. 반면 배터리셀 생산계획(9월 332GWh, +9.2%)과 동력배터리 설치량(1~7월 410.2GWh) 등 수요 측 지표는 견조해 “강한 수급 vs 재고·워런트 부담”의 힘겨루기 구도가 형성.
철강/원자재 밸류체인 압박
코크스는 원료탄발 원가 상승으로 강세이나 제철소 수익성 악화가 상단을 제한하는 구조이며, 강관 수출은 미국향 물량 급증(64% 비중)으로 호조. 원자재 상단(코크스)과 하단 수요처(강관 수출) 간 마진 스퀴즈 가능성을 함께 살펴볼 필요.
지정학·매크로 리스크 재부각
중동(이란) 관련 발언에 비철금속이 즉각 반응했고, 달러 환헤지 부족 이슈는 글로벌 자금 흐름 변동성을 키울 잠재 요인. 동시에 중국 서비스업 PMI 서프라이즈는 공식지표와 민간지표 간 괴리를 재확인시킴.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 소스 |
|---|---|---|
| 탄산리튬 가격 추가 조정 | GFEX 워런트 증가 + 재고 감소 둔화 + 수출세 환급 종료 선반영으로 하방 압력 지속 | Mysteel 뉴스레터(09/03, 09/04) |
| 달러 셀오프 가능성 | 6개 시장 환헤지 비율 41%로 2015년來 최저, 헤지 재개 시 대규모 자금 이동 | Bloomberg 달러 헤지 기사 |
| 중국 내수 소비 우려 | 서비스업 PMI 서프라이즈에도 지수 절대 수준은 과거 평균 하회, 공식 PMI 위축 지속 | Bloomberg PMI 기사 |
| 제철소 수익성 악화 | 코크스 5차 인상 이후 원가 부담 누적, 철강 수요 회복 여부가 관건 | Mysteel 코크스 리포트 |
| 중동 지정학 변동성 | 이란 관련 발언에 비철금속 가격 즉각 반응, 상황 전개에 따라 재료 변동 가능 | Bloomberg 비철금속 기사 |
기회 요인
| 기회 | 내용 | 관련 소스 |
|---|---|---|
| 미국향 강관 수출 확대 | 8월 수출 16만 톤 돌파, 미국 비중 64.2%, 누계 전년비 +18.9% | Steel Daily |
| AI/데이터센터 인프라 투자 슈퍼사이클 | 2050년까지 누적 31.6조달러, GPU·서버 등 컴퓨팅 장비 반복 교체 수요 지속 | PwC 리포트 |
| 배터리 수요 기반 확대 | 9월 배터리 생산계획 332GWh(+9.2%), 314Ah/대용량 셀 해외 수출 주도, 미·중동 계통연계 마감 앞둔 수주잔고 확대 | Mysteel 뉴스레터 |
| 구리·아연 등 비철금속 강세 지속 | 공급 부족 신호 속 구리 사상 최고가, 아연 5개월 연속 상승 | Bloomberg 비철금속 기사 |
| 배터리 소재 국산화·수직계열화 | BYD 전해액 프로젝트(75% 공정률), Shaanxi 실리콘-탄소 음극재 신규 투자 | Mysteel 뉴스레터 |
주요 기관 경고/분석 핵심 메시지
- Mysteel: 탄산리튬 단기 가격은 재고 소진 지속 시 170,000위안/톤을 향할 수 있으나(09/03), 워런트 증가·선주문 반영 심화로 09/04 기준 박스권 등락 전망으로 눈높이 하향.
- PwC: AI발 데이터센터 투자는 토지·건설보다 반복 교체가 필요한 컴퓨팅 인프라(GPU·서버·스토리지·네트워크)에 집중되며, 전력 공급과 데이터 주권이 투자 실현의 핵심 변수.
- Bloomberg(달러 헤지 관련 기관투자가 서베이): 금리차 축소와 달러 안전자산 지위 의구심 확대로 헤지 비율 정상화 시 대규모 달러 매도 압력 발생 가능.
4. 기타 메모
- 확인 필요: 09/03과 09/04 두 차례 배포된 Mysteel 리튬 뉴스레터의 가격 전망(170,000위안/톤 vs 박스권)이 하루 만에 톤 다운된 배경 — GFEX 워런트 데이터 및 수출세 환급 종료 시점을 별도로 확인할 필요.
- 특이점: 09/04 10:06, 10:32 메시지는 본문 텍스트가 짧고(제목 수준) 이미지에 의존하는 형태 — 첨부 이미지(4664.jpg, 4665.jpg) 내 차트/원문 확인이 필요.
- 다음 체크포인트: (1) 중국 수출 세금 환급 종료 확정 일정, (2) GFEX 탄산리튬 워런트 재고 추이, (3) 이란 관련 지정학 이슈 전개에 따른 비철금속 변동성, (4) 8월 강관 수출 호조가 9월에도 이어지는지 여부.