CheolkangTracking 뉴스 분석 리포트
수집 기간: 최근 24시간 (수집 시각: 2026-09-01 03:30:01 UTC)
메시지 수: 16
1. 핵심 뉴스 요약
-
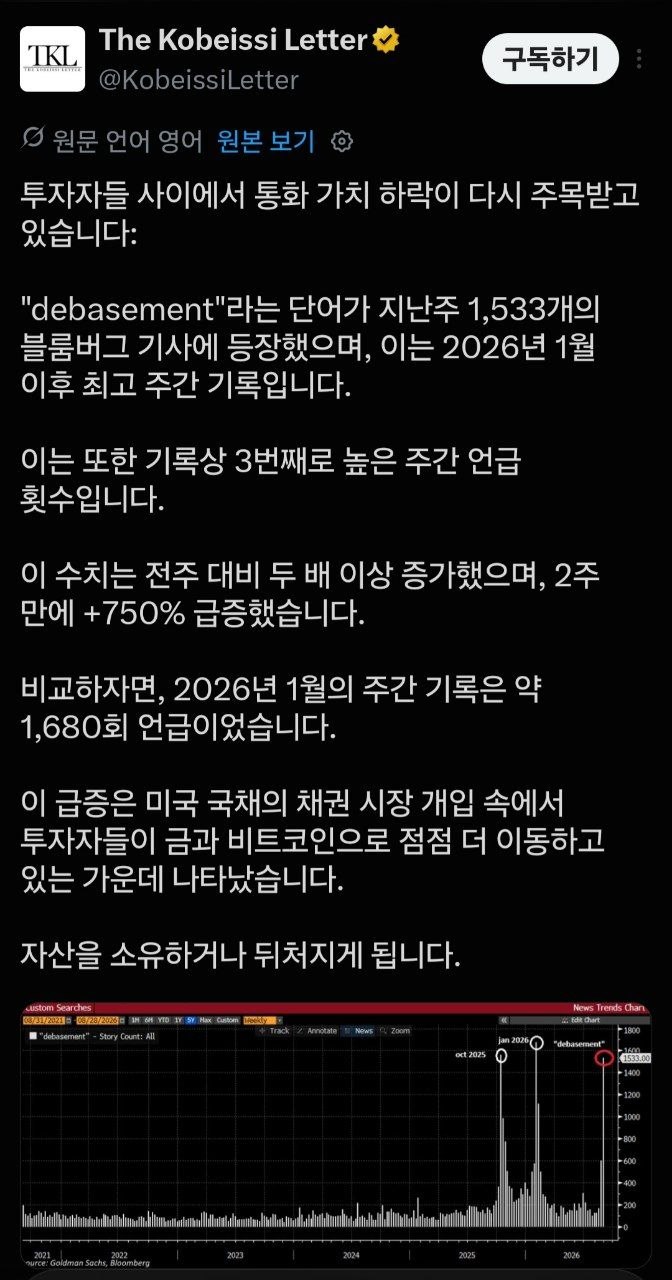
🖼️ [이미지 자료] 별도 텍스트 없이 이미지만 게시된 메시지 (08:27).
-
🏭 중국 철강 가격 반등 전망 (Mysteel 흑색금속 주간회의) — 지난주 철강 종합가격지수가 56포인트 상승했고, 철근·열연·후판·냉연 가격이 일제히 반등. 거시환경 개선과 재고 감소, 원료비 상승을 배경으로 이번 주도 등락 속 반등세가 이어질 것으로 예상됨.
-
🏠 중국 부동산 신용규정 개편, 은행·부동산주 강세 — 8월 31일 신규제 시행 첫 거래일에 중국은행이 4.36% 상승해 사상 최고치 기록. 개발대출 만기 연장, 주담대 실행 시점 조정 등으로 부동산 개발·금융 구조가 재편되며 개인 주담대 최장 만기도 30년→40년으로 확대.
-
🚗 중국 신에너지 중고차 시장 확대 — 상반기 신에너지 중고차 거래량 83.9만대(전년比 +22%), 전체 중고차 거래의 8.6% 차지. 소비자 구매 성향 변화와 차량 공급 확대가 성장 배경.
-
⛏️ 중국 원료탄(코킹콜) 선물, 8월 사상 최대 월간 상승 — 다롄 원료탄 선물이 8월 한 달간 46% 급등(2013년 상장 이후 최대). 산시성 광산 사고 이후 안전점검·생산 중단, 몽골산 공급 제한이 원인이며 8월 28일 기준 재고는 850만톤(전년比 -12%)으로 공급 타이트닝 우려 확대.
-
🚗 중국 車 개발 속도전에 규제당국 우려 — AI 활용으로 신차 개발기간을 2년→18개월로 단축 시도 중이나, 당국은 안전·품질 검증 부족을 우려해 1년간 불시점검 캠페인 및 신에너지차 도로시험 거리를 3만km로 두 배 확대 추진. 대형사·소형사 간 격차 확대 가능성.
-
📉 중국 8월 제조업 PMI 개선에도 경기 위축 지속 — 제조업 PMI 49.8로 2개월 연속 기준선 하회, 비제조업 PMI는 49로 2022년 12월 이후 최저. 신규주문·수출은 개선됐으나 고용지수(48.7) 약화로 “강한 회복”보다 “낮은 수준의 안정화”로 평가됨.
-
🥉 칠레 구리 생산 급감, 경기지표도 부진 — 7월 구리 생산량 40만3,424톤으로 전월比 -9.8%, 전년比 -9.4%(2011년 이후 최저 7월 실적). 겨울 폭풍으로 주요 광산 차질, Antofagasta·Lundin Mining 연간 가이던스 하향. 산업생산 -5.1%, 실업률 9.5%로 2026년 칠레 성장률 전망 약 1%로 하향.
-
🔋 리튬 생산업체, ESS 수요 급증에 실적 개선 — 중국 리튬 현물가 상반기 22% 상승, 글로벌 리튬 수요는 5월까지 전년比 45% 증가해 공급 증가율 상회. 단기 강세 예상되나 UBS는 2027년부터 공급과잉 전환 가능성 경고.
-
🌍 브라질 희토류 광산, 탈중국 공급망 구축의 난관 — 미국이 브라질 Pela Ema 광산에 약 50억달러 투자·금융 지원 중이나 생산 확대와 중희토류 분리에 어려움. Serra Verde 초기 회수율 20~30%에 그쳐 비중국권 분리·정제 능력 부족이 과제로 지적됨.
-
⚙️ 미 국방부, 호주 Alcoa 갈륨 공장에 1억7,400만달러 지원 — 서호주 Wagerup 정련소에 연산 약 100톤 규모 갈륨 생산시설 구축. 중국이 세계 갈륨 생산의 약 98%를 차지하는 상황에서 호주·일본과 협력해 핵심광물 공급망 다변화 추진.
-
🏭 유럽 HRC 가격 9월 상승 전망 — 이탈리아 타란토 제철소 생산 회복 지연 및 상공정 중단 위기, 라인강 저수위로 티센크루프 생산 축소 등 공급 제한 요인이 겹치며 유럽 열연 가격 상승 기대.
-
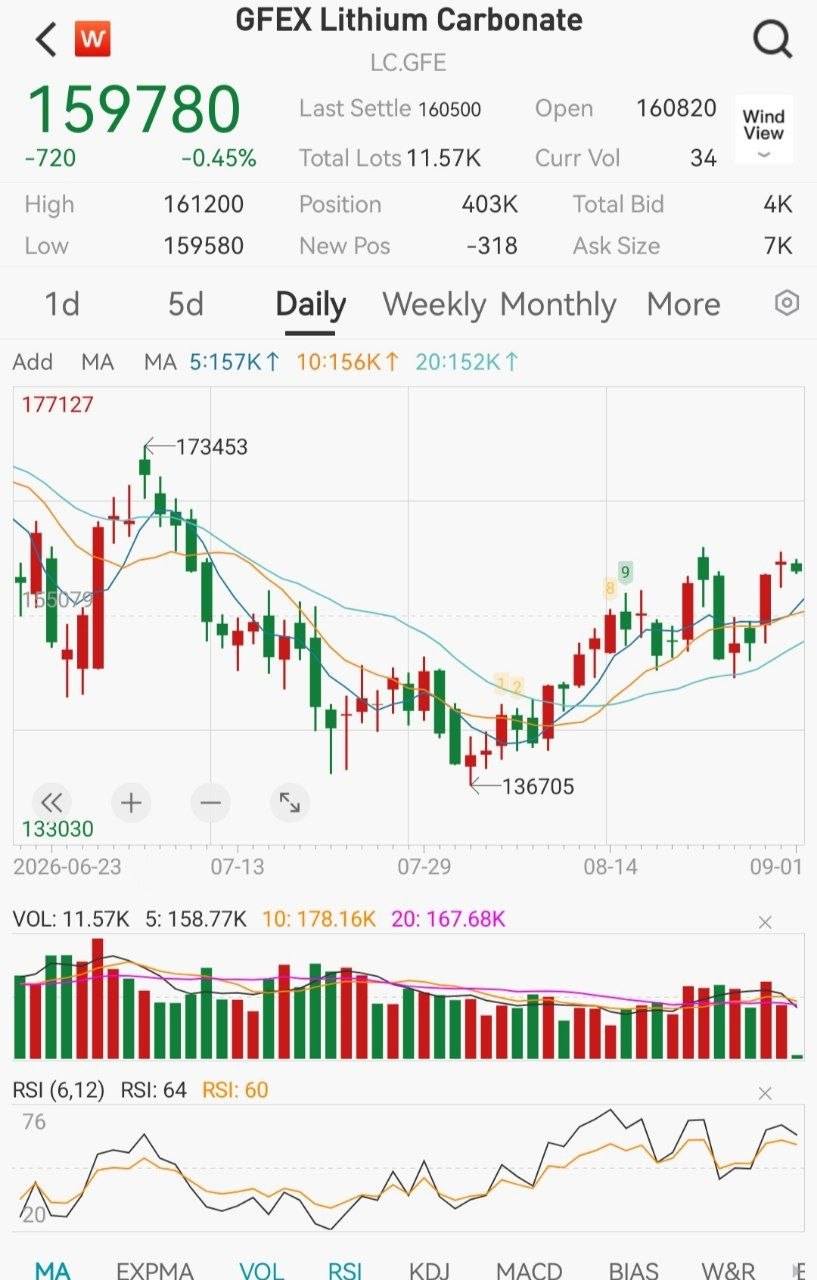
🔋 중국 탄산리튬 선물 하락 출발 — 이미지와 함께 짧게 보고된 시황 메모(10:03).
-
🏭 글로벌 철강價 반등, 국내는 4분기 반전 기대 — 미국·유럽 상승세에 중국도 저점 반등하는 가운데 국내 주요 제품은 여전히 약세. 원료탄 한 달간 15% 상승 및 주요 철강사 대보수(설비보수)를 근거로 4분기 국내 가격 회복 기대감 제기.
-
🔋 Mysteel 리튬 시장 뉴스레터 (10:32) — GFEX 탄산리튬 선물 +3.21%, Mysteel 배터리급 현물 +2.55%로 강세 전환. 이미지와 함께 게시됨.
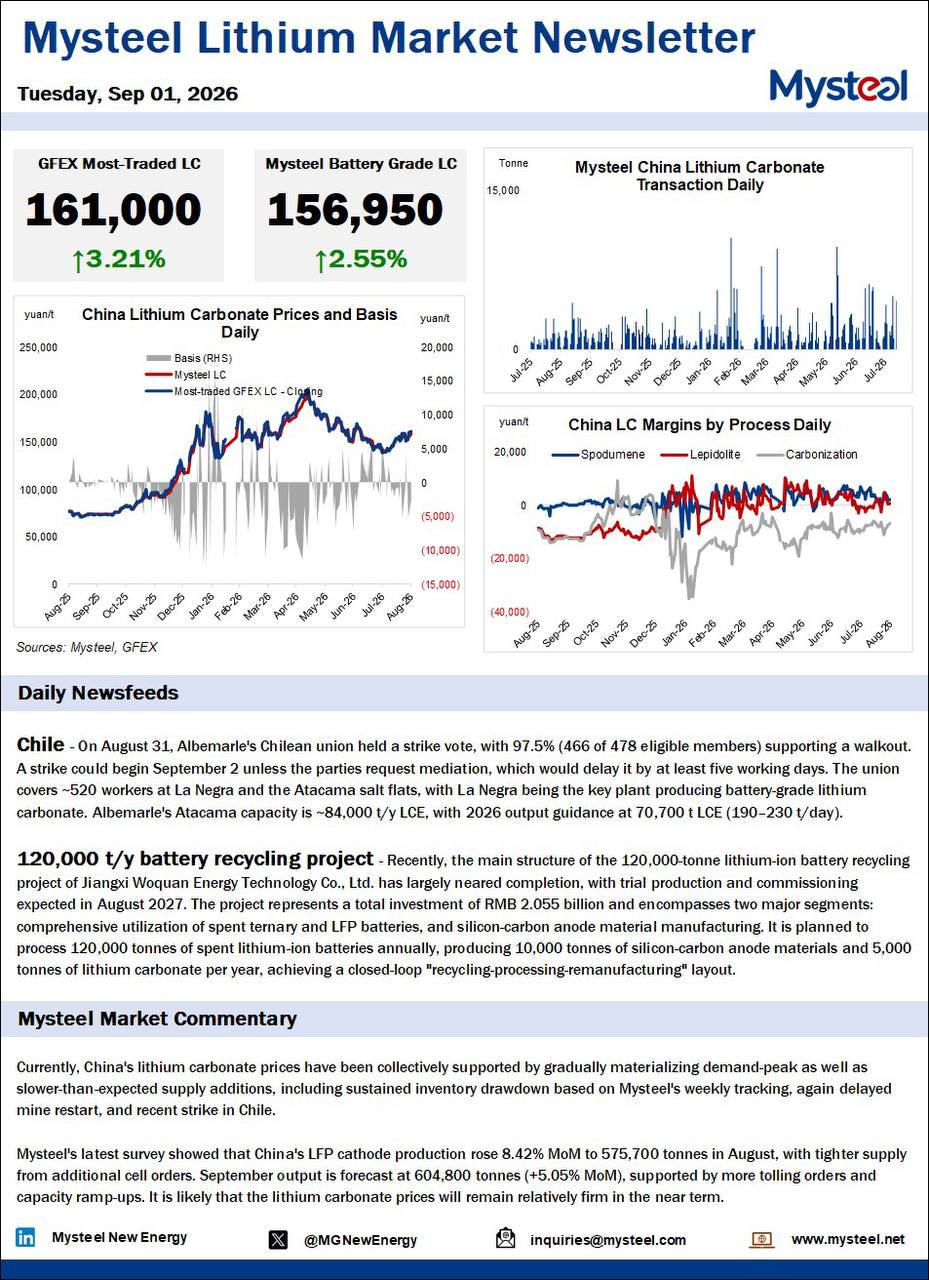
- Albemarle 칠레 노조 파업 찬반투표 97.5% 찬성(478명 중 466명), 중재 불발 시 9월 2일 파업 개시 가능 → Atacama 연산 약 84,000톤 LCE 공급 변수.
- Jiangxi Woquan Energy, 연산 12만톤 규모 폐리튬이온배터리 재활용 프로젝트 골조공사 대부분 완료, 시운전 2027년 8월 예정(총투자 20억5,500만 위안).
- 8월 중국 LFP 양극재 생산량 57만5,700톤(전월比 +8.42%), 9월은 60만4,800톤(+5.05%) 전망 — 재고 감소·재가동 지연·파업 이슈가 겹치며 탄산리튬 가격 단기 견조 전망.
2. 주요 테마 / 트렌드
원자재 가격의 동반 강세 (철강·원료탄·리튬·구리)
철강(중국·미국·유럽), 원료탄, 리튬 관련 뉴스가 전체의 절반 이상을 차지하며 대체로 “공급 제약 → 가격 반등” 흐름을 공유함. 원료탄은 산시성 광산 사고와 몽골산 공급 축소, 리튬은 칠레 Albemarle 파업 리스크와 재고 감소, 철강은 재고 감소·원료비 상승·유럽 제철소(타란토·티센크루프) 가동 차질이 공통적으로 언급됨. 반면 구리는 칠레 생산 급감이라는 유사한 공급 충격을 겪으면서도 별도 항목으로 다뤄져, 원자재 전반에 걸친 “공급발 강세” 테마가 뚜렷함.
중국 정책·산업 재편 흐름
부동산 신용규정 개편, 전기차 개발속도 규제, 제조업 PMI 등 중국 관련 뉴스가 다수를 차지. 부동산은 완화적 신용정책으로 은행·부동산주에 우호적인 반면, 제조업 PMI는 2개월 연속 위축 국면으로 경기 개선이 제한적임을 시사해 “정책 부양 vs 실물 경기 둔화”라는 대조적 그림이 형성됨.
핵심광물 공급망 탈중국화
희토류(브라질), 갈륨(호주 Alcoa) 관련 뉴스는 미국 주도의 공급망 다변화 노력을 보여줌. 다만 두 사례 모두 기술적·경제적 난관(회수율 부진, 분리·정제 능력 부족)이 부각되어 단기간 내 중국 의존도 축소가 쉽지 않음을 시사.
전기차 산업의 이중적 트렌드
신에너지 중고차 시장 확대(수요 측 성장)와 신차 개발속도 규제 강화(공급 측 리스크 관리)가 동시에 보도되며, 중국 전기차 산업이 양적 성장과 질적 관리 사이에서 균형을 모색하는 국면으로 해석됨.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 종목/지역 |
|---|---|---|
| Albemarle 칠레 파업 | 조합원 97.5% 파업 찬성, 중재 불발 시 9/2 파업 개시 가능 | Albemarle, 칠레 리튬 |
| 칠레 구리 생산 급감 | 7월 생산 -9.8%(전월比), 2011년 이후 최저 | Antofagasta, Lundin Mining |
| 중국 제조업/비제조업 PMI 위축 | 제조업 49.8(2개월 연속 <50), 비제조업 49(2022.12 이후 최저) | 중국 내수/건설·서비스업 |
| 유럽 철강 생산 차질 | 타란토 상공정 중단 위기, 라인강 저수위로 티센크루프 감산 | Thyssenkrupp, 유럽 HRC |
| 신차 개발속도 규제 강화 | 1년간 불시점검 캠페인, 도로시험 거리 2배 확대 | 중국 완성차(특히 소형업체) |
| 리튬 공급과잉 전환 가능성(중장기) | UBS, 2027년부터 공급>수요 전망 | 리튬 생산업체 전반 |
기회 요인
| 기회 요인 | 내용 | 관련 종목/지역 |
|---|---|---|
| 중국 부동산 신용규정 완화 | 주담대 만기 확대(30→40년), 월상환액 약 15% 감소 추산 | 중국 은행·부동산주 |
| 원료탄 공급 타이트닝 | 8월 다롄 원료탄 선물 +46%(사상 최대 월간 상승) | 철강/원료탄 밸류체인 |
| 국내 철강 4분기 반전 기대 | 원료탄 한달새 +15%, 주요 철강사 대보수 | 국내 철강사 |
| 리튬 수요 성수기 진입 | LFP 양극재 생산 8월 +8.42%, 9월 +5.05% 전망 | 탄산리튬 생산업체 |
| 신에너지 중고차 시장 성장 | 거래량 전년比 +22%, 침투율 상승 전망 | 중국 중고차/전기차 유통 |
| 갈륨 공급망 다변화 투자 | 美 국방부 1.74억달러 지원, 연산 100톤 규모 | Alcoa, 호주 |
주요 기관 경고/분석 핵심 메시지
- UBS: 단기 리튬 가격 강세는 지속되나, 2027년부터 공급 증가가 수요를 앞서며 시장이 공급과잉으로 전환될 가능성 경고.
- 国泰海通(궈타이하이퉁증권): 부동산 신규제 시행 시 동일 대출금액 기준 월 상환액이 약 15% 감소할 것으로 추산, 개인 주담대 수요 회복에 긍정적 시그널.
- Bloomberg(칠레 경제지표 분석): 겨울 폭풍과 광산 차질이 겹치며 칠레의 2026년 성장률 전망이 약 1% 수준으로 하향, 구리 공급 리스크가 실물경기 부진과 맞물려 있음을 지적.
- Mysteel: 중국 철강 및 리튬 시장 모두 “재고 감소 + 공급 회복 지연”을 근거로 단기 가격 강세 지속을 전망하면서도, 철광석은 높은 재고 부담으로 철강 원료 간 온도차가 있음을 언급.
4. 기타 메모
- 확인 필요: 이미지 전용 메시지 2건(08:27, 4624.jpg / 10:32, 4638.jpg 중 첫 항목)은 원문에 캡션이 없어 내용 확인을 위해 원본 이미지 열람이 필요함.
- 특이점: 같은 시각(10:32)에 이미지와 리튬 뉴스레터 텍스트가 연이어 게시되어 두 메시지가 하나의 리포트 세트로 발행된 것으로 추정됨.
- 다음 체크포인트:
- 9월 2일: Albemarle 칠레 노조 파업 개시 여부 (중재 시 최소 5영업일 연기 가능).
- 9월 중: 유럽 HRC 가격 및 타란토·티센크루프 생산 정상화 여부.
- 4분기: 국내 철강 가격 반등 실현 여부(원료탄 상승·대보수 효과 반영 시점).
- 2027년 8월: Jiangxi Woquan 폐배터리 재활용 프로젝트 시운전 여부.