CheolkangTracking 뉴스 분석 리포트
수집 기간: 최근 24시간 (수집 시각: 2026-08-25 03:30:03 UTC)
메시지 수: 22
1. 핵심 뉴스 요약
- 🚗 유럽 전기차 판매 가속 — 7월 유럽 16개 주요 시장 전기차 등록이 전년비 13% 증가, 신차 판매 비중 25.7%. 고유가·보조금·저가 모델 확대가 견인했으나 충전 인프라 부족이 변수.
- 🏭 중국 철강 가격 강세 — 8월 24일 당산 빌릿 톤당 3,000위안 돌파, 철근·열연도 상승. 코크스 2차 가격 인상이 추가되며 원료비 상승·감산·성수기 수요가 가격을 지지.
- 🌐 트럼프, 캐나다산 車에 50% 관세 위협 — 2027년 1월부터 캐나다산 자동차·트럭·부품에 50% 관세 예고, 협상 결렬. 캐나다는 9월 8일부터 보복관세 예정.
- 💰 금값, 3개월래 최고치 — 달러 약세·기술적 매수세로 금 현물 상승. 수요일 PCE 물가지수, 금요일 잭슨홀 Kevin Warsh 연준 의장 연설이 다음 변수.
- ⛽ ExxonMobil, 퍼미안 자동화 시추 확대 — 2027년 25%, 2028년 50%까지 자동화 시추 비중 확대. 2030년까지 퍼미안 생산량 40% 증가(일 250만배럴) 목표.
- 🌐 미국, 중국 과잉생산 관세 7.5% 검토 — 9월 24일 미중 정상회담 전 발표 추진, 시행 시 대중 추가관세가 약 20% 수준으로 복원.
- 🌐 골드만: EU 규제, 중국 대EU 수출 27% 위협 — 플러그인 하이브리드 관세·CBAM 확대가 핵심 리스크. 다만 중국의 비용 경쟁력·희토류 영향력으로 강한 보복 가능성은 낮게 평가.
- 🇨🇳 중국, 상반기 4.7% 성장 방어 — 성장의 질·구조전환 강조, 고부채 방식 부양은 지양. 연간 4.5~5% 목표 달성 의지 표명.
- 💵 달러, 이란 차단 계획에 강세 — 미국의 대이란 금융 차단 방침에 안전자산 수요 유입, Bloomberg Dollar Spot Index 약 0.2% 상승(2주 최대 일일 상승폭).
- 💵 골드만·웰스파고: 국채 바이백만으론 장기금리 하락 어려워 — 재정적자·인플레이션 압력이 근본 배경, 수익률곡선 스티프닝 지속 전망(SocGen·도이체방크·스코샤뱅크).
- 💰 Fidelity, 금 비중 3주 만에 2배 확대 — Fed 정책 불확실성 대응, 자체 상한 5%까지 확대. 고수익채권·현금에서 자금 조달.
- 🔋 중국 탄산리튬 선물 하락 —
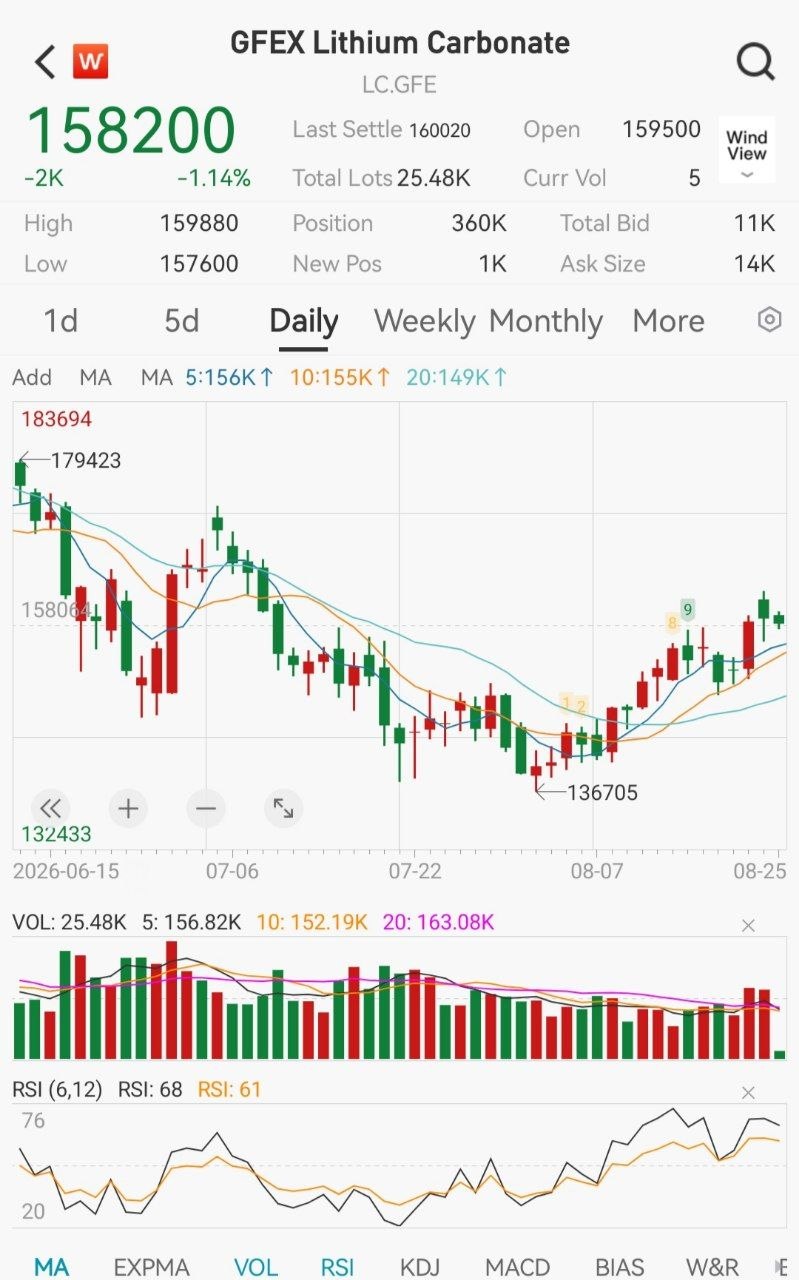 단기 조정 국면 포착.
- 🔋 Mysteel 리튬 시장 뉴스레터 —
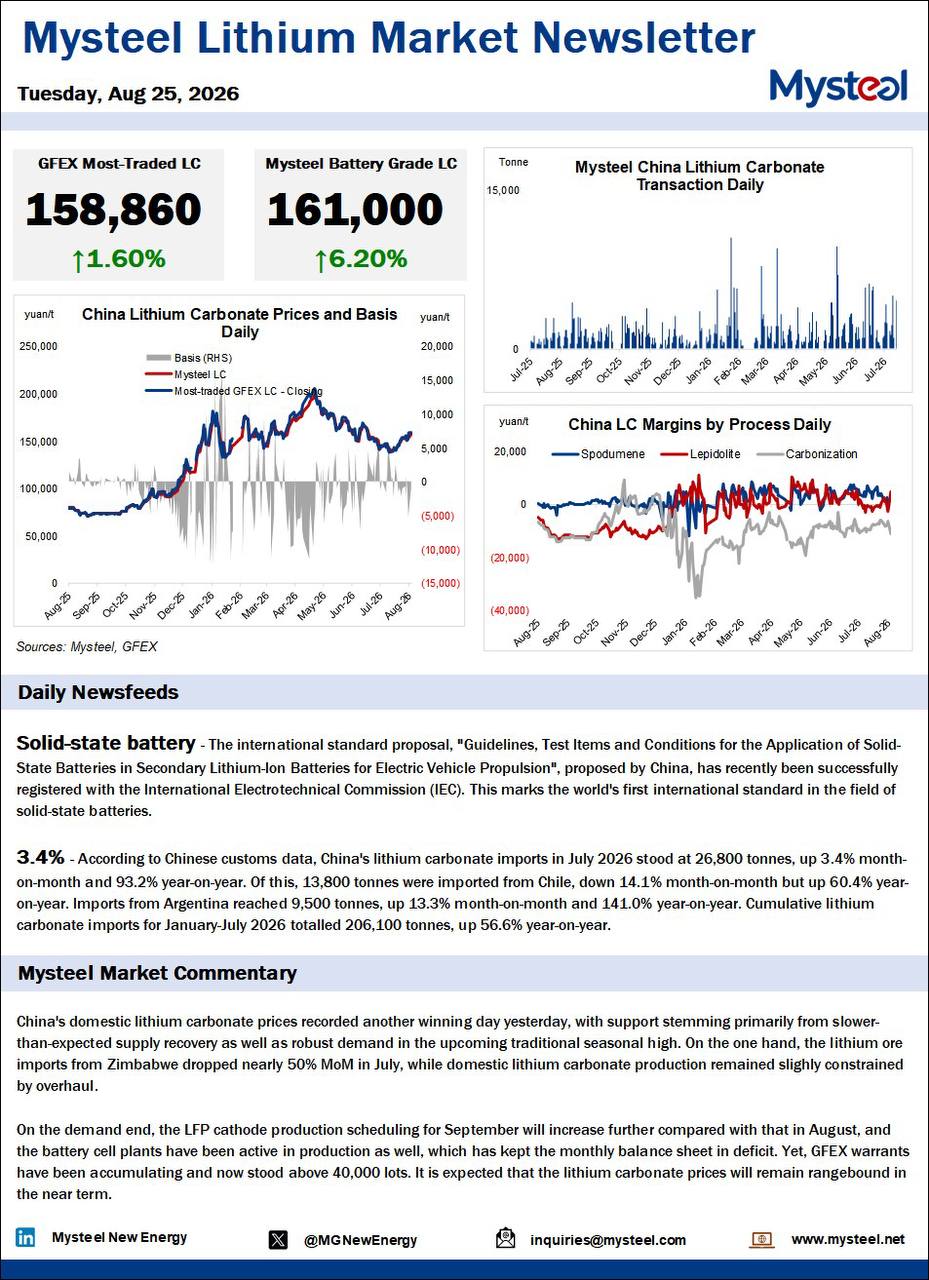 GFEX 탄산리튬 선물 +1.60%, 현물가 +6.20%. 7월 리튬광석 수입 감소·국내 공급 제한 속 9월 LFP·배터리 셀 생산 확대로 수요 강세 지속. 7월 탄산리튬 수입 26,800톤(전월비 +3.4%, 전년비 +93.2%), 중국 주도 전고체배터리 국제표준 IEC 등록 완료.
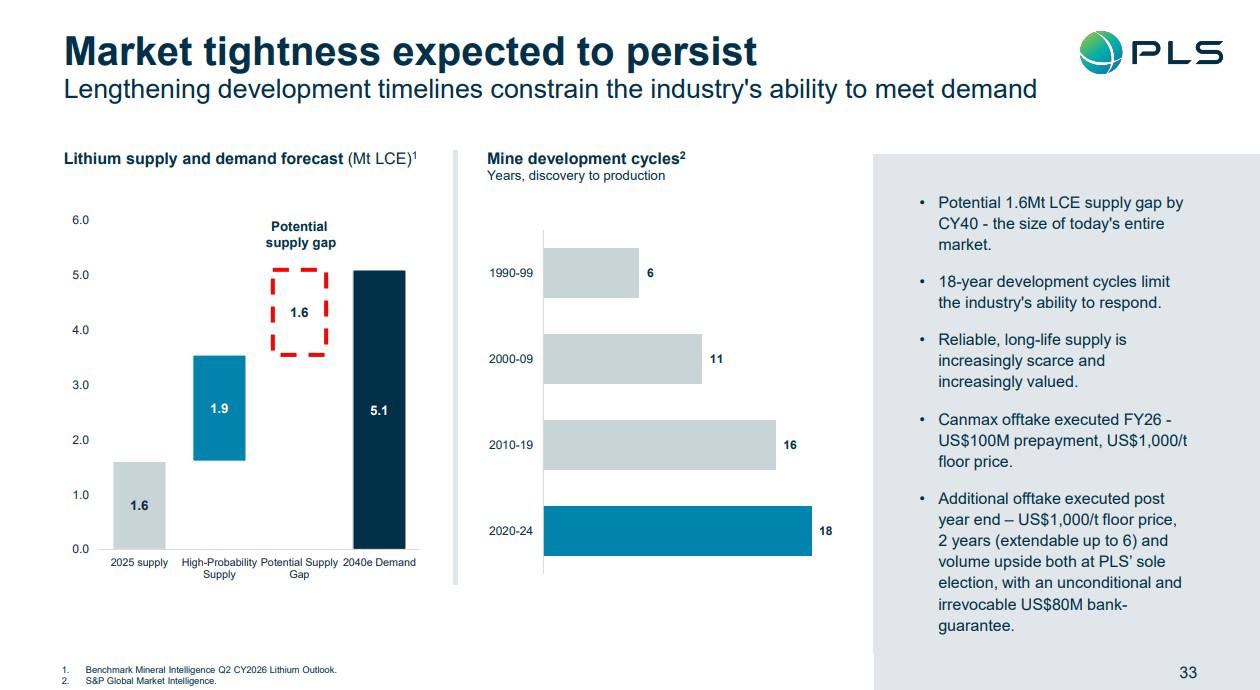
- 🔋 PLS Group FY26 실적 흑자 전환 — 매출 19.34억A$, 순이익 5.26억A$로 전년 적자에서 흑자 전환. 스포듀민 가격 121% 상승·판매량 17% 증가가 견인. FY27엔 Ngungaju 재가동·P2000 가속으로 성장 모드 전환.
- ⛏️ 미국, 국방용 핵심광물 프로젝트 공모 —
 인듐·망간·마그네슘·티타늄 등 공급망 전 단계 지원, 제안서 마감 9월 17일.
- 🏭 8월 철강 수출 10% 가까이 증가 — 1~20일 수출 23.9억달러(전년비 +9.7%), 자동차·선박 등 수요산업은 부진한 가운데 철강만 증가세.
- ⛏️ 중국, 대미 희토류 수출 증가 — 영구자석 647톤 수출, 9월 미중 정상회담을 앞두고 공급 우려 일부 완화. 대일 수출 제한은 지속.
- ⚡ LS마린솔루션, 서해안 에너지고속도로 예타 면제 — 14조원 규모 HVDC 프로젝트 관련 초대형 호재로 평가.
- ⛏️ 북미 정상회담 이면의 희토류 노림수 — 트럼프의 북미 회담 추진 배경에 노벨상과 북한 희토류 매장량(약 2억톤) 확보 의도가 있다는 분석.
- 🏢 ISS, 고려아연 측 감사위원 후보 지지 — 글로벌 의결권 자문사 ISS가 고려아연 측 후보에 찬성, MBK 측 후보에는 반대 권고.
2. 주요 테마 / 트렌드
관세·무역 갈등 심화
미·캐나다(자동차 50%), 미·중(과잉생산 7.5%), EU·중국(수출 27% 노출) 등 다면적 관세 압박이 동시에 부각. 9월 24일 미중 정상회담과 캐나다의 9월 8일 보복관세가 단기 분수령.
리튬·배터리 공급망 강세 지속
탄산리튬 현물가 급등(+6.20%), PLS Group 흑자 전환, 전고체배터리 국제표준 IEC 등록 등 리튬 밸류체인 전반에서 업황 개선 신호가 집중적으로 확인됨. 공급 회복 지연과 9월 성수기 수요 확대가 공통 배경.
안전자산 선호(금·달러) 동시 부각
금값 3개월 최고치, Fidelity의 금 비중 2배 확대, 달러의 이란 차단발 강세가 같은 날 함께 보도되며 매크로 불확실성(Fed 정책, 잭슨홀, 재정적자)에 대한 시장의 헤지 수요가 뚜렷.
핵심광물·희토류를 둘러싼 미중 경쟁
미국의 국방용 핵심광물 프로젝트 공모, 중국의 대미 희토류 수출 확대, 북한 희토류를 둘러싼 지정학적 해석까지 핵심광물이 미중 전략 경쟁의 핵심 축으로 재확인됨.
국내 철강·인프라 모멘텀
8월 철강 수출 증가세와 LS마린솔루션의 서해안 에너지고속도로 예타 면제가 국내 관련주 모멘텀으로 부각.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| 미·캐나다 관세 전면전 | 2027년 1월 50% 관세 예고, 9월 8일 캐나다 보복관세 개시 | #3 |
| 미·중 관세 재확대 | 과잉생산 관세 7.5% 검토, 대중 추가관세 약 20%로 복원 가능성 | #6 |
| 장기금리 상승 지속 | 재정적자·인플레이션 압력으로 국채 바이백만으론 억제 곤란, 수익률곡선 스티프닝 | #10 |
| 중국 성장 둔화 | 상반기 4.7% 성장, 내수 부진·투자 하방 압력 인정 | #8 |
| EU 대중 무역규제 | 중국 대EU 수출의 27%가 영향권, 전기·운송장비·기계류 리스크 | #7 |
기회 요인
| 기회 요인 | 내용 | 관련 항목 |
|---|---|---|
| 리튬 업황 반등 | PLS 흑자 전환, 탄산리튬 가격 강세, 2040년 수요 3배 성장 전망(BMI) | #13, #14 |
| 유럽 전기차 수요 확대 | 7월 등록 전년비 13% 증가, 프랑스 비중 역대 최고 35% | #1 |
| 국내 철강 수출 회복 | 8월 1~20일 수출 전년비 9.7% 증가 | #16 |
| 서해안 에너지고속도로 예타 면제 | 14조원 규모 HVDC 인프라 프로젝트 본격화 | #18 |
| 희토류 공급 우려 완화 | 중국 대미 희토류 수출 증가로 정상회담 앞두고 긴장 일부 완화 | #17 |
주요 기관 경고/분석 핵심 메시지
- Goldman Sachs: EU 대중 무역규제가 중국 대EU 수출의 27%에 영향을 줄 수 있으나 강한 보복 촉발 수준은 아니라고 평가(#7). 또한 국채 바이백만으로는 장기금리 하락을 이끌기 어렵다고 진단(#10).
- Fidelity International: Fed 정책 불확실성을 근거로 금 비중을 3주 만에 2배로 확대, 상한 5% 도달(#11).
- PLS Group 경영진: 현재를 “리튬 사이클의 다음 국면”으로 규정, 강한 수요와 부진한 신규 공급을 근거로 낙관적 가격 전망 제시. 신규 광산 개발기간이 약 18년으로 길어져 2040년 약 160만톤 LCE 공급부족 가능성 언급(#14).
4. 기타 메모
- 이미지 캡션이 없는 두 건(10:20
4572.jpg, 10:344575.jpg)은 직후 게시된 리튬 뉴스레터·핵심광물 기사와 연계된 것으로 판단해 해당 항목에 매칭함. 원문 확인 필요. - 9월 8일(캐나다 보복관세), 9월 17일(미국 핵심광물 제안서 마감), 9월 24일(미중 정상회담) 등 9월 초중순에 다수 이벤트가 몰려 있어 체크포인트로 관리 필요.
- 잭슨홀 심포지엄(금주 금요일) Kevin Warsh 연준 의장 연설과 PCE 물가지수(수요일) 결과가 금·달러·금리 방향성에 단기 핵심 변수.
- PLS Group의 P2000 프로젝트 FID 시점 및 2026년 12월분기 타당성조사 결과 발표 여부 후속 확인 필요.
- 고려아연 감사위원 선임 관련 ISS 권고 이후 주주총회 표결 결과 추적 필요.