CheolkangTracking 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-20 20:12 ~ 2026-08-21 10:38 UTC 기준, 수집 시각 2026-08-21 03:30:03 UTC)
메시지 수: 25
1. 핵심 뉴스 요약
- 🔋 SQM 2026년 2분기 실적발표 — 매출 24.68억달러(컨센서스 +12.8%), EPS 2.31달러(컨센서스 +20.9%)로 어닝서프라이즈. 리튬 판매량 사상 최대(8.41만톤 LCE)와 가격 회복이 주도했으며, 2026년 글로벌 리튬 수요 전망을 기존 약 190만톤에서 210만톤 이상으로 상향(BESS 수요가 BEV 둔화 상쇄). 회사는 2026년 대부분 기간 리튬 수급을 타이트한 균형으로 평가.
- 🛢️ 이란 전쟁발 에너지 위기 장기화 — 중동 정유능력 20% 이상 중단, 러시아 정유 처리량 급감으로 정제제품 공급 부족 심화. 브렌트유는 전쟁 고점 대비 하락했으나 유럽 디젤(+70%↑)·미국 휘발유(+60%↑) 가격 괴리 확대, 겨울 이후까지 인플레 압력 지속 가능성.
- 🏭 미-캐나다 관세 인하 협상 — 캐나다산 자동차 관세 25%→15%, 철강·알루미늄 관세 50%→25% 인하 검토. 철강은 연간 약 400만톤 초과 물량에 기존 50% 관세 유지 가능성.
- ⛏️ 중국 원료탄 선물 급등 — 산시성 공급 위축으로 다롄 원료탄 선물 주간 15% 급등(1,583.50위안/톤, 2024년 10월來 최고). 5,000만~6,000만톤 생산 여전히 중단 상태, 원료비 상승이 제철소 마진 압박.
- 🏘️ 중국 부동산 위기 심화 및 정책 대응 — Evergrande 붕괴 이후에도 China Vanke 사상 최대 손실(890억위안) 등 부실 지속. 상하이 등 1선 도시가 주택시장 완화책(계약금 비율 인하, 공적금 사용 확대) 시행.
- 🏘️ 중국 주택공적금 10.9조위안 사용 범위 확대 — 리모델링·임대료 등으로 사용처 확대, 정책은행 채권 투자 허용. 7월 소비·주택가격 동반 약세 대응 조치.
- 🏘️ 중국 부동산 데이터 브리핑(제상증권/동우증권) — 1~7월 개발투자 -19.2%, 신규착공 -24.0%로 부진 지속. 반면 1선 도시 중고주택 가격 5개월 연속 상승(MoM +0.2%). 9월 20일 개정 주택공적금관리조례 시행 예정.
- ☀️ 미국 중서부 전력망, 태양광 힘입어 미국 최대 규모로 성장 — MISO 포함 권역 발전설비 230GW로 PJM 포함 권역(227GW) 추월. AI 데이터센터·폭염발 전력수요 증가가 배경.
- 🖥️ AI 데이터센터 지역사회 반발 확산 — 1분기에만 약 1,300억달러 규모 75개 프로젝트 중단·지연. Oracle·Meta·Microsoft·OpenAI 등이 지역사회 유화책 강화, 일부 주는 신규 허가 중단·규제 도입.
- 🚢 중국 중후판 생산 증가 — 조선·풍력 활황에 힘입어 다른 철강 품목과 달리 중후판 수요·가격 모두 하반기 상승 전망.
- 🔩 한국 인듐 회수율 하락, 공급 제약 우려 — 2025년 4분기부터 간헐적 공급 불안, 중국 내수 확대·AI 수요 증가가 부담 요인(고려아연 관련).
- 🏗️ 누코어 HRC 가격 4주 연속 인상 — CSP 쇼트톤당 1,170달러(전주 대비 +10달러).
- 📰 [미디어] 뉴시스 기사 링크 (본문 미제공, 링크만 공유).
- 💰 LS그룹, LS MnM 상장 구조 전면 수정 검토 — 내년 마감 시한 앞두고 사모펀드 풋옵션 및 재무 압박(‘2조 압박’)으로 상장 구조 재검토.
- 🌍 미국, 아프리카 희토류 사업에 투자 — 아프리카 4개국 희토류 사업에 6,280만달러 지원, 중국 의존도 축소 및 서방 연계 핵심광물 공급망 구축 목적.
- 🔋 포스코그룹-중국 롱바이, 이차전지 소재 협력 — 리튬 공급부터 폐배터리 리사이클까지 포괄하는 전략적 업무협약 체결.
- 🔌 LS·가온전선 관련 기사 (본문 미제공, 링크만 공유).
- ⚡ 12차 전기본, 2040년 전력수요 27GW 추가 전망(원전 19기 용량) — ‘3대 메가’(반도체·AI·데이터센터) 반영 시 연중 최대수요가 기존 전망보다 약 20% 상향. 재생에너지 확대에도 부족, 추가 원전 논의 부상.
- 🏗️ 데이터센터·현대제철·한미글로벌 관련 기사 (본문 미제공, 링크만 공유).
- 🤖 중국 완성차 업체, 휴머노이드 로봇 사업 진출 가속 — 신에너지차 보조금 축소로 수익성 압박 확대되자 중국 정부 정책 무게중심이 체화형 AI·휴머노이드 로봇으로 이동, 완성차 업체들이 신성장 영역으로 검토.
- 🔌 2GW급 HVDC, 유럽 표준으로 정착 — 미국·인도에서도 3GW급 프로젝트 등장. 반면 계통형성 제어·다자간 상호운용성 등 주변 전력망 기술 표준화는 지연, 향후 확대 제약은 송전망 계획·제도 조정·전문인력 부족으로 이동.
- 🔋 중국 탄산리튬 선물 상승 동향 — “중국 탄산리튬 선물 상승중”
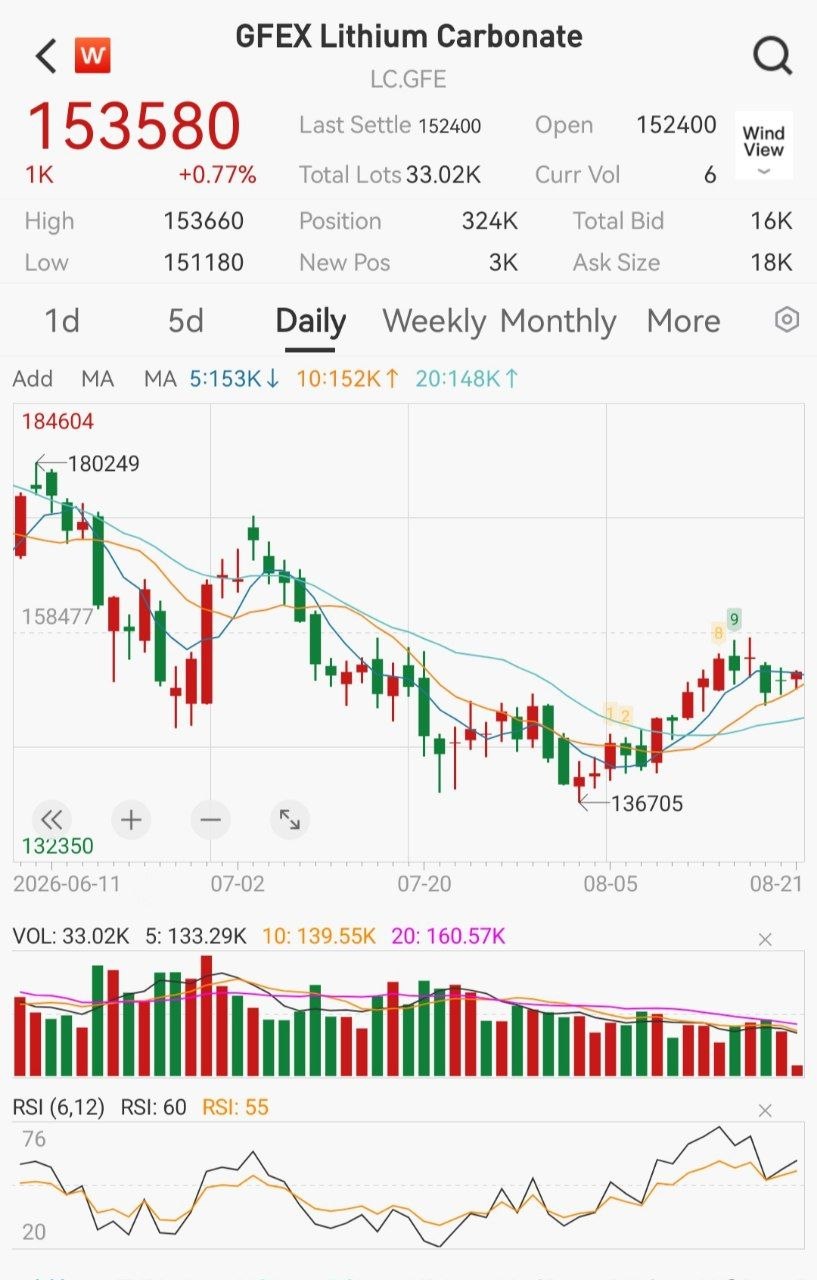
- 🔋 차트 이미지 공유 (텍스트 내용 없음)
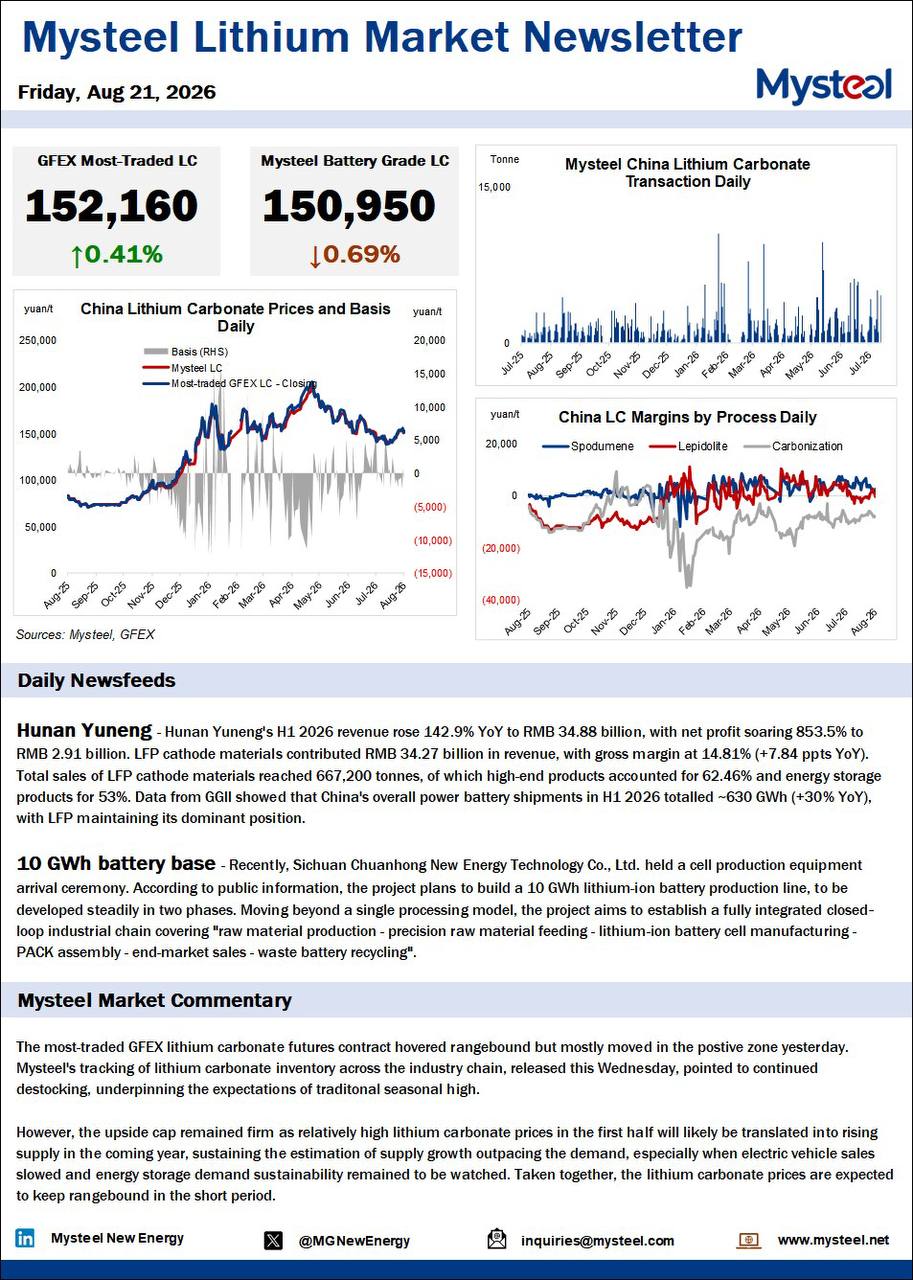
- 📊 Mysteel 리튬 시장 뉴스레터 — GFEX 탄산리튬 주력 선물 전일 대비 +0.41%(152,160위안/톤), Mysteel 배터리급 현물가는 -0.69%(150,950위안/톤). 산업 재고 감소가 성수기 기대를 지지하나 하반기 공급 증가·전기차 판매 둔화가 상단 제한.
- 🔋 Mysteel 뉴스레터 — 기업 실적/프로젝트 — Hunan Yuneng 상반기 매출 348.8억위안(+142.9%), 순이익 29.1억위안(+853.5%) 급증, LFP 판매량 667,200톤. Sichuan Chuanhong, 10GWh 리튬이온 배터리 생산기지 완전 수직계열화 프로젝트 추진.
2. 주요 테마 / 트렌드
리튬/배터리 공급망 강세 지속
SQM 실적 서프라이즈(② 항목1), 중국 GFEX 탄산리튬 선물 상승(항목22, 24), Hunan Yuneng 실적 급증(항목25)이 한 방향을 가리킨다. 핵심 키워드는 BESS 수요 급증이 BEV 둔화를 상쇄하며 2026년 리튬 수요 전망이 210만톤 이상으로 상향된 점. 다만 하반기 공급 증가(중국 스포듀민·염수, 아프리카·아르헨티나 신규 프로젝트, 호주 광산 재가동)로 가격 상단은 제한적이라는 컨센서스가 반복된다.
원자재 가격 상승 압력 (철강·원료탄)
원료탄 선물 급등(항목4), 누코어 HRC 4주 연속 인상(항목12), 중국 중후판 수요 견조(항목10)가 함께 등장하며 철강 밸류체인 전반의 원가·가격 상승 압력을 시사. 동시에 미-캐나다 관세 인하 협상(항목3)은 반대로 철강 교역 환경 완화 가능성을 내포해, 원가 상승과 관세 완화가 상반된 방향으로 작용할 수 있는 구도.
중국 부동산 침체와 정책 대응
5건의 메시지(항목5~7)가 중국 부동산에 집중. 개발투자·착공은 여전히 두 자릿수 감소세(-19.2%, -24.0%)이나, 1선 도시 중고주택 가격은 5개월 연속 상승하며 정책(공적금 확대, 계약금 비율 인하)이 일부 효과를 내는 이중적 흐름이 뚜렷하다.
전력 수요 폭증과 인프라 병목
AI 데이터센터·반도체발 전력수요 급증이 미국(항목8, 9)과 한국(항목18) 모두에서 핵심 이슈로 부상. 태양광 확대(미국), 원전 추가 논의(한국), HVDC 표준화(항목21)가 공통적으로 등장하며, 동시에 지역사회 반발(항목9)이라는 병목 요인도 함께 제기된다.
핵심광물 공급망 재편
희토류(미국-아프리카, 항목15), 인듐(한국, 항목11), 리튬(포스코-롱바이 협력, 항목16)까지 핵심광물 공급망 다변화·확보 경쟁이 지속되는 흐름.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| 정제제품 공급 부족·에너지 인플레 | 이란 전쟁 여파로 중동 정유 20%↑ 중단, 유럽 디젤·미국 휘발유 급등 | 2 |
| 원료탄 공급 위축 | 산시성 안전점검發 생산 중단 지속, 제철소 마진 압박 | 4 |
| 중국 부동산 개발·착공 부진 | 1~7월 개발투자 -19.2%, 신규착공 -24.0% | 7 |
| LS MnM 상장 압박 | 사모펀드 풋옵션·재무 압박, 내년 마감 시한 | 14 |
| 데이터센터 인허가 리스크 | 지역사회 반발로 1,300억달러 규모 프로젝트 중단·지연 | 9 |
| 리튬 하반기 공급 증가 | 가격 상단 제한 가능성, 전기차 판매 둔화 변수 | 1, 24 |
기회 요인
| 기회 요인 | 내용 | 관련 항목 |
|---|---|---|
| 리튬 수요 전망 상향 | 2026년 글로벌 수요 210만톤 이상, BESS가 신규 수요축 | 1 |
| 철강 관세 완화 가능성 | 美-캐나다 철강·알루미늄 관세 50%→25% 검토 | 3 |
| 중후판 수요 견조 | 조선·풍력 활황으로 하반기 수요·가격 동반 상승 전망 | 10 |
| 전력 인프라 투자 확대 | 원전 추가 논의, 태양광·HVDC 확대 등 설비투자 사이클 | 8, 18, 21 |
| 핵심광물 공급망 다변화 | 美 아프리카 희토류 투자, 포스코-롱바이 협력 | 15, 16 |
| 1선 도시 부동산 가격 안정화 | 중고주택 가격 5개월 연속 상승, 정책 지원 확대 | 7 |
주요 기관 경고/분석 핵심 메시지
- SQM: 리튬 수요 전망 대폭 상향(190만→210만톤 이상)하면서도, 지수 연동 계약구조와 높은 변동성을 이유로 중장기 가격 예측에는 신중한 입장 유지.
- Mysteel: 탄산리튬 재고 감소가 성수기 기대를 지지하지만, 하반기 공급 증가와 전기차 판매 둔화가 가격 상단을 제한할 것으로 전망 — 단기 박스권 흐름 예상.
- 12차 전기본 총괄위: 반도체·AI·데이터센터 등 ‘3대 메가’ 반영 시 2040년 전력수요가 기존 전망보다 약 20% 상향, 재생에너지 확대만으로는 부족해 추가 원전 논의가 필요하다는 진단.
- 제상증권/동우증권: 중국 부동산 정책 방향이 신규 개발 부양에서 기존주택 거래·주거비 부담 완화·리모델링 등 수요측 지원으로 이동하고 있다는 분석.
4. 기타 메모
- 항목 13(“뉴시스” 링크), 17(LS·가온전선), 19(데이터센터·현대제철·한미글로벌)은 본문 요약 없이 링크만 공유되어 원문 확인이 필요함.
- 항목 23(images/cheolkangtracking/4517.jpg)은 텍스트 설명 없이 이미지만 게시되어 차트 내용에 대한 별도 확인 필요.
- LS MnM 상장 구조 관련 이슈(항목14)는 “내년 마감 시한”이 임박한 만큼 후속 보도 추적 필요.
- 리튬 가격은 SQM 실적(상반기 강세)과 Mysteel 뉴스레터(단기 박스권 전망)가 시차를 두고 다소 다른 톤을 보이므로, 익일 GFEX·현물가 추이를 다음 체크포인트로 모니터링 권장.
- 중국 부동산 관련 메시지가 5건으로 비중이 높아, 9월 20일 시행 예정인 개정 주택공적금관리조례 발효 이후 반응을 다음 체크포인트로 설정.
- 원료탄 급등과 철강 관세 완화 검토가 동시에 보도되어, 국내 철강사 원가·수익성에 미치는 순영향에 대한 후속 분석이 필요.