CheolkangTracking 뉴스 분석 리포트
수집 기간: 최근 24시간 (수집 시각: 2026-08-19 03:30:02 UTC)
메시지 수: 25
1. 핵심 뉴스 요약
-
🪨 [BHP] Economic and Commodity Outlook — 주요 원자재 전망
BHP는 AI·전력화·EV 확산으로 구리가 구조적 공급 부족에 진입한다고 전망했으며, 철강은 중국 10억톤 생산이 유지되는 가운데 인도·동남아 고로 증설이 새 수요축이 될 것으로 봤다. 철광석은 $80/t, 원료탄은 공급 제약이 가격 하단을 지지하고, 우라늄은 수요 방향은 긍정적이나 실행 속도가 변수라고 평가했다. -
🏭 BlueScope Steel, 데이터센터 호황에 순이익 2배 이상 증가
6월 말 기준 연간 기초 순이익이 8억5,120만 호주달러로 급증했으며, 북미 데이터센터 수요가 성장을 견인한 반면 중국의 과잉 생산능력이 아시아 스프레드에 부담을 주고 있다. -
🇨🇳 중국 신규주택 가격, 하락폭 확대
7월 70개 도시 신규주택 가격이 전월 대비 0.18% 하락하며 6월보다 낙폭이 커졌고, 부동산 회복은 일부 대도시에 국한됐다. -
🇨🇳 리창 총리, 성장 둔화에 추가 경기부양 지시
7월 산업생산·소비·투자가 예상보다 크게 둔화되고 2분기 GDP가 4.3%에 그치자, 기존 정책의 신속 집행과 재정 확대를 주문했다. -
🔶 구리 LME 스프레드, 2021년 이후 최대 백워데이션
미국 관세를 겨냥한 차익거래로 구리가 미국으로 이동하며 LME 재고가 줄어 하루짜리 스프레드가 톤당 최대 110달러까지 확대됐다. 올해 구리는 13% 이상 상승했다. -
🔶 한국수출입은행, Glencore에 구리 공급 위해 10억달러 대출
국내 기업의 구리 공급 확보를 위한 대출로, AI 데이터센터·전력 수요 확대 속 구리 가격은 올해 약 15% 상승해 사상 최고치에 근접했다. -
🔋 Sichuan Yahua, 짐바브웨 황산리튬 공장 2027년 가동
2억달러 규모 설비로 연산 7만5,000톤 생산 예정이며, 짐바브웨의 2027년 리튬 정광 수출 금지에 대응한 현지 가공 투자다. -
⚡ 미국 ESS, 전력망 접속 지연으로 병목 심화
계통 접속 대기 ESS 프로젝트가 약 750GW에 달하고 대기 기간은 2015년 1.5년에서 2025년 5년으로 늘었다. 변압기·차단기 공급 부족과 인력난이 원인이다. -
🔋 Mysteel 중국 배터리 소재 주간 브리핑 (8월 3주차)
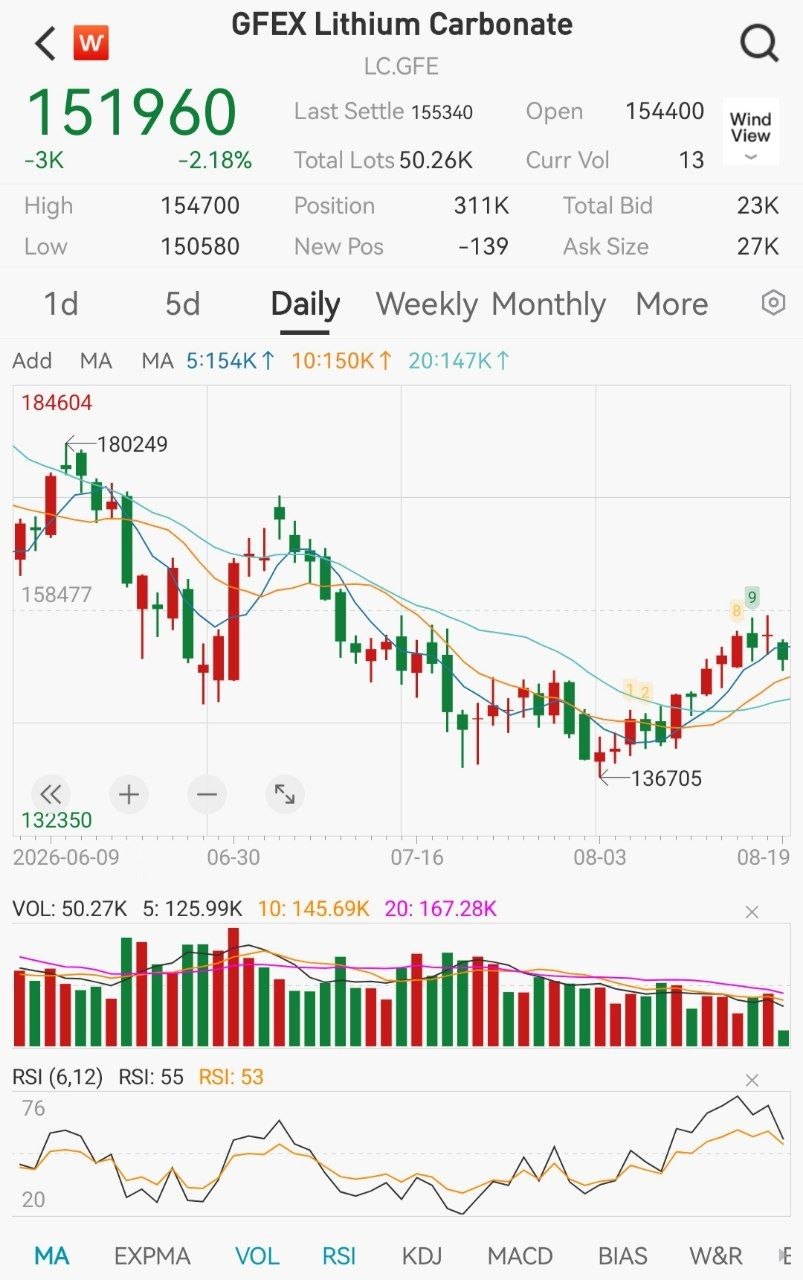
GFEX 탄산리튬 선물이 WoW 5.45% 상승(148,204위안/톤)했고, 재고 디스톡이 지속되는 가운데 니켈·코발트는 공급과잉·비수기 수요로 약세를 보였다. Cornex New Energy 80GWh 배터리단지 2단계가 생산을 개시했다. -
🔋 중국 7월 차량용 배터리 탑재량 74.6GWh, YoY +33.5%
LFP 배터리가 63.1GWh로 전체의 84.6%를 차지하며 40.5% 증가했고, 1~7월 누적 ESS 배터리 판매는 78.6% 급증했다. -
🔋 탄산리튬, 9~11월 변동성 확대 전망 — Jianxiawo 불확실성
Jianxiawo 광산의 3분기 생산 재개 가능성이 낮아지며 가격이 14만위안 아래에서 15만3,000위안까지 반등했으나, 해외 공급 증가와 헤지 확대가 상단을 제한하고 있다. -
🚗 중국 7월 자동차 수출 109만대, YoY +57.5%
1~7월 누적 수출은 640만대(+53.7%)로 집계됐고, 자동차 수입은 오히려 감소세를 보였다. -
🔋 중국 7월 리튬이온배터리 수출 1억1,708만개, YoY +30%
1~7월 누적 수출은 7억7,399만개로 59% 증가했다. -
🌍 중국 7월 희토류 수출 4,223톤, YoY -29.5%
1~7월 누적 수출도 3만4,706톤으로 10.0% 감소했다. -
🏭 Mysteel, 이번 주 중국 철강가 강보합 전망
원료탄 공급 부족과 철스크랩 재고 보충 수요가 지지 요인이나, 제강 수익성 악화가 상승폭을 제한할 것으로 봤다. -
🏭 중국 1~7월 조강 생산량 5.77억톤, YoY -3.1%
7월 조강 생산은 7,693만톤(-3.6%)으로, 선철·철강재도 동반 감소했다. -
🏭 국내 철근 3사, 상반기 204억원 영업손실
대한제강·한국철강·환영철강은 철근값이 5% 오르는 동안 철스크랩 구매비가 20% 급등하며 적자가 확대됐다. -
🏭 쇳물값 300달러 붕괴, 하반기 원가 부담 완화 기대
철광석·원료탄 가격이 3개월 연속 하락하며 제선원가가 낮아졌다. -
🏭 전기료 지역차등제, 철강주 수혜 기대
이르면 10월 시행 예정으로 포스코·현대제철 등 전력 다소비 업종의 원가절감이 기대된다. -
⚡ 중국, 발전량 30% 폐기 — 전력 병목 심화
태양광·풍력 발전은 늘지만 ESS 등 저장설비 투자가 뒤처지며 버려지는 전기가 1년 새 50% 증가했다. 호주·일본도 유사한 송전망 부족을 겪고 있다. -
📰 조선일보 기사 링크 (제목·본문 미확인)
본문 요약 없이 링크만 게시됨 — 별도 확인 필요. -
🏛️ 펜실베이니아, AI 데이터센터 신규 규제 행정명령 서명
환경·투명성 기준과 지역사회 승인을 요구하며 신속 허가 프로그램 대상에서 데이터센터를 제외했다. 뉴욕·텍사스도 유사한 제동을 걸고 있다. -
📈 중국 국채, 글로벌 약세장 속 나 홀로 강세
30년물 금리가 2.15%까지 하락하며 장단기 금리차가 약 50bp로 축소됐다. 3분기 지방채 공급 확대가 단기 랠리를 제약할 수 있으나, 4분기 30년물 금리가 2.0~2.05%까지 하락할 것이란 전망도 나온다. -
🔋 중국 탄산리튬 선물 하락 중
2. 주요 테마 / 트렌드
중국 경기 둔화와 완화적 정책 기조
7월 산업생산·소비·투자·주택가격이 모두 부진하며 2분기 GDP가 목표 하단(4.5~5%)을 밑돈 것으로 추정된다. 리창 총리의 경기부양 지시, 국채금리 하락(30년물 2.15%), 지방정부의 점진적 주택규제 완화가 동시에 나타나며 대규모 부양보다는 기존 정책의 신속 집행에 무게가 실리는 모습이다.
AI·전력화가 견인하는 원자재 슈퍼사이클
BHP 전망, LME 구리 백워데이션, 수출입은행-Glencore 대출까지 구리 공급 부족 테마가 반복적으로 등장한다. 데이터센터·전력망 확충 수요는 철강(BlueScope 실적), ESS(미국 접속 지연), 우라늄까지 파급되고 있으며, 동시에 미국 내에서는 펜실베이니아·뉴욕·텍사스의 데이터센터 규제 강화라는 반대 흐름도 감지된다.
배터리·리튬 밸류체인의 저점 반등
탄산리튬 가격이 Jianxiawo 광산 재가동 지연으로 반등(14만→15만3,000위안대)했고, 7월 중국 배터리 탑재량(+33.5%)·배터리 수출(+30%)·ESS 판매(+78.6%) 모두 고성장세다. 다만 니켈·코발트는 공급과잉·비수기로 약세이며, 2027년 공급 증가 기대가 리튬 가격 상단을 계속 제약하는 구조다.
국내 철강업계: 원가 압박 속 정책 기대감
철근 3사는 철스크랩 가격 급등(+20%)으로 상반기 204억원 적자를 기록했으나, 철광석·원료탄 하락에 따른 쇳물값 300달러 붕괴와 전기료 지역차등제(10월 시행 예정)가 하반기 원가 완화 기대 요인으로 부각되고 있다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 중국 성장 둔화 지속 | 7월 지표 전반 부진, 2분기 GDP 4.3%로 연간 목표 하단 이탈 우려 |
| 국내 철근업체 수익성 악화 | 철스크랩 구매비 급등(+20%)이 판매가 인상(+5%)을 크게 상회 |
| 리튬가격 변동성 확대 | Jianxiawo 광산 재가동 불확실성으로 9~11월 가격 변동성 확대 전망 |
| 미국 전력망·데이터센터 병목 | ESS 접속 대기 750GW, 대기기간 5년으로 장기화 + 주정부 규제 강화(PA·NY·TX) |
| 리튬 공급 과잉 우려 | 2027년 공급 증가가 수요 증가를 상회할 경우 가격 상단 제약 |
기회 요인
| 기회 요인 | 내용 |
|---|---|
| 구리 구조적 공급부족 | AI데이터센터·전력망·EV 수요 동시 확대, 신규 광산 개발 지연으로 가격 상방 압력 |
| 인도·동남아 철강 증설 | 고로 기반 생산능력 확대가 철광석($80/t)·원료탄 가격 하단 지지 |
| 전기료 지역차등제 | 10월 시행 시 포스코·현대제철 등 전력 다소비 철강업체 원가절감 수혜 |
| 국내 구리 공급망 안정화 | 수출입은행-Glencore 10억달러 대출로 국내 기업 구리 조달 안정 |
| 중국 배터리·EV 수출 호조 | 배터리 수출 +59%, 자동차 수출 +53.7%로 밸류체인 전반 고성장 지속 |
주요 기관 경고 / 분석 핵심 메시지
- BHP: 중국 수요의 급격한 붕괴보다는 인도·신흥국 산업화와 AI·전력화가 새로운 수요축으로 추가되는 구조에 주목해야 하며, 구리는 신규 광산 개발 지연으로 구조적 공급 부족이 심화될 것.
- Mysteel: 이번 주 중국 철강가는 원료비 지지와 수급 개선으로 강보합 예상되나, 제강 수익성 악화가 상승폭을 제한할 전망.
- 중국 리창 총리: 7월 지표 급둔화에 대응해 기존 정책 효과 제고와 신규 지원책의 신속 마련을 지시 — 대규모 신규 부양보다 기존 조치의 집행 속도가 관건.
4. 기타 메모
- 8/18 22:59 조선일보 링크는 제목·본문 없이 URL만 게시됨 — 원문 확인 필요.
- Jianxiawo 광산 재가동 여부와 시점을 다음 체크포인트로 추적 필요 (9~11월 리튬 가격 변동성에 직결).
- 전기료 지역차등제의 10월 시행 여부 및 세부 안 확정 여부 확인 필요.
- 중국 3분기 지방정부 채권 발행 규모에 따른 국채금리 랠리 지속 여부 모니터링.
- 펜실베이니아 외 뉴욕·텍사스의 데이터센터 규제 진행 상황 후속 확인 필요.