CheolkangTracking 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 8
1. 핵심 뉴스 요약
-
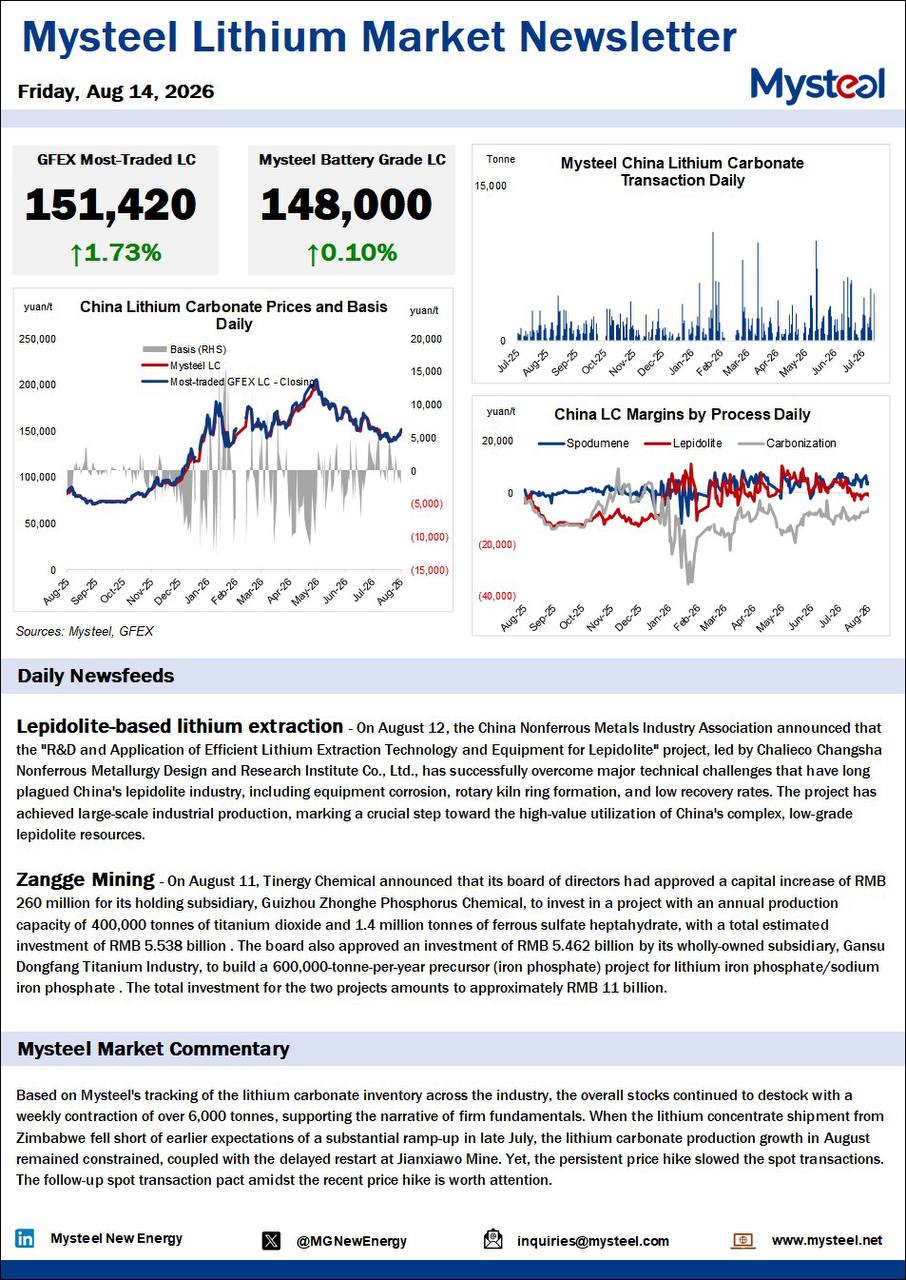
🔋 Mysteel 리튬 시장 뉴스레터 — 탄산리튬 가격 동반 상승
GFEX 탄산리튬 선물과 Mysteel 배터리급 현물가가 동반 상승(각각 ▲1.73%, ▲0.10%)했으며, 업계 재고가 주간 6,000톤 이상 감소하는 디스톡이 지속되고 있습니다. 짐바브웨 리튬정광 공급 부진과 Jianxiawo Mine 재가동 지연으로 8월 생산 증가도 제한되는 상황입니다.
-
🥇 금 — 중앙은행發 골드러시 재점화
금 가격이 8월 들어 약 10% 상승하며 온스당 4,000달러대 정체 구간을 벗어났습니다. 미 금리인상 기대 약화, 달러 약세, 지정학적 불안에 더해 중앙은행 2분기 순매입이 289톤으로 전분기 대비 5배 이상 급증했습니다. -
⛏️ 철광석 — Anglo American, 中 국유 구매기관과 1년 공급계약 체결
Anglo American 계열 Kumba Iron Ore가 중국 CMRG와 2026.4.1~2027.3.31 공급계약(약 800만~1,000만 톤)을 체결했습니다. BHP에 이은 계약으로 CMRG의 협상력이 부각되며, Fortescue와의 협상 결과도 주목됩니다. -
🇨🇳 중국 경제 — 첨단산업 호황에도 경기 둔화 지속 전망
7월 산업생산 증가율 둔화(전망치 +4.9%), 고정자산투자 감소폭 확대(1~7월 -6.2%)가 예상되는 가운데 소매판매는 소폭 개선(+1.5%) 전망입니다. AI 하드웨어 중심 첨단제조업 성장에도 고용·소득 견인 효과는 제한적입니다. -
🏦🥇 한국은행 — 13년 만에 첫 금 연계 자산 매입
한국은행이 2분기 말 기준 약 2.5억달러 규모의 SPDR Gold Shares(ETF)를 매입했습니다. 실물 금 보유량(약 104.4톤)과 별도로 증권 분류되며, 국내 정련 금 매입 체계 구축도 계획 중입니다. -
🔋 CATL — Jianxiawo 광산 재가동 불확실성이 中 리튬 시장 흔들어
재가동 관련 추측과 미확인 보도가 이어지며 리튬 가격은 5월 이후 약 30% 하락했습니다. 세계 공급의 약 4%를 차지하는 이 광산의 향방이 中 리튬 선물시장 변동성을 크게 키우고 있으며, ESS·전기차 수요 개선도 변수로 거론됩니다. -
🏭 철강 — 산업부, 국내생산세액공제 적용 추진 의지 표명
지난 8/3 재경부 세제개편안에서 철강업이 공제대상에서 제외된 가운데, 김정관 산업부 장관이 “철강은 모든 산업의 기초”라며 9월 국회 제출 전 반영을 추진하겠다고 밝혔습니다. 美 AMPC(생산량 비례 세제지원) 방식의 10년 특례 도입이 거론됩니다.
2. 주요 테마 / 트렌드
원자재 가격 diverge: 리튬 vs 금
리튬은 재고 감소와 공급 차질(짐바브웨, Jianxiawo Mine)로 저점 대비 반등 조짐을 보이는 반면, 5월 이후 누적 하락폭(약 30%)이 커 CATL 광산 재가동 여부에 따른 변동성이 여전히 큽니다. 반대로 금은 중앙은행 매입 확대와 달러 약세를 등에 업고 온스당 4,000달러대 박스권을 뚫는 강세 국면에 진입했습니다.
중앙은행의 금 비중 확대 흐름
글로벌 중앙은행(2분기 순매입 289톤, 전분기 5배)뿐 아니라 한국은행도 13년 만에 첫 금연계 ETF 매입에 나서며, 안전자산으로서 금 수요가 국가 단위로 재부상하고 있습니다.
中 자원 조달력 vs 中 경기 둔화의 이중 신호
철광석 부문에서는 CMRG가 BHP·Anglo American과 잇달아 대형 공급계약을 체결하며 협상력을 과시하는 반면, 거시지표(산업생산·고정자산투자)는 둔화세를 지속해 중국의 수요측 펀더멘털과 조달력 사이의 괴리가 관찰됩니다.
국내 철강 산업 정책 리스크
세제개편안에서 철강업이 세액공제 대상에서 제외된 이슈가 부각되며, 9월 국회 제출 전 정책 반영 여부가 업계의 핵심 관심사로 떠올랐습니다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| CATL Jianxiawo 광산 불확실성 | 재가동 여부 미확정으로 리튬 선물 변동성 확대, 5월 이후 30% 하락 | #6 |
| 중국 경기 둔화 | 산업생산·고정자산투자 둔화가 원자재 수요 기반 약화 우려로 연결 가능 | #4 |
| 철강 세제 공제 제외 | 국내 철강업 세제 지원 공백 가능성, 정책 반영 여부 미확정 | #7 |
기회 요인
| 기회 | 내용 | 관련 항목 |
|---|---|---|
| 리튬 재고 감소·공급 차질 | 짐바브웨 정광 공급 부진 및 재가동 지연으로 8월 생산 제한 → 가격 지지 요인 | #1 |
| 금 강세 사이클 | 중앙은행 매입 확대·달러 약세로 금 가격 온스당 4,000달러 돌파, 조사대상 45%가 보유량 추가 확대 계획 | #2, #5 |
| 中 철광석 장기계약 확보 | Kumba의 CMRG向 1년 공급계약(800만~1,000만 톤)으로 물량 안정성 확보 | #3 |
주요 기관 경고/분석 핵심 메시지
- Mysteel New Energy: 탄산리튬 펀더멘털이 견조하나 지속적 가격 상승이 오히려 현물 거래 둔화 요인으로 작용 중이며, 후속 거래 흐름이 핵심 관찰 변수.
- Bloomberg 조사(중국 경제): 7월 산업생산 +4.9%, 소매판매 +1.5%, 1~7월 고정자산투자 -6.2% 전망 — 첨단산업 호황이 전반적 경기 둔화를 상쇄하지 못할 것으로 평가.
- Bloomberg(CATL 리튬): 광산 재가동을 둘러싼 미확인 보도가 시장 변동성의 주요 원인이며, 재고·신규공급 등 이슈 외 요인도 함께 봐야 한다는 시각.
4. 기타 메모
- CATL Jianxiawo Mine 재가동 여부는 확인되지 않은 보도가 다수이므로, 추후 공식 발표 시점을 체크포인트로 모니터링 필요.
- 철강 세액공제 관련 9월 국회 제출안에 실제 반영 여부 확인 필요 (현재는 산업부 장관의 추진 의지 표명 단계).
- Fortescue와 CMRG 간 협상 결과가 아직 미확정 — 철광석 공급계약 후속 뉴스 확인 필요.
- 한국은행의 국내 정련 금 매입 체계 구축 계획의 구체적 일정 및 규모는 추가 확인 필요.