CheolkangTracking 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-12 14:26 ~ 2026-08-13 10:34)
메시지 수: 16
1. 핵심 뉴스 요약
-
⚡🇫🇷🇩🇪 유럽 전력가격 급등, 폭염이 원전·풍력 발전 위축
유럽 다섯 번째 여름 폭염으로 프랑스 원전(7.3GW 출력 제한)과 독일 풍력(8.1GW 감소)이 타격을 받으며 양국 하루 전 전력가격이 20% 넘게 급등했습니다. 냉방 수요 증가와 가스발전 의존 확대가 추가 상승 압력으로 작용할 전망입니다. -
⛏️🇨🇳 중국 7월 석탄 수입, 올해 최고치 후 둔화 전망
7월 석탄 수입이 전년 대비 23% 증가한 4,373만 톤으로 산시성 광산 사고 이후 안전점검 강화에 따른 국내 생산 감소를 수입으로 메운 결과입니다. 안전점검 완화·국내 생산 회복으로 8월 해상 수입은 3,123만 톤으로 줄어들 전망입니다. -
🟠🇨🇱 칠레, 구리 생산 전망 2개 분기 연속 하향
2026년 구리 생산 전망이 527만 톤으로 낮아졌고, Codelco·BHP 광산 부진으로 세계 광산 생산 증가율은 0.2%에 그칠 전망입니다. Cochilco는 대신 2026년 평균 구리 가격 전망을 파운드당 5.55달러→5.95달러로 상향했습니다. -
🔋🚗🇩🇪 독일, 중동전쟁發 고유가로 전기차 전환 가속
독일 2분기 내연기관차→전기차 교체 비율이 사상 최고 12%를 기록했습니다. 이란 전쟁 이후 휘발유·경유 가격이 리터당 2유로를 넘으면서 보조금 효과와 맞물려 유럽 전반의 전기차 수요를 끌어올리고 있습니다. -
🚙 전기차 판매 둔화 속 하이브리드 재부상
높은 차량가격과 충전 인프라 문제로 EV 판매 증가세가 둔화되는 가운데 Toyota·BYD 주도로 하이브리드 수요가 확대되고 있습니다. 2030년 하이브리드가 세계 자동차 생산의 최대 40%를 차지할 수 있다는 전망입니다. -
🏭🇰🇷 국내 철강 수요산업 반등 조짐, 건설은 여전히 부진
제조업 가동률 상승과 설비투자 증가로 자동차·기계 생산이 반등하며 철강 수요 개선 기대가 커지고 있으나, 주택 건설 부진이 지속되면서 건설용 철강재 수요 회복은 더딘 상황입니다. -
🏗️🇰🇷 H형강, 5년 만의 수요 반등 기대
올 상반기 명목 수요가 전년 대비 4% 증가했고 내수 판매는 기저효과로 9% 늘었습니다. 반면 수입 물량은 20% 이상 급감을 이어가고 있습니다. -
📈🇺🇸 누코어, HRC 가격 3주 연속 인상
미국 Nucor의 CSP 열연 가격이 쇼트톤당 1,160달러(전주 대비 5달러↑)로 연초 대비 210달러 상승했습니다. -
🌏⚠️ 중국의 대일 희토류 수출 반토막, 디스프로슘·테르븀은 사실상 ‘0’
중국의 상반기 대일 희토류 수출이 51% 감소했고 6월 기준으로는 81% 급감했습니다. 대미 수출도 28% 줄어 전체 수출이 16% 감소했으며, 일부 대일 수출 허용은 일본 재계를 통한 정부 압박 유도용이라는 분석입니다. -
🔋🇮🇳🇨🇱 Coal India, 칠레 리튬 자산 인수 검토
Coal India가 Wealth Minerals의 칠레 리튬 자회사 인수를 검토 중이며, 채굴 허가 공동 신청 후 인수 또는 합작법인 설립을 결정할 계획입니다. 중국 중심 핵심광물 공급망 의존도 축소가 배경입니다. -
🏭🇨🇳 중국 철강시장, 하락 압력 완화 조짐
8월 12일 중국 철강시장은 안정적 흐름 속 철근·열연이 소폭 반등했으나 거래는 부진했습니다. 코크스·원료탄이 먼저 반등을 주도했고, 추가 상승을 위해서는 감산과 실질 수요 회복에 따른 재고 감소가 필요하다는 분석입니다. -
🏭🇨🇳 [코멘트] 중국 철강 ‘부정적 피드백’ 국면, 바닥 다지기 신호
원재료(철광석·코크스) 가격이 제품가격보다 더 크게 하락하던 흐름에서 원료탄·코크스가 먼저 반등을 시도하며 바닥 신호가 포착됐습니다. 국내 중국산 철강 수입 증가 우려가 있어 중국 철강 가격 반등이 국내 시장에는 유리하다는 해석입니다. -
🔋📊🇨🇳 중국 탄산리튬 선물 차트 공유
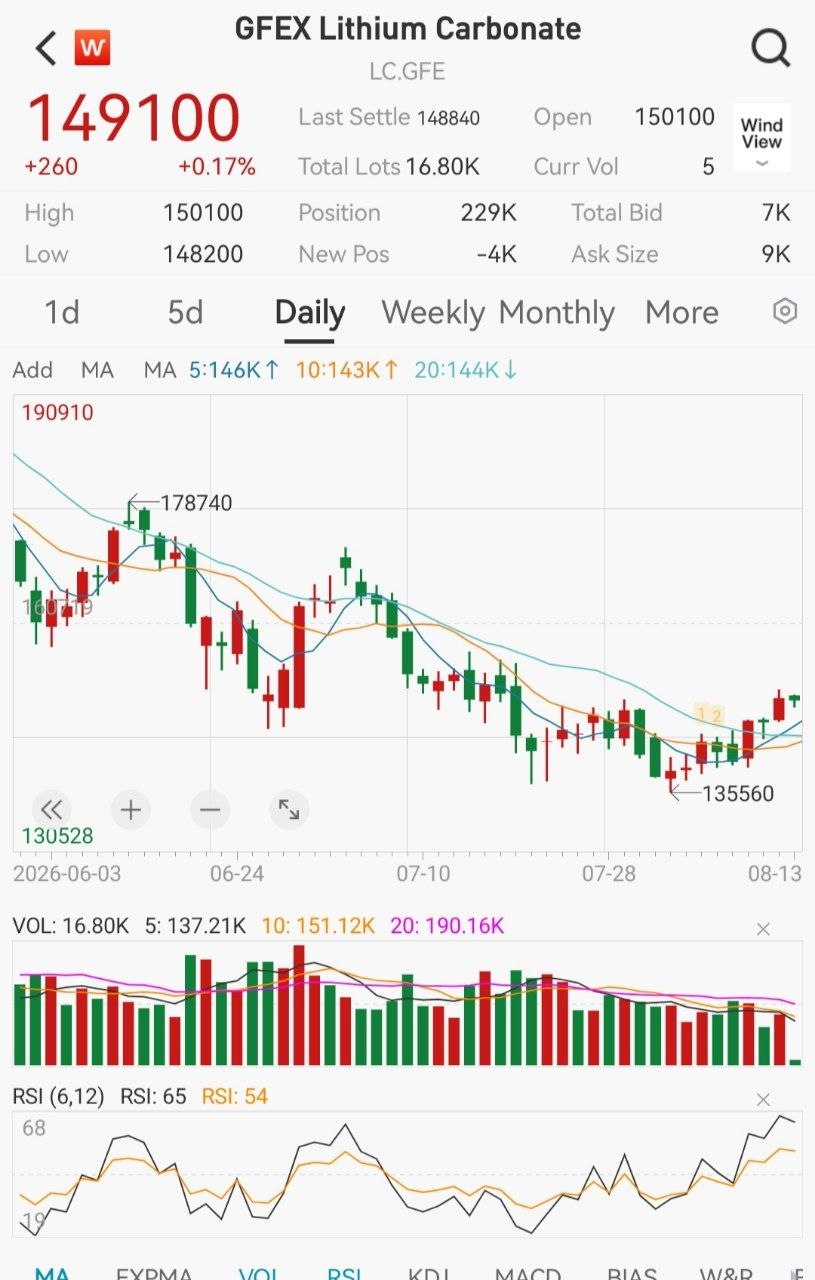
-
🟠🇨🇱 Codelco, 구리 생산 확대 목표 사실상 철회
광산·프로젝트 차질로 올해 생산량이 작년보다 감소할 전망이며, 134만 톤 목표를 포기하고 생산량 안정화로 전략을 전환합니다. 새 경영진은 확장보다 수익성·재무 안정에 집중하며 자본지출 축소, 자산 매각, 민간 협력 확대를 검토합니다. -
🌊🌏 미·일, 세계 최심해 희토류 채굴 프로젝트 추진
미나미토리시마 인근 약 6,000m 심해 희토류를 공동 개발해 중국 의존도를 낮추는 계획으로, 이트륨·가돌리늄·디스프로슘 등 중희토류가 확인됐습니다. 2027년 2월 대규모 시험을 거쳐 2028년까지 상업화를 목표로 합니다. -
🔋📊 Mysteel 리튬 시장 뉴스레터: 선물·현물 동반 강세
GFEX 탄산리튬 선물 149,700위안/톤(▲2.97%), Mysteel 배터리급 현물가 147,850위안/톤(▲2.14%). 성수기 생산계획과 재고 감소가 강세를 지지하지만, 중장기 공급과잉 경계감도 병존해 단기적으로 박스권 흐름이 예상됩니다.
2. 주요 테마 / 트렌드
핵심광물 패권 경쟁 심화
중국의 대일 희토류 수출 반토막(항목 9)과 미·일의 심해 희토류 채굴 프로젝트(항목 15), Coal India의 칠레 리튬 자산 인수 검토(항목 10)가 동시에 포착되며, ‘탈중국 공급망’ 움직임이 국가 차원에서 구체화되는 흐름이 뚜렷합니다.
구리 공급 차질 지속
칠레의 생산 전망 2개 분기 연속 하향(항목 3)과 Codelco의 성장 목표 철회(항목 14)가 겹치며, 세계 최대 구리 생산국의 공급 둔화가 가격 상방 압력으로 이어지는 모습입니다.
중국발 철강·원자재 바닥 다지기 신호
중국 철강시장 관련 3건(항목 6, 11, 12)이 공통적으로 ‘하락 압력 완화·반등 시도’를 언급하며, 코크스·원료탄이 선행 반등하는 패턴이 반복 확인됩니다. 국내 철강업계 입장에서는 중국산 저가 수입 우려와 맞물려 중국 가격 반등 여부가 중요한 변수로 부각됩니다.
리튬: 계절적 강세 vs 중장기 공급과잉
중국 탄산리튬 관련 2건(항목 13, 16)에서 단기적으로는 성수기 수요와 재고 감소로 강세이나, 중장기적으로 공급 증가가 수요를 앞지를 수 있다는 경계감이 함께 언급되며 상반된 시그널이 공존합니다.
모빌리티 전환의 이중 흐름
고유가에 따른 유럽 전기차 전환 가속(항목 4)과 글로벌 EV 판매 둔화·하이브리드 재부상(항목 5)이 동시에 나타나, 지역별로 상반된 모빌리티 전환 속도가 관찰됩니다.
국내 철강 수요 완만한 회복
자동차·기계 생산 반등과 H형강 5년 만의 반등 기대(항목 6, 7)가 긍정적이나, 건설 부문 부진(항목 6)이 회복의 발목을 잡는 구도가 이어지고 있습니다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| 유럽 전력가격 급등 | 폭염으로 프랑스 원전·독일 풍력 발전 위축, 전력가격 20%+ 급등 | 1 |
| 구리 공급 축소 | 칠레 생산 전망 재차 하향, Codelco 성장 목표 철회 | 3, 14 |
| 희토류 공급망 리스크 | 중국의 대일 희토류 수출 급감(디스프로슘·테르븀 사실상 ‘0’) | 9 |
| 건설용 철강 수요 부진 | 국내 주택 건설 침체 지속으로 철강 수요 회복 제약 | 6 |
| 저가 중국산 철강 수입 증가 우려 | 국내 시장에 중국 철강 수입 재확대 조짐 | 12 |
| 리튬 중장기 공급과잉 가능성 | 공급 증가가 수요 증가를 웃돌 수 있다는 시장 경계감 지속 | 16 |
기회 요인
| 기회 | 내용 | 관련 항목 |
|---|---|---|
| 구리 가격 상향 전망 | Cochilco, 2026년 평균 구리가 전망 5.55→5.95달러/lb 상향 | 3 |
| 미국 HRC 가격 강세 | Nucor HRC 3주 연속 인상, 연초 대비 210달러 상승 | 8 |
| 국내 철강 수요산업 반등 | 자동차·기계 생산 회복, H형강 내수 5년 만의 반등 기대 | 6, 7 |
| 탈중국 핵심광물 공급망 구축 | 미·일 심해 희토류 프로젝트, Coal India 리튬 자산 인수 추진 | 10, 15 |
| 리튬 단기 강세 | 성수기 수요·재고 감소로 GFEX 선물·현물 동반 상승 | 16 |
| 유럽 전기차 수요 확대 | 고유가·보조금 효과로 독일 EV 전환율 사상 최고 | 4 |
주요 기관 경고·분석 핵심 메시지
- Cochilco(칠레 구리위원회): 광산 부진에 따른 생산 전망 하향에도 불구하고 구리 가격 전망은 상향 조정 — 공급 부족이 가격을 지지하는 구조.
- Mysteel New Energy: 탄산리튬 단기 반등을 추세 전환으로 단정하기 어려우며, 중장기 공급과잉 우려가 여전히 시장 컨센서스로 남아있음을 지적.
- 중국 철강업계 코멘터리(LGMI/현지 코멘트): 철강 가격 추가 상승을 위해서는 지속적인 감산과 실질 수요 회복에 따른 재고 감소가 전제조건이라고 강조.
- 일본 재계 해석: 중국의 대일 희토류 수출 일부 허용은 일본 정부에 대한 압박 유도용이라는 정무적 해석이 제기됨 — 단순 수급 문제를 넘어선 지정학적 신호로 해석 필요.
4. 기타 메모
- 항목 13(중국 탄산리튬 선물 차트, 사진 첨부)은 별도 텍스트 설명 없이 이미지만 공유된 메시지로, 항목 16의 Mysteel 뉴스레터와 함께 교차 확인이 필요합니다.
- 항목 12는 리서치 채널 자체 코멘트로, 국내 철강 수입 동향에 대한 우려가 실제 통관 데이터로 확인되는지 다음 업데이트에서 체크가 필요합니다.
- 다음 체크포인트: ① 8월 중국 원료탄·코크스 반등이 철강 완제품 가격으로 이어지는지 여부, ② Codelco 신규 경영진의 자산 매각·자본지출 축소 세부안 발표, ③ 미·일 심해 희토류 프로젝트의 2027년 2월 대규모 시험 관련 후속 뉴스, ④ 국내 H형강·철근 내수 반등이 3분기까지 지속되는지 여부.