Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-10 12:43 ~ 2026-09-11 11:14)
메시지 수: 17
1. 핵심 뉴스 요약
- 🖥️ NVIDIA, 테스트 인터페이스 생산능력 싹쓸이 — 엔비디아가 가격 프리미엄을 얹어 프로브 카드·테스트 소켓 생산능력을 대규모 선점, R&D·엔지니어링 검증용 물량까지 밀려나는 상황. TSMC 등 파운드리·칩업체들이 복수 공급업체 검증에 착수.
- 🖥️ GF Securities, PCB 탑재가치 상승 및 PTFE 채택 리포트
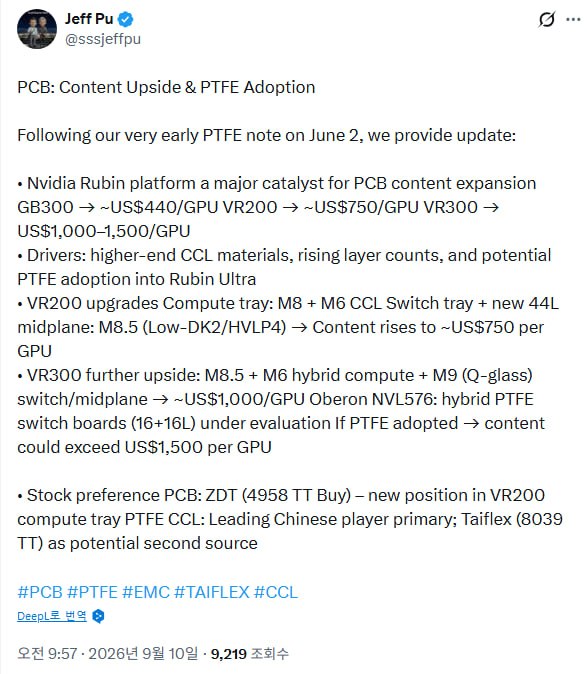 — 엔비디아 Rubin 플랫폼에서 GPU당 PCB 가치가 GB300 $440 → VR200 $750 → VR300 $1,000~1,500까지 상승. Oberon NVL576의 PTFE 채택 시 $1,500 초과 가능성.
- 🌾 로이터, 중국 시진핑 방미 앞두고 美 대두 100만 톤 매입 — 이번 주 매입으로 2028년까지 연간 약정량(2,500만 톤)의 절반 수준에 근접.
- 🖥️ 중국 AI 칩업체들, HBM 품귀로 가격 대폭 인상 — 화웨이 어센드 950DT 예상가 20~50% 상향(25만 위안 이상), 950PR·910C도 동반 상승. 캠브리콘 신규 칩 ‘690’도 20~30% 인상. 美 HBM 수출통제 이후 암시장 조달 비용이 가격에 전가되는 구조.
- 🖥️ TSMC 2026년 8월 매출
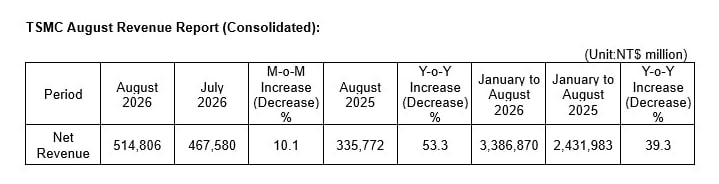 — 5,148억 대만달러, MoM +10.1%, YoY +53.3%. 1~8월 누적 매출은 전년 대비 39.3% 증가.
- 🖥️ TSMC, 8월 매출 사상 최고 기록(CNBC) — 월간 매출 4개월 연속 상승, AI 서버 칩 수요로 5/4/3nm 첨단 공정 완전 포화 상태 지속.
- 📊 미국 8월 PPI 발표
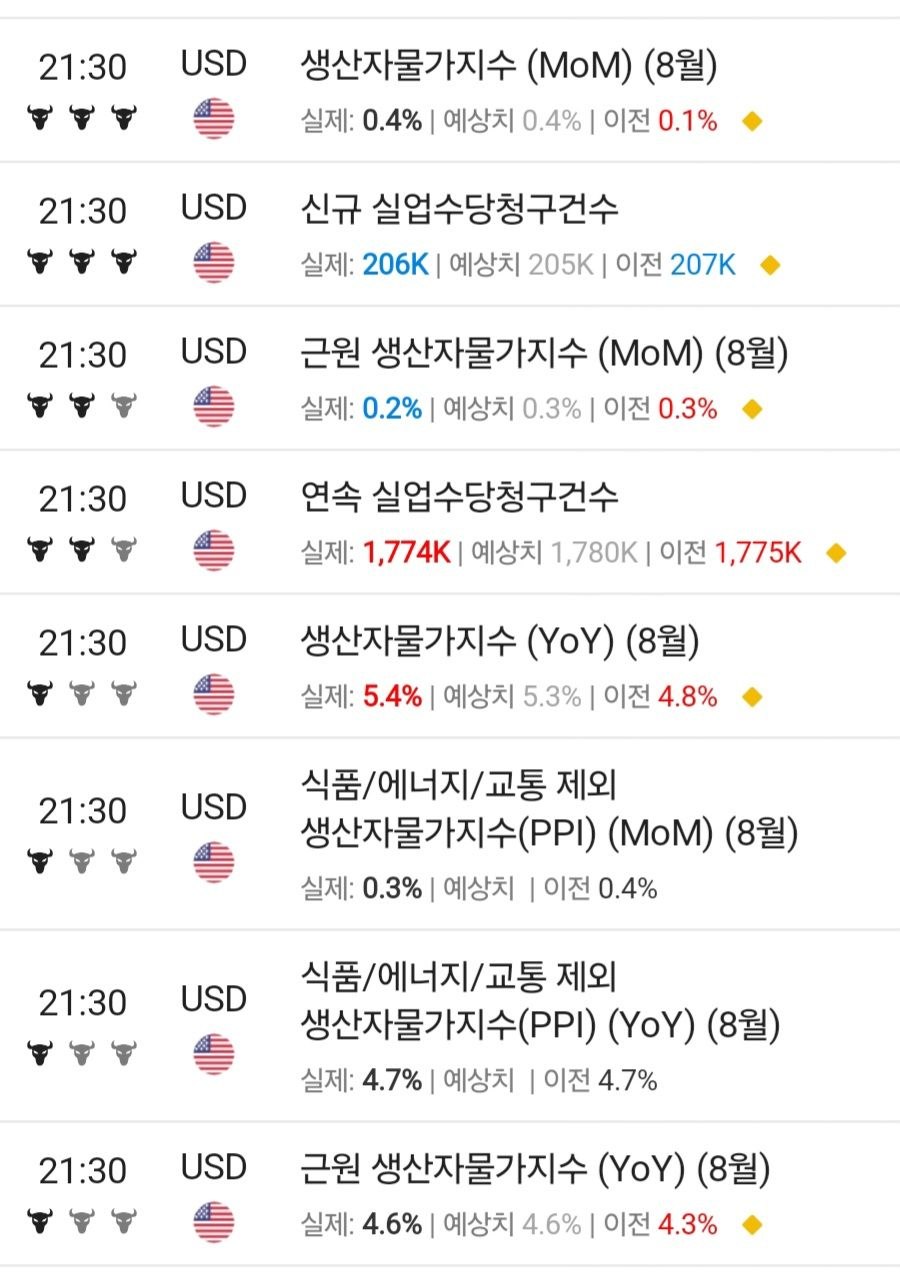 — PPI 5.4% YoY(예상 5.3%)/0.4% MoM, Core PPI 4.6% YoY/0.2% MoM(예상 0.3%)로 대체로 예상치 부합~소폭 상회.
- 💹 오라클(ORCL) 2027 회계연도 1분기 실적, 시간외 +5% — 매출 193억달러(+30% YoY), 조정 EPS $1.92(예상 상회), RPO 6,640억달러(+2,090억달러 YoY). 1분기에만 AI 클라우드 수주 300억달러 이상 체결. OCI 매출 +121% YoY로 클라우드 인프라 고성장, 다만 FCF는 -54억달러 적자.
- 🖥️ 마이크로소프트, 데이터센터 용량 3배 확장 계획 — 용량 부족으로 일부 AI·클라우드 사업을 거절해온 MS가 2032년까지 약 12GW→38GW 이상으로 확장(뉴욕주 피크 전력 사용량 초과 규모).
- 🖥️ 엔비디아 CEO 젠슨 황, 골드만삭스 컨퍼런스 발언 요약(10대 포인트) — AI 인프라 지출 2030년 $3~4조 전망, retrieval→generative computing 전환, 사이버보안이 AI ROI 다음 대형시장, 엔비디아는 “칩 회사”가 아닌 AI 팩토리 플랫폼, closed/open 모델 모두 수혜, 공급망 병목(패키징·DRAM·LPDDR·커넥터·전압조정기·웨이퍼) 및 하류 병목(부지·전력·셸), 네오클라우드가 유통 채널 핵심, 내년 매출 +70% 성장 자신감(무제약 수요는 +100%+), GPU를 투자자산화, Physical AI(자율주행→물류로봇→산업로봇→6G) 로드맵.
- 🖥️ 젠슨 황, 공급망 병목 관련 부연 발언 — 패키징·DRAM·LPDDR·커넥터·전압조정기·웨이퍼 “모든 것이 어렵다”고 재차 강조. 네오클라우드(NScale·CoreWeave·Nebius·Lambda·Firmus)가 CSP가 소진한 부지·전력·셸을 대신 확보해주는 역할이 핵심이며, 전 세계 GW 단위를 모두 추적 중이라고 언급. 내년 70% 성장 자신감 재확인.
- 🖥️ 韓 9월 1~10일 수출 350억달러 ‘역대 최대’, 반도체 270% 증가 — 전체 수출 +82.6% YoY, 반도체 수출 +270.1%(165억달러)로 비중 47.1%(전년比 +23.9%p). 중국·미국·대만향 수출이 골고루 급증(103%·137.5%·176%), 무역수지 104억달러 흑자.
- 📊 (TRASS-BF) 9월 1~10일 잠정 수출 품목별 증가율
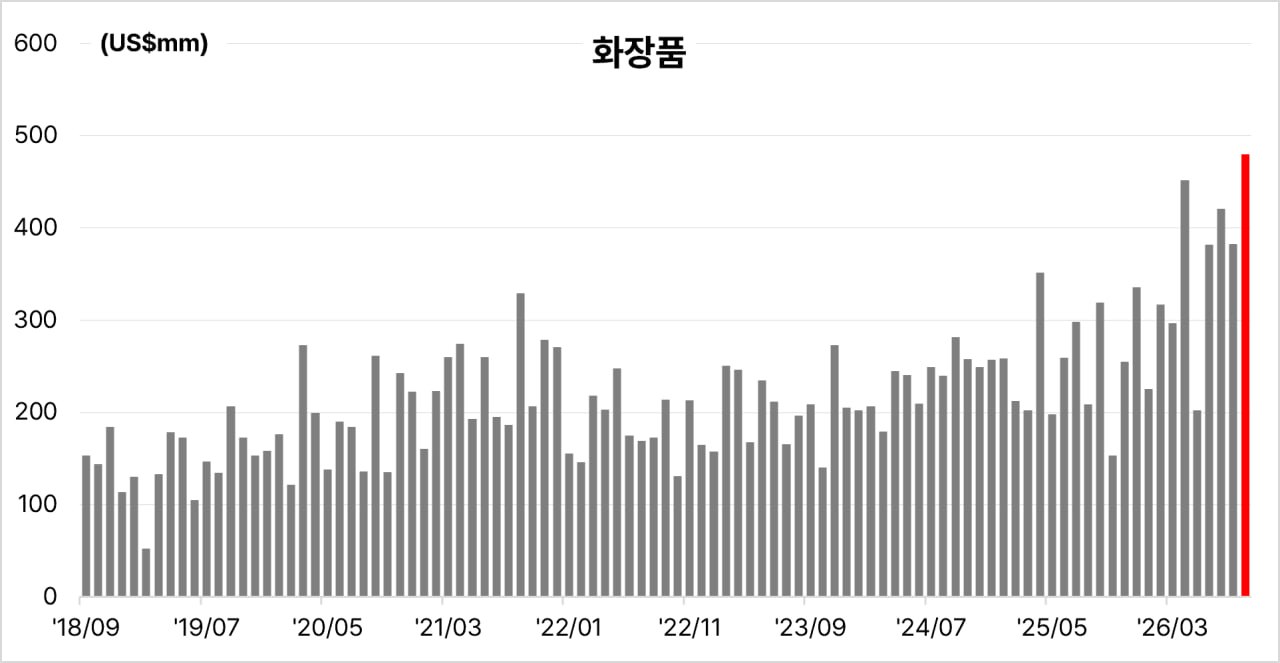
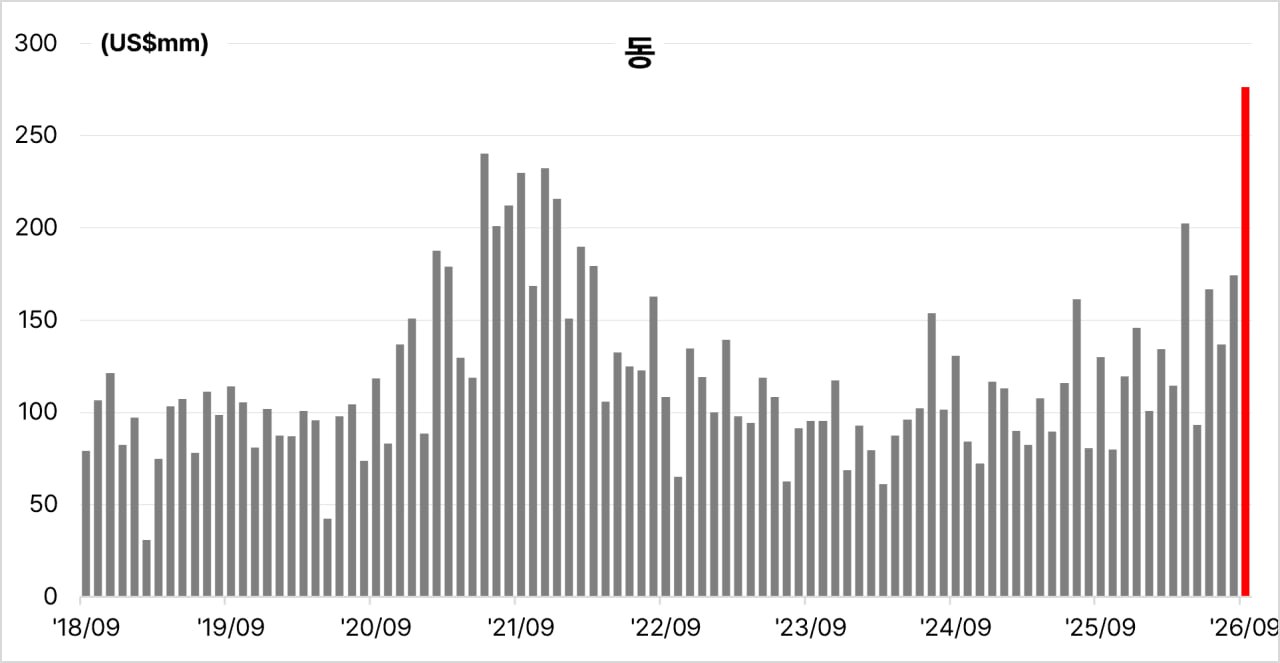
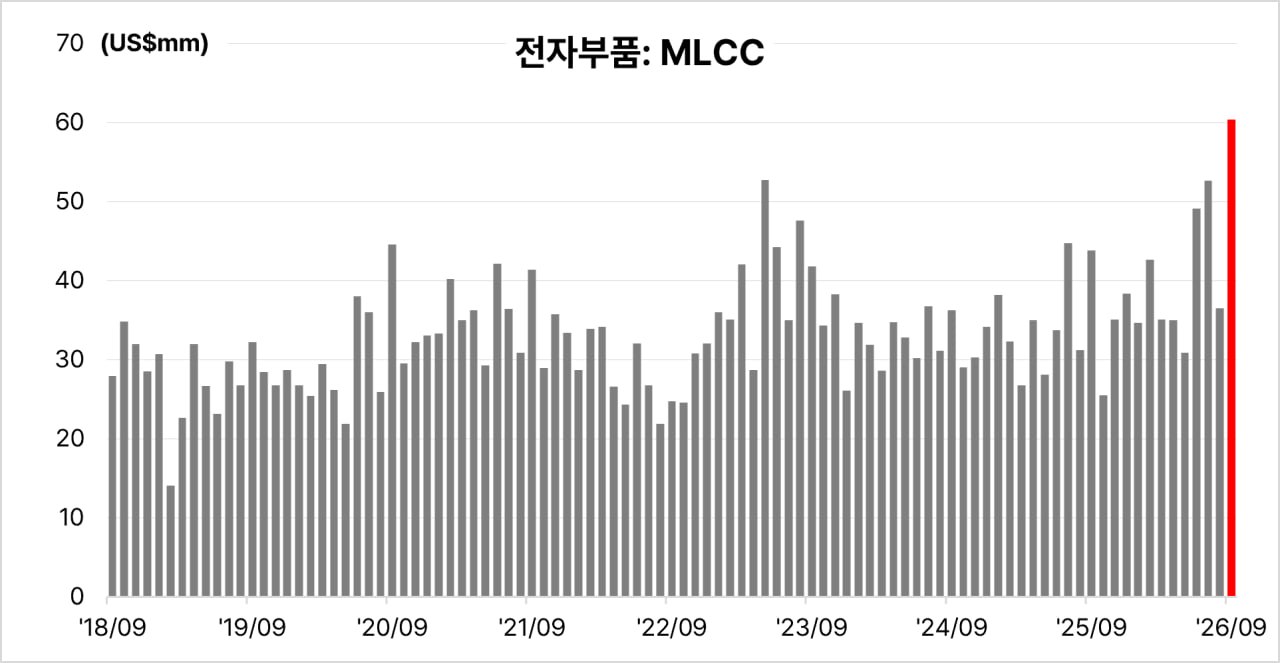
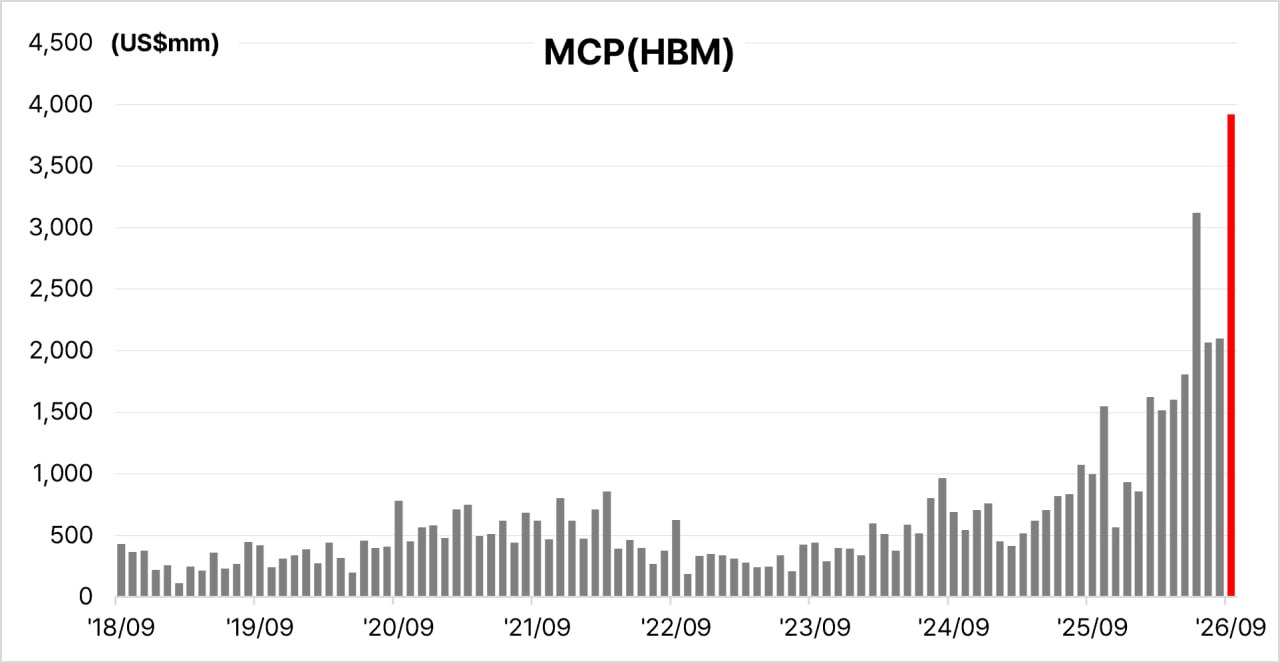
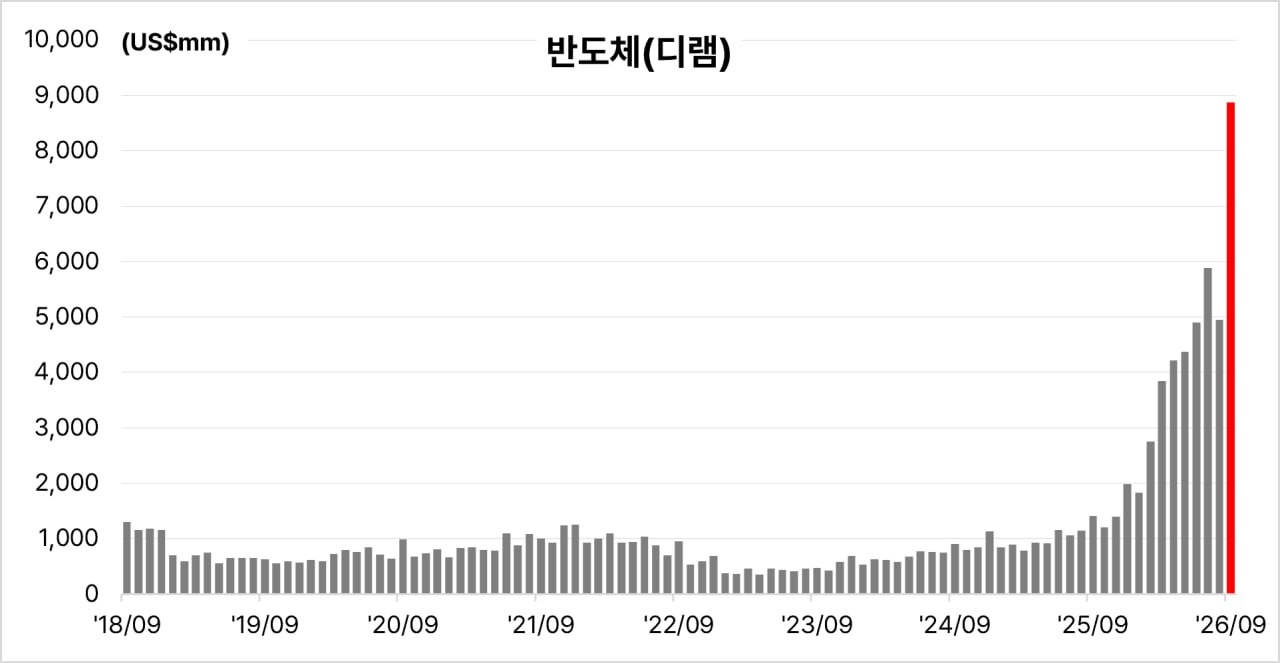 — 디램 +529% YoY(+79% MoM), MCP(HBM) +293% YoY(+87% MoM), MLCC +38% YoY, 동 +113% YoY, 화장품 +50% YoY로 메모리 반도체 수출이 압도적 증가세.
2. 주요 테마 / 트렌드
AI 인프라 슈퍼사이클의 전방위 확산
젠슨 황의 골드만삭스 컨퍼런스 발언(항목 10, 11)을 축으로, 마이크로소프트의 데이터센터 3배 확장(12GW→38GW), 오라클의 클라우드 인프라 고성장(OCI +121%), TSMC의 첨단 공정 완전 포화가 같은 날 동시에 확인됩니다. “공급이 수요를 못 따라간다”는 메시지가 칩(엔비디아)→파운드리(TSMC)→클라우드(MS, 오라클) 전 밸류체인에서 반복됩니다.
공급망 병목의 구체화: 패키징·메모리·부지/전력
젠슨 황이 두 차례(항목 10, 11)에 걸쳐 “패키징·DRAM·LPDDR·커넥터·전압조정기·웨이퍼 모두 어렵다”고 강조했고, NVIDIA의 테스트 인터페이스 생산능력 선점(항목 1)이 이를 실증합니다. 하류에서는 부지·전력·데이터센터 셸 확보가 병목이며, 네오클라우드(NScale·CoreWeave·Nebius·Lambda·Firmus)가 이를 대신 해결해주는 유통 채널로 부상 중입니다.
메모리(HBM/DRAM) 품귀와 가격 급등
중국 AI 칩업체(화웨이·캠브리콘)의 가격 대폭 인상(항목 4)과 한국의 9월 1~10일 디램 수출 +529% YoY·MCP(HBM) +293% YoY(항목 13)가 같은 흐름을 가리킵니다. 미국의 대중 HBM 수출통제가 중국 내 암시장 조달 비용 상승 → 완제품 가격 인상으로 이어지는 구조가 한국 반도체 수출 특수와 대조적으로 나타납니다.
한국 반도체 수출의 역대급 호조
9월 1~10일 반도체 수출이 270% 급증하며 전체 수출의 47.1%를 차지(항목 12), TRASS-BF 품목별 데이터에서도 디램·HBM이 압도적 증가율을 기록(항목 13). AI 인프라 수요가 실물 수출 지표로 직접 확인되는 국면입니다.
미·중 관계의 이중적 신호
시진핑 방미를 앞둔 대두 매입 확대(항목 3)로 통상 유화 제스처가 나오는 한편, HBM 수출통제로 인한 중국 AI 칩 가격 급등(항목 4)은 기술 디커플링이 지속되고 있음을 보여줍니다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 종목/기업 |
|---|---|---|
| 테스트 인터페이스 등 후공정 소재 공급난 | 엔비디아의 물량 선점으로 R&D·검증용 물량 지연, 멀티벤더 전환 리스크 | TSMC, 프로브카드/테스트소켓 업체 |
| HBM/DRAM 품귀에 따른 원가 급등 | 중국 AI 칩 가격 20~50% 인상, 암시장 조달 비용 전가 | 화웨이, 캠브리콘, 메타엑스 |
| 하류 병목(부지·전력·셸) 장기화 | 데이터센터 확장 속도가 전력·부지 확보 속도에 제약받을 가능성 | 마이크로소프트, CSP 전반 |
| 오라클 FCF 적자 지속 | CapEx 285억달러로 잉여현금흐름 -54억달러, 공격적 투자에 따른 재무 부담 | 오라클(ORCL) |
| 순환금융(네오클라우드 투자) 논란 | 소액 투자-대형 계약 구조에 대한 시장의 지속적 의구심 | CoreWeave, Nebius, 엔비디아 |
기회 요인
| 기회 | 내용 | 관련 종목/기업 |
|---|---|---|
| PCB 탑재가치 상승 사이클 | Rubin 플랫폼 세대교체마다 GPU당 PCB 가치 급증(최대 $1,500+) | PCB/CCL 밸류체인(고급 CCL, PTFE 소재) |
| 한국 반도체 수출 슈퍼사이클 | 9월 1~10일 반도체 수출 +270%, 디램 +529%·HBM +293% | 삼성전자, SK하이닉스 |
| 클라우드 인프라 고성장 지속 | 오라클 OCI +121% YoY, RPO 6,640억달러로 수주잔고 급증 | 오라클, 클라우드 인프라 밸류체인 |
| 네오클라우드 채널 확대 | CSP 병목을 대신 해소하며 엔비디아 유통망으로 급부상, 백로그 수천억달러 | NScale, CoreWeave, Nebius, Lambda, Firmus |
| Physical AI 신규 시장 개화 | 자율주행 2~3년, 물류·매니퓰레이션 로봇 약 2년, 6G(AI-RAN) 약 5년 시계 | 엔비디아(Alpamayo), Waymo, Tesla, Nokia |
| 대두 등 농산물 수요 회복 | 미중 정상회담 앞두고 구매 확대, 약정량 이행 속도 가속 | 미국 대두 수출 밸류체인 |
주요 기관 경고/분석 핵심 메시지
- GF Securities: Rubin 세대 전환에서 PCB 탑재가치가 구조적으로 상승하며, PTFE 채택 여부가 다음 상승 촉매(최대 $1,500+/GPU).
- 엔비디아(젠슨 황): AI는 “생성하는” 컴퓨팅으로, 무어의 법칙 종료 속에서 extreme co-design·NVLink 기반 scale-up이 필수. 공급망은 상류(패키징·메모리·부품)와 하류(부지·전력·셸) 모두 병목이나, 내년 매출 +70% 성장에 높은 자신감.
- 로이터: 중국의 HBM 수급난이 자국 AI 칩 가격을 20~50% 밀어올리는 구조적 요인으로 작용, 미국 수출통제의 실질적 효과가 가격에 반영되고 있음을 시사.
- CNBC/TSMC: AI 서버 칩 수요가 “extremely robust”하며 첨단 공정(5/4/3nm) 완전 포화 상태가 4개월 연속 매출 신기록으로 확인됨.
- 관세청(한국): 9월 상순 반도체 수출 270% 급증은 AI 인프라 수요가 실물 무역지표로 가시화되는 대표 사례.
4. 기타 메모
- 확인 필요 사항: 항목 13의 TRASS-BF 통계는 사진 5장(캡션 없음)만 게시되고 텍스트 설명이 마지막 이미지에만 첨부되어, 각 이미지가 어느 품목 차트인지 원본 확인이 필요함.
- 특이점: 젠슨 황의 골드만삭스 컨퍼런스 발언이 두 차례(08:30, 08:39)에 걸쳐 게시됨 — 첫 번째는 10대 포인트 종합 요약, 두 번째는 공급망 병목 발언 발췌 재정리로 중복이 아닌 보완 관계로 보임.
- 다음 체크포인트:
- 시진핑 방미(9월 말) — 대두 매입 등 통상 유화 조치가 반도체 수출통제 완화로 이어질지 여부
- 오라클 2분기 실적(가이던스: 클라우드 매출 성장률 65~71%) 달성 여부 및 FCF 적자 개선 추이
- 마이크로소프트 38GW 데이터센터 확장 관련 부지·전력 확보 진행상황
- 한국 9월 전체 수출입 통계(월말 확정치) — 반도체 비중 47.1%가 유지되는지 여부
- 화웨이 어센드 950DT 4분기 출시 및 실제 판매가 확정 여부