Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-09 14:08 ~ 2026-09-10 12:11)
메시지 수: 22
1. 핵심 뉴스 요약
- 🚗 트럼프 행정부, 포드-중국 기업 제휴 맹비난 — 미 교통부 장관이 포드 CEO에게 CATL·지리·BYD와의 관계 단절을 요구. 트럼프-시진핑 정상회담을 앞두고 국가안보 명분의 대중 압박이 강화되는 국면.
- 📊 코스메카코리아, 1,360억원 신규 시설투자 공시 — 화장품 수요 증가 대응을 위한 생산능력 확대, 자본대비 40.45% 규모의 투자(2026.09~2030.12).
- 🤖 OpenAI, Astra 수요 전례 없는 급증
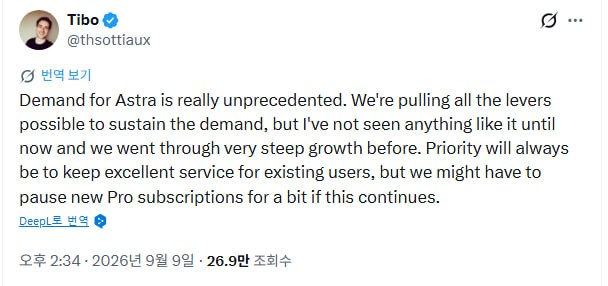 — Tibo 발언, 신규 Pro 구독 잠정 중단 가능성까지 언급될 정도로 수요 폭증.
- 💻 코어위브, 골드만삭스 컨퍼런스 발표(AI 전용 인프라 전략) — 범용 클라우드와 차별화된 AI 전용 아키텍처, 2030년까지 공급-수요 불균형 지속 전망, SPV 기반 자본조달 구조 등 소개.
- 💻 코어위브 발표 요약(재정리본) — 공급 부족 장기화, 데이터센터 반대 여론 대응, 글로벌 전력 다각화(1GW+), 투자적격 등급 저금리 차입 성공 등 핵심 메시지 재확인.
- 🌐 광통신(NPO/CPO), 향후 2년 핵심 축으로 부상 — 라이트매터, 레이저·광섬유를 ‘차세대 HBM’으로 규정하며 공급 부족·프리미엄 지속 전망. CIOE에서 1.6T/3.2T 광트랜시버 기술 조명.
- 🌐 구글, 핀란드에 130억 유로 AI 인프라 투자 — 유럽 단일 투자 사상 최대 규모, 3.7만개 일자리·원전 수명연장 계약·배터리 저장 시스템 포함.
- 🤖 메타, 개인형 AI 에이전트 ‘Muse’ 출시 후 장전 +5%
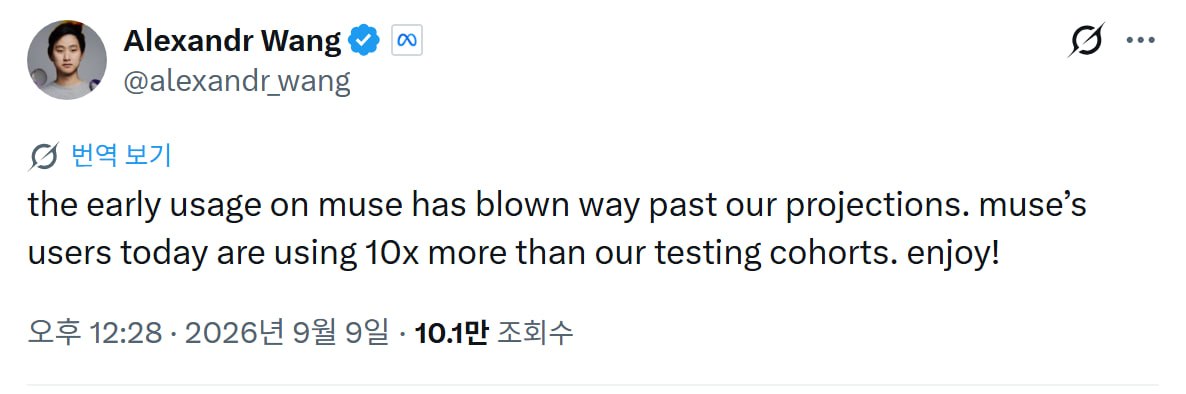 — 초기 사용량이 테스트 집단 대비 10배, 예상치 크게 상회.
- 🏦 KeyBanc, 메타 목표주가 $780(Overweight) — Muse 차별화 요소(UI, 유통망/데이터, 개인정보보호)와 AI 신제품 주기 과소평가론 제시.
- 🤖 OpenAI, 2030년까지 컴퓨팅 지출 약 7,500억달러 전망(NYT) — “여전히 컴퓨팅 자원이 매우 부족하다”는 관계자 발언.
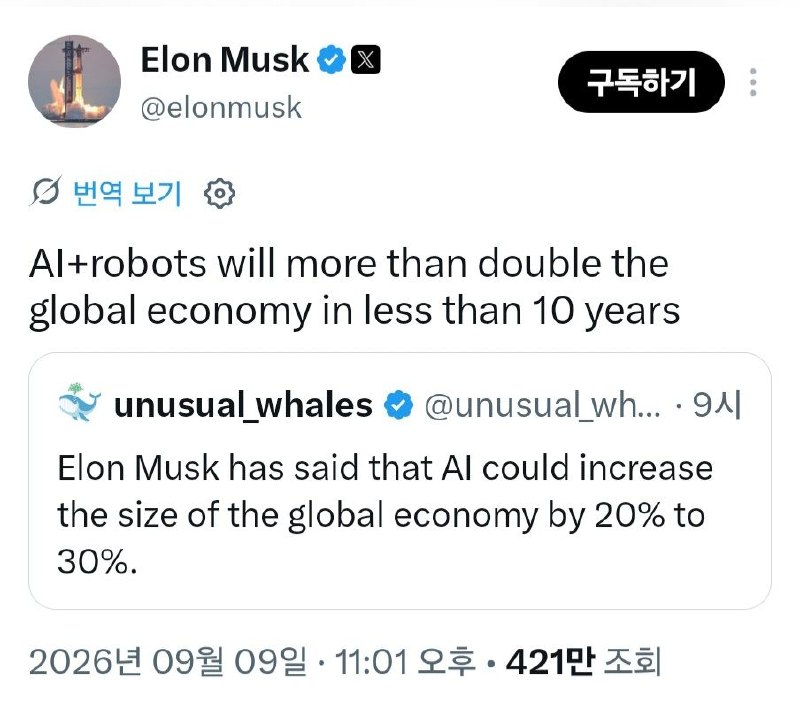
- 🤖 일론 머스크, AI·로봇이 세계경제 10년 내 2배 성장 전망
- 🔋 다올투자증권, LFP 배터리 “한국의 시간이 왔다” — 미 교통부의 CATL 제한 압박으로 한국 배터리 반사수혜 전망, LG에너지솔루션(62만원)·삼성SDI(90만원)·엘앤에프(22만원) 목표가 상향.
- 💻 SemiAnalysis, 로봇용 메모리 공급난 경고
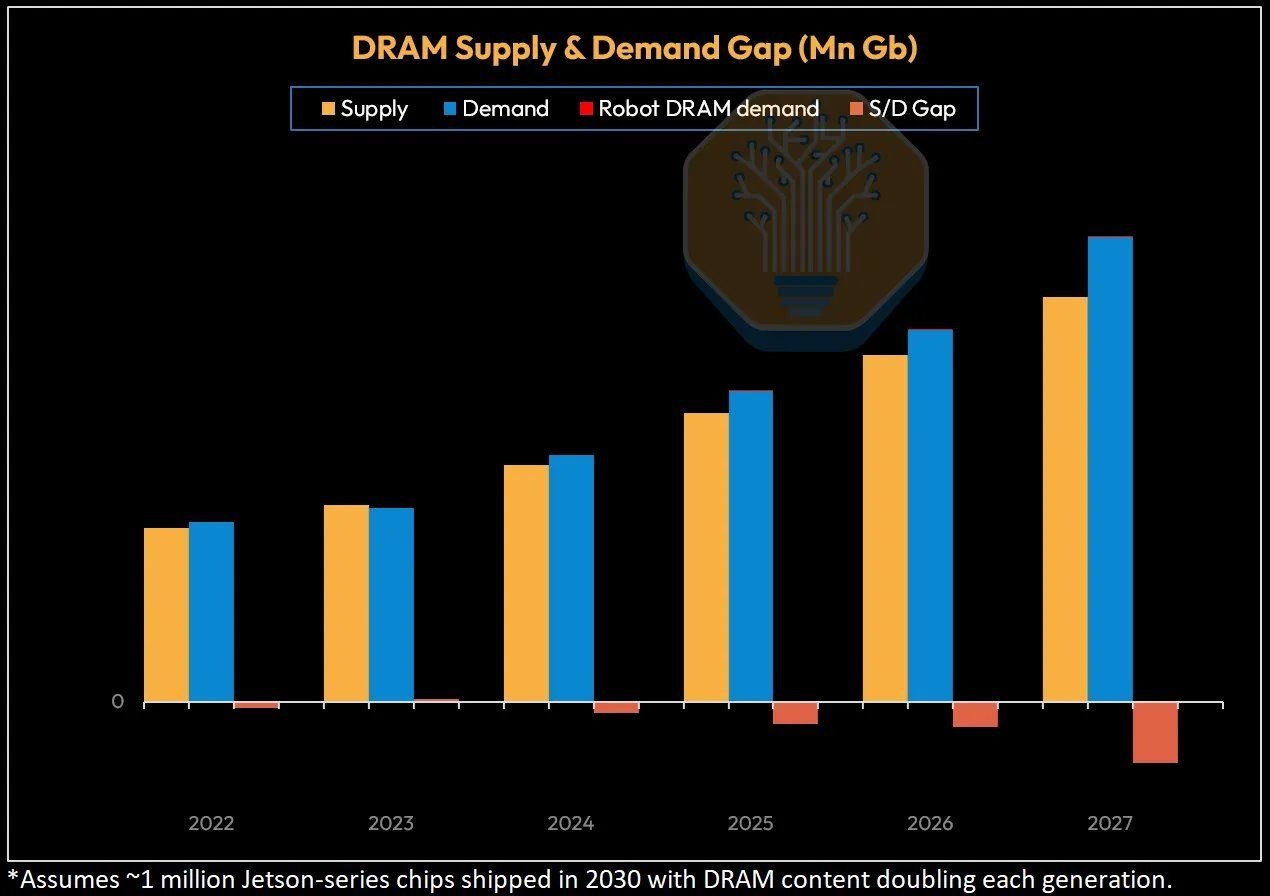 — HBM이 DRAM 증설분을 대부분 흡수해 범용 DRAM/LPDDR 공급이 압박받는 구조.
- 🏦 JP모건, SK하이닉스 ADR 목표주가 $245 커버리지 개시 — Overweight, EPS CAGR 34% 전망, 메모리 사이클 중반부 평가, TSR 약 42%(2026~28) 전망.
- 📈 리딩투자증권, 비에이치아이 ‘대미투자 1호’ 수혜 주목 — 텍사스 6.3GW 가스복합발전 프로젝트 중 4.9GW HRSG향 수혜 기대, 2026년 역대 최대 실적 전망.
- 💻 샌디스크, 골드만삭스 컨퍼런스(AI 추론이 NAND 역할 변화) — 데이터센터가 NAND 시장 절반 이상 차지, 장기계약 전환 및 FY28 목표(GM 80%, OM 70%, FCF마진 50%) 제시. HBF는 HBM 대체재 아닌 보완재.
- 🌐 네비우스, Citi 컨퍼런스(AI 하이퍼스케일러 전략) — 풀스택 AI 인프라 지향, 수요>공급 격차 확대, 경매형 가격결정 도입 구상, Palantir와 협업(기업 데이터 주권).
- 🏦 Truist, 네비우스 매수 개시(목표주가 $355) — 2030년 클라우드 계층 매출기회 연 2조1,000억달러 추정.
- 🌐 루멘텀, Citi 컨퍼런스(AI 광통신 수요는 이제 시작 단계) — Scale-out→Scale-up→Scale-in 단계별 광대역폭 10배씩 확대, FY2028 EPS $40 목표, 고출력 레이저 경쟁은 루멘텀 vs 코히런트.
- 🌐 엔비디아, 호주와 2027년까지 최대 2GW AI 인프라 구축 — Firmus·Sharon AI·IREN·NEXTDC 등 다수 파트너 참여, DSX 플랫폼 기반.
- 📈 신한투자증권, RF머트리얼즈(루멘텀 밸류체인) 콥데이 후기 — 루멘텀향 펌프레이저 매출 24년 30~40억→27년 700억원 이상 전망, 27년 PER 33배로 저평가 논지.
- 📈 IBK투자증권, 테스(반도체 장비) 커버리지 — NAND 1,000단 돌파 수혜주, DRAM·HBM까지 장비 다변화, 2Q26 수주잔고 사상 최대(2,069억원).
2. 주요 테마 / 트렌드
AI 인프라 투자 슈퍼사이클
코어위브, 네비우스, 구글(핀란드), 엔비디아(호주) 등 전 세계적으로 AI 데이터센터·전력·GPU 투자가 동시다발적으로 확대되고 있습니다. 공통된 메시지는 “공급이 수요를 따라가지 못한다”는 것으로, 2030년(코어위브)·2027~28년(광통신) 등 시점은 다르지만 불균형이 장기간 지속될 것이란 전망이 반복 등장합니다.
메모리·낸드 반도체 슈퍼사이클
SK하이닉스(JPM), 샌디스크(골드만삭스), SemiAnalysis(로봇용 메모리), 테스(IBK) 보고서가 모두 “HBM/AI향 수요가 범용 메모리 공급을 흡수”하는 동일한 구조를 지적합니다. NAND는 3개월 협상에서 수년 장기계약 체제로 전환 중이며, 메모리 사이클이 아직 중반부(mid-cycle)라는 평가가 다수입니다.
광통신(Optical) 부품 공급 부족
라이트매터, 루멘텀, RF머트리얼즈 관련 보고서가 연쇄적으로 등장하며 레이저·CPO·NPO·펌프레이저의 구조적 공급 부족과 프리미엄 지속을 강조합니다. “차세대 HBM”이라는 표현이 광통신 부품에도 그대로 사용되는 점이 특징적입니다.
미·중 디커플링과 자동차/배터리 산업
트럼프 행정부의 포드-CATL 관계 단절 압박이 다올투자증권의 국내 배터리 업체 반사수혜 논리로 즉시 연결됩니다. 이달 말 트럼프-시진핑 정상회담을 앞둔 시점이라 정치적 타이밍과 시장 영향이 겹쳐 있습니다.
개인형 AI 에이전트 경쟁
메타의 Muse 출시(초기 사용량 예상 10배 초과)와 OpenAI의 Astra 수요 폭증이 같은 날 함께 보도되며, 소비자용 AI 에이전트 경쟁이 본격화되는 흐름을 보여줍니다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 종목/기업 |
|---|---|---|
| 미·중 무역 갈등 격화 | 미 교통부의 대중 압박, 정상회담 전 긴장 고조 | 포드, CATL, 지리, BYD |
| AI 인프라 과잉투자 우려(Bear Case) | 하이퍼스케일러의 자체 구축 확대에 따른 외부 계약 회수 가능성 | 코어위브, 네비우스 |
| 데이터센터 지역 반대 여론 | 중간선거 국면에서 부지 확보 관련 정치적 리스크 | 코어위브, 엔비디아 파트너사 |
| 로봇/범용 DRAM 공급 압박 | HBM이 웨이퍼 생산능력을 흡수해 비HBM 공급 부족 심화 | SemiAnalysis 언급 전반 |
| ADR 프리미엄 축소 가능성 | 유통물량 확대에 따른 SK하이닉스 ADR 프리미엄 하락 | SK하이닉스 |
기회 요인
| 기회 | 내용 | 관련 종목/기업 |
|---|---|---|
| LFP 배터리 반사수혜 | CATL 제한 시 한국 배터리 3사 밸류에이션 상향 | LG에너지솔루션, 삼성SDI, 엘앤에프 |
| 광통신 부품 고성장 | 루멘텀 밸류체인 국내 부품사 매출 급증(24년 30~40억→27년 700억원+) | RF머트리얼즈, 루멘텀 |
| 대미투자 1호 수혜 | 텍사스 가스복합발전 프로젝트 HRSG 공급 | 비에이치아이 |
| NAND 1,000단 고단화 수혜 | ACL/BSD 장비 수요 확대, DRAM·HBM까지 적용처 확대 | 테스 |
| 메모리 업사이클 장기화 | ASP 상승 사이클 20분기 이상 지속 전망, 고TSR | SK하이닉스, 샌디스크 |
| 클라우드 계층 신규 매출 기회 | 2030년 연 2조1,000억달러 시장 추정 | 네비우스 |
주요 기관 경고/분석 핵심 메시지
- JP모건: SK하이닉스 ADR, AI 메모리 사이클이 아직 중반부이며 5년 이상 상향 사이클 지속, 저평가된 재평가 여지 존재.
- 골드만삭스(샌디스크 발언): 데이터센터가 NAND 시장의 절반 이상을 차지하는 “watershed moment” 진입, 장기계약 체제로의 산업 구조 전환.
- Citi(루멘텀·네비우스 발언): AI 광통신 수요는 “이제 시작 단계”이며 향후 2년 이상 공급 부족 지속, AI 컴퓨팅 수요>공급 격차가 오히려 확대되는 중.
- Truist: 네비우스를 규모 확장 초기 단계의 AI 네이티브 하이퍼스케일러 투자기회로 평가, 목표주가 $355 제시.
- 다올투자증권: 미 교통부 발언이 한국 배터리 업체엔 신규사업 기대를 넘어 “수주와 Capa로 가치산정이 가능한 단계” 진입 신호로 해석.
4. 기타 메모
- 확인 필요 사항: 코어위브 발표 내용이 15:34/15:37 두 차례 유사한 내용으로 게시되어 중복 여부 확인 필요(요약이 재정리된 것으로 보임).
- 특이점: 광통신(NPO/CPO/레이저) 관련 보고서만 3건(라이트매터, 루멘텀, RF머트리얼즈)이 하루 사이 연속 게시되어 해당 섹터에 대한 시장 관심이 단기간에 집중되는 모습.
- 다음 체크포인트:
- 트럼프-시진핑 정상회담(이달 말) — 대중 자동차/배터리 규제 관련 후속 조치 여부
- SK하이닉스 3분기 실적 발표(10월 말) — 주주환원 정책 업데이트, ADR 로드맵 공개 여부
- 메타 Muse 수익화 진행 상황 — 초기 인게이지먼트 지표 추이
- 네비우스 Meta향 2차 계약 용량 반영(2027년 1~2분기 예정)
- 루멘텀 CPO/NPO 물량 확대 및 첫 NPO 고객 관련 진전(향후 수개월 내 예상)