Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-07 12:36 ~ 2026-09-08 11:07)
메시지 수: 19
1. 핵심 뉴스 요약
-
🏭⚡ [단독] xAI, ‘두산 복합화력발전소’ 건설 추진 — xAI(옛 SpaceXAI) 채용공고에 두산에너빌리티 가스터빈·스팀터빈·HRSG를 결합한 복합화력발전소 건설 계획이 명시됨. 멤피스 슈퍼컴퓨팅 인프라(콜로서스) 전력 공급용이며, 텍사스가 유력 후보지로 거론되나 정확한 부지는 미공개.
-
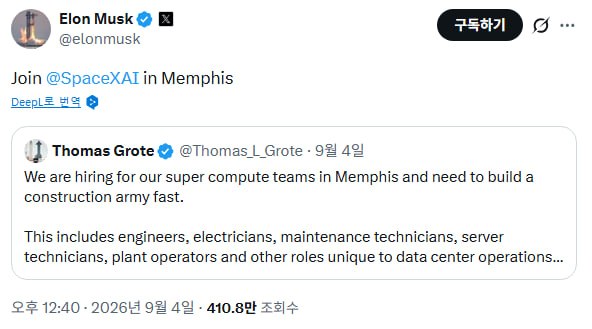
🚀📢 머스크, 멤피스 SpaceXAI 채용 독려 X 게시글 — 엔지니어·전기기술자·플랜트 운전원 등 대규모 건설 인력을 신속히 모집한다는 내용.
-
📡💹 골드만삭스, 글로벌 광 트랜시버 출하량 전망 상향 — 2026~2028년 1.6T 이상 출하량 전망치를 29%/61%/50% 상향. 800G 이상 시장은 CAGR +69%로 성장, 2028년 시장규모 1,480억 달러 전망. 실리콘 포토닉스 비중 확대(1.6T/3.2T에서 80%) 예상.
-
🤖💰 앤트로픽, 11개월간 컴퓨팅 계약 700조원(5,170억달러) 체결 — 14.8GW 규모 추가 컴퓨팅 용량 확보. 아마존·구글과 11GW(3,000억달러+) 계약이 최대 비중. 다만 2030년까지 30GW·7,500억달러를 계획한 오픈AI에는 여전히 열세. IPO를 앞두고 투자자들은 컴퓨팅 확보력과 비용 부담을 주시.
-
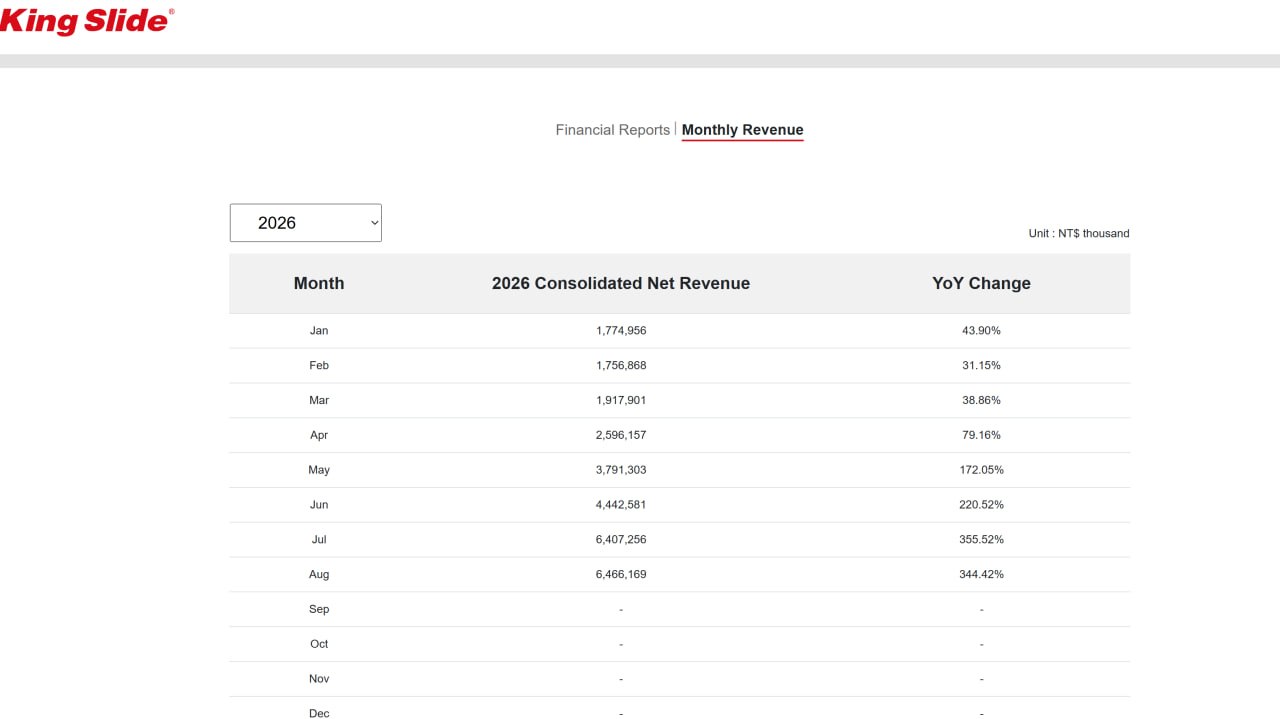
📈🏢 King Slide, 8월 매출 사상 최고치 재경신 (YoY +344%) — 서버용 정밀 슬라이드 레일(엔비디아 공급업체) 전문기업. 미국 휴스턴 신공장 9월 양산, 자회사 증설 조기 착공 등 확장 지속.
-
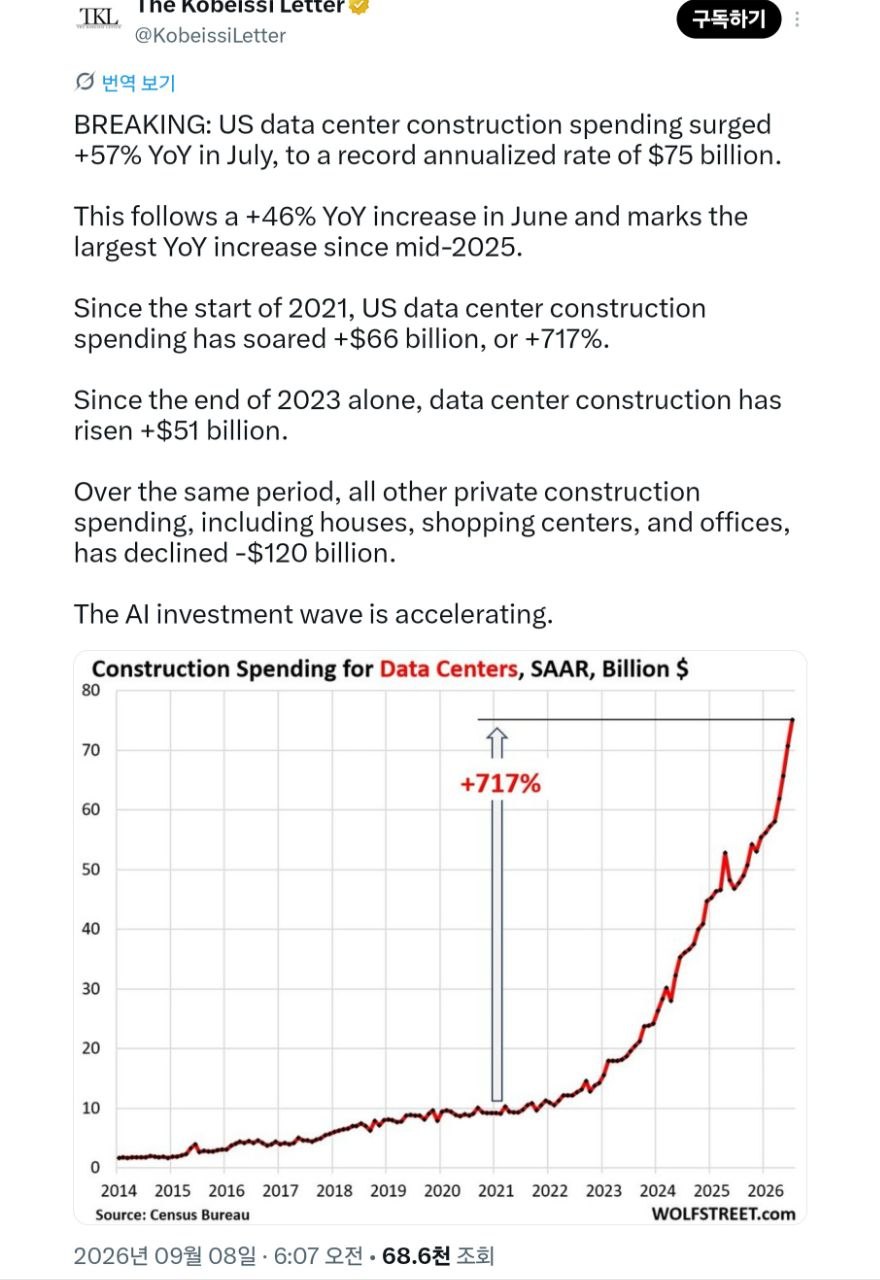
🏗️📊 7월 미국 데이터센터 건설 지출, YoY +57% 급증 — 계절조정 연환산 사상 최고치 750억 달러 기록. 반면 주택·쇼핑몰·오피스 등 기타 민간 건설 지출은 동기간 -1,200억 달러 감소, AI 투자 쏠림 심화.
-
🗣️🤖 OpenAI 관계자(Tibo), “완전히 돌아왔다” 발언 — 구체적 맥락은 짧은 코멘트 수준으로 명시되지 않음.
-
🇺🇸⚡ [신한투자] 대미투자 1호 윤곽, 텍사스 엑시날 가스복합화력 — 6.3GW급, 사업비 약 223억달러 추정. 2030년 1단계 상업가동 목표. 두산에너빌리티(가스터빈), 비에이치아이(HRSG) 등 국내 발전 기자재 업체 수혜 기대.
-
💾📉 [대신증권] 반도체, 손익비 좋은 구간 — 2027년 공급부족 심화 — HBM 수요 강세 지속, DRAM 생산 증가율은 둔화 전망. 환율 하락(1,450→1,370원) 반영해 삼성전자·SK하이닉스 3Q26 영업이익 전망 하향하되 하락폭은 제한적으로 판단.
-
🇺🇸🇨🇳🧠 [KB] 반도체 — 미·중 AI 경쟁의 최대 수혜주는 메모리 — 미국(GPT-6 아스트라)은 AI 성능 상단, 중국(Qwen 등)은 비용 하단을 각각 확장. 미중 AI 데이터센터 용량 2026년 95GW→2030년 201GW로 2배 이상 확대 전망. HBM 시장 2027년 전년비 164% 성장 예상, Top pick: 삼성전자·SK하이닉스.
-
🤖⚔️⚡ [골드만삭스] 한국 산업재·AI 인프라 — 액추에이터·미사일·전력 균형 바스켓 — 로봇(로보티즈·HL만도·현대모비스), 방산(한화에어로스페이스), 전력기기(효성중공업)를 선호 리스트로 제시. 로봇은 프런티어 모델 성능 개선에 따른 배치 변곡점, 방산은 비AI 익스포저 수요, 전력기기는 2030년까지 가장 가시적 EPS 궤적(효성중공업 EPS CAGR 34%)으로 평가.
-
⚡📊 [BNK투자증권] 효성중공업 — 북미 초고압 리더십 + 콴타 JV — 투자의견 매수, 목표주가 430만원(+45.0% 여력) 유지. 17.5조원 역대급 수주잔고, 미국 콴타서비스와 JV 설립으로 북미 시장 양적·질적 성장 가속 기대.
-
📷 사진 단독 게시(텍스트 없음)
-
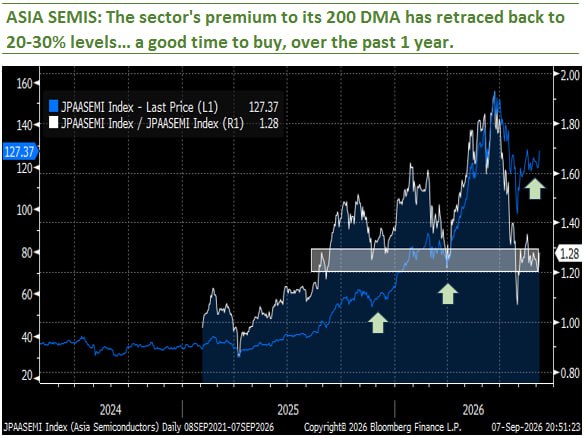
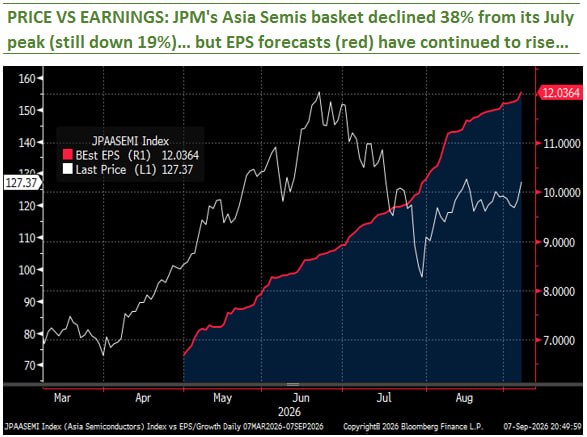
💹🌏 [JP모건] 아시아 반도체 — “절반은 왔고, 절반이 더 남았다” — 아시아 반도체 바스켓 7월 말 저점 대비 +27%, 고점-저점 조정폭의 50% 회복. 대만 TWSE 전자지수는 고점 대비 3%까지 근접. CSP 총 캐펙스 2026년 9,500억달러(+94%)→2027년 1.4조달러 전망 등 3대 강세 논거(수요 성장, 주가-실적 괴리, 200일 이평선 대비 매력적 밸류) 제시.
-
🇰🇷🇯🇵🤝 최태원 회장, 한일 에너지 공동구매·송전망 연결 제안 — 아사히신문 인터뷰에서 한일 에너지 공동 조달·비축, 장기적으로 송전망·가스관 연결 구상 제시. AI·청년 공동펀드, 통합 보험상품, 한국의 CPTPP 가입 등도 함께 촉구. 한일 통합시장 시 세계 4위(약 6조달러) 경제권 형성 전망.
-
🖥️💲 인텔, CPU 10% 추가 인상설 + 스몰코어 단종 검토 — 10월 5일 PC CPU 약 10% 추가 인상 방침, 저마진 스몰코어 단종 검토로 산업용PC·IoT 시장에 공백 발생. 퀄컴·미디어텍(Arm 진영)이 반사이익 기대. 립부 탄 CEO는 관리자 계층 12→6단계로 축소, 인력 약 7.5만명에서 7만명 안팎으로 추가 감축 계획.
-
🖥️💲 엔비디아, AI 서버 가격 15% 인상설 — 인도 AI 데이터센터 구축비용 부담 확대 우려, 비용 일부 고객 전가 가능성 제기.
-
💾🚀 대만 메모리 업체 8월 실적 총정리 — 사상 최고치 릴레이 — Macronix·ADATA·Etron 등 다수 기업 사상 최고 매출 경신, ADATA는 1~8월 누적매출 최초로 1,000억 대만달러 돌파, Innodisk는 YoY +576% 폭증. 메모리 슈퍼사이클 본격화, 공급자 우위 시장 지속 언급.
-
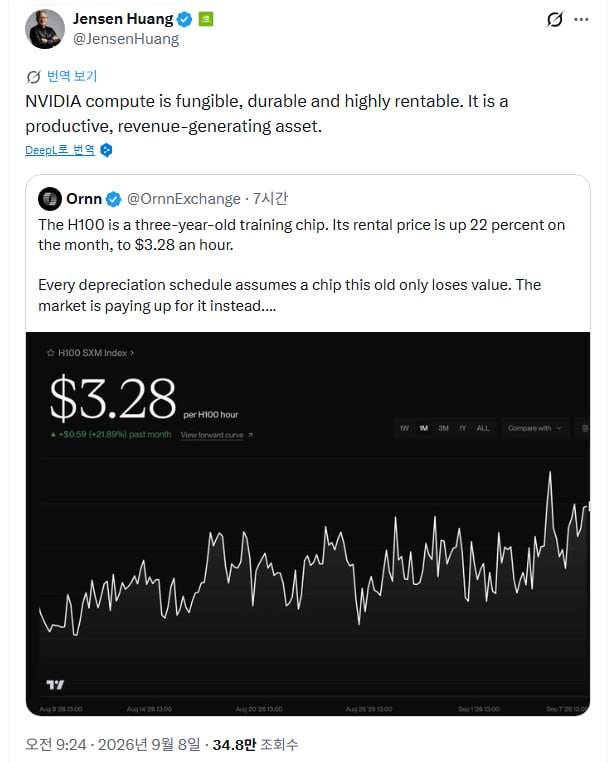
🎙️💻 엔비디아 CEO 젠슨 황, “컴퓨팅 자원은 대체 가능하고 내구성 높은 수익 자산” — 3년 된 학습용 칩 H100의 임대가가 한 달 새 22% 상승(시간당 3.28달러)해 통상적 감가상각 가정과 배치되는 현상을 언급.
2. 주요 테마 / 트렌드
AI 인프라 전력 수요 폭증
xAI-두산 복합화력발전(#1,#2), 신한 유틸리티 리포트의 텍사스 엑시날 6.3GW 프로젝트(#8), 7월 미국 데이터센터 건설지출 YoY +57%(#6), 효성중공업 전력기기 수혜(#11,#12)까지 하나의 흐름으로 연결됨. AI 데이터센터가 민간 건설투자를 사실상 독식하는 구도(#6)가 뚜렷해지고 있으며, 발전 기자재(가스터빈·HRSG·스팀터빈·초고압 변압기) 국내 밸류체인이 반복적으로 언급됨.
빅테크 컴퓨팅 확보 경쟁 심화
앤트로픽의 700조원 규모 컴퓨팅 계약(#4)과 오픈AI의 30GW·7,500억달러 계획이 대비되며, JP모건(#14)의 CSP 캐펙스 상향(2026년 9,500억달러 → 2027년 1.4조달러)과 함께 “공급이 수요를 못 따라간다”는 서사가 여러 리포트에서 공통적으로 확인됨. 젠슨 황의 발언(#19)은 이 수요 압력이 노후 GPU 임대가격까지 밀어올리고 있음을 보여주는 사례.
메모리 슈퍼사이클
대신증권(#9), KB(#10), 대만 메모리 기업 실적(#18)이 모두 동일한 결론(HBM·DRAM 공급부족 심화, 2027년 성장률 정점)으로 수렴. 미·중 AI 경쟁 구도에서 메모리가 공통 수혜 섹터로 지목되는 점이 특징적.
반도체 가격 인상 도미노
인텔 PC CPU +10%(#16), 엔비디아 서버 +15%(#17) 인상설이 같은 날 함께 보도됨. 공급망 전반의 가격 전가가 확산되는 신호로 읽힘.
한국 산업재의 AI/방산 밸류체인 재평가
골드만삭스(#11)와 BNK(#12)가 같은 날 효성중공업을 공통 선호주로 제시했고, 로봇 액추에이터·방산까지 묶어 “AI 인프라 관련 산업재” 테마로 정의한 점이 눈에 띔.
지정학·정책 이슈
최태원 회장의 한일 에너지·경제공동체 제안(#15)은 다른 산업 뉴스와는 결이 다르지만, 에너지 공급망 안정성 확보라는 큰 틀에서 AI발 전력 수요 이슈와 맞닿아 있음.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| 가격 전가 확산 | 인텔 CPU +10%, 엔비디아 서버 +15% 인상설 동시 발생 | #16, #17 |
| 환율 변동성 | 원/달러 환율 하락 가정(1,450→1,370원) 반영해 삼성전자·SK하이닉스 3Q26 영업이익 전망 하향 | #9 |
| 오픈AI 대비 경쟁 열위 | 앤트로픽 컴퓨팅 확보 규모(14.8GW)가 오픈AI 목표(30GW)에 못 미침, IPO 앞두고 비용부담 주시 필요 | #4 |
| 건설투자 쏠림 | 데이터센터 외 민간 건설 지출 감소(-1,200억달러)로 경기 편중 심화 | #6 |
| 프로젝트 불확실성 | xAI-두산 복합화력 프로젝트의 정확한 부지·용량 미공개, 텍사스 인허가 건과 동일 사업 여부 불명확 | #1 |
기회 요인
| 기회 | 내용 | 관련 항목 |
|---|---|---|
| 발전 기자재 수주 확대 | 두산에너빌리티(가스터빈), 비에이치아이(HRSG) 등 대미투자 프로젝트發 수주 기회 | #1, #8 |
| 메모리 슈퍼사이클 | HBM 2027년 전년비 164% 성장 전망, 대만 메모리사 실적 릴레이 최고치 | #9, #10, #18 |
| 전력기기 고성장 | 효성중공업 EPS CAGR 34%(2030년까지), 콴타 JV로 북미 확장 | #11, #12 |
| 로봇 액추에이터 변곡점 | 프런티어 모델의 로봇 과제 성공률 급등(23%→95%)에 따른 배치 확산 기대 | #11 |
| 아시아 반도체 저가 매수 기회 | 200일 이동평균 대비 프리미엄이 과거 매수 시점 수준으로 축소 | #14 |
| 광통신 부품 성장 | 1.6T 이상 광트랜시버 출하 전망 대폭 상향, 실리콘 포토닉스 채택 확대 | #3 |
주요 기관 경고/분석 핵심 메시지
- 대신증권: 반도체는 “리스크 대비 리턴이 우세한 구간”이나, 환율 하락에 따른 단기 실적 눈높이 조정은 불가피.
- JP모건: 아시아 반도체 되돌림이 “절반만 진행”되었다는 프레이밍으로, 수요·실적 괴리·밸류에이션 세 축에서 추가 상승 여력을 강조.
- 골드만삭스(산업재): AI 인프라 관련 종목군 내에서도 방산(비AI 익스포저)과 전력기기(가장 가시적 EPS)로 리스크를 분산하는 “균형 바스켓” 관점 제시.
- 신한투자: 대미투자 프로젝트가 “수주 기대에서 현실로” 전환되는 국면임을 강조하며, 9월 최종 확정 여부가 단기 촉매.
4. 기타 메모
- #1(xAI-두산 복합화력)과 #8(텍사스 엑시날 6.3GW)이 동일 프로젝트인지 여부는 원문에서도 명확히 확인되지 않음 — 추후 9월 최종 확정 발표 시 교차 확인 필요.
- 13은 텍스트 없이 사진만 게시된 메시지로, 맥락 파악을 위해 원본 이미지 확인이 필요함.
- #7(OpenAI-Tibo “완전히 돌아왔다”)은 배경 설명이 생략된 짧은 인용으로, 어떤 맥락(제품/조직/논쟁)에 대한 발언인지 원문 확인 필요.
- 다음 체크포인트: 9월 중 대미투자 프로젝트 최종 확정 발표, 10월 5일 인텔 CPU 가격 인상 시행 여부, 앤트로픽 IPO 관련 추가 뉴스.