Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 15
1. 핵심 뉴스 요약
-
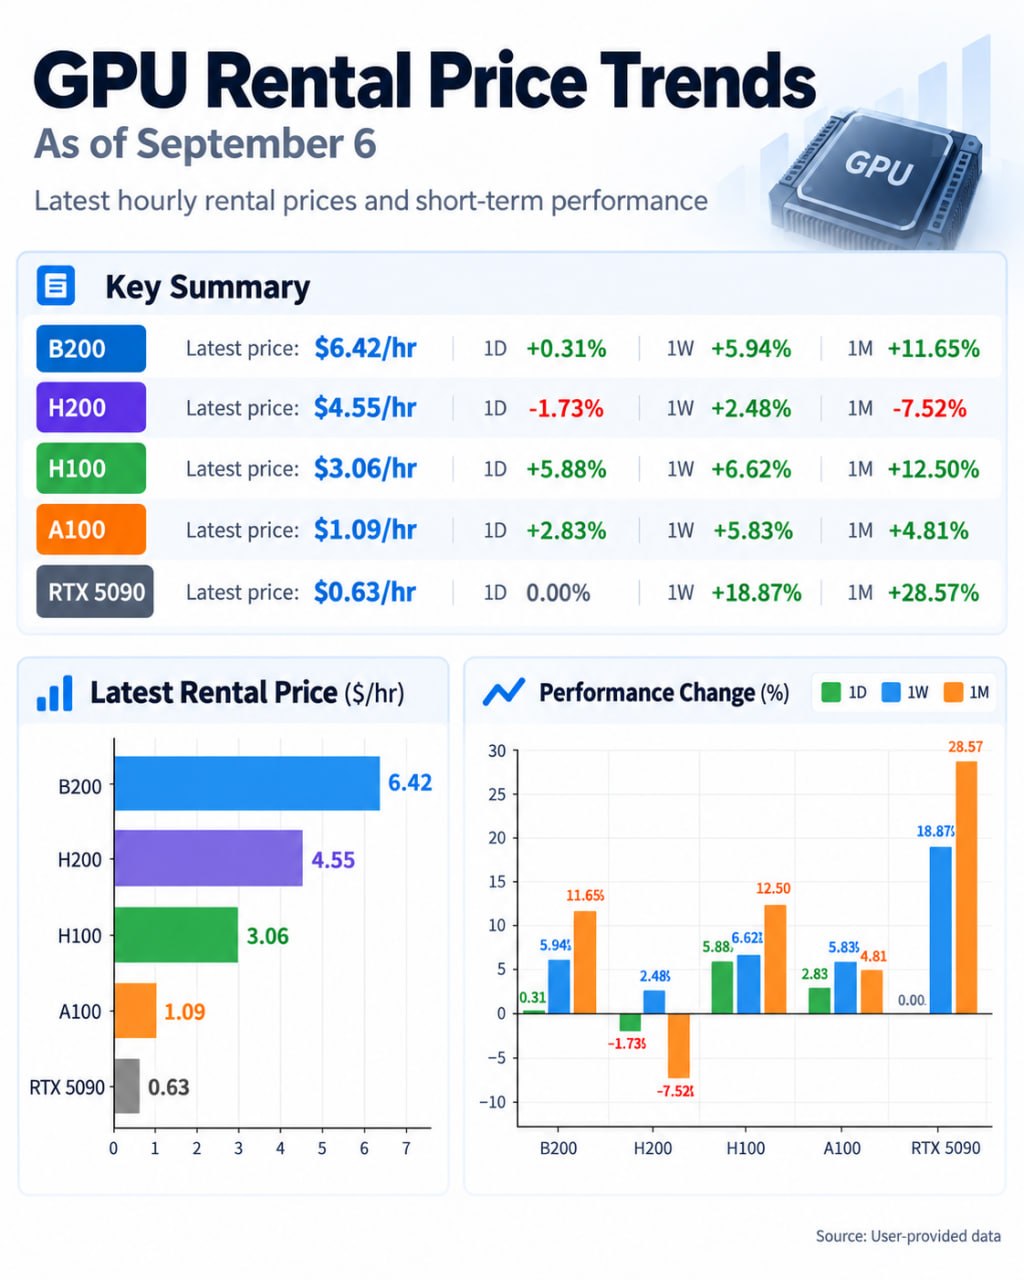
🖥️ 주요 GPU 대여 가격 현황(9월 6일 기준) — B200 시간당 6.42달러(월간 +11.65%), H100 3.06달러(월간 +12.50%), RTX 5090 0.63달러(월간 +28.57%) 등 대부분 GPU 대여료가 상승세. H200만 월간 -7.52%로 조정.
-
🏗️ 일본 데이터센터 4배 확충, 8년간 10조 엔 투자 — ‘AI 주권’ 확보를 목표로 2030년대 중반까지 AI 전용 데이터센터를 2025년 말 대비 4배 이상 확대. 미·중에 이은 세계 3위권 규모로, 조사 대상 26개 운영사 중 22개사가 신설·확충 추진 중.
-
🗳️ 트럼프 지지율 역대 최저 33% — 경제·생활비 불만 확대로 지지율 급락, 민주당이 공화당에 7.5%p 앞서며 11월 중간선거 앞두고 공화당 내 우려 고조.
-
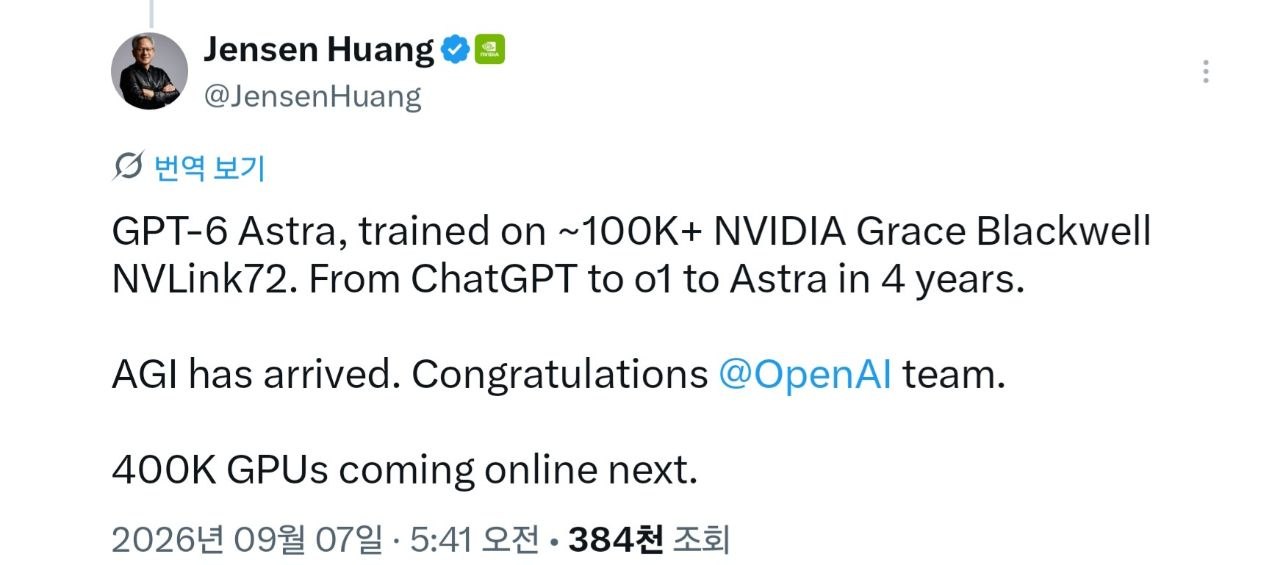
🤖 엔비디아 젠슨 황, GPT-6 Astra 공개 발언 — “AGI가 도래했다” — 약 10만 개 이상 NVIDIA Grace Blackwell NVLink72로 훈련, ChatGPT o1 이후 4년 만에 도달. 다음 단계로 40만 개 GPU 가동 예고.
-
📊 [메리츠증권] 파인엠텍(441270) — “메인디시 이제 시작” — 2Q26 매출 952억원(+118.5% YoY), 영업이익 73억원(흑전)으로 컨센서스 상회. 3Q26은 매출 1,357억원(+135.9%), 영업이익 119억원(+674.6%) 전망. 폴드8 흥행 지속 + 북미 고객사향 매출 3분기 반영 시작, 목표주가 13,000원(상향), 투자의견 Buy 유지.
-
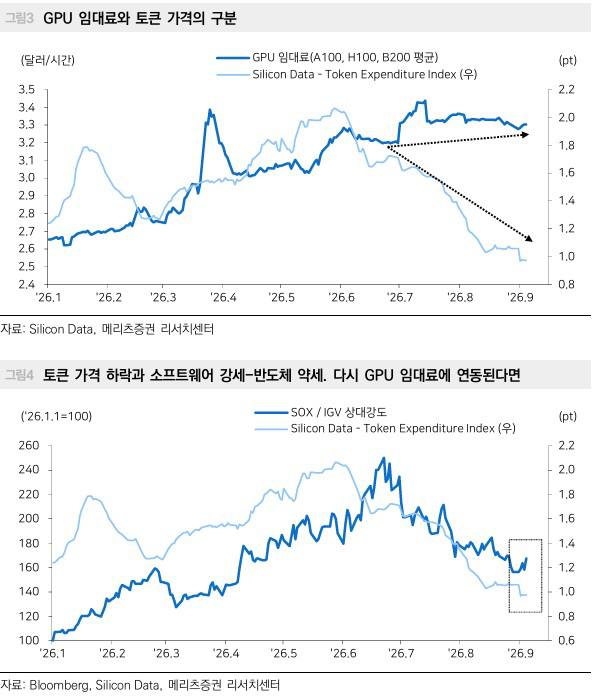
📊 [메리츠 투자전략] GPT-6 Astra 출시와 메모리 주가 반등 시사점 — Astra는 목표만 주면 장시간(3~24시간) 작업을 스스로 완수하는 에이전트형 AI로 진화. 토큰 가격 하락이 ‘기술진보’이지 수요 둔화가 아니라는 해석이 확산되며 AI 하드웨어(반도체) 수요 재부각, 메모리 반등 재료로 지목. 다만 10월 중순까지 금리·환율 등 매크로 변동성은 지속 경계.
-
📊 [DS투자증권] 피에스케이홀딩스 — “홀딩스의 시간이 온다” — 2026년 매출 2,792억원(+34%), 영업이익 1,088억원(+48%) 전망, 2027년은 더 큰 폭 성장 예상. TSMC 2027년 장비 발주 본격화, HBM 신규 팹(M15X, P4) 투자 재개, Intel EMIB-T향 리플로우 장비 적용 확대 가능성. 투자의견 매수, 목표주가 20만원 상향.
-
⚡ [단독] 일진전기 “전력기기 호황 10년은 더 간다” — 유상석 사장 인터뷰. 노후 전력망 교체·신재생·리쇼어링에 AI 데이터센터까지 겹치며 구조적 성장 국면 진입 평가. 중전기 영업이익률 25.8%, 상반기 매출 1조1435억원. 2030년 매출 4조·시총 10조 목표. 현재 PER은 경쟁사(HD현대일렉트릭·효성중공업·LS일렉트릭) 대비 저평가라는 평가.
-
📊 [현대차증권] 피에스케이홀딩스 BUY/TP 210,000원(상향) — 2Q26 매출 473억원은 매출 이연으로 컨센 하회했으나 3Q26에 정상 반영 전망(매출 882억원, 영업이익 380억원). TSMC 2026년 CapEx 가이던스 600~640억달러로 상향, ASE도 105억달러로 상향. 첨단 패키징 장비 매출 전년비 +70% 이상 성장 전망.
-
💾 “삼전닉스 메모리 재고 10일 미만까지 급감…내년 물량 고갈”(KB증권) — AI 인프라 투자 급증으로 메모리 공급 부족 국면 진입 전망. 내년 하이퍼스케일러 AI 인프라 투자 1조3000억 달러(+60% YoY), 메모리 반도체 비중 40%→57%(내년) 확대 전망. 삼성전자·SK하이닉스 재고 10일 미만, 반도체 최선호주로 제시.
-
⚡ 전력망 OEM 美 공장 증설, 변압기 납기는 여전히 2~3년 — 미국 전력 수요 반등(2019~2024년 +7%), 배전 변압기 55%가 33년 이상 노후. 데이터센터 파이프라인 125GW 규모로 생산 슬롯 경쟁 심화. 원자재·관세 정책이 조달 일정에 상방 압력. BESS(대규모 에너지저장장치)가 계통 신뢰도 자산으로 격상.
-
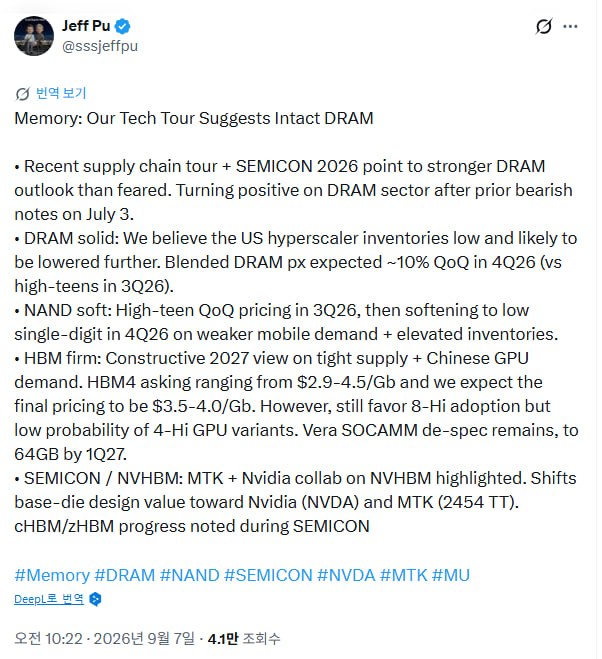
💾 [GF Securities] 메모리 테크 투어 — DRAM 시황 건재 확인 — 7월 약세 의견에서 긍정적 시각으로 전환. 4분기 DRAM 가격 QoQ +10% 예상. NAND는 모바일 수요 둔화로 4분기 둔화 전망. HBM은 타이트한 공급 지속, HBM4 가격 Gb당 3.5~4.0달러 예상. 엔비디아·미디어텍 NVHBM 협업 부각.
-
☁️ CSP 1위 아마존, AI 랙 확보 총력전 — 2026년 CapEx 2,000억→2,200억 달러로 10% 상향. 앤디 재시 CEO, AI 연산력 부족이 2028년까지 지속 전망. TSMC·Alchip·Wiwynn·폭스콘 등 대만 공급망 출하 모멘텀 강화, Wiwynn 2026년 매출 +40% 전망.
-
💰 [단독] 베라루빈 랙 1대당 정부 예산 275억원 책정 — 외신(번스타인 123억원, 모건스탠리 105억원) 예상치의 두 배 이상. 내년 GPU 서버 확충 예산 3조8500억원으로 NVL72 랙 140대(루빈 GPU 총 1만80장) 확보 예정. 앤스로픽 ‘미토스’급 모델 개발 위한 AGI 인프라 투자 명목.
-
📊 삼성전자 NDR 7가지 핵심 포인트(GS) — 2027년까지 메모리 공급 타이트화 지속, 메모리 수요 충족률 약 60%. Shell-first 전략으로 과잉투자 경계. 데이터센터 상위 5개사와 LTA 체결 완료, 추가 5개사 협상 중(목표 capa 60~70% LTA化). HBM4 12단 샘플 출하, R&D 비용 급증. 2024~2026년 누적 FCF 50% 주주환원 방침 조기 집행 검토.
2. 주요 테마 / 트렌드
AI 인프라 슈퍼사이클의 지속·확대
GPT-6 Astra 공개(4번, 6번)를 기점으로 “토큰 가격 하락 = 기술진보이지 수요 둔화가 아니다”라는 해석이 확산되며, GPU 대여료 반등(1번), 아마존의 CapEx 상향(13번), 정부의 베라루빈 대규모 예산 편성(14번)까지 AI 컴퓨팅 수요가 재가속하는 흐름이 뚜렷하다. 일본의 대규모 데이터센터 투자(2번)도 같은 맥락에서 ‘AI 주권’ 확보 경쟁으로 해석 가능하다.
메모리 반도체 공급 부족 국면 진입
KB증권(10번), GF Securities(12번), 삼성전자 NDR(15번) 세 건이 공통적으로 메모리(특히 HBM) 공급 타이트화를 지목한다. HBM4 생산 확대가 범용 D램 캐파를 잠식하면서 2027~2028년까지 구조적 공급 부족이 이어질 것이라는 전망이 다수 기관에서 반복 확인된다.
반도체 후공정·패키징 장비 수혜 부각
파인엠텍(5번), 피에스케이홀딩스(7번·9번)에 대한 복수 증권사 리포트가 동시에 나오며, TSMC·ASE의 CapEx 가이던스 상향이 첨단 패키징 장비 업체들의 실적 성장 근거로 반복 인용된다.
전력 인프라 병목이 AI 확산의 새로운 제약 변수
일진전기 인터뷰(8번)와 전력망 OEM 변압기 납기 기사(11번)는 AI 데이터센터发 전력 수요 폭증이 노후 전력망·부품 공급 제약과 맞물려 구조적 호황 국면을 만들고 있음을 보여준다. 변압기 리드타임(2~3년)은 데이터센터 가동 시점을 좌우하는 핵심 병목으로 지목된다.
매크로 리스크는 여전히 상존
메리츠 투자전략(6번)은 펀더멘털 개선 재료가 쌓이고 있음에도 10월 중순까지 금리·환율 변동성이 한국 시장에 부담으로 작용할 수 있다고 경고한다. 정치적으로는 트럼프 지지율 최저치(3번)가 미국 정책 불확실성을 키우는 변수로 남아있다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| 매크로 변동성 | 금리·환율 불확실성이 10월 중순까지 한국 시장에 부담 | 6번 |
| 정치 리스크 | 트럼프 지지율 33%로 사상 최저, 중간선거 앞두고 정책 불확실성 확대 | 3번 |
| 변압기·부품 공급 병목 | 원자재(구리·전기강판) 품귀, 관세 정책으로 조달 일정 상방 압력 | 11번 |
| AI 칩 가격 급등(‘칩플레이션’) | 정부 베라루빈 예산이 외신 예상치의 2배 이상 책정, GPU 확보 비용 급증 | 14번 |
| 메모리 실적 변동성(단기) | 피에스케이홀딩스 2Q26 매출 이연으로 컨센서스 하회 사례 발생 | 9번 |
기회 요인
| 기회 요인 | 내용 | 관련 항목 |
|---|---|---|
| 메모리 반도체 재평가 | 삼성전자·SK하이닉스 재고 10일 미만, 극단적 저평가에서 재평가 기대 | 10번, 12번, 15번 |
| AI 에이전트형 모델 확산 | GPT-6 Astra의 장시간 자율 작업 능력이 AI 하드웨어 수요 저변 확대 견인 | 4번, 6번 |
| 첨단 패키징 CapEx 확대 | TSMC·ASE 등 CapEx 가이던스 상향, 장비사 실적 성장 가시성 | 7번, 9번 |
| 폴더블 스마트폰 시장 확대 | 국내·북미 고객사 폴더블 신제품 흥행, 관련 부품사 구조적 수혜 | 5번 |
| 전력 인프라 슈퍼사이클 | AI 데이터센터發 전력 수요로 전력기기 업황 구조적 성장(~2040년) 전망 | 8번, 11번 |
| 클라우드/ASIC 공급망 수혜 | 아마존 AI 랙 확대에 따른 대만 공급망(Alchip·Wiwynn·폭스콘 등) 모멘텀 | 13번 |
주요 기관 경고/분석 핵심 메시지
- KB증권(김동원 본부장): 내년 메모리 반도체는 D램·낸드 비트 수요가 공급을 10%p 이상 초과하는 “역사상 가장 타이트한” 공급 환경 전망. 삼성전자·SK하이닉스를 반도체 최선호주로 제시.
- GF Securities: 7월 DRAM 약세 의견을 뒤집고 긍정 전환, HBM4 가격은 Gb당 3.5~4.0달러 예상. NAND는 4분기 둔화 예상돼 DRAM·HBM과 온도차.
- 메리츠 투자전략(황수욱): Astra 이후 AI 컴퓨팅 초과수요가 가속화될 것이나, 매크로 불확실성 해소 전까지는 반도체 비중 축소가 어렵다는 기존 입장 유지·강화.
- 삼성전자 GS NDR: 2028년까지 메모리 타이트 수급 지속, LTA(장기공급계약) 확대로 사이클 변동성 완화 시도. 조기 주주환원 정책 실행 시사.
4. 기타 메모
- 삼성전자·SK하이닉스 관련 낙관론(KB·GF·GS)이 동시다발적으로 쏟아지고 있어, 실제 4분기 가격 데이터·재고 지표로 후속 확인이 필요.
- 피에스케이홀딩스는 2Q26 컨센서스 하회(현대차증권, 9번)와 강한 매수 의견(DS투자증권, 7번)이 같은 날 함께 보도됨 — 매출 이연 이슈의 3Q26 정상화 여부를 다음 실적 발표에서 재확인 필요.
- 정부 베라루빈 예산(대당 275억원)이 외신 예측치의 2배 이상인 배경(공급 부족 프리미엄 vs 예산 편성 오류 가능성)에 대한 추가 검증 필요.
- 다음 체크포인트: 9월 10일 북미 고객사 폴더블 모델 공개(5번), 10월 중순 매크로 변동성 완화 여부(6번), 3Q26 실적 시즌(파인엠텍·피에스케이홀딩스 등).