Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-04 20:14 ~ 2026-09-05 09:28, 수집 시각 2026-09-05 03:34:14 UTC)
메시지 수: 10
1. 핵심 뉴스 요약
-
🤖 Needham, 엔비디아($NVDA) ‘매수’ 유지, 목표주가 300달러 — 엔비디아의 허깅페이스 인수(약 129.3억 달러, 대금 약 119억 달러 + 리텐션 프로그램 최대 10억 달러) 발표 이후에도 투자의견·목표주가 유지. 인수 후에도 허깅페이스는 오픈 플랫폼으로 계속 운영, 거래 종결은 2027년 상반기 예상.
-
💾 파이슨 CEO 판젠청, “내년 낸드 공급 매우 빠듯…AI는 이제 4년 차” — 주요 낸드 팹 2곳 모두 내년 공급 부족 규모를 가늠하기 어렵다고 언급. 생성형 AI 사이클은 PC(수십 년)·스마트폰(20년+) 대비 초기 단계(4년 차)로 20~30년 장기 지속 전망. 가격 상승 둔화는 세트 업체 원가 부담 완화로 오히려 긍정적. 업체 간 R&D·포트폴리오 격차로 실적 양극화 예상.
-
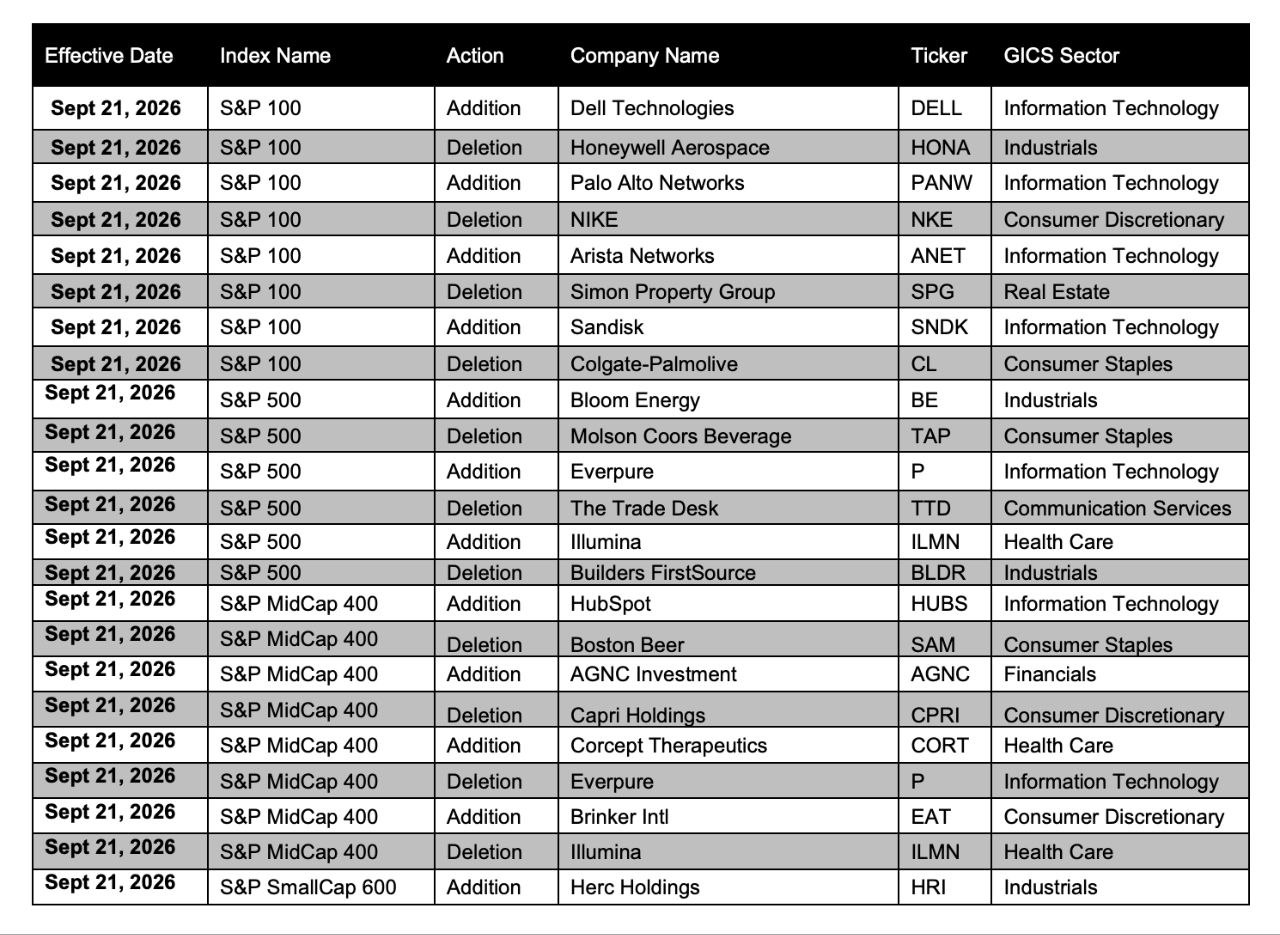
📈 S&P 주요 리밸런싱 리스트 — S&P500 편입: 블룸 에너지($BE), 에버퓨어($P), 일루미나($ILMN) / 편출: 몰슨 쿠어스($TAP), 더 트레이드 데스크($TTD), 빌더스 퍼스트소스($BLDR). S&P100 편입: 델 테크놀로지스($DELL), 팔로알토 네트웍스($PANW), 아리스타 네트웍스($ANET), 샌디스크($SNDK) / 편출: 허니웰 에어로스페이스, 나이키, 사이먼 프로퍼티 그룹, 콜게이트-팜올리브.
-
🌍 트럼프, 데이터센터 발언 — “AI 경쟁 승자가 최종 승자, 이는 미·중 간 싸움”이라며 각 주(州)에 데이터센터 유치를 독려.
-
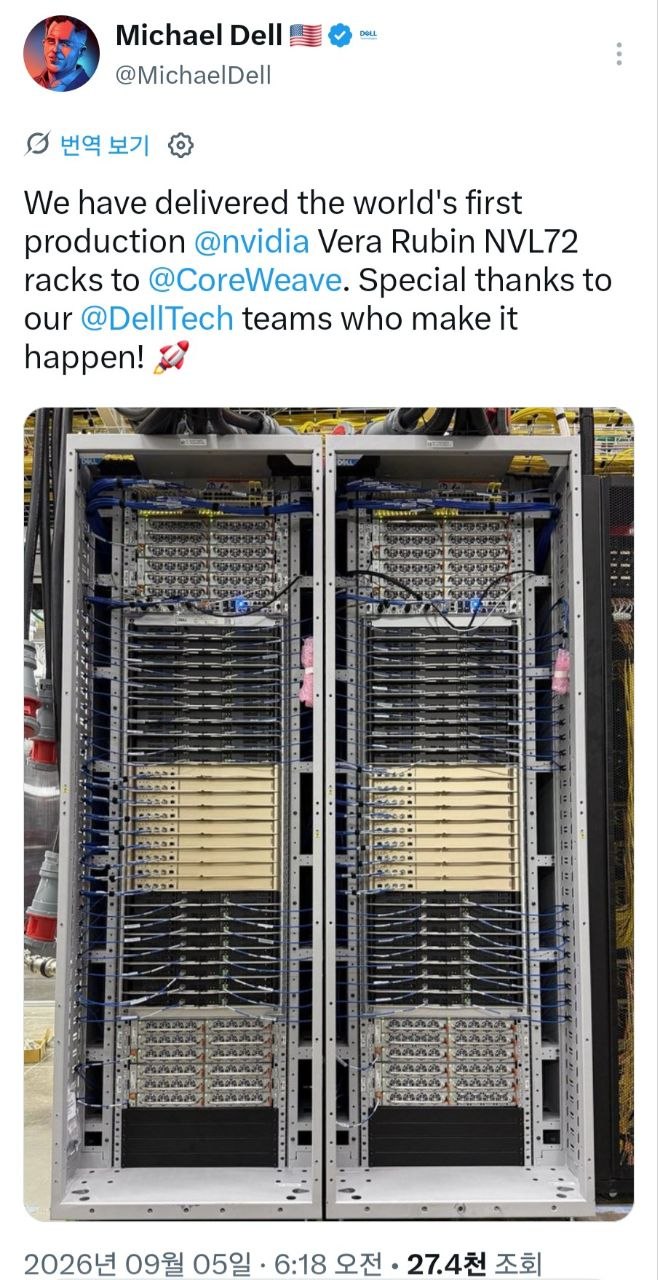
🤖 Dell CEO, 세계 최초 양산형 베라 루빈 NVL72 랙 CoreWeave 납품 — 엔비디아 차세대 플랫폼 기반 랙의 첫 양산 공급 사례로 팀에 감사 인사.
-
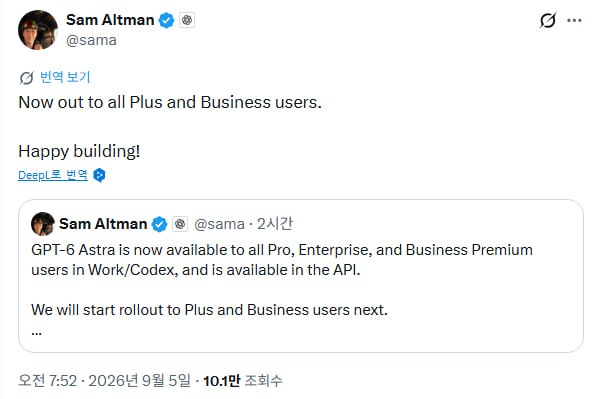
🤖 샘 알트먼, GPT-6 Astra Plus/Business 사용자 전면 출시 — Pro·Enterprise·Business Premium·API에는 이미 제공 중이며, Plus·Business로 순차 확대.
-
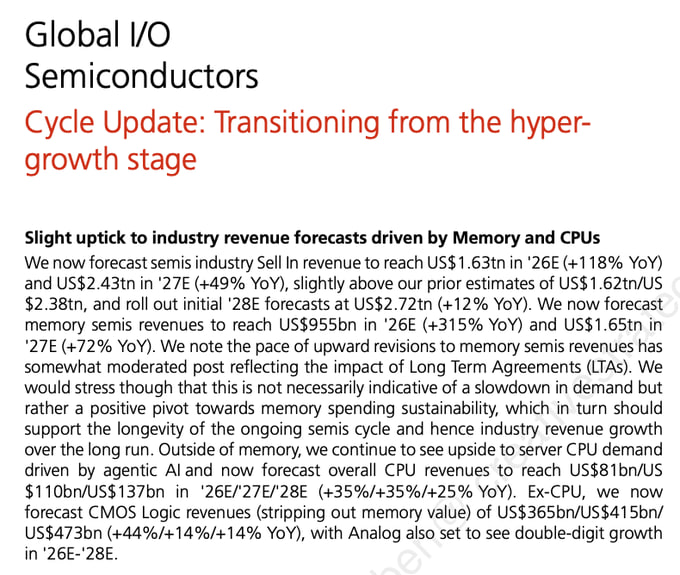
📊 UBS, 반도체 사이클 업데이트 — 초고성장 이후 전환 국면 — 반도체 셀인 매출 전망 소폭 상향: 2026년 1.63조 달러(+118%), 2027년 2.43조 달러(+49%), 2028년 2.72조 달러(+12%) 신규 제시. 메모리 매출은 2026년 9,550억 달러(+315%), 2027년 1.65조 달러(+72%)로 LTA 반영에 따라 상향 속도는 완만해졌으나 수요 둔화가 아닌 “지속가능성 제고”로 해석. 에이전틱 AI 확산으로 서버 CPU 수요도 견조.
-
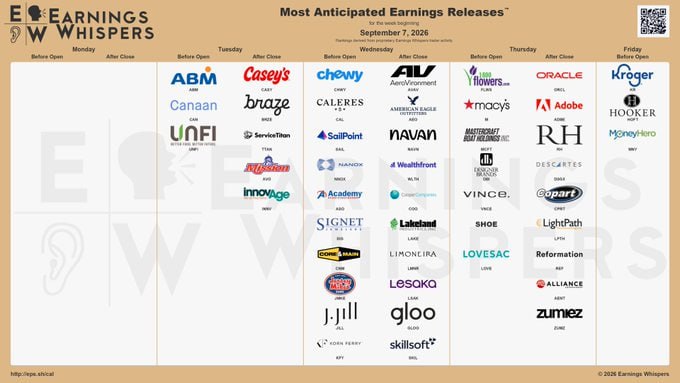
🗓️ 다음주 주요 일정 — 9/7 미장 휴장·유로존 GDP, 9/8 한·일 GDP·중국 무역수지·Citi/골드만삭스 컨퍼런스(샌디스크·AMD·엔비디아 등 참석), 9/9 중국 CPI·애플 아이폰 신제품 공개(폴더블·가격인상 가능성), 9/10 미국 PPI·ECB 금리결정·TSMC 매출·오라클/Adobe 실적(젠슨 황 골드만삭스 컨퍼런스 참석, 한국시간 9/11 00:50), 9/11 미국 CPI·소비자심리지수·한국 수출입.
-
🌐 [단독] 미·중, 9월 중순 AI 안전 회담 준비 착수 — 트럼프 2기 출범 후 첫 미·중 AI 전담 양자 회담 추진, 9/24 워싱턴 미·중 정상회담의 핵심 성과물로 조율 중. 미국은 베센트 재무장관 주도, 중국은 허리펑 부총리 또는 딩쉐샹이 이끌 전망. AI 사이버공격 공동 대응 및 앤트로픽 모델(Fable) 무단 증류 의혹(중국 문샷 AI의 K3 모델) 등이 핵심 의제. 중국은 미·중 규제의 동등 적용을 요구.
-
💰 [단독] 앤트로픽 IPO, 10월 중순으로 연기 — 마케팅 시작을 10월 중순으로 늦춰 11월 중간선거 직전 상장 완료 전망. 투자설명서 공개도 9월 말로 지연. 목표 기업가치 최대 2조 달러의 초대형 딜. 150억 달러 규모 회전신용시설 계약도 병행 추진 중.
2. 주요 테마 / 트렌드
AI 인프라 하드웨어 공급망 병목 심화
파이슨 CEO의 낸드 공급난 경고, UBS의 반도체 사이클 매출 상향(메모리 +315% 전망), Dell의 베라 루빈 랙 첫 양산 납품이 같은 날 겹치며 “AI 인프라 수요가 공급을 앞서는 구간”이라는 서사가 반복. 메모리·CPU·서버 랙 전 영역에서 공급 부족과 가격 강세가 동시에 관찰됨.
오픈AI vs 앤트로픽, 모델·자본 조달 경쟁 구도
GPT-6 Astra의 전면 출시(오픈AI)와 앤트로픽 IPO 연기(최대 2조 달러 밸류) 소식이 병렬 등장. 동시에 미·중 AI 안전 회담 의제에 앤트로픽 모델(Fable) 무단 증류 의혹이 포함되며, 오픈소스·모델 보안·지정학 이슈가 한데 얽히는 양상.
미·중 AI 패권 경쟁의 정치적 전선 확대
트럼프의 “데이터센터 유치=국가 경쟁력” 발언과 9월 중순 미·중 AI 안전 회담 추진이 같은 흐름 — AI 인프라 경쟁이 순수 산업 이슈를 넘어 외교·안보 의제로 격상되는 중. 9/24 미·중 정상회담을 앞둔 사전 조율 성격.
반도체 지수 재편과 자금 흐름
S&P500/100 리밸런싱에서 샌디스크·아리스타·팔로알토·델 등 AI/반도체 관련주가 대거 편입되고 전통 소비재·산업재(나이키, 콜게이트, 몰슨 쿠어스 등)가 편출되는 흐름은 패시브 자금의 AI 밸류체인 쏠림을 방증.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 낸드/메모리 공급 부족 심화 | 팹 2곳 모두 내년 공급 부족 규모 가늠 어렵다고 언급 — 세트 업체 원가·생산 차질 가능성 |
| 미·중 AI 갈등 리스크 | 모델 증류(K3-Fable 의혹), 사이버 무기화 우려 등 회담 결렬 시 규제·제재 리스크 확대 가능 |
| 앤트로픽 IPO 일정 유동성 | 투자설명서 공개 재지연 이력 — 추가 연기 시 대형 AI 딜 시장 심리에 부담 |
| 반도체 업체 간 양극화 | R&D·포트폴리오 격차로 향후 6개월 내 실적 갭 확대, 후발 업체 리스크 |
기회 요인
| 기회 | 내용 |
|---|---|
| 메모리·반도체 사이클 지속 | UBS 매출 전망 상향(2026~2028년), 공급 부족이 오히려 가격 및 이익 안정성에 긍정적 |
| AI 랙/서버 공급망 확대 | 베라 루빈 NVL72 첫 양산 납품 — Dell·엔비디아 밸류체인 초기 수혜 가시화 |
| S&P 지수 편입 수혜주 | 블룸 에너지, 샌디스크, 아리스타, 팔로알토, 델 테크놀로지스 등 패시브 자금 유입 기대 |
| 오픈AI 사용자 기반 확대 | GPT-6 Astra Plus/Business 전면 출시로 유료 사용자층 확대, API 생태계 성장 지속 |
| 애플 폴더블 공개 임박 | 9/9 신제품 공개 예정 — 관련 부품·공급망 모멘텀 재부각 가능 |
주요 기관 경고/분석 핵심 메시지
- Needham: 엔비디아 허깅페이스 인수는 오픈소스 생태계 확장 전략으로 판단, ‘매수’ 의견·목표주가 300달러 유지.
- UBS: 메모리 매출 상향 속도 둔화는 수요 둔화가 아니라 장기 공급계약(LTA) 반영에 따른 것으로, 오히려 반도체 사이클의 지속가능성을 높이는 신호.
- 파이슨(판젠청): AI 반도체 수요 사이클은 이제 4년 차에 불과, 엣지 AI 미본격화 상태 — 20~30년 장기 성장 국면 초입이라는 강한 낙관론 제시.
4. 기타 메모
- 미·중 AI 안전 회담은 백악관이 “일정 미확정”이라고 밝힌 상태 — 9/24 정상회담 전후로 공식화 여부 확인 필요.
- 앤트로픽 IPO 투자설명서 공개 시점(당초 다음 주 초 → 9월 말)이 재차 변동될 가능성 있어 후속 체크 필요.
- 문샷 AI의 앤트로픽 모델(Fable) 무단 증류 의혹은 “제기 방침” 단계로, 실제 회담 의제 채택 여부와 양측 반응 확인 필요.
- 다음 체크포인트: ① 9/9 애플 아이폰 신제품(폴더블) 공개, ② 9/10~11 골드만삭스 Communacopia 컨퍼런스(젠슨 황 참석), ③ 9월 중순 미·중 AI 안전 회담 개최 여부, ④ 앤트로픽 IPO 투자설명서 공개(9월 말 예정) 및 150억 달러 신용공여 체결.