Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-03 12:43 ~ 2026-09-04 10:27, 수집 시각 2026-09-04 03:36:13 UTC)
메시지 수: 18
1. 핵심 뉴스 요약
-
🌍 트럼프, “이란 전쟁 종전 선언” 검토 — 트럼프가 고위 보좌관들과 이란 전쟁 종전 선언 가능성을 비공개 논의 중. 확전 시 11월 중간선거 악영향 우려로 대규모 확전보다 경제 압박을 통한 정권 붕괴 유도를 선호하는 것으로 전해짐.
-
🏢 메디큐브(에이피알), 수단레드 검출 논란 공식 해명 — 싱가포르 HSA 공식 검사에서 에이피알 정식 유통 제품은 수단레드 불검출로 판매 재개. 문제가 된 배치번호는 공식 수출 이력이 없고, 판매처(비너스 뷰티)도 공식 유통망이 아니라고 반박. 가품·비공식 유통 경로 확산 우려도 함께 언급.
-
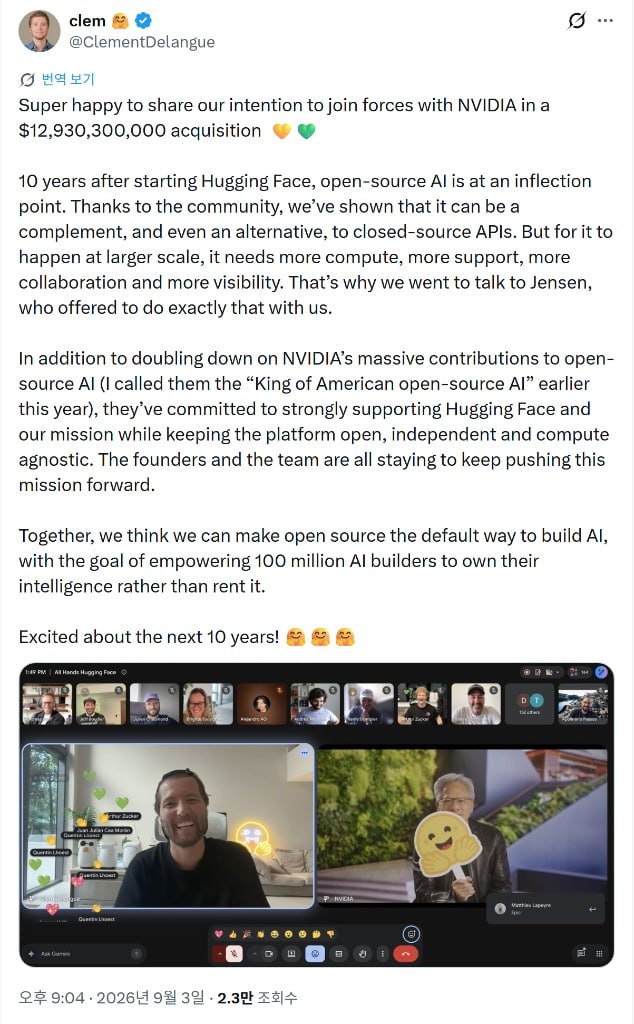
🤖 NVIDIA, Hugging Face 인수 발표 (약 129.3억 달러) — 1,800만 개발자, 300만 개 모델을 보유한 최대 오픈소스 AI 플랫폼 인수. Hugging Face의 개방성·컴퓨트 중립성은 유지한다고 강조.
-
🤖 Hugging Face CEO, 인수 소감 — 창업 10년 만에 젠슨 황과의 협업으로 “오픈소스를 AI 구축의 표준으로” 만들겠다는 포부 표명. 팀·브랜드는 그대로 유지.
-
💰 연준 월러 발언 (1) — AI·성장·인플레이션 — AI 투자가 생산성을 확실히 끌어올릴 것이라 평가, 올해 GDP 성장률 2%대 초반 전망. 임금 상승은 목표치 부합하나 인플레 상방 리스크는 여전. 3개월 근원 인플레이션에서 디스인플레이션 조짐 관찰, 9월 금리 결정은 8월 인플레 지표에 달려 있다고 언급.
-
🤖 사우디 HUMAIN, 100억 달러 초과 글로벌 VC 펀드 연내 출범 — xAI 투자 성공을 발판으로 미·사우디·영·프에 거점 구축. 자체 컴퓨팅 데이터센터 활용 기업에만 투자하는 전략 조건 부과, 2034년까지 6GW 데이터센터 건설 계획. 미국과 협약으로 중국 프론티어 모델 학습은 금지.
-
💰 연준 월러 발언 (2) — 금리 인내론 — “한 번의 회의 정도는 지켜볼 수 있다”며 디스인플레이션에 기회를 줘야 한다는 입장. AI발 디스인플레이션 가능성 언급하되 아직 경제 지표엔 미반영. 3% 수준 구조적 재정적자는 지속 불가능하다고 경고.
-
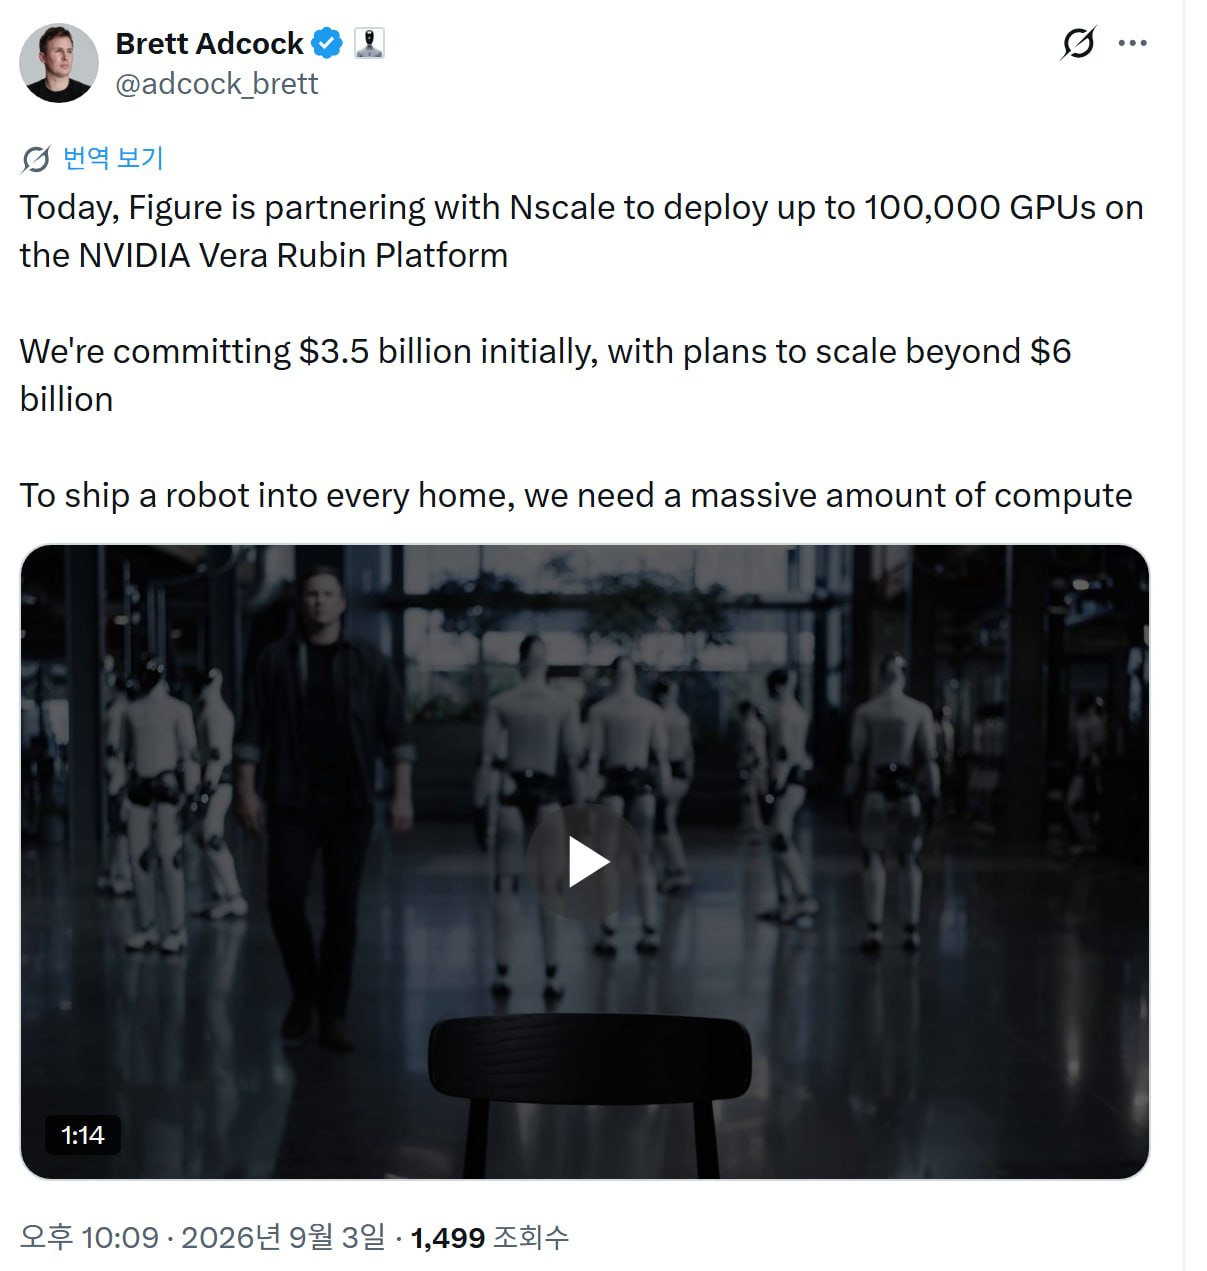
🤖 Figure-Nscale, NVIDIA GPU 10만 개 파트너십 — Figure가 Vera Rubin 플랫폼 GPU 최대 10만 개 확보를 위해 Nscale과 제휴, 초기 35억 달러(향후 60억 달러 이상 확대) 투입. “모든 가정에 로봇 보급”을 위한 컴퓨팅 확보 목적.
-
🤖 Figure 로봇 ‘Helix’ 개발 배경 영상 — 3세대에 걸친 로봇 개발 및 자율작업 AI 모델 Helix 소개. 가정용 로봇 보급의 핵심은 데이터와 컴퓨팅 파워라는 점을 재차 강조.
-
📈 블룸 에너지 등 S&P500 편입 후보 부각 — 블룸 에너지(BE, +8.4%), 아스테라랩스(ALAB), 셰니에르 에너지(LNG), 에버퓨어(P)가 9월 분기 리밸런싱 편입 후보 상위권.
-
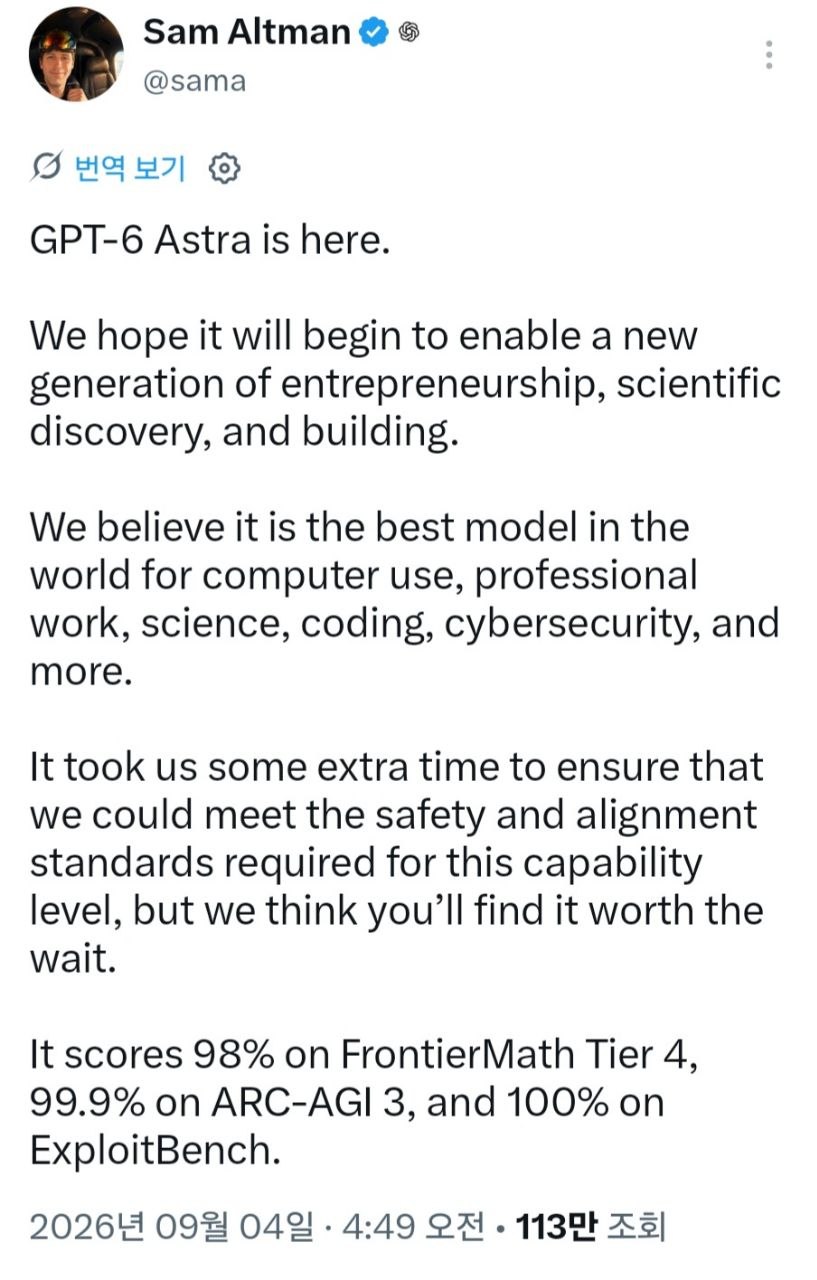
🤖 오픈AI, GPT-6 Astra 출시 — 샘 알트먼이 발표, 컴퓨터 활용·코딩·사이언스·사이버보안 등에서 “세계 최고 모델”이라 자평. FrontierMath Tier4 98%, ARC-AGI 3 99.9%, ExploitBench 100% 기록.
-
⚡ 美 전력망·SMR 인프라 증설 러시, 韓 변압기 밸류체인 부각 — 2050년까지 美 전력수요 50% 급증 전망 속 이튼(2.42억 달러)·지멘스(2억 달러+)·사우스와이어(2.56억 달러) 등 설비 증설. 효성중공업(HICO 아메리카)·현대건설(테라파워 협력) 등 한국 기업의 현지 공급망 참여 부각, 다만 인허가 지연·정책 변동은 리스크 요인.
-
📊 한양증권, 파인엠텍 스몰캡 리포트 — 2Q26 매출 952.1억 원(+24.4% YoY), 영업이익 73.3억 원(+38.6% YoY). 삼성·애플 폴더블 동시 진입 기대. 애플 폴더블 출시(9/9 예상) 시 백플레이트 수요 약 960만 개(시장규모 약 2,900억 원) 추산, 2026년 연결 영업이익 +1,238.5% YoY 전망.
-
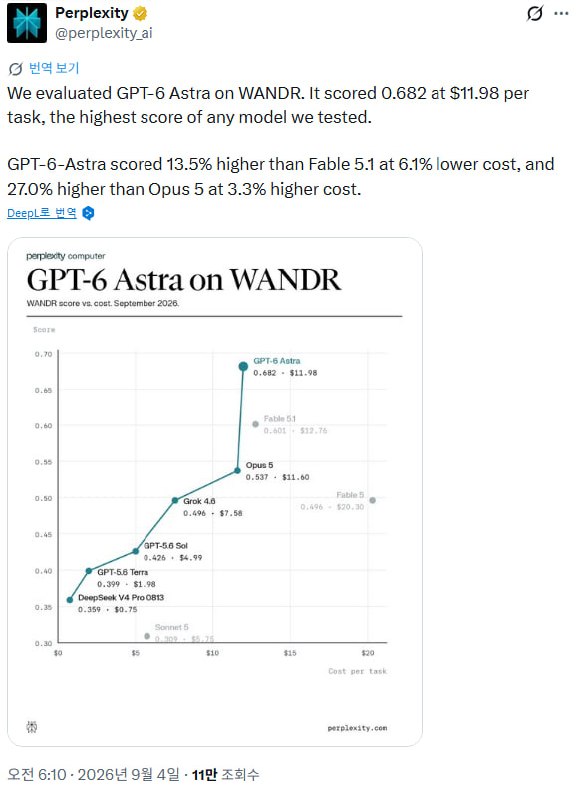
🤖 GPT-6 Astra, WANDR 벤치마크 최고점 달성 — 작업당 11.98달러 비용으로 0.682점, 테스트 모델 중 최고점. Fable 5.1 대비 비용 6.1% 저렴·점수 13.5% 우위, Opus 5 대비 비용 3.3% 높지만 점수 27.0% 우위.
-
📊 신한투자증권, 반도체 장비 섹터 리포트 — CapEx 사이클 초입으로 장비주 이익레버리지 강세 전망. 2Q 커버리지 6개사 합산 영업이익 1,321억 원(+40% YoY), 증착 4사 수주잔고 1.2조 원(+135% YoY)에도 주가는 6월말 대비 30% 하락. 4분기 PO 본격화 기대. Top Pick 원익IPS, 관심종목 이오테크닉스.
-
🤖 NVIDIA, Thinking Machines Lab에 약 25억 달러 투자 논의 — 미라 무라티가 창업한 AI 스타트업에 투자 검토 중, 밸류에이션은 약 400억 달러 수준으로 거론.
-
🛢️ 골드만삭스, 호르무즈 해협 ‘다크 플릿’ 분석 — 공식 추적 데이터상 하루 약 1,000만 배럴 통행이지만 실제 추정치는 1,500만~1,600만 배럴로, 500만 배럴이 AIS를 끈 다크 플릿으로 운항 중. 페르시아만 공급 순충격은 표면 지표보다 완화된 일일 약 790만 배럴로 추산. 글로벌 원유 재고도 약 3,900만 배럴 과소평가된 상태.
-
🏭 美 4개 기업, 한국에 20억 달러 투자 발표 — 에어프로덕츠(평택 공업가스), 엑셀리스(이온주입 장비), 코닝(첨단 유리·소재), 퍼시피코 에너지(3.2GW 해상풍력)가 반도체·에너지 분야 대미 투자 확정.
2. 주요 테마 / 트렌드
AI 인프라·컴퓨팅 확보 경쟁 심화
NVIDIA의 Hugging Face 인수(129.3억 달러), Figure-Nscale의 GPU 10만 개 파트너십(최대 60억 달러), 사우디 HUMAIN의 100억 달러+ VC 펀드, NVIDIA의 Thinking Machines Lab 투자 논의(약 25억 달러)까지 하루 사이 대형 AI 인프라 딜이 연이어 발표됨. 컴퓨팅 파워 확보가 AI·로봇공학 경쟁의 핵심 병목이라는 메시지가 반복적으로 등장.
오픈소스 AI vs 폐쇄형 모델 구도
Hugging Face(오픈소스 생태계 최대 허브)와 GPT-6 Astra(오픈AI 최신 폐쇄형 모델) 발표가 같은 날 겹치며, “오픈소스가 폐쇄형 API의 대안이 될 수 있다”는 서사와 “세계 최고 성능의 독점 모델” 서사가 동시에 부각. WANDR 벤치마크에서 GPT-6 Astra가 Fable 5.1·Opus 5 대비 우위를 기록하며 모델 간 경쟁 구도도 선명해짐.
연준의 디스인플레이션 신호와 금리 인내론
월러 이사가 두 차례에 걸쳐 근원 인플레이션 둔화 조짐, AI발 생산성 향상, 재정적자 지속 불가능성을 언급하며 “한 번의 회의는 기다릴 수 있다”는 완화적 톤을 유지. 다만 인플레이션 상방 리스크와 통계 수정치(비시장 가격 추정) 반영 여부가 9월 금리 결정의 변수로 남음.
지정학 리스크와 에너지 수급 불확실성
이란 전쟁 종전 논의와 호르무즈 해협 다크 플릿 이슈가 동시에 부각. 표면 데이터와 실제 물동량 간 괴리(다크 플릿 500만 배럴)는 시장이 과소평가하고 있는 공급 리스크를 시사.
한국 기업의 미국 공급망 편입
전력기기(효성중공업 HICO 아메리카), 원전(현대건설-테라파워), 반도체 소재·장비(에어프로덕츠, 엑셀리스, 코닝) 등 한국 기업이 미국 인프라 증설 및 반도체 공급망 재편에 다각도로 참여. 미국 전력망 확충(2050년까지 수요 50%↑)이 한국 전력기기 밸류체인에 구조적 기회로 작용.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 지정학 확전 가능성 | 이란 전쟁 확전 시 11월 美 중간선거 및 원유 수급에 부정적 영향 우려 |
| 호르무즈 다크 플릿 | AIS 끈 선박 500만 배럴/일 운항 중 — 공급 충격 재평가 시 유가 변동성 확대 가능 |
| 소비재 품질 이슈 확산 | 메디큐브 관련 가품·비공식 유통 확산이 브랜드 신뢰도에 지속 리스크 |
| 인허가·정책 변동 | 美 SMR/전력망 프로젝트, 인플레이션감축법 세액공제 축소 시 착공 일정 순연 가능 |
| 인플레이션 상방 요인 | 월러도 인정한 잔존 리스크, 9월 금리 결정의 최대 변수 |
기회 요인
| 기회 | 내용 |
|---|---|
| AI 인프라 투자 확대 | NVIDIA-HF, Figure-Nscale, HUMAIN VC펀드 등 대형 컴퓨팅 투자 지속 |
| 한국 전력기기 밸류체인 | 효성중공업(HICO 아메리카) 등 미국 전력망 증설 수혜 가능 |
| 반도체 장비 사이클 | CapEx 초입 국면, 4분기 PO 본격화로 수주 모멘텀의 주가 반영 기대 (원익IPS, 이오테크닉스) |
| 폴더블 공급망 확대 | 파인엠텍 등 삼성·애플 동시 폴더블 사이클 진입 수혜 |
| S&P500 편입 후보 | 블룸 에너지, 아스테라랩스 등 9월 리밸런싱 편입 기대 |
| 한미 산업 협력 확대 | 반도체·에너지 분야 20억 달러 대한 투자로 공급망 협력 강화 |
주요 기관 경고/분석 핵심 메시지
- 연준(월러): 디스인플레이션 신호 포착, 금리 인상 지양·인내 기조 시사하면서도 재정적자 지속 불가능성 경고.
- 골드만삭스: 호르무즈 해협 다크 플릿 규모를 고려하면 정부 발표 원유 수송량이 실제에 근접하며, 표면 지표보다 공급 충격이 완화되어 있다고 평가.
- 한양증권/신한투자증권: 폴더블 부품(파인엠텍)과 반도체 장비(원익IPS 등) 섹터 모두 실적·수주 모멘텀이 아직 정점이 아니라는 시각.
4. 기타 메모
- 메디큐브(에이피알) 사안은 HSA의 추가 조사 결과 및 비너스 뷰티 샘플 출처 확인 결과를 후속 체크 필요.
- GPT-6 Astra 관련 메시지가 하루 사이 2건(출시 발표 + WANDR 벤치마크) 등장 — 벤치마크 수치의 출처(WANDR)와 방법론 확인 필요.
- 이란 전쟁 종전 선언 관련은 “미국 당국자 전언” 수준의 보도로, 공식 발표 여부 확인 필요.
- 파인엠텍 리포트는 투자의견 N.R.(목표주가 미제시) 상태 — 컴플라이언스 승인만 득한 스몰캡 자료임에 유의.
- 다음 체크포인트: ① 9월 FOMC 금리 결정(8월 인플레 지표 반영), ② 애플 폴더블 공개(9/9 예상), ③ S&P500 9월 분기 리밸런싱 결과, ④ HUMAIN VC펀드 공식 출범 시점.