Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-02 13:12 ~ 2026-09-03 09:02)
메시지 수: 21
1. 핵심 뉴스 요약
-
📊 AI 붐으로 전 세계 데이터센터 지출, 2050년까지 31조 6,000억 달러 전망 — PwC 보고서에 따르면 AI 수요 충족을 위한 글로벌 데이터센터 투자가 철도·인터넷·전력망 등 역대 인프라 사업 규모를 넘어설 전망이며, 가속 시나리오에서는 최대 50조 달러까지 확대될 수 있음.
-
🏭 다인 마이크로시스템(하이윈 그룹), 실리콘 포토닉스 수주 호조로 2027년 2분기까지 가시성 확보 — SEMICON Taiwan 2026에서 신제품 공개, 미국 티어1 반도체 제조사 수주(7월) 및 2단계 증설로 생산능력 20% 추가 확대 예정. 하반기 실적이 상반기를 뚜렷이 웃돌 전망.
-
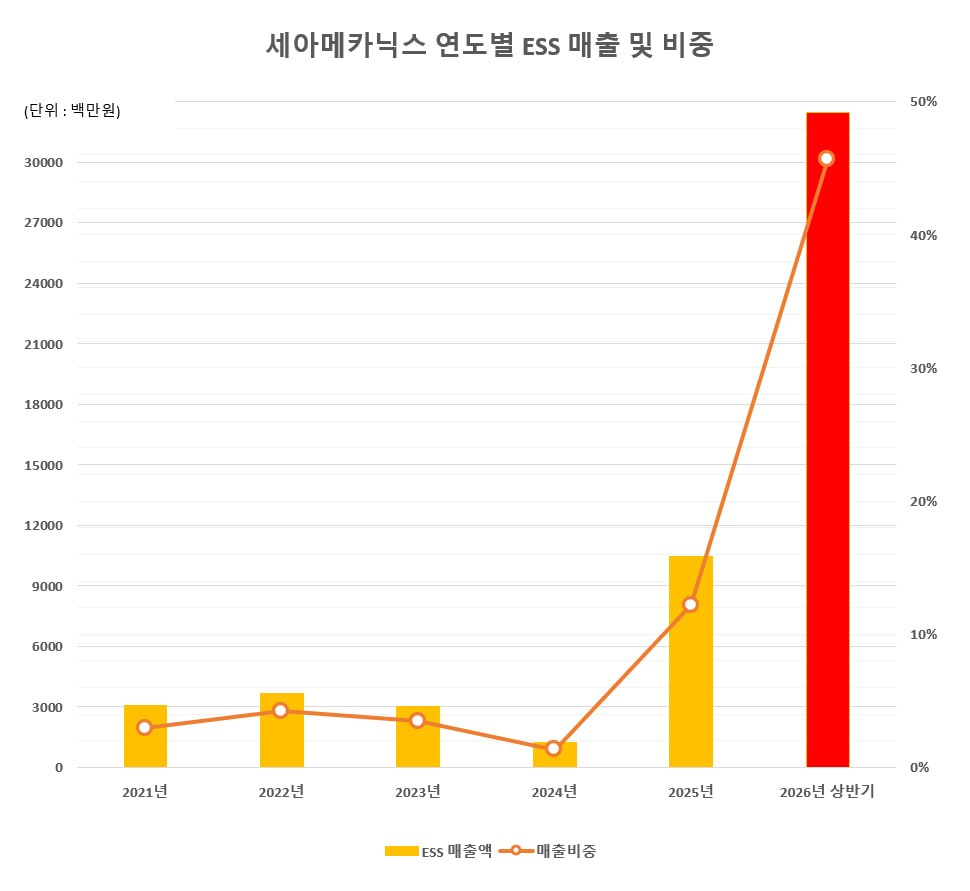
📈 세아메카닉스 연도별 ESS 매출 — 최근 수년간 ESS 매출 추이를 보여주는 자료 공유.
-
🌡️ TSMC, 차세대 냉각기술 ‘마이크로채널’ R&D 로드맵 공식 편입 — 단일 AI 칩 소비전력이 4,000W를 돌파할 것으로 예상되며, 엔비디아 차세대 ‘파인만’ 플랫폼 도입 검토 중. 마이크로채널 부품 단가는 기존 수랭판 대비 3~5배로 고마진 격전지로 부상.
-
⚖️ 대웅제약, 메디톡스로부터 5,001억원(자산대비 44.08%) 규모 소송 피소 — 영업비밀 침해금지 등 청구의 소, 서울고등법원 관할. 균주 인도, 보툴리눔 독소제제 제조·판매 금지 및 완제품 폐기 등 청구. 대웅제약은 소송대리인을 통해 적극 대응 예정.
-
💹 JP모건, 엔비디아($NVDA) ‘비중확대’ 의견·목표주가 320달러 재확인 — IR 담당 부사장과의 NDR 결과, 2028 회계연도 전년 대비 70% 성장 프레임워크는 공급 제약이지 수요 제약이 아니라는 점을 재확인. 추론(inference) 비중이 학습(training)을 넘어 지속 확대 중.
-
🔋 버크셔 해서웨이 그렉 아벨 CEO, AI 데이터센터發 전력 사업 기회 강조 — 아이오와주 전력 부하의 약 8%가 이미 데이터센터에서 발생. 전력 공급이 AI 성장의 핵심 제약이자 버크셔 에너지 사업의 기회 요인이라고 평가.
-
📉 미국 8월 ADP 민간고용 3만 8,000개 증가(예상치 4만 7,000개 하회) — 1월 이후 최저 증가폭. 임금 상승률 둔화(기본급 +3.2%, 총급여 +4.7%)로 인플레이션 완화 및 연준 통화정책에 영향 가능성 시사.
-
🏦 연준 윌리엄스: 관세發 2차 인플레이션 영향 없음, 기대인플레이션 잘 억제, 고용시장 안정적 — 인플레이션 하락 추세 확인.
-
🏦 연준 윌리엄스 추가 발언: 최근 인플레 지표 고무적, 다음 결정 전 추가 데이터 분석 필요, AI의 장기 경제효과에 낙관적.
-
🤖 엔비디아 CEO 젠슨 황, G20에 AI 도입 가속화 촉구 — 성장 촉진을 위해 회원국들의 AI 인프라 확장 허용을 요청.
-
💰 러트닉 상무장관: 금리는 향후 6개월 내 안정 후 하락 시작 전망.
-
🏭 TSMC 분기별 반도체 장비 수요, 올해 약 2배 증가 — 작년 말 대비 약 1.9배 상향. AI 수요 대응을 위한 생산능력 확대가 배경(Cliff Hou 부최고운영책임자 발표).
-
💻 스노우플레이크($SNOW) FY27 2분기 실적 서프라이즈(시간외 +20%) — 매출 15.5억 달러(전년比 +35%), Adj. EPS 0.62달러(예상 0.45달러 상회). FY27 제품 매출 가이던스 60.7억 달러로 상향, NRR 126%, 100만 달러 이상 고객 828개사(+27% YoY).
-
💾 브로드컴(Broadcom) CEO, 2028 회계연도 AI 반도체 매출 2,300억 달러 전망 — 2027년까지 1,150억 달러(2배)로 공급 물량 이미 확보. 메타에 MTIA 가속기 공급, 오픈AI와 3세대 XPU 공동개발.
-
💾 브로드컴($AVGO) AI 매출 목표치: FY26 약 580억 → FY27 1,150억 → FY28 2,300억 달러 — 단 2년 만에 4배 성장 목표. 2028 회계연도 EPS 30달러 이상 목표.
-
💾 브로드컴, 향후 2년간 3,500억 달러 AI 반도체 출하에 “높은 확신” — 부지·전력·데이터센터 제약에도 불구, 오픈AI·앤트로픽 등 1GW 구축당 연간 약 300억 달러 매출 뒷받침 가능성 언급.
-
📈 산일전기, LS증권 목표주가 25만원→29만원 상향(“펀더멘털 우위에도 저평가”) — 2027년 매출 증가율 31.2%(글로벌 피어 15.2% 상회), 8월 TMEIC USA와 512억원 인버터 공급계약(단일 수주 사상 최대), 3공장 부지 매입, 2분기 수주액 전년比 163% 증가.
-
📱 모건스탠리, 애플($AAPL) 첫 폴더블 아이폰이 12월 분기 매출 약 140억 달러 기여 전망 — 아이폰 X 이후 최대 폼팩터 변화로 평가. 2026년 하반기 생산 700만~800만 대, 첫 사이클 최대 2,000만 대. 프로 모델 가격 200달러 이상 인상 예상(메모리가격 상승 영향), TSMC 2나노 공정 도입.
-
🔧 브로드컴 Q3 FY2026 어닝콜, 공급 병목 5대 요인 상세 설명 — ① 부지·전력·데이터센터 건물(LPS) ② 기판(싱가포르 자체 생산 구축, FY27 가동) ③ 레이저(EML·CW·VCSEL, 업계 공급 부족, 생산능력 3배 확대 중) ④ HBM·시스템 메모리(총이익률 희석 요인) ⑤ 선단 웨이퍼(FY27·28 전망의 기준).
-
📱 9월 9일 애플 신제품 행사, 2017년 아이폰 X 이후 최대 이벤트 될 가능성 — 폴더블 아이폰 최초 공개, 대규모 가격 인상 가능성, 팀 쿡 대신 신임 CEO 존 터너스가 첫 주도.
2. 주요 테마 / 트렌드
AI 인프라 투자 슈퍼사이클
데이터센터(PwC, 31.6조~50조 달러), 반도체 장비(TSMC 수요 2배), 정밀장비(다인 마이크로시스템), 냉각기술(TSMC 마이크로채널) 등 AI 관련 설비투자가 산업 전방위로 확산되며 역대 최대 인프라 투자 사이클을 형성하고 있음. 전력망(버크셔), 반도체(브로드컴·엔비디아) 모두 이 사이클의 수혜/제약 요인으로 언급됨.
반도체 공급망 병목의 구조화
브로드컴 어닝콜에서 부지·전력·기판·레이저·HBM·선단 웨이퍼 등 5대 병목이 구체적으로 제시됨. JP모건의 엔비디아 코멘트에서도 “수요가 아닌 공급이 제약”이라는 표현이 반복되며, 공급망 병목이 AI 반도체 업체들의 실적 가이던스 산정 기준으로 자리잡는 모습.
빅테크 실적 랠리와 상향 가이던스
스노우플레이크(시간외 +20%), 브로드컴(FY28 매출 목표 2,300억 달러) 등 AI 관련 기업들의 실적 서프라이즈와 공격적 가이던스 상향이 연이어 발표됨. 국내에서는 산일전기(LS증권 목표가 상향), 다인 마이크로시스템 등 장비·부품업체의 수주 모멘텀도 부각.
애플 폴더블 아이폰 이벤트 임박
9월 9일 행사를 앞두고 모건스탠리·Barron’s 등에서 “아이폰 X 이후 최대 이벤트”라는 평가가 반복. 초기 수요 강세·공급(메모리) 제약·가격 인상이라는 조합이 핵심 테마로 부상.
매크로: 고용 둔화 속 인플레 완화 시그널
ADP 민간고용 둔화(예상 하회), 연준 윌리엄스의 인플레 완화·2차 인플레 부재 발언, 러트닉 상무장관의 금리 하락 전망이 같은 날 저녁 시간대에 집중 보도됨. 금리 인하 기대가 강화되는 흐름.
국내 이슈: 소송 리스크와 저평가 재평가
대웅제약·메디톡스 소송(자산대비 44% 규모)이라는 대형 리스크 이벤트와, 산일전기·세아메카닉스 등 AI/에너지 밸류체인 관련 국내 기업에 대한 긍정적 재평가가 동시에 나타남.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 종목/주체 |
|---|---|---|
| 대웅제약 대형 소송 | 메디톡스 청구금액 5,001억원(자산대비 44.08%), 균주 인도 및 완제품 폐기 청구 포함 | 대웅제약(A069620) |
| AI 반도체 공급 병목 | 부지·전력·데이터센터 건물, 기판, 레이저, HBM, 선단 웨이퍼 등 5대 병목이 실적 가이던스의 제약 조건으로 명시 | 브로드컴, 엔비디아 밸류체인 |
| 미국 고용 둔화 | 8월 ADP 민간고용 3.8만 개 증가(예상 4.7만 개 하회), 1월 이후 최저 | 미국 매크로 전반 |
| 애플 폴더블 초기 공급 제약 | 메모리(NAND·DRAM) 가격 상승으로 프로 모델 가격 200달러 이상 인상 예상, 초기 생산량 제한 | 애플($AAPL) |
기회 요인
| 기회 | 내용 | 관련 종목/주체 |
|---|---|---|
| AI 데이터센터 투자 확대 | 2050년까지 최대 31.6조~50조 달러 규모 투자 전망(PwC) | 데이터센터·인프라 밸류체인 전반 |
| AI 전력 수요發 에너지 사업 기회 | 데이터센터 전력 부하 확대가 전력 인프라 기업에 강력한 성장 동력 | 버크셔 해서웨이 에너지 |
| AI 반도체 매출 4배 성장 목표 | FY26 580억 → FY28 2,300억 달러, 향후 2년 3,500억 달러 출하 확신 | 브로드컴($AVGO) |
| 저평가 국내 밸류체인 재평가 | 목표주가 상향(25만→29만원), 사상 최대 단일 수주, 3공장 증설 | 산일전기 |
| 반도체 장비·정밀모션 수주 호조 | 2027년 2분기까지 수주 가시성 확보, 생산능력 20% 추가 확대 | 다인 마이크로시스템(하이윈) |
| 스노우플레이크 실적 서프라이즈 | 매출·EPS 컨센서스 상회, 연간 가이던스 상향, NRR 126% | 스노우플레이크($SNOW) |
| 애플 폴더블 아이폰 매출 기여 | 12월 분기 약 140억 달러 매출 기여 전망 | 애플($AAPL) |
주요 기관 경고/분석 핵심 메시지
- JP모건: 엔비디아 ‘비중확대’ 유지, 목표주가 320달러 재확인. 현재 성장 제약은 수요가 아닌 공급 요인이며, 컨센서스와 회사 내부 전망 사이 유의미한 격차 존재.
- 모건스탠리: 애플 폴더블 아이폰이 아이폰 X 이후 최대 폼팩터 변화이며, 초기 수요는 강하나 공급(메모리) 제약이 단기 생산을 제한할 것.
- LS증권: 산일전기는 글로벌 피어 대비 압도적 펀더멘털에도 저평가 지속 중이며, 목표주가(29만원) 산정도 보수적 밸류에이션이라고 평가.
- 연준(윌리엄스): 관세發 2차 인플레이션 영향 부재, 기대인플레이션 안정, 고용시장 견고. 향후 정책 결정 전 추가 데이터 확인 필요.
- 브로드컴 경영진: 오늘 제시한 전망에는 부지·전력·건물 등 현실적 제약을 이미 반영했으며, 기판·레이저 병목 해소를 위해 직접 생산능력을 구축 중.
4. 기타 메모
- 확인 필요 사항: 대웅제약-메디톡스 소송의 향후 재판 일정 및 항소 가능성, 산일전기 3공장 착공(2026년 말~2027년 1분기 목표) 진행 상황, 브로드컴-오픈AI/앤트로픽 3세대 XPU 파트너십의 세부 계약 조건.
- 특이점: 브로드컴 관련 메시지가 하루 사이 4건 집중 발행(실적발표 후속 커버리지)되었고, 미국 매크로 지표(ADP)·연준 발언(윌리엄스)·상무장관 발언이 9/2 저녁 시간대(21시대)에 몰려 발행됨 — 미국 장 마감 전후 뉴스플로우 집중 구간으로 보임.
- 다음 체크포인트: 9월 9일 애플 신제품 행사(폴더블 아이폰 공개 여부·가격 정책), 다음 FOMC(연준 금리 결정, 윌리엄스 발언 연장선), 브로드컴/스노우플레이크 실적 후속 시장 반응, 산일전기 3공장 착공 및 대웅제약 소송 진행 상황.