Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간 (수집 시각: 2026-09-02 03:36:54 UTC)
메시지 수: 13
1. 핵심 뉴스 요약
-
📊 NH이민재 - 전력기기/전선 8월 수출입 통계
26년 8월 초고압 변압기 수출금액 2.69억달러(+38% y-y), 유입식 변압기(10,000kVA 이상) 수출은 +72% y-y 급증. 전력선 수출도 견조한 흐름 지속. -
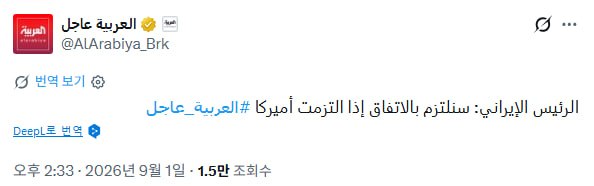
🌍 이란 대통령, 미국이 준수하면 이란도 MOU 준수
페제시키안 대통령이 미국의 6월 MOU 이행 시 즉각 상응 조치에 나설 준비가 되어 있다고 발언.
-
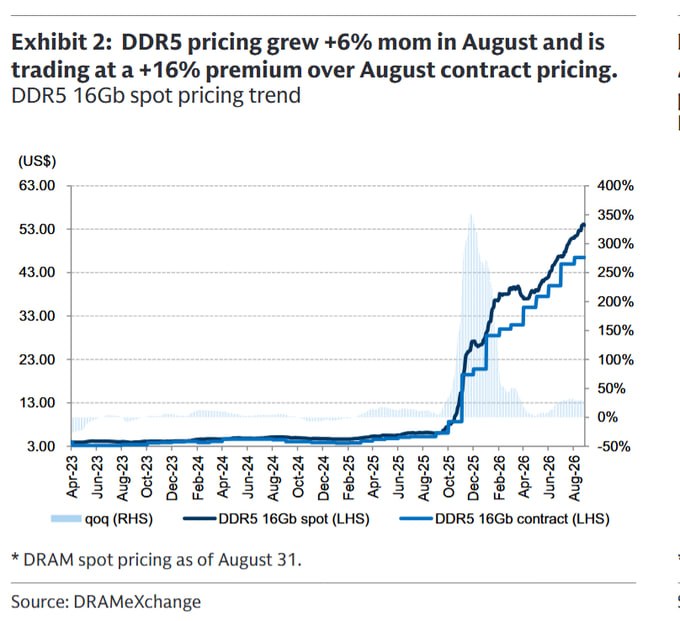
💾 골드만삭스, 8월 DDR5 가격 동향
8월 DDR5 가격 전월 대비(MoM) +6% 상승, 고정거래가격 대비 +16% 프리미엄 형성.
-
🤖 Baird, 엔비디아(NVDA) 투자의견 Outperform, 목표주가 $500
앤트로픽-람다 350억달러 클라우드 컴퓨팅 계약, 브로드컴-앤트로픽 6GW 규모 계약 등 엔비디아 생태계 내 대형 계약 다수 체결. 엔비디아를 최선호 대형주로 유지. -
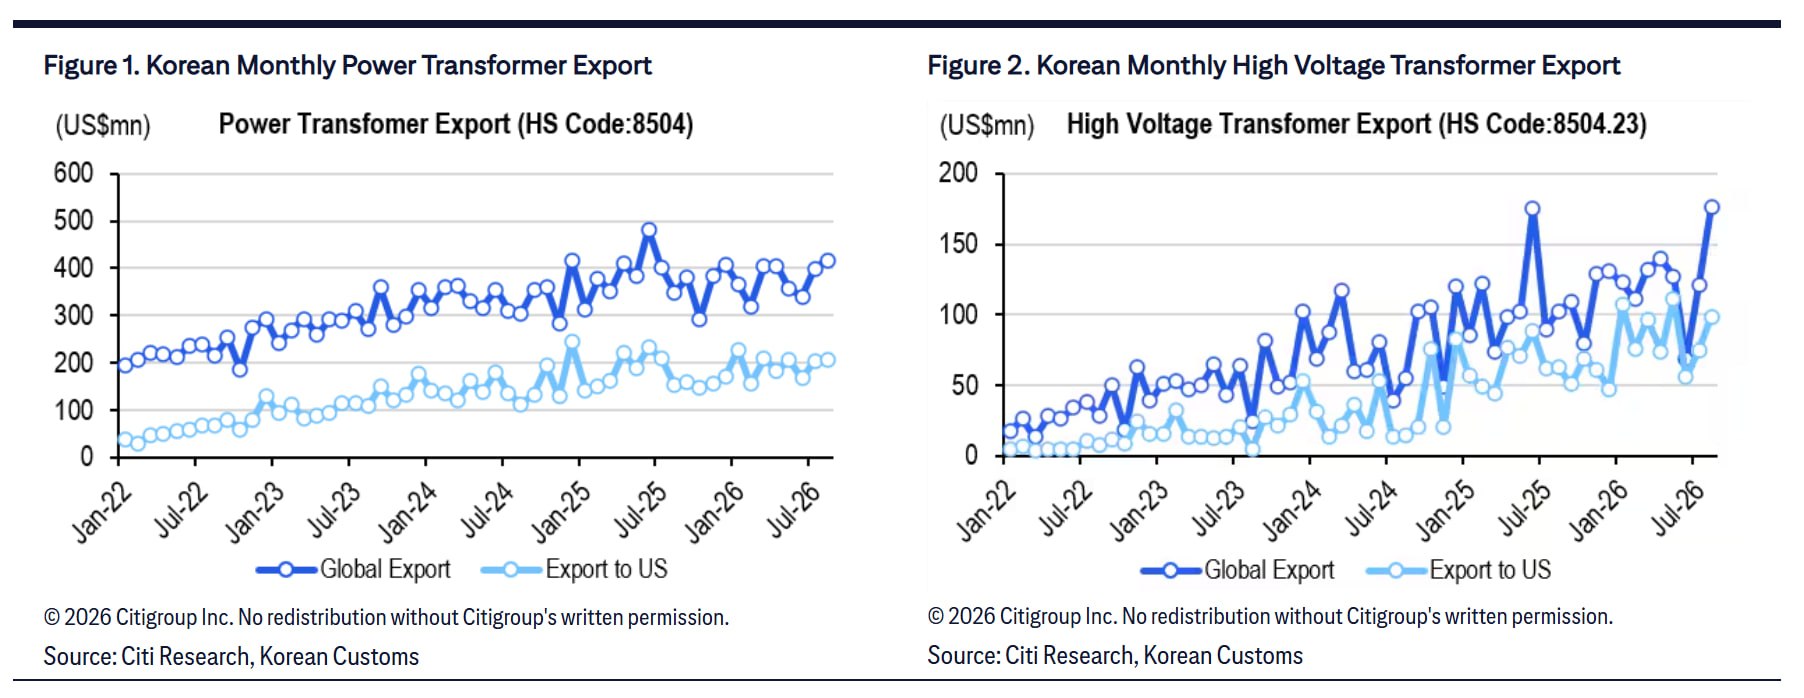
⚡ Citi, 한국 전력(변압기) - 8월 수출 증가율 2025년 11월 이후 최고치
한국 8월 변압기 수출 +19% y-y(4.16억달러), 대미 비중 49.4%. GIS 수출도 +175% y-y 급증. 최선호주는 효성중공업, 이어 LS일렉트릭·현대일렉트릭 제시.
-
🖥️ 델(Dell), AI 데이터센터 확충 전망
2030년까지 AI가 전체 데이터센터 수요의 75% 차지, 200GW 전력 추가 예상. 관련 시장 기회 1조 달러 이상으로 전망. -
📈 델 테크놀로지스 FY27 2분기 실적 (시간외 +7%)
매출 470억달러(+58% y-y), 조정 EPS $7.04(+203% y-y), AI 서버 매출 164억달러(+100% y-y). FY27 연간 매출 가이던스 1,920억달러로 상향. -
📄 두산퓨얼셀, 미국 HyAxiom向 연료전지 시스템 공급계약
계약금액 5,014억원(매출대비 110.25%), 계약기간 2026.09~2028.04(1년 7개월). -
🔒 OpenAI, 신모델 ‘Astra’ 사이버보안 역량 사상 최초 ‘Critical’ 등급
ExploitBench 만점, 제로데이 2건 자체 발견. 훈련 2주 중단 후 안전장치 강화, 단계적 배포 예정. -
🗣️ 샘 알트먼, Astra 관련 코멘트
역량과 안전이 함께 발전해야 한다는 딜레마 언급, 이후 모델은 안전·정렬 검증을 위해 속도 조절 중이라고 발언. -
🏭 HT로보틱스(구 세아메카닉스), 글로벌 AIDC 전력 부품 공급망 진입
국내 전력기기 대기업 협력업체 등록 완료, 4분기 초도 물량 공급 확정. 2026년 상반기 매출 711억원(전년 대비 약 2배), 흑자 전환. -
❄️ 로이터, 엔비디아 넘어 전력·냉각 기업으로 확산되는 데이터센터 호황
맥킨지 2030년 글로벌 데이터센터 투자 7조달러 전망. HD현대일렉트릭 수주잔고 6개월간 +23%(85억달러). 액체냉각 도입 비중 2030년 70%로 확대 전망. -
🔧 델 어닝콜, 공급제약 관련 Q&A
DRAM·NAND가 최대 공급 제약 요인, CPU·HDD 산발적 부족, ABF기판·광학부품도 타이트. 자원 재배치(PC→인프라)로 하반기 가이던스 상향 가능했다고 설명.
2. 주요 테마 / 트렌드
AI 데이터센터 인프라 투자 확대
델(200GW 전력 추가, 1조달러 시장 기회), 맥킨지(7조달러 투자 전망), 로이터 기사(전력·냉각 기업 수혜 확산) 등 다수 소스에서 AI발 데이터센터 투자 붐이 반복 언급됨. 전력망 병목(선진국 기준 최대 8년 소요)이 공통 리스크로 지적.
한국 전력기기 업체의 대미 수출 호조
NH이민재 리포트와 Citi 리포트가 동시에 8월 변압기·GIS 수출 급증(각각 +19%~+72% y-y)을 확인. 효성중공업·LS일렉트릭·현대일렉트릭(HD현대일렉트릭)이 핵심 수혜주로 반복 거론되며, HT로보틱스(부품 협력사)도 공급망 편입 사례로 등장.
반도체 공급망 병목 (DRAM/NAND 중심)
골드만삭스 DDR5 가격 급등 뉴스와 델 어닝콜 Q&A가 동일하게 DRAM/NAND 공급 부족을 지목. CPU, HDD, ABF기판, 광학부품까지 병목이 확산되는 모습.
AI 모델 안전성/정렬(Alignment) 이슈 부상
OpenAI Astra의 ‘Critical’ 사이버보안 등급 지정과 샘 알트먼의 신중론 발언은 AI 역량 고도화에 따른 안전 리스크가 업계 화두로 부상했음을 시사.
냉각(Cooling) 시장의 부상
AI 랙당 전력 소비 급증(2030년 1.5MW 초과 전망)에 따라 액체냉각 도입 비중이 2030년 70%까지 확대될 전망이며, 델타 일렉트로닉스·AVC·오라스·엔비쿨 등이 수혜 기업으로 거론됨.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 반도체 공급망 병목 | DRAM·NAND가 최우선 제약 요인, CPU·HDD·ABF기판·광학부품까지 확산 (델 어닝콜) |
| 밸류에이션 부담/주가 조정 | 중국 진판(-30%), 엔비쿨(-20%) 등 일부 전력·냉각 기업 주가 조정 국면 (로이터) |
| 미국 전력망 기기 수입 규제 불확실성 | 트럼프 행정명령, 120일 규칙제정 기간 후 DOE 집행 여부에 따라 영향 상이 (Citi) |
| AI 안전성/정렬 리스크 | Astra ‘Critical’ 사이버보안 등급, 제로데이 자체 발견 등 고도화된 모델의 오·남용 우려 (OpenAI) |
| 마진 압박 | 경쟁 심화, 부품 부족, 배치 지연으로 전력·냉각 기업 매출 증가에도 영업이익률 개선 제한 (로이터) |
기회 요인
| 기회 요인 | 내용 |
|---|---|
| 한국 변압기/GIS 대미 수출 급증 | 8월 변압기 +19%~+72% y-y, GIS +175% y-y (Citi, NH이민재) |
| 미국 전력망 신규 규제 반사이익 가능성 | 중국 공급업체와의 경쟁 완화, 한국 업체 신규 수주 확대 여지 (Citi) |
| AI 데이터센터 투자 확대 | 2030년까지 7조달러 규모 투자, 200GW 전력 추가 수요 (맥킨지, 델) |
| 액체냉각 시장 성장 | 2030년 도입 비중 70%로 확대, 에너지 소모 27% 절감 (로이터) |
| 국내 부품社 공급망 편입 | HT로보틱스, 두산퓨얼셀 등 중소형주의 AIDC/에너지 관련 신규 계약 확보 |
주요 기관 경고/분석 핵심 메시지
- Citi: 한국 변압기·GIS 대미 수출이 데이터센터 자본지출 확대에 힘입어 구조적으로 개선 중이며, 미국 전력망 수입규제도 한국 업체에는 오히려 우호적일 가능성. 효성중공업 최선호.
- Baird: 엔비디아는 람다·하이퍼스케일러와의 계약을 통해 경쟁사 대비 약 2배의 GW 용량을 확보, 향후 수년간 컴퓨팅 우위 유지 전망(Outperform, $500).
- 맥킨지: 2030년까지 글로벌 데이터센터 투자 약 7조달러 전망, 다만 전력망 연결 지연(선진국 기준 최대 8년)이 병목으로 작용.
- BofA: 2030년 말 AI 랙당 전력 소비가 기존 대비 약 100배(1.5MW 초과) 수준으로 폭증할 전망.
- OpenAI: Astra가 사이버보안 분야에서 사상 최초 ‘Critical’ 등급을 받음에 따라, 훈련 중단·격리·실시간 CoT 모니터링 등 안전장치를 대폭 강화했다고 발표.
4. 기타 메모
- OpenAI Astra의 ‘Critical’ 사이버보안 등급 지정은 업계 전반의 AI 리스크 관리 기준에 영향을 줄 수 있어 관련 후속 발표(정식 출시 시점, 규제 대응) 확인 필요.
- 미국 전력망 기기 수입 규제 행정명령의 120일 규칙제정 기간 경과 후 DOE의 실제 집행 방향을 지속 체크할 필요.
- 두산퓨얼셀 HyAxiom 공급계약(매출대비 110.25%)은 회사 규모 대비 매우 큰 계약으로, 실제 매출 인식 시점과 진행률 추적이 필요.
- 델 Q3(FY27) 가이던스(매출 490억달러) 대비 실제 실적 및 DRAM/NAND 등 부품 조달 상황이 다음 분기 체크포인트.
- HT로보틱스의 4분기 초도 물량 공급 개시 여부와 구체적 공급 규모(계약금액 등)는 추가 공시 확인 필요.