Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간 (수집 시각: 2026-09-01 03:36:55 UTC)
메시지 수: 34
1. 핵심 뉴스 요약
-
💾 TrendForce, 2026년 8월 DRAM 고정가 업데이트 — 3Q26 PC DRAM 고정가 QoQ +18~23%로 상향 확정(7월 전망 +15~20% 대비 상향). DDR5 16GB $247.0, DDR4 8GB $142.0 등 전 라인업 상승, 대만 공급사 서버향 캐파 전환으로 DDR4 공급 압박 심화, 2027년 공급 부족 전망 하에 LTA 협상 개시.
-
🔋 [단독] 삼성SDI, 세계 1위 선그로우에 3조원대 LFP 배터리 공급 — 美 스텔란티스 합작사(SPE)에 선그로우 전용 ESS용 LFP 생산라인 구축, 연 10GWh·3년 계약(최소 3조원 규모). 미국 대중국 규제 강화로 선그로우의 공급망 다변화와 삼성SDI의 미국 생산 확대가 맞물린 재결합.
-
🔋 SK이노베이션: 미국은 한국 기업 ESS를 필요로 함(KB증권) — 미국 “전력망 안보 국가비상사태” 선언으로 중국산 ESS M/S가 2025년 95%→1H26 80%로 하락, LGES/SDI 수주잔고 이미 2~2.5년 확보. 정유·시추·발전 본업도 정제마진 사상 최고 등 강세 지속.
-
🤖 UBS Hot Chips 2026 — 엔비디아의 해자는 GPU가 아닌 ‘AI 팩토리 전체’ — 판매 단위가 GPU에서 약 100MW급 데이터센터 시스템으로 확장, 핵심 가치지표가 FLOPS에서 Tokens/MW로 전환. Rubin은 Blackwell 대비 MW당 토큰 처리량 10~30배 향상. CAPEX 부담·실행 리스크는 잠재 위험 요인으로 지목.
-
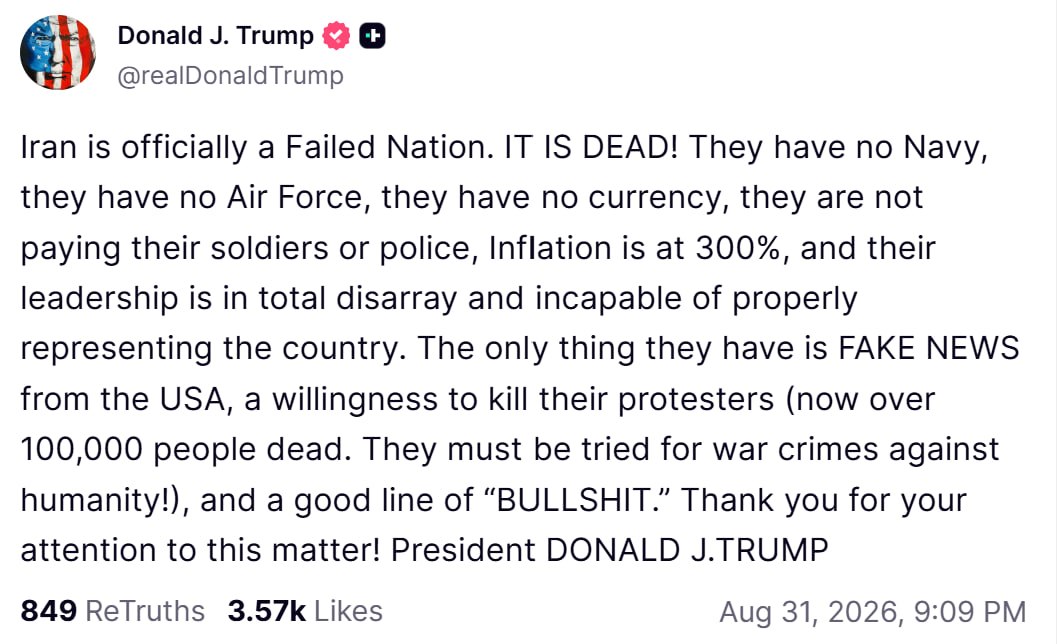
🏛️ 트럼프 대통령, 이란을 “실패한 국가”로 규정 — 해군·공군 부재, 화폐가치 붕괴, 인플레이션 300%, 시위대 사망자 10만명 이상 주장하며 강도 높게 비판.
-
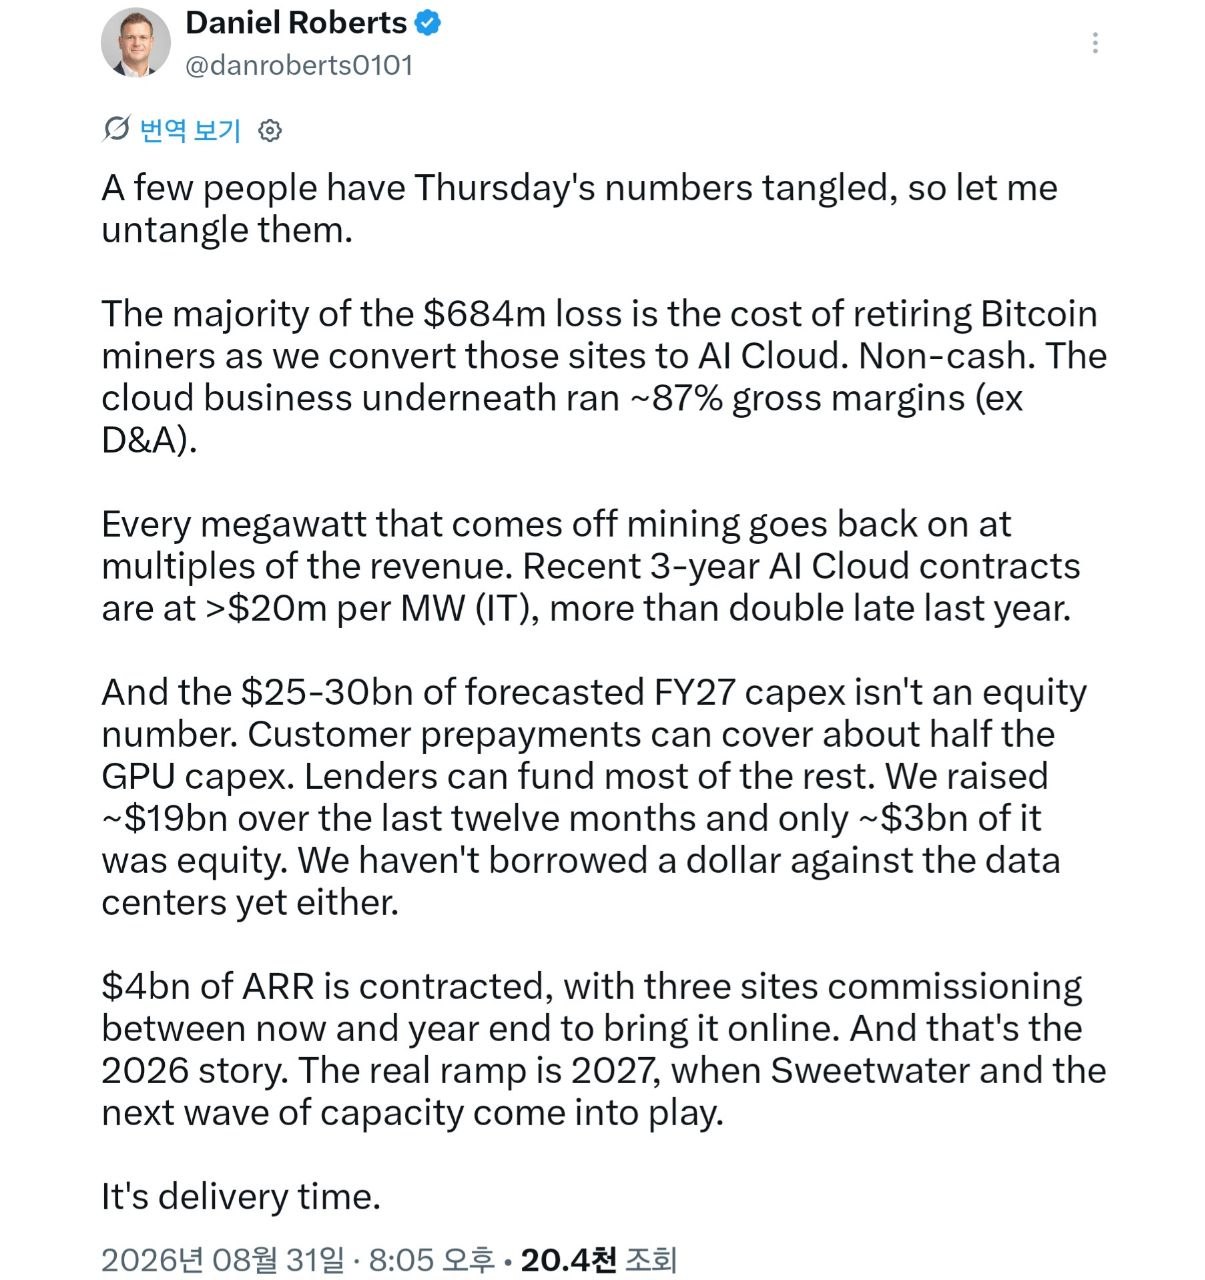
💻 IREN CEO, 6.84억 달러 손실 관련 해명 — 손실 대부분은 비트코인 채굴기 퇴역에 따른 비현금성 손실이며, AI 클라우드 사업 매출총이익률은 약 87%. 최근 3년 AI 클라우드 계약 단가는 MW당 2,000만 달러 초과(전년말 대비 2배 이상). FY27 Capex 250~300억 달러는 고객 선수금·대출로 대부분 조달 계획, ARR 40억 달러 계약 확보.
-
🤖 엔비디아-미디어텍 파트너십 강화 — 엔비디아, 미디어텍 전환사채(CB)에 35억 달러 투자. NVLink Fusion 플랫폼 도입으로 AI 인프라·로컬 AI PC(RTX/DGX Spark)·오토모티브(디멘시티 오토) 3대 분야 협력 확대.
-
📈 Evercore ISI, 루멘텀($LITE) 커버리지 개시 — 투자의견 ‘아웃퍼폼’, 목표주가 1,100달러. 광 인터커넥트가 AI 가속기 가동률의 병목으로 부각, InP 레이저 30% 이상 공급 부족. 광학 AI TAM 180억→2030년 900억 달러 이상 전망, FY26 GM 46%→FY28 54% 확대 기대.
-
🤖 젠슨 황: 베라 루빈 플랫폼, 1GW당 400억 달러 이상 매출 창출 — 엔비디아 CEO의 신규 플랫폼 매출 잠재력 발언.
-
🏛️ 트럼프·베센트, 연준(Fed) 금리 및 워시 의장 관련 발언 — 트럼프는 “금리가 너무 높다”며 워시 의장을 존중한다고 언급. 베센트 재무장관은 근원 인플레이션이 억제된 상태이며 공급 충격 국면에서는 통상 금리를 인상하지 않는다고 발언.
-
🏛️ 트럼프, 이란 공습·호르무즈 해협 관련 발언 — 이란 공습은 제한적일 것이라 언급, 호르무즈 해협 통과 선박(하룻밤 평균 30척)은 미 해군 지원하에 정상 통과 중. 화요일 정유·유통업체와 정제 용량 확대·유가 인하 논의 예정(CNBC).
-
🏛️ 트럼프: 데이터센터 거부 지역은 “낙후되고 가난해질 것” — 데이터센터를 “황금알 낳는 거위”로 규정, 전력망 과부하·수자원·소음·전기요금 우려로 초당적 반발 확산(텍사스·미시간·펜실베이니아·뉴욕 등). JD 밴스 부통령은 데이터센터가 전력망에 전력을 재공급해야 한다는 중재안 제시, 대중국 AI 패권 경쟁 프레임 강조.
-
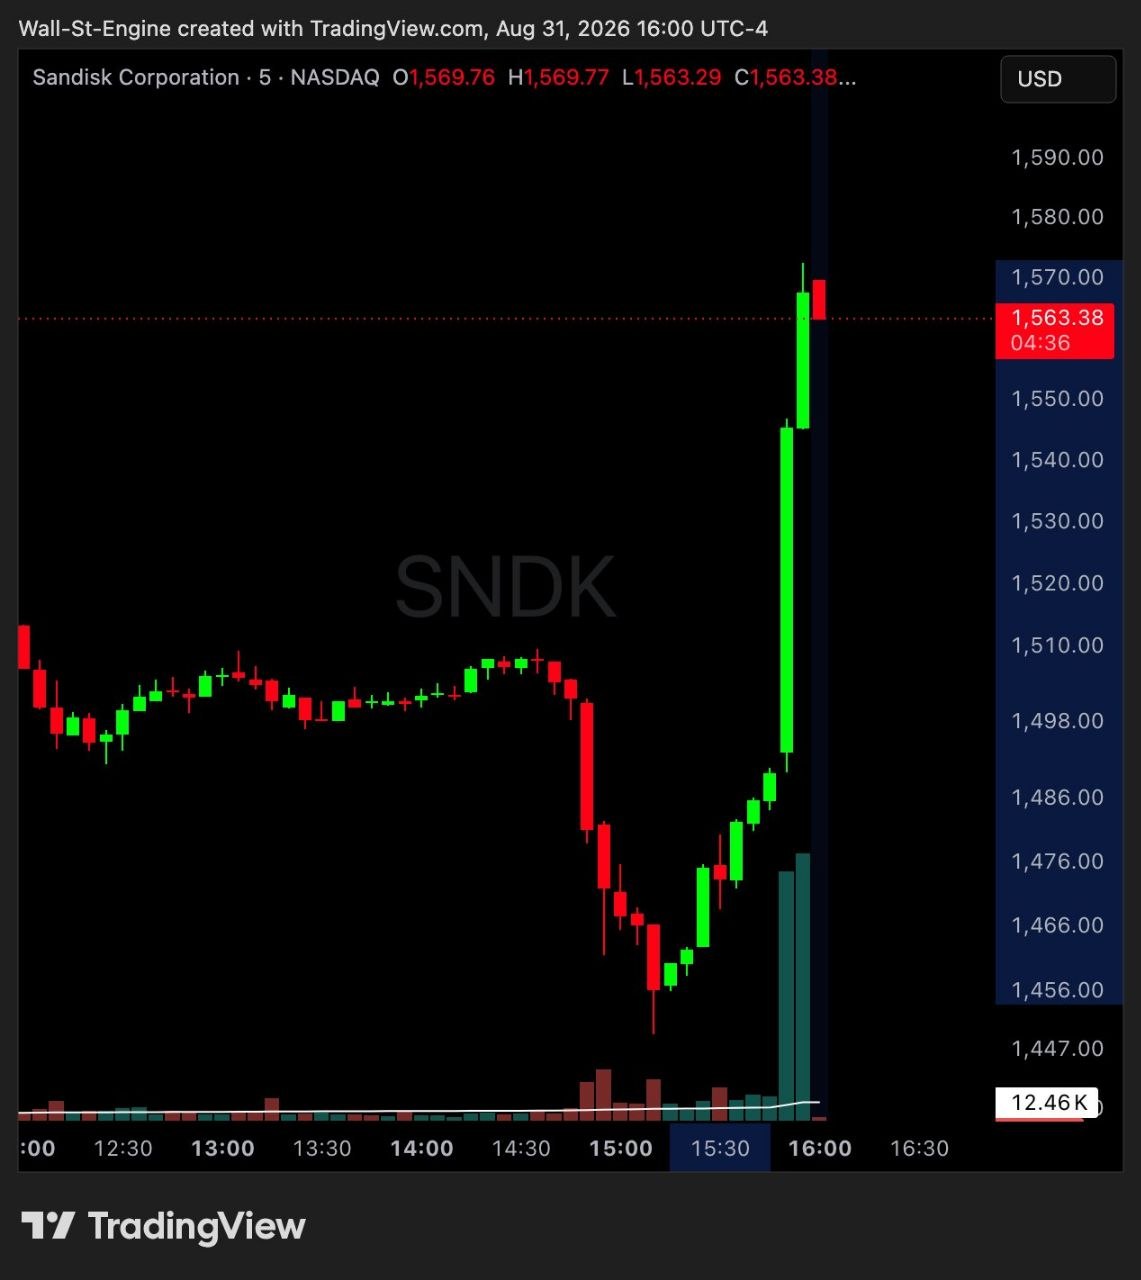
📈 샌디스크($SNDK), 장막판 +8% 급등·종가 +5.62% — MSCI 편입 관련 매수 수급 추정.
-
💄 화장품 Top 2, 연말까지 Full Capa — 국내 화장품 대형업체 생산능력 완전 가동 관련 소식(네이버 블로그 링크).
-
💄 [다올] K-뷰티 Sell-Through Weekly (~8/31) — 추적 바스켓 GMV $10.84M(WoW +13.3%), 메디큐브가 증가분 대부분 견인(+41.0%). 에이피알 BUY 유지(TP 56만원), 아모레퍼시픽 COSRX 성장 양호하나 실적 기여는 이른 단계, 달바글로벌 미국 채널 초기 확산 신호.
-
💾 TSMC: AI 연산 수요 매년 5배 증가 — SEMICON Taiwan 포럼에서 데이터센터 증설 규모 연 5~6GW→30~40GW로 5배 증가 전망, 2029년 시스템 연산능력 2024년 대비 50배. A14/N2X/N2U(2028년), A13/A12(2029년) 로드맵 및 CoWoS 첨단 패키징 로드맵(2029년 HBM 24개 탑재) 공개.
-
🏛️ 미 AI 기업들, ‘친데이터센터 슈퍼팩’에 선거자금 지원 — 비영리단체 ‘빌드 아메리카 AI’ 5천만 달러 동원해 캔자스·오하이오·위스콘신주 데이터센터 찬성 캠페인. 퓨리서치 조사에서 미국인 52%가 AI 확산에 우려 표명(2021년 37%에서 상승), 올해 1분기에만 약 1,300억 달러 규모 데이터센터 프로젝트가 지역 반대로 무산·지연.
-
🤖 [단독] 앤트로픽, 엔비디아 지원받아 350억 달러 규모 클라우드 계약 체결 — 엔비디아 투자 클라우드사 람다(Lambda)와 계약, 엔비디아가 텍사스 데이터센터 임대계약을 직접 보유. 헛8(Hut 8)이 텍사스 누에세스 카운티에 구축.
-
🦾 비에이치, 로봇·휴머노이드 및 폴더블폰 수혜 부각(대신증권) — 투자의견 ‘매수’, 목표주가 4만1000원 유지(P/E 5배로 역사적 저점). 보스턴다이내믹스·삼성전자 로봇 관절 공급 및 애플·삼성 폴더블폰 확대 수혜 기대. 연간 매출 1조8700억원, 영업이익 950억원(전년比 각각 +4.2%, +76.0%) 전망.
-
💄 [단독] 다이소, 뷰티 특화매장 첫 출점 — 서울 건대입구 20여평·1800여종(뷰티 80%), 1~7월 뷰티 매출 30% 증가. 올리브영은 거점 대형화 전략(점포 수 감소·점포당 매출 25.3% 증가), 무신사도 뷰티 단독 매장 확대. 외국인 K-뷰티 소비액 1조6493억원(YoY +58.6%)으로 방문객 증가율(+21.3%)의 약 3배.
-
💾 [속보] 반도체 수출 466.5억弗, 전년比 209%↑, 3개월 연속 400억弗 돌파 — 8월 수출 982.5억 달러(+68.7% YoY)로 3개월 연속 900억 달러 돌파.
-
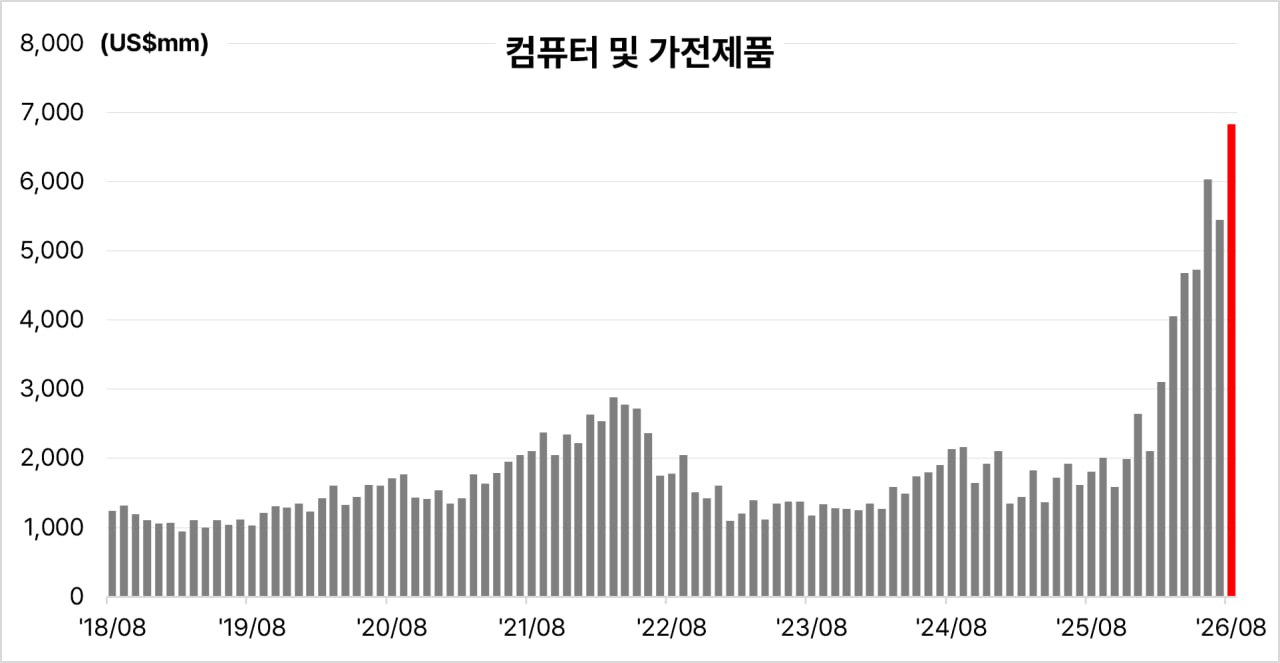
📈 8월 수출 982억 달러(+68.7%), 무역수지 347억 달러 흑자 — 반도체(+209.0%, 467억 달러) 역대 8월 최대. 컴퓨터(+419.5%, NAND 가격 상승), 바이오헬스(+22.3%)·화장품(+52.1%) 역대 8월 최대. 자동차(-29.8%)·선박(-45.9%)은 부진. 대중국 수출 3개월 연속 200억 달러 초과, 대미국 수출 반도체·컴퓨터 3자릿수 급증.
-
📄 삼성전기, MLCC 단일판매·공급계약 공시 — 글로벌 대형기업 대상 계약금액 1조722억원(매출대비 9.5%), 계약기간 2027-01-01~2027-12-31(1년).
-
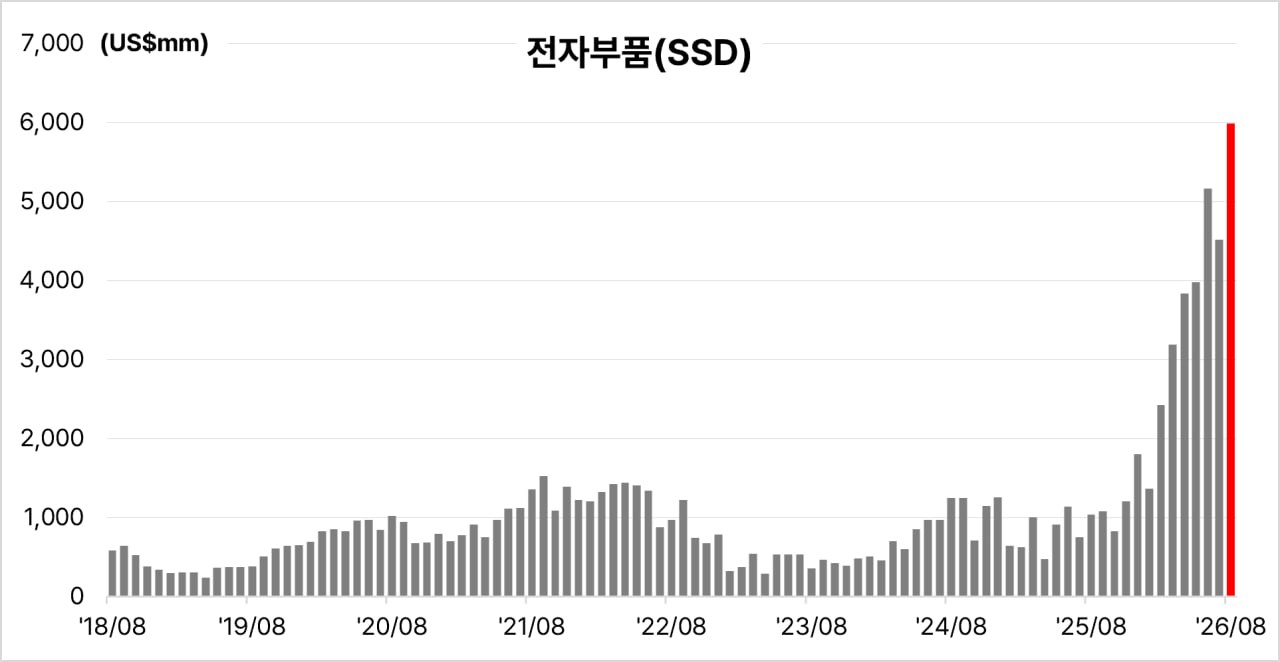
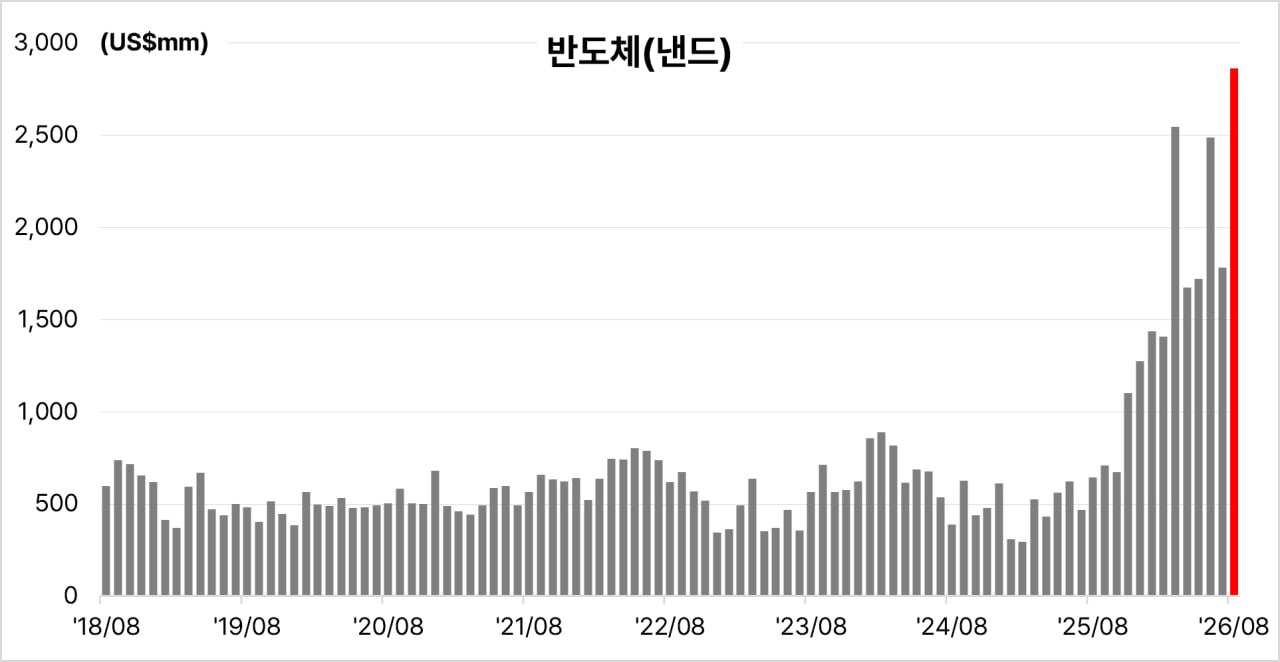
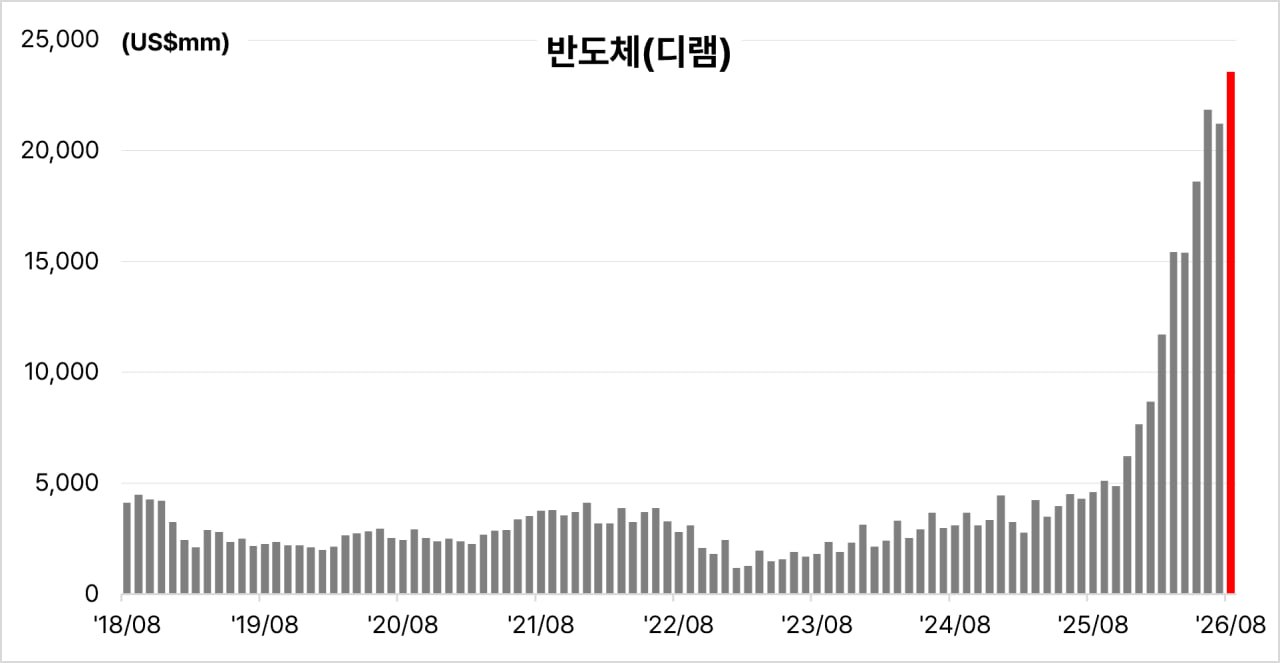
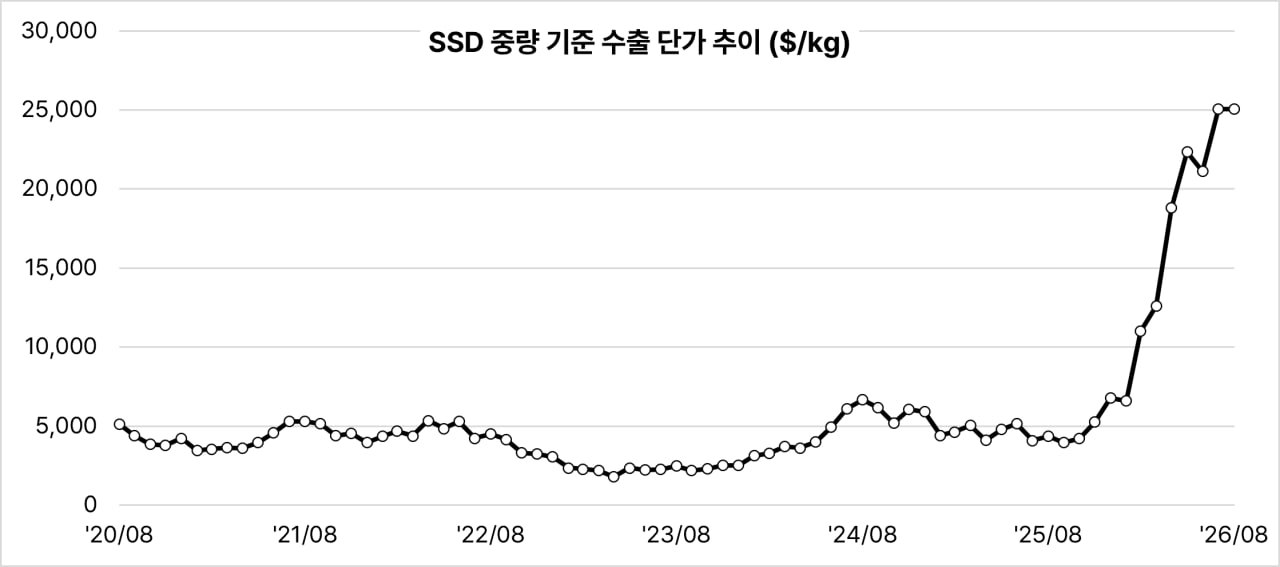
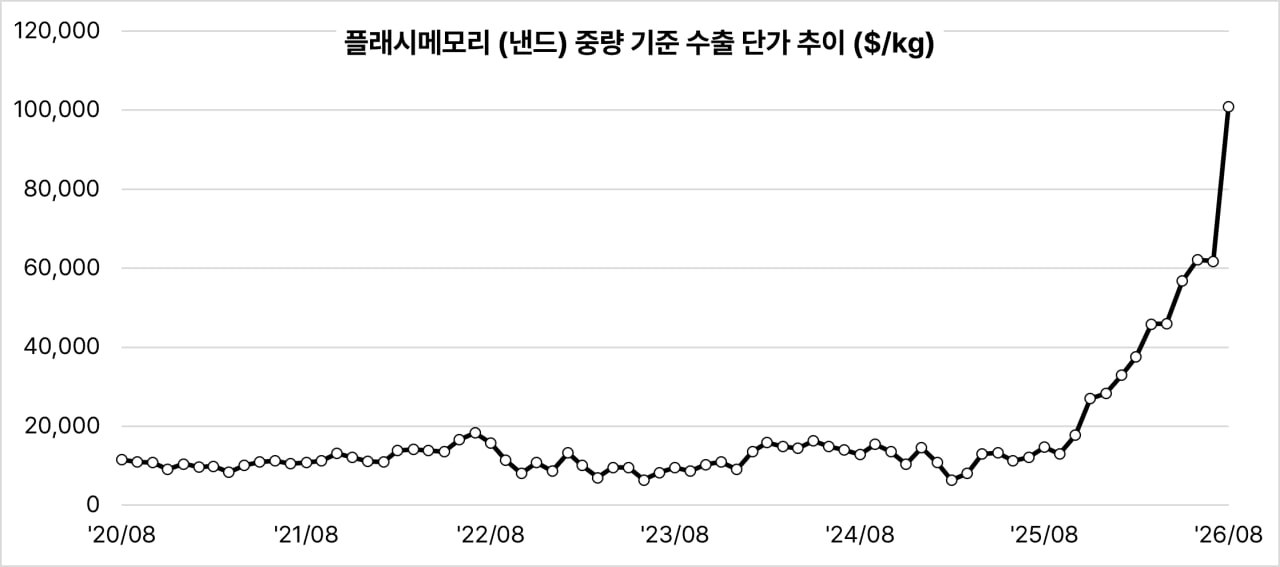
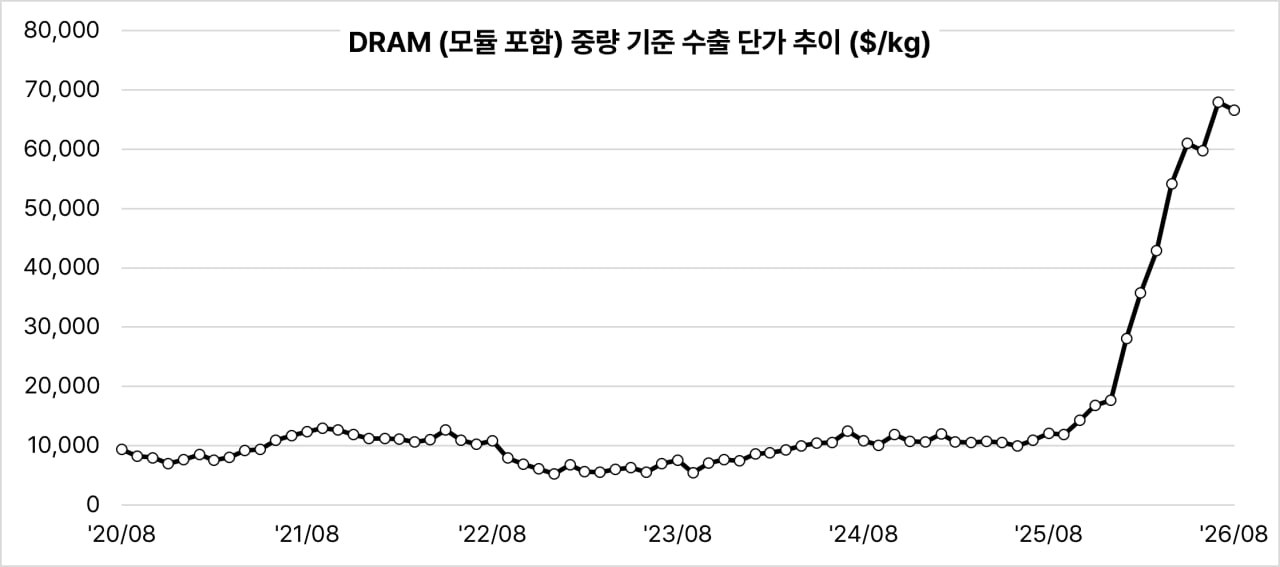
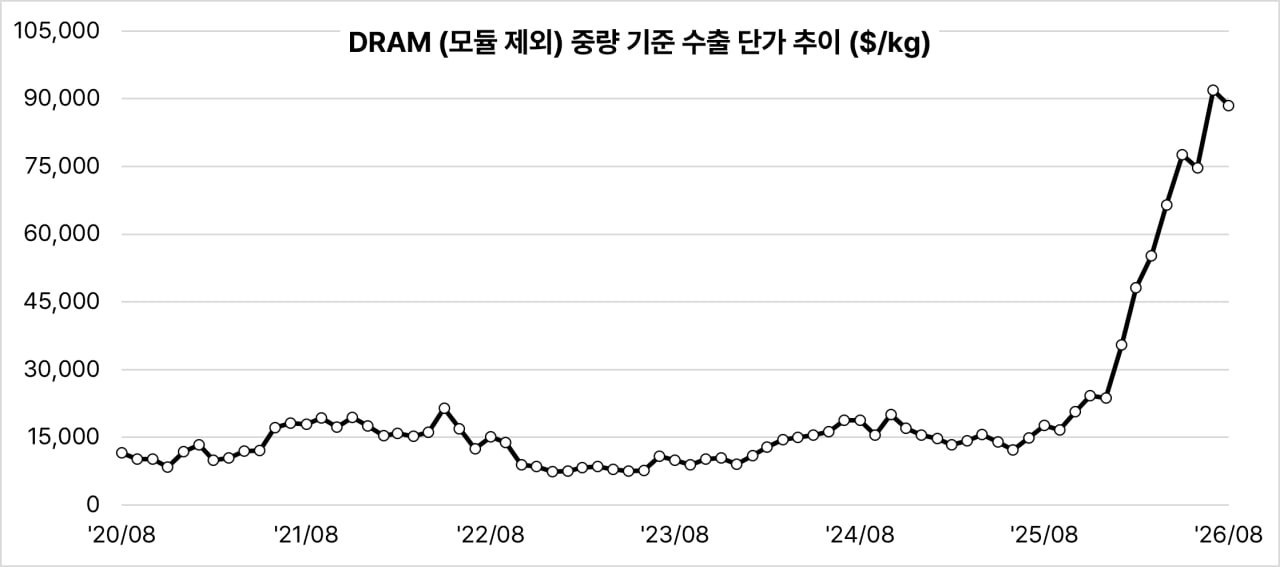
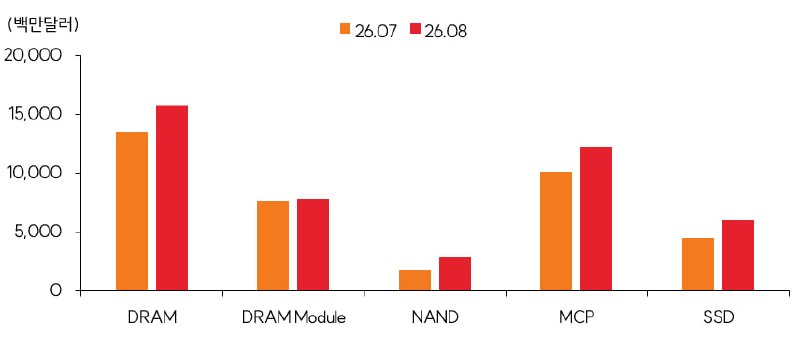
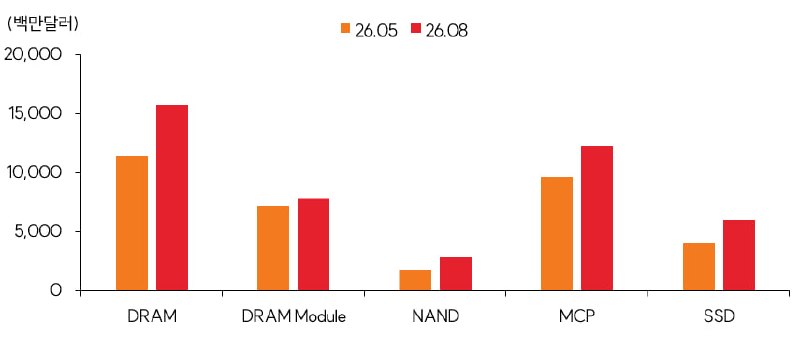
💾 TRASS-BF 잠정 수출 데이터(2026년 8월 31일) — 디램 +412% Y/Y·+11% M/M, 낸드 +343% Y/Y·+61% M/M, SSD +480% Y/Y·+33% M/M, 컴퓨터·가전 +277% Y/Y. 반도체 주요 품목 모두 수출 사상 최고치 기록.
-
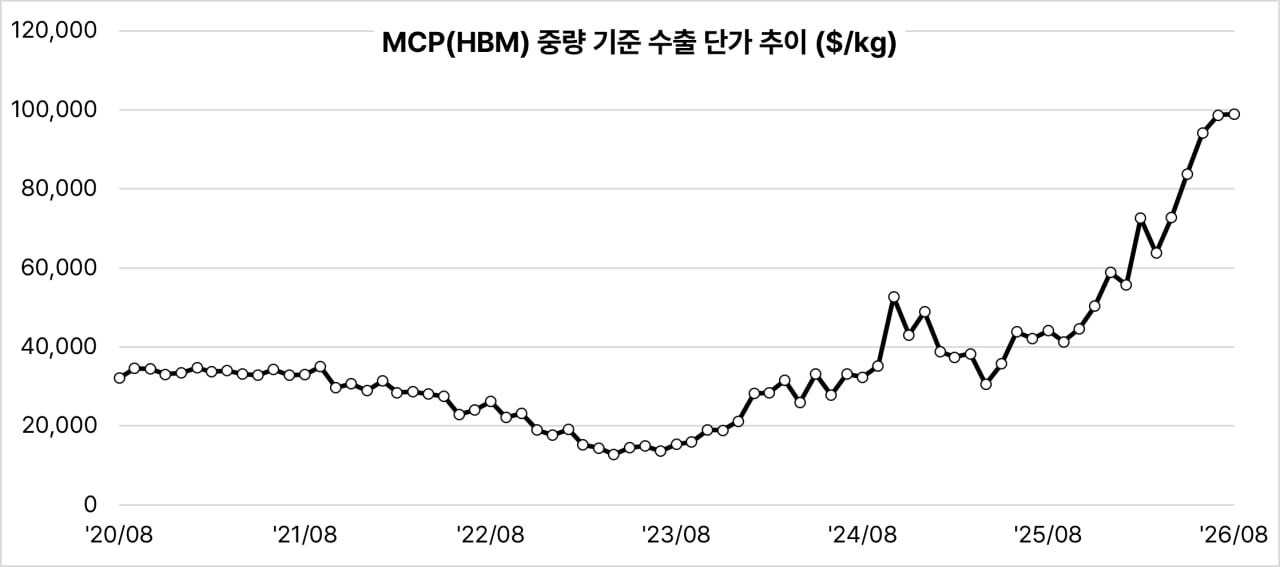
💾 TRASS-BF 반도체 수출 상세(2026년 8월 31일) — 디램(모듈제외) $15,733mn(Y/Y +501%), 디램(모듈포함) $23,569mn(Y/Y +412%), 낸드 $2,862mn(Y/Y +343%), SSD $5,981mn(Y/Y +480%), MCP(HBM) $12,225mn(Y/Y +166%). 낸드·MCP 수출단가 역대 최대(낸드 $100,855/kg, +586% Y/Y).
-
💾 [SK증권] 8월 반도체 수출액 잠정치 — DRAM 157.3억달러(+16% MoM, +38% QoQ), DRAM 모듈 78.4억달러, NAND 28.6억달러(+61% MoM), MCP 122.3억달러(+21% MoM), SSD 59.8억달러(+33% MoM).
2. 주요 테마 / 트렌드
반도체 슈퍼사이클 재점화
DRAM·NAND 고정가 상승(TrendForce)과 8월 한국 반도체 수출 통계가 서로를 뒷받침한다. 반도체 수출은 전년比 209% 급증, 3개월 연속 400억 달러를 돌파했고 DRAM·NAND·SSD 모두 수출 사상 최고치를 기록했다. TSMC는 AI 연산 수요가 매년 5배씩 증가할 것으로 전망하며 첨단 패키징(CoWoS) 로드맵을 가속화하고 있다. 대만 공급사의 서버향 캐파 전환에 따른 DDR4 PC 공급 압박은 2027년까지 이어질 공급 부족 국면의 초입으로 해석된다.
AI 인프라 = “팩토리” 패러다임 전환
UBS·엔비디아·TSMC 보도가 공통적으로 가리키는 방향은 AI 인프라 경쟁의 단위가 칩에서 “데이터센터 전체 시스템”으로 이동했다는 점이다. Tokens/MW, 광 인터커넥트(루멘텀), NVLink Fusion(미디어텍), 앤트로픽-람다-엔비디아 350억 달러 계약 등은 모두 전력·네트워크·패키징이 병목이자 새로운 부가가치 원천이 되고 있음을 보여준다.
데이터센터 건설을 둘러싼 정치적 갈등 심화
11월 중간선거를 앞두고 데이터센터 유치 찬반이 초당적 쟁점으로 부상했다. 트럼프 대통령의 강력한 지지 발언에도 불구하고 전력망·수자원·소음 문제로 공화당 내에서도 이탈이 나타나며(텍사스·미시간·펜실베이니아), AI 빅테크들은 슈퍼팩을 통한 선거자금 지원으로 역공에 나섰다. 이는 미국 내 AI/데이터센터 확장의 정치적 리스크가 구체화되고 있음을 시사한다.
배터리/ESS — 미국 시장에서 한국의 중국 대체 수혜
삼성SDI의 선그로우향 LFP 공급 계약과 SK이노베이션(KB증권) 리포트는 모두 미국의 대중국 규제 강화(전력망 안보 국가비상사태) 속에서 한국 배터리 업체가 중국산 ESS를 대체하는 흐름을 가리킨다. 중국 ESS M/S가 1년 만에 95%→80%로 하락한 점이 핵심 근거다.
K-뷰티 오프라인·해외 확산 동시 가속
다이소의 뷰티 특화매장 출점, 올리브영의 거점 대형화, 무신사의 뷰티 단독매장 확장이 국내 오프라인 경쟁을 심화시키는 한편, 다올증권 리포트는 메디큐브(에이피알)·COSRX(아모레퍼시픽) 등 해외 Sell-Through 지표의 재가속을 보여준다. 8월 화장품 수출도 +52.1%로 역대 8월 최대를 기록해 내수·해외 양면에서 모멘텀이 확인된다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| 데이터센터 정치 리스크 | 중간선거를 앞두고 초당적 반발 확산, 1분기에만 1,300억 달러 규모 프로젝트 무산·지연 | 트럼프 발언, 슈퍼팩 대응 |
| 지정학 리스크 | 이란 관련 발언 고조, 호르무즈 해협 원유 공급 이슈 | 트럼프 이란 발언 |
| PC DRAM 공급 압박 | 대만 공급사 서버향 캐파 전환으로 DDR4 가격·수급 불안정 지속 | TrendForce 리포트 |
| IREN 비현금성 대손실 | 채굴기 퇴역 비용으로 대규모 손실 발생(투자자 혼동 우려) | IREN CEO 해명 |
| CAPEX·실행 리스크 | 엔비디아 등 AI 인프라 스택 전체 통합에 따른 자본지출·운영 부담 증가 | UBS Hot Chips 리포트 |
기회 요인
| 기회 요인 | 내용 | 관련 항목 |
|---|---|---|
| 반도체 수출 슈퍼사이클 | 8월 반도체 수출 209%↑, DRAM/NAND/SSD 전 품목 사상 최고 | 산업부 수출입 동향, TRASS-BF |
| 한국 ESS 업체 미국 수혜 | 대중국 규제로 LGES/SDI 등 한국 업체 수주잔고 확대 | 삼성SDI-선그로우, SK이노베이션 |
| 광학 AI 인프라 성장 | 광학 AI TAM 180억→900억 달러(2030년), InP 공급 부족으로 가격결정력 이전 | Evercore 루멘텀 리포트 |
| 폴더블폰·로봇 수혜주 | 애플 폴더블폰 출시, 삼성 갤럭시Z폴드8 흥행, 로봇 신규 거래선 확대 | 비에이치 리포트 |
| K-뷰티 오프라인·해외 확산 | 외국인 뷰티 소비 +58.6%, 메디큐브 등 해외 GMV 재가속 | 다이소/올리브영/무신사, 다올 리포트 |
주요 기관 경고/분석 핵심 메시지
- TrendForce: 3Q26 PC DRAM 고정가 QoQ +18~23% 상향 확정, 공급 부족과 경직 수요 병존으로 상승 모멘텀 지속 전망.
- UBS: 엔비디아의 진짜 해자는 실리콘이 아닌 인프라 스택 전체이며, 이는 동시에 CAPEX 집약도·실행 리스크 증가를 수반한다는 양면적 평가.
- Evercore ISI: 루멘텀은 광 인터커넥트 병목의 최대 수혜주 중 하나로, 다각화된 성장 경로 덕분에 특정 변수 실패에도 견조한 주가 탄력을 기대할 수 있다는 입장.
- 대신증권: 비에이치는 P/E 5배로 역사적 저점·저평가 구간이며, 로봇/폴더블 신성장 동력으로 재평가 여지가 있다는 매수 의견.
- 산업통상부: 수출 호조에도 미국 관세정책·EU TRQ·중동정세 등 통상환경 불확실성이 어느 때보다 높다고 경고.
4. 기타 메모
- IREN CEO의 손실 해명(비현금성 손실 강조)은 시장 반응과 실적 발표 원문을 교차 확인할 필요가 있음.
- 데이터센터 건설 반대 여론과 슈퍼팩 대응 간의 힘겨루기 결과가 중간선거(11월) 전까지 관련 인프라·전력 관련주 변동성에 영향을 줄 수 있어 지속 모니터링 필요.
- 삼성전기 MLCC 공급계약의 “글로벌 대형기업”이 구체적으로 어느 업체인지 비공개 상태 — 추가 공시나 업계 확인 필요.
- 다음 체크포인트: (1) TrendForce 9월 DRAM 가격 추가 발표, (2) 삼성SDI-선그로우 4분기 본계약 체결 여부, (3) 애플 폴더블폰 9월 10일 공개 및 9월 말 출시 반응, (4) 미 중간선거 국면에서 데이터센터 관련 주별 규제 동향, (5) 이란 관련 지정학 긴장 추이(호르무즈 해협 원유 수송 영향).