Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 6
1. 핵심 뉴스 요약
-
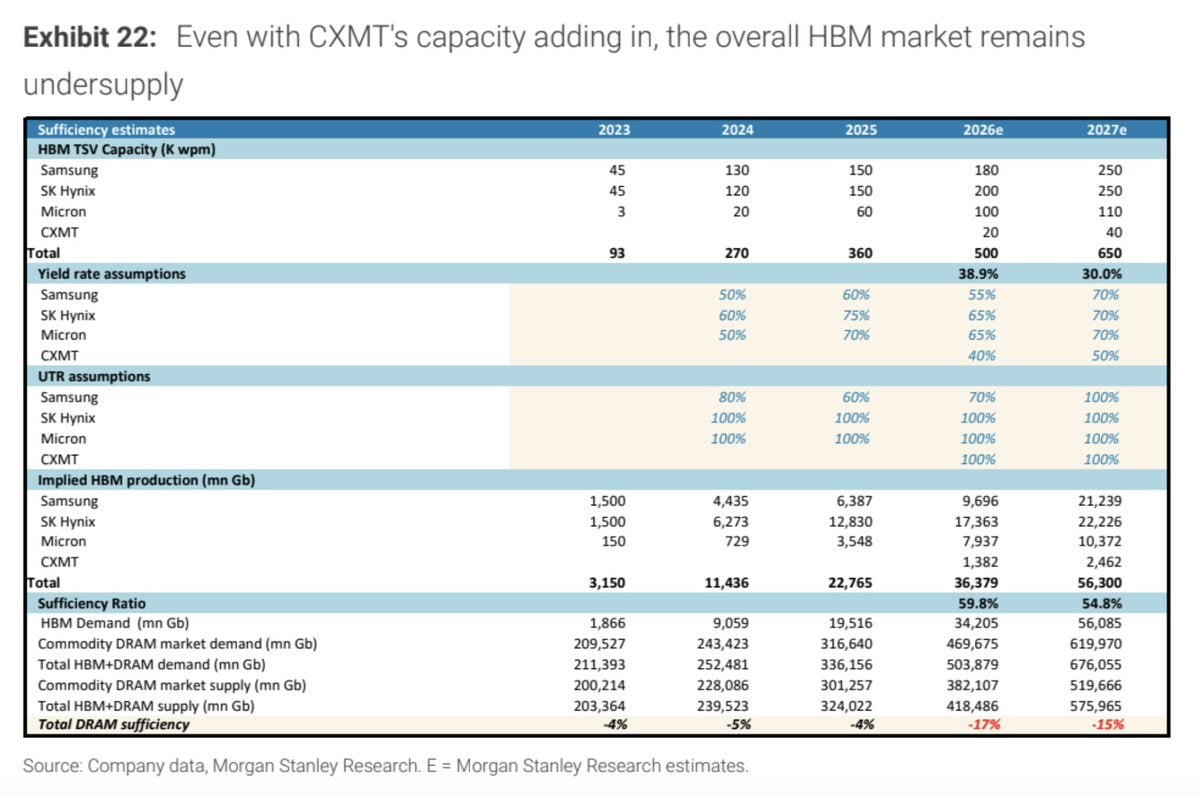
🧠💾 모건스탠리: CXMT 진입에도 HBM·DRAM 공급 부족 지속
CXMT가 2026년 HBM 시장에 진입하지만 낮은 생산능력(20~40K wpm)과 초기 수율(40~50%)로 글로벌 HBM 공급 기여도는 4% 안팎에 불과. HBM 생산 비중 확대가 범용 DRAM 공급 여력을 잠식해 2026~2027년 DRAM 시장 공급 부족(-17%, -15%)이 심화될 전망.
-
🏭🌐 SEMICON Taiwan 2026, 9월 2일 역대 최대 규모 개막
65개국 1,300개 이상 기업, 4,300개 부스, 10만 명 이상 참관 예정. 구글·엔비디아·MS·AMD 등 빅테크(CSP)가 대거 참여하며 전통 파운드리·OSAT 중심에서 CSP 주도의 수직 통합 플랫폼으로 전환. 구글 부사장 아민 바흐닷의 아시아 최초 기조연설 예정. 6대 테마는 AI 반도체·첨단 패키징, 실리콘 포토닉스/CPO, 양자 기술, 스마트 팹, 화합물 반도체, 피지컬 AI. -
🌍🔌 독일 디지털부 장관, 유럽 데이터센터 자립 전략 인터뷰
유럽 전역 컴퓨팅 용량 부족 심화로 데이터센터·AI 인프라가 최적의 투자처로 부상. 독일은 2030년까지 데이터센터 용량 2배, AI 컴퓨팅 용량 4배 확대 목표. 최첨단 칩은 당분간 미국 의존이 불가피하나 소프트웨어·데이터 통제권 확보를 통한 ‘주권’을 강조. 드레스덴에 50억 유로 규모 반도체 공장 투자 착수, 유럽반도체법(300억 유로) 이행 진행 중. -
💾📈 키옥시아, 장기계약 협상 주도권 확보 전략
UBS 분석에 따르면 키옥시아·샌디스크의 5조 엔 증설 계획(키옥시아 60%·샌디스크 40%)은 하이퍼스케일러 대상 낸드 장기공급계약(LTA) 협상용 레버리지. 증설 역량만 공개하고 가동 속도는 조절하는 ‘완급 조절’ 전략으로 공급자 우위 구도 구축. 2027년 낸드 수급은 2026년보다 더 타이트해질 전망이며 비트 성장률 전망치도 상향 조정. -
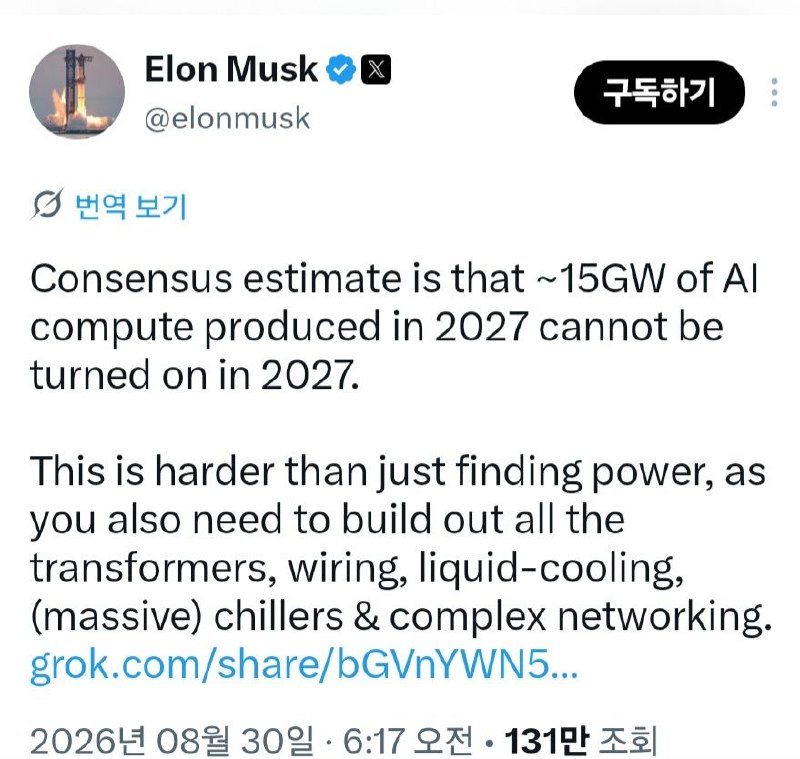
⚡🤖 일론 머스크, AI 데이터센터 인프라 병목 경고
2027년 생산 예정인 약 15GW 규모 AI 컴퓨팅 설비 중 상당 부분이 실제로는 가동되지 못할 것으로 전망. 전력 확보뿐 아니라 변압기, 배선, 액체 냉각, 대형 칠러, 네트워킹 인프라 전반의 구축 지연이 핵심 병목.
-
🔬💾 AI 인터커넥트, 스위치에서 메모리(HBM)로 확장
AI 서버 설계 초점이 연산 속도에서 데이터 전송 병목 해소로 이동. 1.6T·3.2T 시대 진입에 따라 구리선 한계 극복을 위한 광 중심 전환·CPO 기술이 부상. SK하이닉스는 CPO 로드맵 연구를 《네이처 일렉트로닉스》에 게재하며 랙·포드 레벨 광 인터커넥트로 개발 확장. 단기는 플러그형 광모듈·CPO 스위치, 중장기는 메모리+광인터커넥트+첨단패키징의 시스템 통합 경쟁으로 진화 전망.
2. 주요 테마 / 트렌드
메모리 공급 부족 구조화
HBM 생산 확대가 범용 DRAM 공급을 잠식하는 구조(모건스탠리)와, 낸드 진영에서 키옥시아가 증설 속도를 조절하며 협상 우위를 점하는 전략이 동시에 확인됨. 두 사례 모두 “메모리 공급자가 수요 우위 시장에서 주도권을 쥐는” 공통된 흐름을 보여줌.
AI 인프라 병목의 확대: 전력 → 인터커넥트 → 물리적 시설
일론 머스크의 전력·냉각·배선 인프라 병목 경고와, AI 서버 설계가 연산에서 데이터 전송(인터커넥트)으로 초점이 이동하는 흐름이 맞물림. 컴퓨팅 수요 급증이 반도체 공급뿐 아니라 데이터센터의 물리적 구축 역량 전반에 병목을 만들고 있다는 공통 메시지.
광 인터커넥트/CPO의 부상
SEMICON Taiwan의 6대 테마 중 실리콘 포토닉스·CPO가 포함되고, SK하이닉스의 CPO 로드맵 발표가 이어지며 “구리선 한계 → 광 기반 전환”이 업계 공통 방향으로 굳어지는 모습.
지정학적 기술 자립 경쟁
독일/유럽의 데이터센터·반도체 자립 전략과 SEMICON Taiwan의 ‘프렌드쇼어링’(멕시코 치와와주 등 신규 국가관 참여) 흐름이 겹치며, 미국 의존도를 낮추려는 각국의 공급망 재편 움직임이 부각됨.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 영향 |
|---|---|---|
| DRAM 공급 부족 심화 | HBM 생산 확대로 범용 DRAM 공급 여력 축소 (2026년 -17%, 2027년 -15%) | 메모리 가격 상승 압력, 세트업체 원가 부담 |
| AI 인프라 가동 지연 | 2027년 예정 15GW AI 컴퓨팅 설비 중 상당량 미가동 전망 | 전력망·냉각·네트워킹 등 비반도체 병목이 AI 성장 속도 제약 |
| 낸드 협상 불확실성 | 키옥시아의 완급 조절 전략으로 하이퍼스케일러 물량 확보 리스크 확대 | 빅테크의 낸드 조달 비용·기간 불확실성 증가 |
기회 요인
| 기회 | 내용 | 수혜 대상 |
|---|---|---|
| CPO/광 인터커넥트 시장 확대 | HBM까지 광 인터커넥트 적용 범위 확대, 1.6T→3.2T 규격 전환 | SK하이닉스, 광모듈·CPO 관련 업체 |
| 유럽 데이터센터 투자 붐 | 독일 등 유럽의 데이터센터 용량 2배·AI 컴퓨팅 4배 확대 목표 및 인허가 절차 단축 | 데이터센터 인프라·전력·반도체 공급업체 |
| 낸드 장기계약 가격 협상력 | 키옥시아·샌디스크의 공급자 우위 구도로 유리한 LTA 조건 기대 | 키옥시아, 샌디스크 |
주요 기관 경고/분석 핵심 메시지
- 모건스탠리: CXMT의 HBM 시장 진입은 전체 공급 부족 완화에 미미한 영향만 주며, 오히려 DRAM 전체 공급난을 심화시키는 구조적 요인으로 작용.
- UBS: 키옥시아·샌디스크의 대규모 증설 발표는 실제 조기 증설 의지라기보다 협상용 레버리지 성격이 강하다는 분석.
- 일론 머스크: AI 컴퓨팅 확장의 병목은 전력 자체보다 변압기·배선·냉각 등 주변 인프라 구축 속도에 있다는 경고.
- 독일 디지털부 장관: 유럽의 기술 주권은 ‘고립’이 아닌 ‘협력 속 통제권 확보’를 의미하며, 최첨단 칩은 당분간 미국 의존이 불가피함을 인정.
4. 기타 메모
- CXMT의 실제 HBM 수율(40~50%) 및 양산 스케줄이 예상대로 진행되는지 후속 확인 필요.
- 키옥시아 3.2조 엔 규모 투자의 “대상 팹 미공개” 부분 — 향후 공식 발표 시 세부 내용 체크 필요.
- 2027년 15GW AI 컴퓨팅 설비 중 실제 미가동 규모에 대한 구체적 수치·출처(머스크 발언의 “합의된 추정치”) 원자료 확인 필요.
- SEMICON Taiwan 2026(9월 2일 개막) 현장 발표 내용, 특히 구글 기조연설 및 SK하이닉스 CPO 관련 후속 소식 체크포인트로 설정.
- 독일 유럽반도체법 300억 유로 투자의 추가 기업 유치 진전 여부는 아직 구체화되지 않아 후속 모니터링 필요.