Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 5
1. 핵심 뉴스 요약
-
📡 루멘텀($LITE) Deutsche Bank Tech Conference 코멘트 (8/28) — CEO는 최대 고객사 주문 급증에 힘입어 FY2028 이익창출력(Earnings Power) $40 신규 가이던스를 제시했으며, 이는 현재 셀사이드 컨센서스를 크게 상회. OCS 마진 확대, NPO/CPO 도입 시점 1년 단축(2027년 말~2028년 초), 구리→광 전환 가속(1.6T 구간에서 구리 전송한계 2~3m로 급감), Greensboro 팹의 엔비디아向 장기 공급계약 등이 핵심 포인트.
-
🧠 [단독] 삼성전자, 엔비디아 ‘NVHBM’ 공급 핵심 파트너 지위 선점 (8/28) — 삼성전자가 엔비디아 요청에 따라 HBM4E 8단(적층 낮추고 속도 22% 높인) 제품을 개발 중. 엔비디아는 내년 출시 예정 ‘루빈 울트라’(GPU 연결 규모 8배 확대)에 적용 검토. 삼성은 D램+로직 베이스다이를 모두 다루는 ‘턴키’ 역량에서 SK하이닉스·마이크론 대비 우위로 평가.
-
🏦 Citi, 삼성전자 2026 코리아 컨퍼런스 후기 (8/28) — ① 주주환원: 27년 1월 신규 정책 공시 예상, 15조 원 자사주 매입은 별개 사안. ② HBM 디스펙은 공급 제약 대응 차원으로 전체 비트 수요엔 영향 미미, KV-캐시 오프로딩發 eSSD 수요 강세 확인. ③ 메모리 LTA 확정 수요가 목표(캐파 60~70%)를 상회. ④ 그린필드 캐파 리드타임·클린룸 제약으로 메모리 공급부족 2028년까지 지속 전망, eSSD 공급도 2027~2028년 타이트 유지.
-
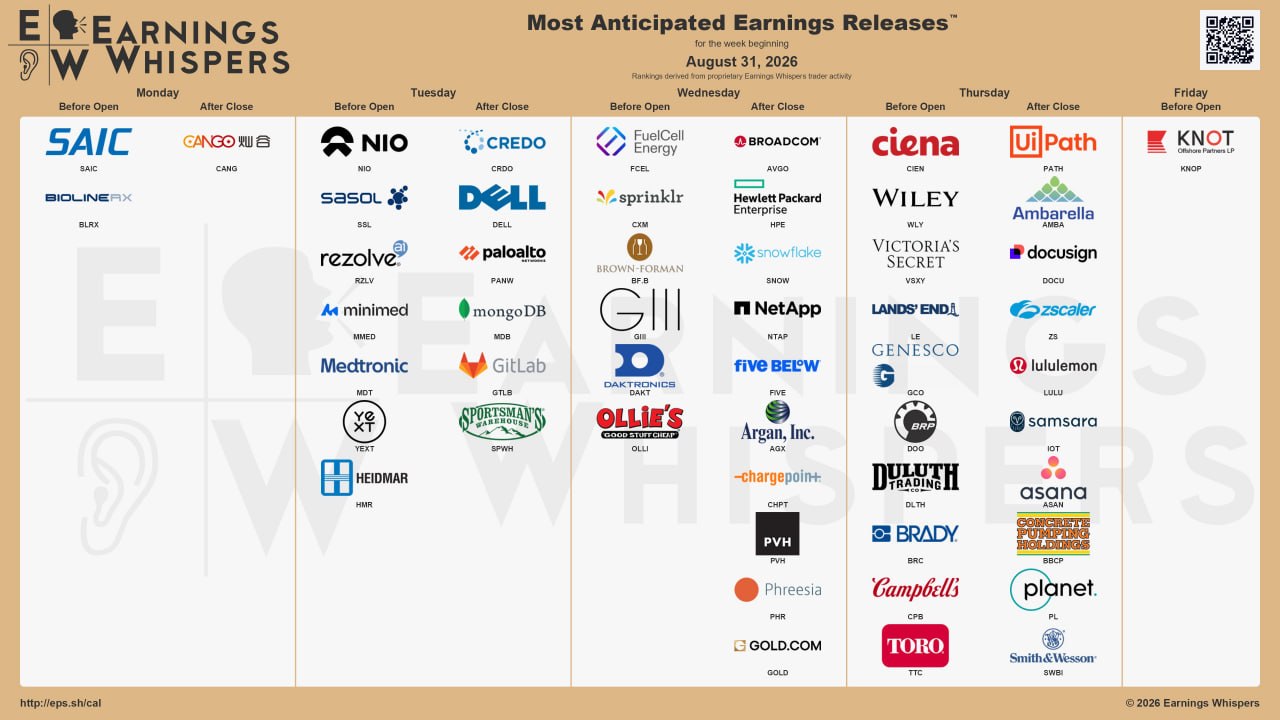
🗓️ 다음주 주요 일정 (8/31~9/4) — 중국 PMI, 한국 산업활동동향·수출입, 미국 ISM 제조업/서비스업·고용보고서·구인이직보고서, T&D World Live 2026, SEMICON 타이완 2026(엔비디아 CTO·마이크론 등 참석) 등 매크로/산업 이벤트와 MDB·GTLB·CRDO·팔로알토·델·브로드컴·스노우플레이크·HPE 등 주요 실적 발표 캘린더.
-
💾 BofA, Global Memory Tech: “엔비디아 성장 70%라면 메모리는 80%+ 성장 가능” (8/29) — 엔비디아의 2027년 매출 +70% 가이던스를 근거로, BofA는 2027년 글로벌 D램 매출이 기존 전망(+48%)을 상회하는 +80%대로 성장할 여력이 있다고 분석. 근거는 ① 공급부족 기반 성장 지속·루빈/베라 플랫폼 확산에 따른 추가 업사이드, ② ASIC/TPU 진영의 공격적 메모리 확보 경쟁, ③ 신규 캐파 흡수 시 2027년 분기별 ASP 10%+ 상승 가능성.
2. 주요 테마 / 트렌드
HBM/메모리 공급부족과 가격 상승 사이클
삼성 NVHBM 파트너십(항목 2), Citi 삼성 컨퍼런스 후기(항목 3), BofA 메모리 리포트(항목 5)가 모두 “메모리 공급 부족 → ASP 상승 → 2027~2028년까지 견조한 업사이클”이라는 동일한 방향성을 가리킴. HBM 디스펙(적층 축소·속도 향상)이 공급 제약에 대응하는 새로운 표준으로 자리잡는 흐름이 확인됨.
엔비디아 생태계 중심의 밸류체인 재편
루빈/루빈 울트라, NV링크 최적화 NVHBM, GPU 연결 규모 확대(72개→576개) 등 엔비디아의 차세대 아키텍처가 메모리(삼성)와 광통신(루멘텀) 양쪽 공급망 전략을 동시에 견인. 엔비디아 대항마 진영(ASIC/TPU)도 메모리·광 부품 확보 경쟁에 가세하며 수요 저변이 확대되는 양상.
구리에서 광(Optics)으로의 구조적 전환
루멘텀 컨퍼런스 내용(항목 1)에서 1.6T 세대부터 구리 전송 한계(2~3m)로 광 연결이 필수화되고, 데이터센터 간 연결을 넘어 랙 내부·서버 백플레인·GPU-HBM 트레이 내부까지 광전환이 논의되는 점이 반복 강조됨. NPO/CPO 도입 시점도 시장 예상보다 1년 앞당겨짐.
이번 주 매크로/실적 캘린더와의 연결고리
다음주 일정(항목 4)에 SEMICON 타이완(엔비디아 CTO·마이크론 참석), 브로드컴·델·HPE 실적 등이 포함되어 있어, 위 메모리·광통신 테마의 후속 확인 지표로 작용할 가능성.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 기판(Substrate) 조달 타이트 | 루멘텀, 일본 공급사·AXTI 계약에도 수요 급증으로 기판 수급 여전히 타이트 |
| 인증·리드타임 병목 | 신규 팹/장비 반입 및 고객사 인증에 최소 1년 이상 소요 — 공급 확대의 구조적 제약 |
| 컨센서스와의 괴리 | 루멘텀 FY2028 가이던스, BofA 메모리 성장 전망 모두 기존 셀사이드 컨센서스를 상당폭 상회 — 기대치 조정 과정에서 변동성 가능 |
| 클린룸/그린필드 캐파 제약 | 삼성 등 메모리 3사의 신규 캐파 증설이 긴 리드타임으로 제약, 공급부족 장기화가 반대로 캐파 실행 리스크로 전환될 소지 |
기회 요인
| 기회 요인 | 내용 |
|---|---|
| 메모리 ASP 상승 사이클 | BofA는 2027년 분기별 ASP 10%+ 상승 가능성 제시, D램 매출 +80%대 성장 시나리오 |
| OCS/광 인터커넥트 신규 TAM | 루멘텀 OCS 기존 TAM($8B)이 과소평가, 2027년 3월 OFC에서 상향 TAM 공개 예정 |
| 삼성 턴키 HBM 경쟁력 | D램+로직 베이스다이 동시 대응 역량으로 커스텀 HBM(NVHBM) 시장 선점 |
| ELS(외부 광원) 고마진 사업 | 레이저 분리 아키텍처 확산으로 완제품 ELS 공급 수요 증가, 고출력 레이저 기반 고마진 확보 가능 |
| 200G EML 과점 구조 | 루멘텀·브로드컴 과점 시장에서 100G→200G 전환 시 ASP 약 2배 상승 |
주요 기관 경고/분석 핵심 메시지
- Citi: 삼성전자의 HBM 디스펙은 전체 비트 수요에 미치는 영향이 제한적이며, 오히려 KV-캐시 오프로딩發 eSSD 수요 강세로 연결. 메모리 공급부족은 2028년까지 지속 전망, LTA 확정 수요가 목표치(60~70%)를 상회.
- BofA: 엔비디아의 70% 매출 성장 가이던스는 메모리 섹터에 대한 비관론을 뒤집을 긍정적 서프라이즈. 공급부족 지속, ASIC/TPU 경쟁 심화, ASP 상승 여력을 근거로 2027년 D램 매출 80%+ 성장 시나리오 제시.
- 루멘텀 CEO(DB 컨퍼런스): 광 인터커넥트 채택이 예상보다 1년 앞당겨지고 있으며, 이는 대체 수요가 아닌 순증(Additive) 수요 — Scale-up을 넘어 Scale-in(트레이 내부 GPU-메모리 연결) 영역으로의 광 침투 여부가 향후 12~18개월 핵심 관전 포인트.
4. 기타 메모
- 루멘텀 CEO 발언 내용은 Deutsche Bank Tech Conference 트위터 스레드(X) 인용 형태로, 1차 소스(공식 컨퍼런스 녹취록·IR 자료) 대조 확인 필요.
- 삼성 NVHBM 관련 [단독] 보도는 업계 관계자 코멘트 기반 — 엔비디아·삼성 공식 확인 여부 후속 체크 필요.
- 체크포인트: 9/1~9/4 SEMICON 타이완 2026(엔비디아 CTO·마이크론 등 참석)과 브로드컴·델·HPE 실적에서 메모리 공급부족/ASP 관련 코멘트 나올지 주목.
- 체크포인트: 2027년 3월 OFC에서 공개 예정인 루멘텀 OCS 상향 TAM 수치.
- 체크포인트: 27년 1월 예상되는 삼성전자 신규 주주환원 정책 공시.