Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간 (수집 시각: 2026-08-28 03:35:20 UTC)
메시지 수: 16
1. 핵심 뉴스 요약
-
📈 BofA, 엔비디아($NVDA) ‘매수’ 유지·목표주가 350달러, 탑픽 선정 — 어닝 서프라이즈와 가이던스 상향(YoY +70%)을 근거로 FY28~30 EPS 전망을 대폭 상향. 메모리 비용 상승으로 매출총이익률은 75%→72~73%로 하향했으나 밸류에이션(PEG 약 0.3배)은 여전히 매력적이라고 평가.
-
📈 JP모건, 엔비디아 ‘비중확대’ 유지·목표주가 280→320달러 상향 — 데이터센터 매출 가속과 FY28 최초 공식 매출 프레임워크(공급 제약 반영) 제시를 긍정적으로 평가. 베라 루빈(Vera Rubin) 양산 출하 시작, HBM 공급 확정으로 마진 하방 지지 확보. 순환금융(circular financing) 우려에 대한 경영진의 정면 대응도 소개.
-
🤖 네오클라우드 vs 하이퍼스케일러 경쟁 구도 심층 인터뷰 ($NBIS, $IREN, $CRWV) — AI 지출 600% 급증에 따른 ‘토큰 팩토리’ 관점 확산, 오픈웨이트 모델이 프론티어 모델 대비 40%+ 비용 절감 효과를 제공하며 네오클라우드가 ‘미니 하이퍼스케일러’로 진화 중. 프론티어 모델 업체(Anthropic 등)의 25% 할인 압박도 언급.
-
📈 Melius, 엔비디아 ‘매수’ 유지·목표주가 400→420달러 상향 — 구매 약정이 전분기 대비 134% 급증(1,190억→2,790억 달러)한 점을 근거로 수요 견조함을 강조. AWS와의 대규모 협력, FCF 60% 이상 주주환원 방침도 긍정적 요인으로 제시.
-
🔧 [메리츠증권] 삼성전기 주도 MLCC 가격 인상, 업사이클 진입 신호 (TrendForce) — 4Q26부터 OEM/ODM 대상 X5R MLCC +25~30%, AI서버향 X6S MLCC +10~20% 인상 전망. 일본 업체(무라타·타이요유덴 등)는 관망 중이며 대만·중국 업체는 낙수효과로 동반 인상 예상.
-
📷 [메리츠증권] MLCC 관련 참고 이미지
 — 위 MLCC 업사이클 리포트에 첨부된 도표.
-
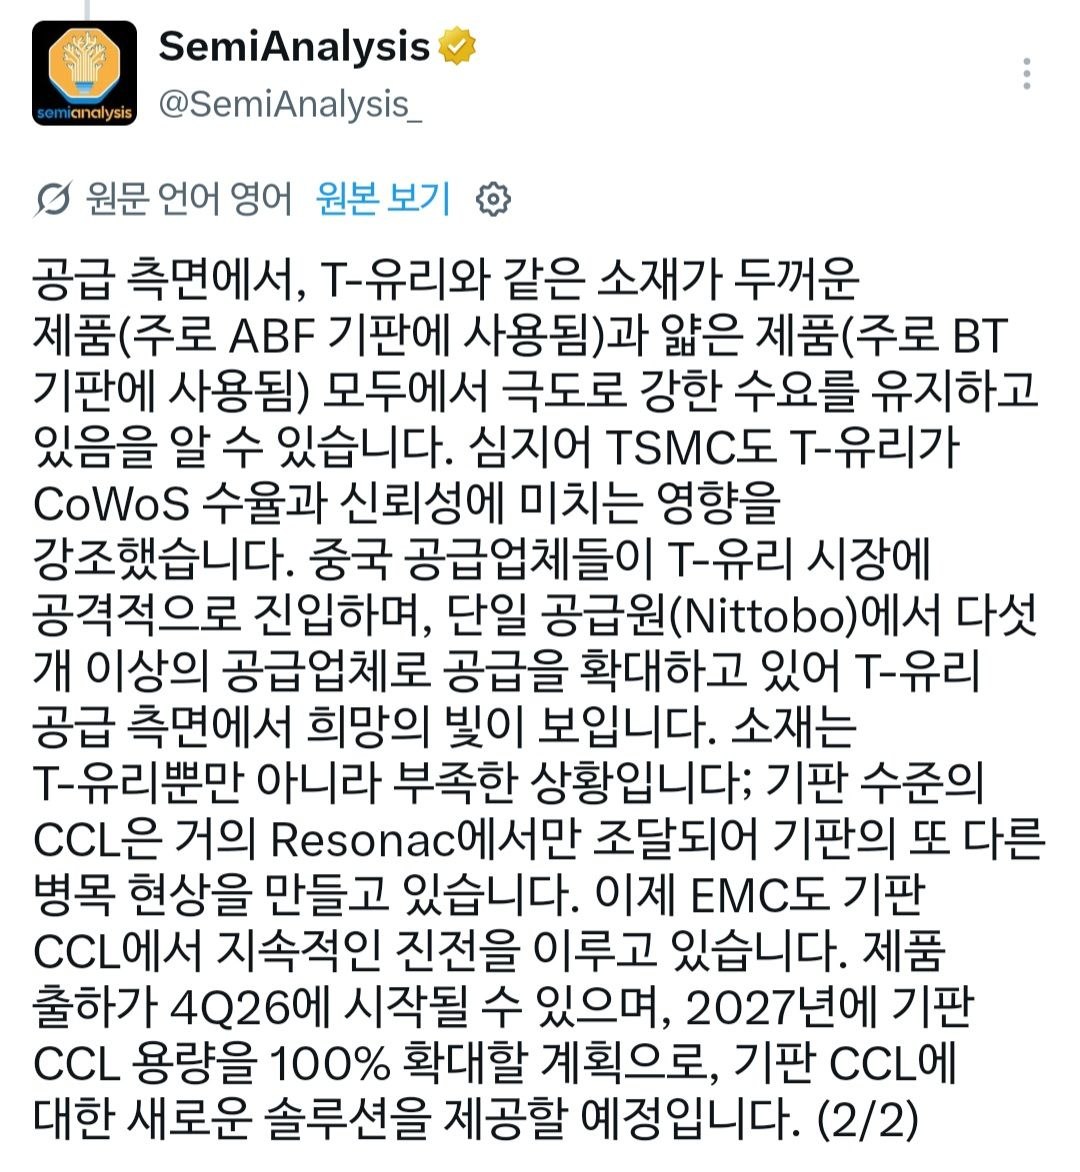
🔧 [메리츠증권] SemiAnalysis, ABF 기판 전망 공유
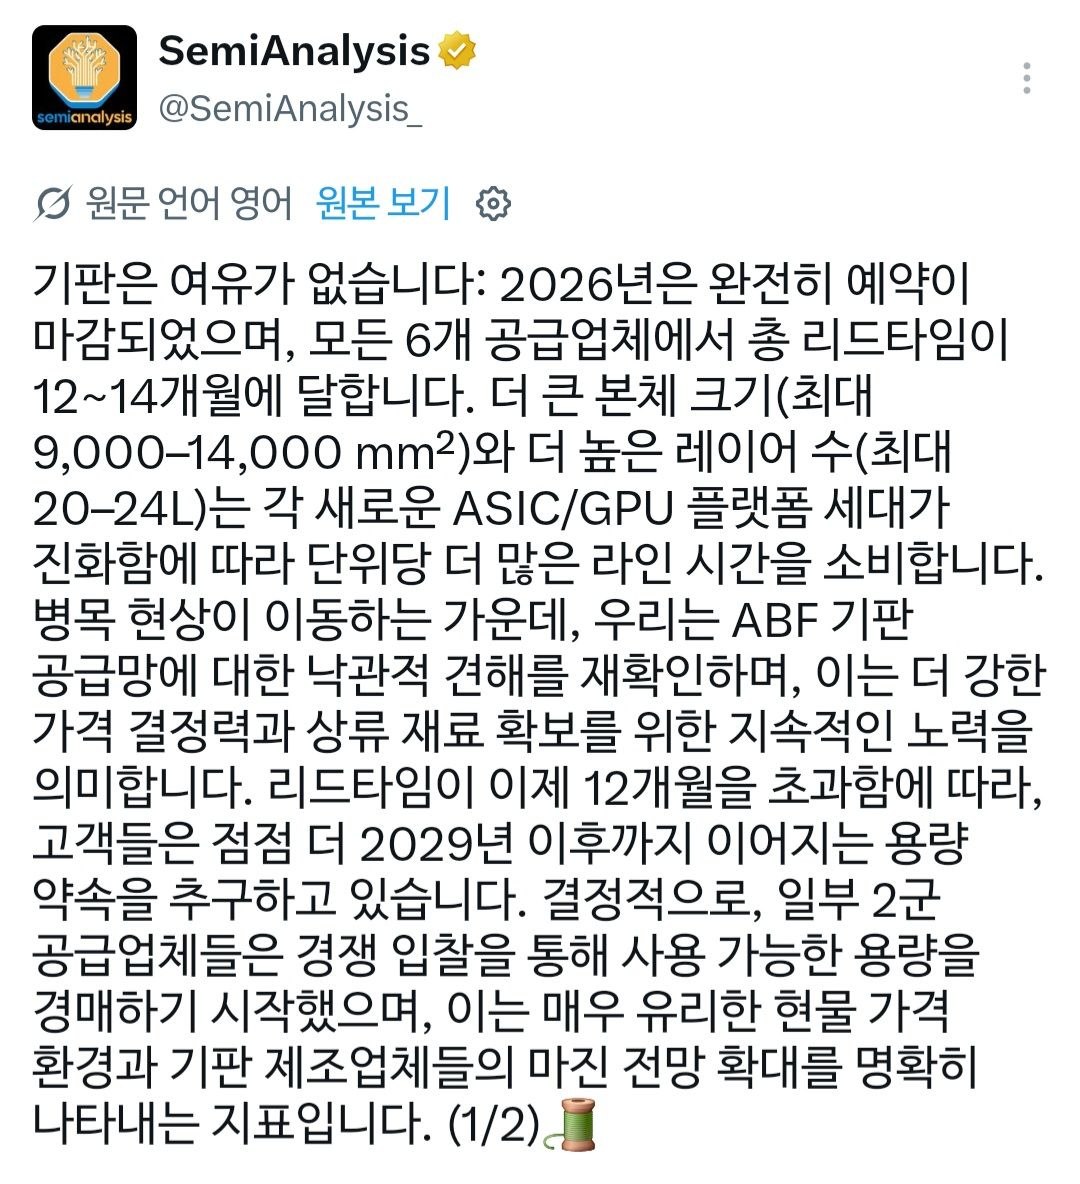 — AI 가속기 고도화에 따른 기판 대면적화로 구조적 수요 증가 및 공급 부족 심화 전망. 8월 24일 자사 ABF 기판 리포트와 궤를 같이함.
-
📈 Raymond James, 엔비디아 ‘강력 매수’ 유지·목표주가 352→515달러로 대폭 상향 — F2Q27 실적 및 FY28 가이던스(YoY +70%)가 시장 예상 크게 상회. 시간외 주가 +5%(시총 2,400억 달러 증가). 분기 260억 달러 규모 사상 최대 주주환원(YTD FCF의 60%) 및 논-하이퍼스케일러 매출 성장 기대 언급.
-
⚡ [사진 첨부] 골드만삭스, 한국 전력기기 3사 커버리지 개시
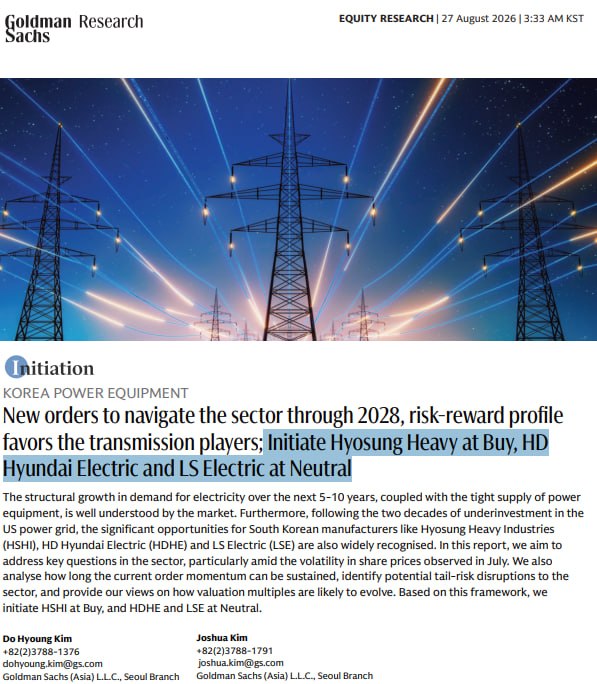 — 효성중공업 매수(목표 416만원, +48.7%), HD현대일렉트릭·LS일렉트릭 중립. 선호순위 효성중공업 > HD현대일렉트릭 > LS일렉트릭.
-
💾 SK하이닉스 곽노정 대표, “메모리 공급부족 2030년 말까지 지속” — 퍼듀대 기공식 후 기자간담회에서 발언. AI向 맞춤형 제품 전환으로 향후 다운턴이 과거와 다른 양상일 것이라 전망. 미국 내 추가 투자는 전력·재원·보조금 조건 충족 시 열려 있다고 언급.
-
⚡ 한국 전력기기 3사 커버리지 개시(GS) — 상세 리포트 — 효성중공업 매수(416만원, +49%), HD현대일렉트릭·LS일렉트릭 중립. 미국 전력수요 연 3.5% 성장 중 70%가 AI데이터센터 기인, 노후 설비·수입 의존 구조로 리드타임 3~4년까지 확대. 한국 기업 납기 준수율 95%+(경쟁사 약 60%), 미국 내 생산 시 영업이익률 2배 이상. 2026~2030 EPS CAGR: 효성중공업 34%, LS일렉트릭 31%, HD현대일렉트릭 19%.
-
📋 효성중공업 기업설명회(IR) 개최 공시 — Citi’s 2026 Korea Investor Conference 참석(2026-08-28 09:00), 경영실적 및 현황 발표.
-
💄 Ulta Beauty FY2026 2분기 실적 요약 [다올 화장품] — 매출 $3.04B(+8.9% YoY), 희석 EPS $6.55(+13.3%), SSS +3.8%. FY26 가이던스 전반 상향(매출·영업이익·EPS), 자사주 매입 계획 $1.5B→$1.8B 확대. K-뷰티 매출 두 자릿수 성장, 매출 절반이 Ulta 독점 브랜드/제품에서 발생(Medicube, Anua, Peach & Lily 등).
-
🏛️ 트럼프 행정명령, 미국 변압기 조달 체계 재편 — 외국산 전력기기 관련 국가비상사태 선포, 69kV 이상 송전 시스템 장비(변압기·차단기·인버터·BESS 등)가 규제 대상. 미국 내 생산기지(테네시·앨라배마·유타)를 둔 효성중공업·HD현대일렉트릭·LS ELECTRIC이 반사이익 기대.
-
🔐 [사진 첨부] AI 시대 사이버 방어를 위한 100여 개 기업 공동 행동 촉구
 — OpenAI, Anthropic, Google, MS, AWS 등 100개+ 기업 공동 서한. AI 기반 사이버 공격 고도화 경고, 현재를 기존 취약점 제거의 ‘방어자의 기회의 창’으로 규정. 정부·프런티어 AI기업·보안업계 공동 행동 촉구.
-
💰 두나무-비자, 스테이블코인·AI 파트너십 체결 — 글로벌 결제·송금 시장 혁신을 위한 전략적 제휴. OUSD 기반 스테이블코인 사업모델, ‘에이전틱 커머스’ 등 AI 결제 인프라 발전방향 폭넓게 검토 예정. 구체적 서비스·일정은 미확정.
2. 주요 테마 / 트렌드
엔비디아 실적 후 셀사이드 목표주가 랠리
BofA(350달러), JP모건(320달러), Melius(420달러), Raymond James(515달러) 등 다수 하우스가 일제히 목표주가를 상향했다. 공통 논지는 (1) FY28 매출 가이던스 YoY +70%가 시장 컨센서스(약 45%)를 크게 상회, (2) 메모리 비용발 매출총이익률 하락(75%→72~73%)은 이미 알려진 리스크로 선반영되어 오히려 ‘디리스크’ 요인, (3) 베라 루빈 양산 출하 개시로 차세대 아키텍처 전환 리스크 완화, (4) 구매 약정 급증(134%QoQ) 및 대규모 주주환원(FCF 60%+)이 저평가 논리를 뒷받침한다는 점이다.
AI 인프라발 하드웨어 공급망 재편 — 메모리·MLCC·ABF 기판
SK하이닉스 CEO의 “2030년 말까지 메모리 공급부족 지속” 발언과 메리츠증권의 MLCC 업사이클·ABF 기판 공급부족 전망이 같은 방향을 가리킨다. AI 가속기 고도화가 메모리, 수동부품(MLCC), 패키징 기판까지 밸류체인 전반의 구조적 공급 부족을 유발하고 있다는 것이 공통된 시각이다.
한국 전력기기 3사, AI 데이터센터發 수혜 부각
같은 날 GS와 골드만삭스가 동시에 한국 전력기기 3사(효성중공업·HD현대일렉트릭·LS일렉트릭) 커버리지를 개시하며 톤이 일치한다. 트럼프 행정명령(외국산 전력망 장비 국가안보 규제)까지 겹치면서 미국 내 생산기지를 보유한 한국 기업들에 우호적 환경이 조성되는 흐름이 부각됐다. 특히 송전 중심·미국 생산비중이 높은 효성중공업이 3사 중 가장 높은 선호도를 받았다.
네오클라우드·오픈웨이트 모델의 부상
프론티어 모델(OpenAI, Anthropic)의 고비용·블랙박스 구조에 대한 기업 고객의 피로감이 오픈웨이트 모델 채택과 네오클라우드(CoreWeave, Nebius, IREN 등)의 ‘미니 하이퍼스케일러화’를 가속하고 있다. 프론티어 업체들의 가격 할인(Opus 25% 등) 대응은 경쟁 압력이 실제로 작동하고 있음을 시사한다.
AI 거버넌스·보안 협업 확대
빅테크·보안기업 100여 곳의 공동 서한과 두나무-비자의 스테이블코인·에이전틱 커머스 파트너십은 AI가 인프라 보안, 결제·금융 영역까지 실질적으로 확장되고 있음을 보여준다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| NVDA 매출총이익률 하락 | 메모리 비용 상승으로 75%→72~73%(BofA), FY27 4분기 바닥 전망(JPM). 단기 마진 압박 요인 |
| 순환금융(circular financing) 논쟁 | JPM은 정면 대응했다고 평가하지만 시장 논쟁은 당분간 지속 전망 |
| 미국·중국 경기 둔화 | 전통 ICT·자동차向 MLCC 수요는 보수적, 2H26 성수기 효과 제한적(TrendForce) |
| 프론티어 AI 모델 가격 경쟁 압박 | 오픈웨이트 모델 확산으로 Anthropic 등 프론티어 업체 할인(Opus 25%) 압박 발생 |
| AI 기반 사이버 공격 고도화 | 병원·수도·인터넷 인프라 등 핵심 인프라 리스크 확대 경고(100여개 기업 공동서한) |
기회 요인
| 기회 요인 | 내용 |
|---|---|
| NVDA FY28 매출 가이던스 상회 | YoY +70%, 컨센서스(45%) 대비 대폭 상회, 구매 약정 134% QoQ 급증 |
| 메모리 공급부족 장기화 | SK하이닉스 CEO 발언 기준 2030년 말까지, 이후도 급격한 수요 감소 없을 전망 |
| MLCC·ABF 기판 업사이클 | 4Q26 가격 인상 본격화, AI 서버向 고사양 부품 수요 구조적 증가 |
| 미국 전력기기 정책 수혜 | 트럼프 행정명령 + GS/골드만삭스 동시 커버리지 개시로 한국 전력기기 3사(특히 효성중공업) 반사이익 기대 |
| Ulta Beauty K-뷰티 확장 | 2Q K-뷰티 매출 두 자릿수 성장, 온·오프라인 채널 확대 계획으로 관련 브랜드 수혜 가능성 |
| 스테이블코인·에이전틱 커머스 | 두나무-비자 파트너십으로 AI 결제 인프라 시장 조기 포지셔닝 |
주요 기관 경고/분석 핵심 메시지
- JP모건: FY28 매출 프레임워크는 “공급 제약” 상태를 전제로 한 보수적 수치이며, 실제 잠재 수요는 이보다 빠르게 증가 중 — 상방 여력 시사.
- Melius: “70% 이상 성장하는 기업치고 엔비디아는 지나치게 저평가”라며 밸류에이션 갭에 방점.
- SK하이닉스(곽노정 대표): 다음 다운턴은 과거와 다른 양상(맞춤형 생산 전환으로 공급과잉 리스크 완화) — 산업 구조 변화에 대한 시사점.
- GS/골드만삭스(전력기기): 송전 중심·미국 생산 비중이 높을수록 2030년 이후 불확실성 노출도가 낮다는 판단 — 종목 간 차별화 근거.
- 100+ 기업 공동서한: 현재를 “방어자의 기회의 창”으로 규정, AI 공격이 본격화되기 전 레거시 취약점 제거를 촉구.
4. 기타 메모
- 엔비디아 관련 4건의 셀사이드 리포트(BofA, JPM, Melius, Raymond James)가 하루 사이 연속 게재되어 목표주가 스프레드가 320~515달러로 크게 벌어짐 — 각 하우스의 PER 적용 배수·EPS 추정 근거 차이를 별도로 비교 확인할 필요.
- 한국 전력기기 3사에 대해 GS와 골드만삭스 리포트가 동일 날짜(08:08, 08:21)에 유사한 결론(효성중공업 최선호)으로 공개됨 — 우연의 일치인지 배경 확인 필요.
- 효성중공업 IR(08:28, Citi 코리아 컨퍼런스)이 같은 날 전력기기 리포트 2건과 겹침 — IR 발언 내용 후속 확인 권장.
- 다음 체크포인트: ① 엔비디아 FY28 실제 매출 트래킹(공급 제약 해소 여부), ② 4Q26 MLCC·ABF 기판 실제 가격 인상 반영 여부(일본 업체 동참 여부가 핵심 변수), ③ 트럼프 행정명령의 구체적 시행 세칙(DOE 제한 대상 확정) 발표 여부, ④ 두나무-비자 파트너십의 구체적 서비스·출시 일정.