Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 23
1. 핵심 뉴스 요약
-
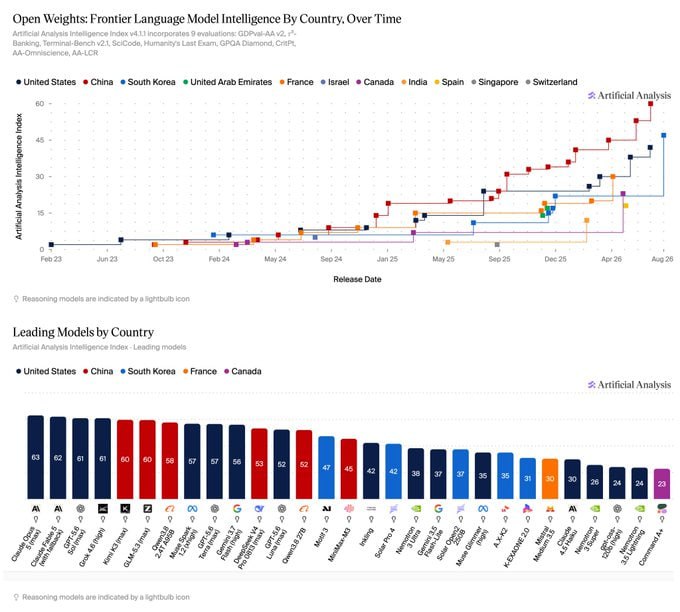
🤖 한국 AI, 글로벌 3위 자리 재확인 — 모티프 테크놀로지스, 업스테이지, SK텔레콤, LG AI연구원 등이 Artificial Analysis Intelligence Index에서 30점 이상을 기록하며 미·중 다음으로 경쟁력 있는 AI 생태계로 평가받음. 모티프 Motif 3(47점), 업스테이지 Solar Pro 4(42점)가 미·중 외 지역 최고점.
-
📊 IBK투자증권, 인바디 커버리지 개시(매수, 목표가 81,000원) — 한미약품 차세대 비만치료제 부상으로 체성분분석기 수요 확대 전망, 시장 규모가 피트니스(2억명)에서 비만치료(10억명)로 6배 확장.
-
💹 GF Securities, 셈텍(Semtech) 매수 유지(목표가 $162) — F2Q 매출 3.42억달러(+33% YoY)로 컨센서스 상회, AI 관련 수요가 공급 대비 약 3배, 1.6T CopperEdge 양산 출하 개시.
-
💰 BofA, 엔비디아 목표주가 $350 — 부외(off-balance-sheet) 약정 공개 여부가 밸류에이션 재평가의 핵심이라며, 현재 EV/EBITDA 약 15배는 AMD(약 32배) 대비 과도한 할인이라고 평가. FCF 환원율 확대(37%→50~75%) 가능성 제기.
-
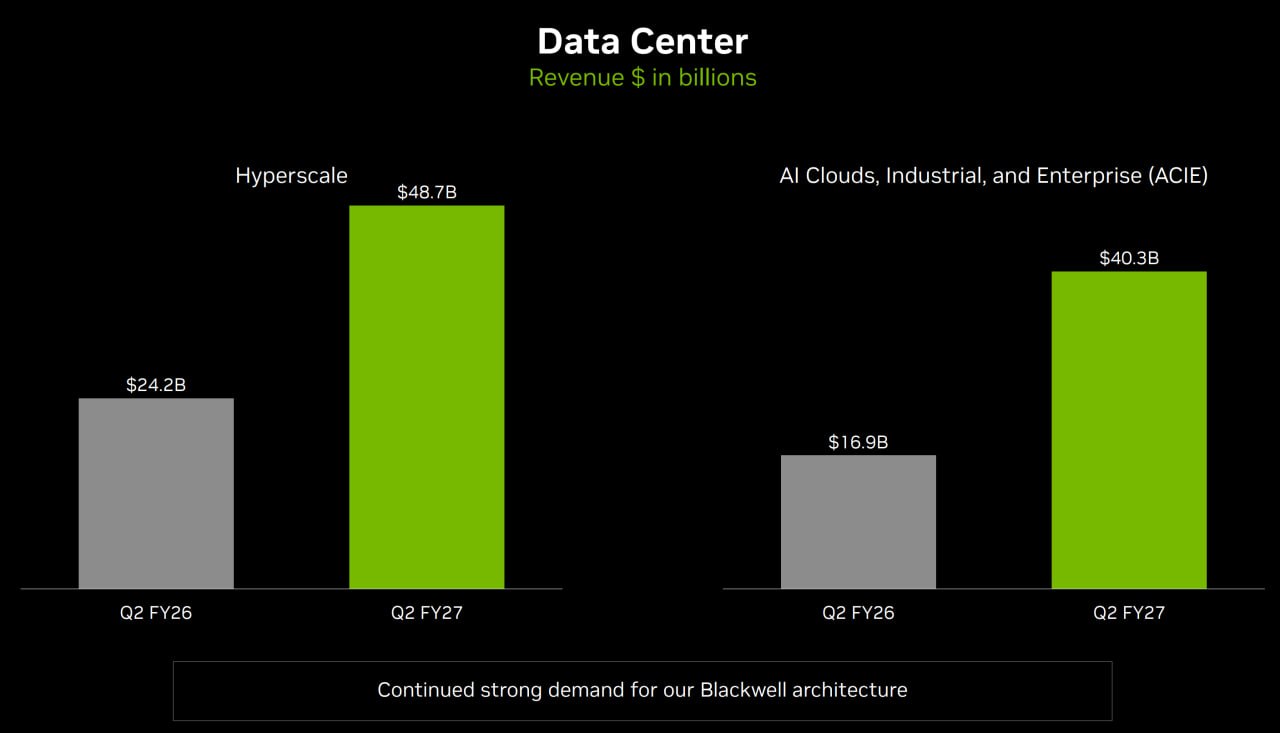
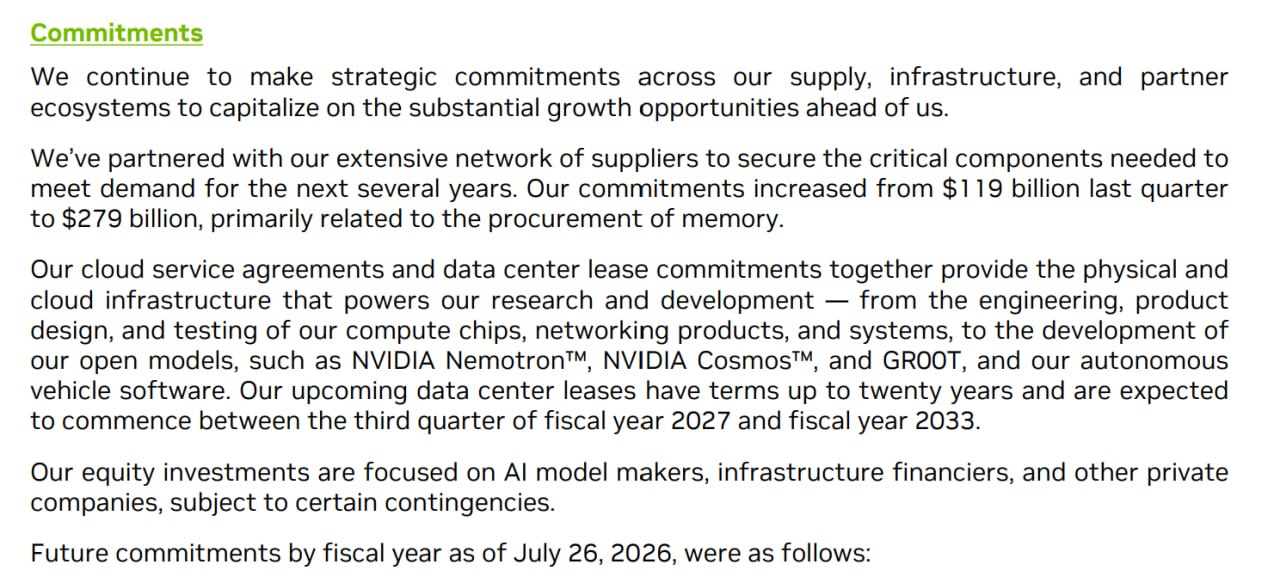
🚀 엔비디아 Q2 FY27 실적 발표 — 매출 962억달러(+106% YoY, 컨센 922억달러 상회) — 조정 EPS $2.22, 데이터센터 매출 890억달러(+117%), 3분기 가이던스 매출 1,080억달러 제시. 공급망 약정이 전분기 1,190억달러→2,790억달러로 급증. 오하이오 SB Energy 캠퍼스(OpenAI向 20년 임대)에 최대 1,050억달러 신용보증 체결.
-
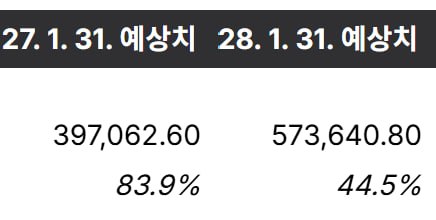
📈 엔비디아 FY28 매출 성장 가이던스 +70% 서프라이즈 — 시장 컨센서스(44.5%)를 크게 상회하는 수치에 시간외 주가 +3~4% 급등. CFO는 “공급 제약적 전망”이라고 언급.
-
☁️ 엔비디아 CFO, 네오클라우드 관련 신규 금융구조 발표 — 네오클라우드 설치 용량이 2025년말 3GW→연말 8GW로 확대 전망. ‘테이크 오어 페이’ 약정으로 하드웨어 판매+임대수익 분배의 이중 수익구조 도입.
-
🏦 씨티, 엔비디아 바이사이드 피드백 긍정적 — FY28 +70% 가이던스가 최대 서프라이즈. 순차 약정 1,500억달러 증가에 SK하이닉스·샌디스크·마이크론 등 메모리주 시간외 동반 상승(+3~4%).
-
🏦 모건스탠리, NVDA 및 소프트웨어 섹터 코멘트 — NVDA는 컨센서스(40%대)·매수측 기대(60%)를 모두 상회. 메모리 가격 상승에 따른 마진 압박은 F4Q 저점 후 F1Q부터 가격인상 반영 전망. CRM(+13%), CRWD(+11%), OKTA(+20%) 등 소프트웨어 섹터 동반 반등.
-
🎙️ 엔비디아 어닝콜 Q&A(세션1·2) — 젠슨 황 CEO 발언 종합 — AI 에이전트 연산량이 인간 대비 15~100배, 소버린·엔터프라이즈·네오클라우드(ACI&E) 부문 연 100% 성장, GW당 매출기회가 호퍼($18B)→베라 루빈($40B)으로 확대. 오픈모델·프론티어랩 자체칩 개발도 엔비디아 수요를 견인한다고 평가.
-
💾 엔비디아 어닝콜 — 메모리 가격 급등과 매출총이익률 전망 — 3분기 GM 74%(±50bp), 4분기 71~72%로 저점 기록 후 FY28 72~73% 안착 전망. 메모리 부족이 AI 인프라 구축 자체 수요에서 기인한다고 설명. 삼성전자는 NVIDIA Koleto로 리소그래피 성능 20배 개선 사례 언급.
-
⚡ 트럼프, 美 전력망 ‘국가비상사태’ 선포 — 中 전력장비 퇴출 — 변압기·발전기·인버터 등 외국산 전력장비의 신규 구매·설치 금지 및 기존 장비 교체 명령. ‘디지털 백도어’ 우려가 배경.
-
🛒 아마존, 엔비디아 GPU 200만개 추가 도입 — 기존 100만개 계획과 별도로 2027~2028년 블랙웰 울트라·루빈·루빈 울트라 GPU 확보. AWS 자체칩 개발과 병행.
-
🏭 산일전기, 초고압 변압기(154kV) 시장 진출 — 693억원 투자로 2028년 양산, 2029년부터 연 2,000억원 추가 매출 전망. 한국투자증권 매수 유지(목표가 27만원, 2028년 PER 13.6배로 저평가 판단).
-
🏦 한국은행, 경제성장률 전망치 2.6%→3.3% 상향(5년 만에 최고) — 반도체 수출 호조가 배경, 기준금리도 2.75%→3%로 인상.
-
☁️ AWS CEO Matt Garman, 엔비디아 파트너십 확장 발표 — GPU 200만개 추가 도입 및 美 정부向 10만개 규모 AI 팩토리 구축 계획 공개.
-
🤝 엔비디아, 허깅페이스 129억달러 인수 합의 — 오픈소스 AI 모델·데이터셋 플랫폼 허깅페이스를 인수하기로 합의.
-
⚡ 유안타 손현정 — 美 전력망 비상사태 국내 수혜주 코멘트 — 미국 대형 변압기 수입 중 한국 비중이 약 20%로 이미 중국(3%)보다 압도적. 현지 생산기지 보유한 효성중공업, HD현대일렉트릭, LS ELECTRIC 경쟁우위 강화 전망.
2. 주요 테마 / 트렌드
AI 인프라 슈퍼사이클의 지속
엔비디아 Q2 FY27 실적과 어닝콜이 이번 수집분의 절대적 비중을 차지. FY28 매출 +70% 가이던스가 컨센서스(44.5%)를 크게 상회하며 시간외 급등을 유발했고, 씨티·모건스탠리·BofA 등 주요 IB가 일제히 긍정적 코멘트를 냄. 젠슨 황 CEO는 실제 수요가 100%(2배) 이상이나 공급망 제약으로 70%만 확정 가능하다고 밝혀, 수요-공급 갭이 여전히 핵심 화두.
메모리 가격 급등과 마진 압박
엔비디아 스스로 “메모리 시장의 극단적 가격 상황”을 인정하며 4분기 매출총이익률 저점(71~72%)을 예고. 이는 역설적으로 SK하이닉스·샌디스크·마이크론 등 메모리 3사에는 호재로 작용, 시간외 동반 상승. AI 인프라 구축 자체가 메모리 부족의 원인이라는 설명이 눈에 띔.
전력망 안보 이슈와 국내 수혜주 부상
트럼프의 전력망 국가비상사태 선포(中 장비 퇴출)와 이에 따른 국내 전력기기 업체(효성중공업, HD현대일렉트릭, LS ELECTRIC) 및 산일전기 초고압 변압기 진출 뉴스가 같은 날 함께 부각됨. 미국 현지 생산 프리미엄이라는 공통 테마로 연결.
빅테크의 엔비디아 의존도 심화 및 생태계 확장
아마존의 GPU 200만개 추가 구매, AWS-엔비디아 파트너십 확장, 엔비디아의 허깅페이스 인수(129억달러)까지 하루 사이 발표되며 엔비디아 중심의 AI 밸류체인이 더욱 공고해지는 모습.
한국 매크로 및 개별 기업 모멘텀
한국은행의 성장률 전망 대폭 상향(3.3%, 5년 최고)과 기준금리 인상이 반도체 수출 호조를 배경으로 함께 발표되어, 국내 AI/반도체 생태계(한국 AI 3위, 인바디, 산일전기 등) 소식과 맥을 같이함.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 메모리 가격 상승 | 엔비디아 GM이 4분기 71~72%까지 하락 예상, 부품 원가 부담 확대 |
| 공급망 부외 약정 | 엔비디아의 미래 총 약정 3,660억달러, 최악 시나리오 자금조달 부담 약 5,000억달러(BofA 추정) |
| 지정학/전력망 리스크 | 美 국가비상사태로 중국산 전력장비 퇴출, 세부규정(120일 내) 불확실성 |
| 소프트웨어 섹터 변동성 | CRM/CRWD/OKTA 급등에 숏포지션 청산 압력, 팩터 투자자 리스크 |
| 프론티어랩 자체칩 개발 | 오픈AI(Alpine) 등 자체 가속기 개발이 장기적으로 엔비디아 의존도에 변수 가능 |
기회 요인
| 기회 | 내용 |
|---|---|
| 엔비디아 FY28 가이던스 서프라이즈 | 컨센서스(44.5%) 대비 +70% 제시, ACI&E 부문 연 100% 성장 |
| 국내 전력기기 수혜 | 효성중공업, HD현대일렉트릭, LS ELECTRIC — 美 현지 생산기지 보유로 경쟁우위 강화 |
| 메모리 3사 반사이익 | SK하이닉스·샌디스크·마이크론 등 가격 상승 국면 수혜 |
| 비만치료제 밸류체인 확장 | 인바디, 체성분분석기 시장 6배 확대(피트니스→의료) |
| 산일전기 초고압 변압기 진출 | 2029년부터 연 2,000억원 추가 매출, 저평가(PER 13.6배) |
| 한국 AI 생태계 성장 | 모티프, 업스테이지 등 글로벌 최상위권 모델 보유, 국가 AI 경쟁력 부각 |
주요 기관 경고/분석 핵심 메시지
- BofA: 엔비디아 밸류에이션이 과도하게 할인돼 있으며, 부외 약정 공개와 주주환원 확대(FCF 환원율 상향)가 재평가 트리거가 될 것.
- 씨티: FY28 +70% 가이던스가 최대 서프라이즈이며, 어닝콜 이후 하락론(특히 아시아 헤지펀드)이 소멸되는 흐름.
- 모건스탠리: 헤드라인 수치보다 공급 제약 하에서도 확신에 찬 가이던스 제시 자체가 긍정적 신호. 메모리발 마진 압박은 “적절한 리셋”으로 해석.
- 젠슨 황(CEO): 실수요는 100%를 상회하나 공급망이 70%로 병목, 에이전틱 AI가 연산 수요를 구조적으로 폭증시키고 있다는 점을 반복 강조.
4. 기타 메모
- 확인 필요: 엔비디아 부외 약정(총 3,660억달러) 및 오하이오 SB Energy 프로젝트(최대 1,050억달러 신용보증)의 실제 리스크 성격과 회계처리 방식 추가 확인 필요.
- 확인 필요: 美 전력망 국가비상사태 관련 DOE 세부규정(120일 이내 발표 예정)의 적용 범위와 국내 업체 실질 수혜 규모.
- 특이점: 엔비디아 Q2 FY27 실적이 05:25, 05:43 두 차례 유사 내용으로 게재되고, 어닝콜 Q&A도 세션1·2로 나뉘어 반복 게재됨 — 동일 이벤트에 대한 채널 내 중복 보도량이 매우 컸던 하루.
- 다음 체크포인트: 4분기 매출총이익률 저점(71~72%) 실제 부합 여부, FY28 1분기 가격 인상 반영 여부, 美 전력망 세부규정 발표(약 2026년 말경), 산일전기 초고압 변압기 라인 착공(4분기) 및 양산(2028년) 진행 상황.