Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-25 ~ 2026-08-26, 수집 시각 2026-08-26 03:34:49 UTC)
메시지 수: 20
1. 핵심 뉴스 요약
-
📈 티엘비, 소캠(SOCAMM) 공급 확대…3분기도 주문 증가세
AI 서버용 차세대 메모리 소캠용 PCB 공급이 1분기 소량 시작 이후 2~3분기 연속 증가세. 베트남 공장 흑자 전환, 2분기 매출 37.8%·영업이익 86.3% 증가 등 실적 성장이 뚜렷하며, 항공우주·방산 PCB로 사업 다각화도 진행 중. -
📊 골드만삭스, 반도체 기판 기업 수주잔고 성장률 분석
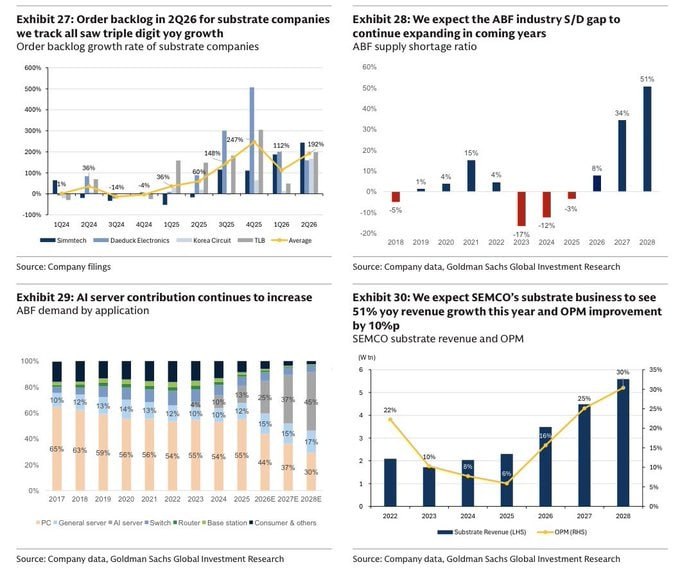
심텍·대덕전자·코리아서키트·티엘비의 2분기 수주잔고가 전년 대비 평균 192% 급성장. 심텍은 SOCAMM 매출 가이던스를 50% 이상 상향, GS는 올해 SOCAMM 수요가 전년 대비 +420% 급증할 것으로 전망. -
💄 에이피알, 시장 조정 속 주가 7.2% 상승 (한투증권)
코스피 하락(-0.54%)에도 밸류에이션 매력과 유럽/미국 수출 호조(아마존 랭크 제품 수 증가)로 강세. 3분기 실적 안정성 부각되며 화장품 섹터 내 가장 안전한 선택지로 평가. -
🌐 Citadel, “Hard Choices” 매크로 리포트
① 미 재무부 국채 바이백 한도 2배 확대(금융 억압 성격, 엔화 개입 공조), ② AI 병목은 GPU가 아닌 ‘전력+데이터센터+메모리+냉각’이 결합된 즉시가동 연산력 부족, ③ AI 데이터센터에 대한 지역사회 규제(텍사스 ERCOT 승인 중단 등) 심화로 기존 부지 보유 빅테크의 진입장벽 강화. -
📈 에이피알 수급 개선 코멘트
외국인 지분율 36.9%→37.8% 상승, 최근 1개월 외국인 +11.6만주·기관 +12.2만주 순매수. 기관 선매수 후 외국인 가세 흐름으로 메디큐브 미국 사업 성장 기대가 수급에 반영. -
📋 심텍, 신규 시설투자 공시
AI향 SOCAMM 모듈 기판 및 고다층 MSAP 기판 수요 대응을 위해 2,742억원(자본대비 47.6%) 투자, 2026.08~2027.12 진행. -
📈 심텍, 엔비디아 ‘소캠’ 기판으로 성장궤도…청주 공장 증설
엔비디아용 소캠 기판 점유율 70%. 2분기 매출 5,145억원(+51%), 영업이익 629억원(+1034.4%). 청주 반도체 클러스터 지정 추진과 맞물려 성장 동력 강화. iM증권은 2026년 소캠 매출 약 2,320억원 전망. -
📊 골드만삭스, 네비우스(NBIS) 목표주가 $286→$328 상향
강력한 AI 인프라 수요와 우호적 클라우드 가격 환경 근거. 2분기 대형 계약 4건 체결로 수주잔고 약 400억 달러 확보, 고객 선수금으로 Capex 50~60% 충당. -
📊 Raymond James, 엔비디아(NVDA) ‘강력 매수’ 유지, 목표주가 $330→$352
CPU 매출 비중이 현재 3%에서 2028년 약 5%로 확대되며 CPU 매출 기준 세계 1위 가능성 제시. 밸류에이션은 CY27 P/E 15배 미만으로 S&P500(18.6배) 대비 저평가라고 평가. -
🖥️ 인도 AI 기업, 엔비디아 ‘베라 루빈’ 시스템 9,000대 주문
하이데라바드 소재 AM 인텔리전스가 아시아 최초 도입 목표로 주문, 내년 인도 남부 데이터센터에서 가동 예정. -
💰 베센트의 국채 승부수, 숏 스퀴즈 촉발 가능성
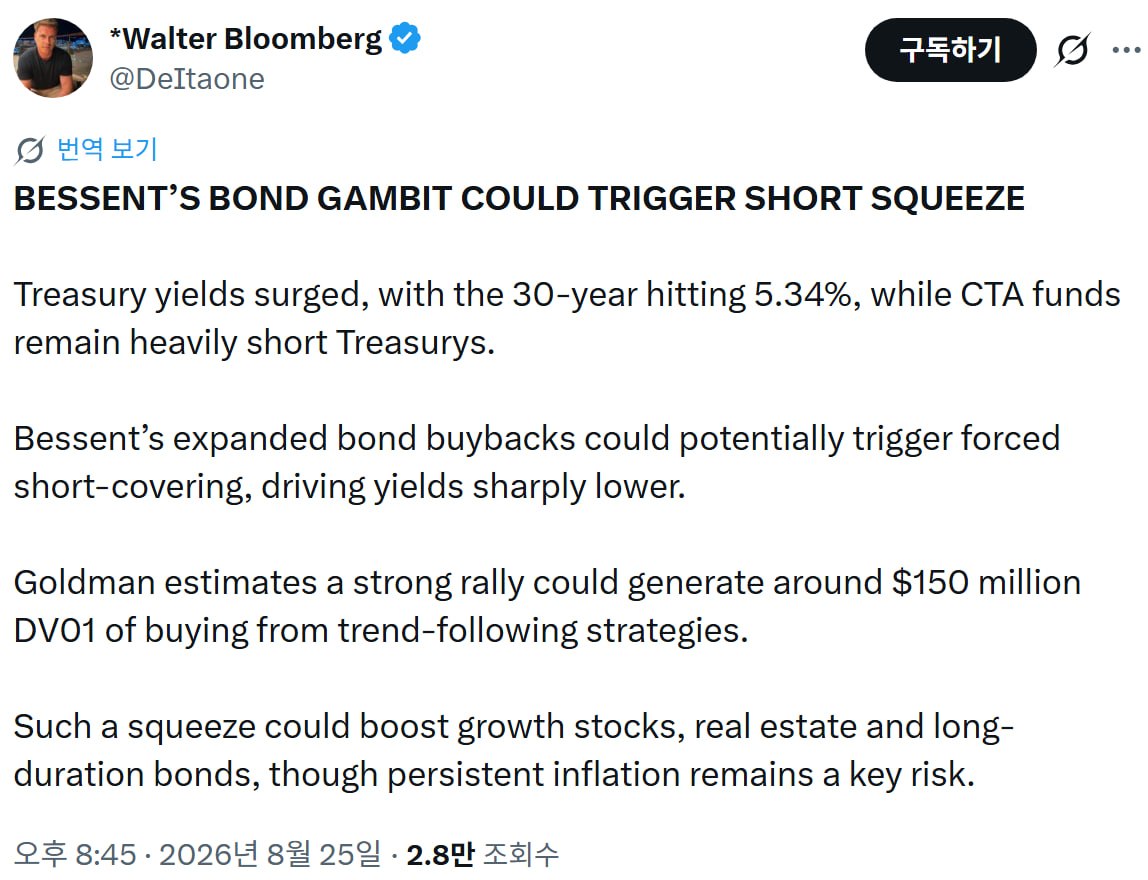
30년물 금리 5.34%까지 급등한 가운데 CTA 펀드의 대규모 국채 숏 포지션 유지. 국채 바이백 확대가 강제 숏커버링을 촉발할 경우 성장주·부동산·장기채에 긍정적이나, 인플레이션은 여전히 핵심 리스크. -
💾 트렌드포스, 메모리 계약가격 급등…2027년 CSP Capex 내 메모리 비중 68% 전망
2026년 CSP Capex 전년비 98% 증가, 서버 DRAM 계약가는 2026년 약 270% 추가 상승 전망. HBM 2027년 70~140% 추가 상승 가능성. 메모리 비용 상승이 완제품 가격 인상과 AI 아키텍처 재설계(RDIMM 규격 변경, ASIC 도입)로 이어질 전망. -
🌍 타스님 통신: 호르무즈 해협 관련 이란 입장, 파키스탄 통해 미국에 전달
이란은 미국의 ‘이슬라마바드 양해각서’ 복귀 및 제5조(호르무즈 해협 관련 이란 조치) 이행을 요구 조건으로 제시, 파키스탄이 중재 채널 역할. -
📊 SEMTECH(SMTC), 2027 회계연도 2분기 실적 서프라이즈 (시간외 +3.3%)
매출 3.42억 달러(+33% YoY, 예상 상회), 조정 EPS $0.71(예상 $0.61). 3분기 가이던스도 컨센서스 대폭 상회, 사상 최대 수주잔고 확보로 강한 성장 변곡점 강조. -
📄 IBK투자증권, 티엘비 커버리지 개시 (Buy, 목표주가 53,000원)
에이전틱 AI로 CPU 수요 급증하며 소캠(SOCAMM2) 수혜 부각. 2분기 수주잔고 362억원→1,318억원 급증, 2026년 소캠 매출 가이던스 세 차례 상향(200억→500억→700억원). 소캠 매출 비중 2026년 8%→2027년 30%대 전망. -
📄 메리츠증권, 심텍 증설 코멘트 “SoCAMM의 은총은 계속된다”
2,742억원 투자로 SoCAMM 월 Capa 4,600㎡→7,000㎡ 확대(2028년 양산). NVIDIA 외 AMD·Qualcomm도 SoCAMM 채택 검토 중이며 JEDEC LPDDR6 표준화 진행. 7월 주가 급락으로 밸류에이션 부담 해소, PCB 업사이클 초입 판단. -
📄 키움증권, 심텍 증설 코멘트 “SOCAMM 1황은 나다” (Buy 유지, 목표가 190,000원)
완공 후 1Q28부터 4,500억원 매출 확대 효과. 2분기 가동률 84%, 강한 고객사 PO 기반 하반기 실적 추가 상향 전망. 유상증자 우려에도 가능성은 제한적이라 판단. -
📄 NH투자증권, 두산에너빌리티 “11월까지 계속될 모멘텀” (Buy 유지, 목표가 133,000원)
미국 중간선거 전까지 국내외 원전 정책 모멘텀 지속. 대형원전·SMR 파이프라인 절반 이상(50GW)이 북미, 글로벌 경쟁사 대비 밸류에이션 매력 부각. 9월 대미투자 발표, 10월 12차 전기본, 10~11월 미-사우디 원자력 협정 등 이벤트 예정. -
📄 삼성증권, 피에스케이 커버리지 개시 (Buy, 목표주가 180,000원)
거의 모든 반도체 IDM향 납품 중이며 인텔 Capex 상향 수혜 기대. Dry Strip 점유율 40%대, 북미 신규 파운드리 증설로 추가 점유율 확대 전망. Dry Cleaning·Bevel Etcher 재평가 기대. -
📰 [단독] RF머트리얼즈, 내년 美 주문 2.5배↑…공장 주야간 풀 가동
안산 신공장 건설로 생산능력 2.5배 확대 계획.
2. 주요 테마 / 트렌드
소캠(SOCAMM) 밸류체인 급성장
전체 20건 중 절반 가까이가 SOCAMM 관련 뉴스로, 오늘의 최대 테마. 티엘비(#1, #15)와 심텍(#2, #6, #7, #16, #17)이 양대 축이며, 골드만삭스(#2)가 국내 기판 4개사 수주잔고 평균 192% 성장을 확인. AMD·Qualcomm의 SOCAMM 채택 검토와 JEDEC LPDDR6 표준화(#16)로 시장이 엔비디아 단일 고객에서 확대되는 흐름이 공통적으로 언급됨. 증권사 리포트들은 일제히 2027~2028년 매출 비중 30%대 진입, 밸류에이션 리레이팅을 전망.
AI 인프라 병목과 메모리 가격 급등
Citadel(#4)의 ‘전력화된 연산력’ 개념과 트렌드포스(#12)의 메모리 계약가 급등(서버 DRAM 2026년 +270%, HBM 2027년 최대 +140%) 분석이 맥을 같이함. 메모리 공급 부족이 CSP Capex 구조를 재편하고(2027년 메모리 비중 68%), 완제품 가격 인상과 아키텍처 재설계(ASIC 도입 등)로 파급되고 있음을 시사.
엔비디아 확장 서사: GPU를 넘어 CPU·랙스케일로
Raymond James(#9)는 엔비디아의 CPU 매출 확대와 세계 1위 가능성을, 인도 AM Intelligence의 베라 루빈 9,000대 주문(#10)과 심텍/티엘비의 베라 CPU 연계 소캠 수혜(#7, #15)가 이를 뒷받침. CPU 확장이 국내 PCB 밸류체인 성장의 핵심 트리거로 반복 언급됨.
국채 금리와 매크로 리스크
Citadel(#4)과 베센트 국채 숏스퀴즈(#11) 기사가 같은 이슈(미 재무부 바이백 확대)를 서로 다른 각도(정책 배경 vs 시장 포지셔닝 임팩트)로 다룸. 30년물 5.34% 급등, CTA 숏 포지션, 강제 숏커버링 가능성이 핵심 변수.
국내 증권사 커버리지 개시/코멘트 러시
IBK(티엘비), 삼성증권(피에스케이), NH(두산에너빌리티) 등 신규 커버리지 개시가 다수 확인되며, 반도체 장비·소재·원전까지 섹터가 다변화됨. 리서치 발간 밀도가 8/26 오전에 집중.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 근거 |
|---|---|---|
| 메모리 원가 급등 | 서버 DRAM 2026년 누적 약 270%, HBM 2027년 70~140% 추가 상승 전망 | 트렌드포스(#12) |
| 국채 금리·인플레이션 | 30년물 5.34%, 국채 바이백이 달러 약세·수입물가 상승으로 전이 가능 | Citadel(#4), 베센트 숏스퀴즈(#11) |
| AI 데이터센터 인허가 규제 | 텍사스 ERCOT 전면 감사·승인 중단, 뉴욕·펜실베이니아 규제 강화 | Citadel(#4) |
| 지정학 리스크 | 호르무즈 해협 관련 이란-미국 간 긴장, 협상 채널 가동 중 | 타스님 통신(#13) |
| 심텍 자금조달 우려 | 대규모 증설(2,742억원)에 따른 유상증자 가능성 시장 우려 확산 | 키움증권(#17) |
기회 요인
| 기회 요인 | 내용 | 근거 |
|---|---|---|
| SOCAMM 시장 확대 | 국내 기판 4개사 수주잔고 평균 192% 성장, 채택 고객사 다변화(AMD·Qualcomm) | 골드만삭스(#2), 메리츠(#16) |
| 엔비디아 CPU 시장 진출 | CPU 매출 비중 3%→5%(2028F), 세계 1위 가능성 | Raymond James(#9) |
| 원전·SMR 정책 모멘텀 | 미 중간선거 전까지 미국/한국 정책 이벤트 다수 예정, 밸류에이션 매력 | NH투자증권(#18) |
| 반도체 장비 증설 수혜 | 인텔 Capex 상향, 북미 파운드리 신규 증설에 따른 점유율 확대 | 삼성증권(#19) |
| 에이피알 수급·실적 동반 개선 | 외국인·기관 동시 순매수, 미국/유럽 수출 견조 | 한투증권(#3, #5) |
주요 기관 경고/분석 핵심 메시지
- Citadel: AI 성장의 진짜 병목은 GPU가 아니라 전력·데이터센터·냉각까지 결합된 ‘즉시 가동 연산력’이며, 규제 강화가 역설적으로 기존 부지를 가진 빅테크의 지배력을 강화시킬 것.
- 트렌드포스: 메모리 가격 급등과 공급 집중이 AI 산업 전반의 비용 구조·아키텍처를 재편할 핵심 변수로 부상.
- 골드만삭스: 국채 바이백 확대에 따른 숏커버링이 성장주·장기채에 우호적일 수 있으나, 인플레이션이 상쇄 리스크로 잔존.
4. 기타 메모
- 심텍 관련 리포트가 동일 이슈(2,742억원 증설 공시)에 대해 메리츠·키움 두 곳에서 각각 발간됨 — 두 리포트의 Capa 확대 수치(월 SOCAMM Capa 4,600→7,000㎡ vs 매출 4,500억원 확대 효과)를 교차 검증 필요.
- 티엘비(IBK, #15)와 심텍(메리츠/키움, #16·#17) 모두 SOCAMM 관련 신규·상향 리포트가 동시 발간 — 섹터 컨센서스 변화 여부를 다음 주 주가 반응으로 확인 필요.
- 이미지 태그 2건(#2 골드만삭스 수주잔고 차트, #11 베센트 숏스퀴즈 관련 이미지) — 원본 이미지 파일 존재 여부 별도 확인 권장.
- 다음 체크포인트: 8월 말~9월 초 반도체 클러스터 공모(심텍 청주 관련, #7), 9월 예상 1호 대미투자 발표(두산에너빌리티, #18), RF머트리얼즈 신공장 가동 진행 상황(#20).