Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-21 13:00 ~ 2026-08-22 08:50)
메시지 수: 18
1. 핵심 뉴스 요약
-
🏭 무라타제작소·교세라, AI 수요로 수주액 사상 최고…설비투자도 확대 — 무라타·교세라·TOWA의 2026년 4~6월기 수주액이 사상 최고치 기록, AI 수요 대응 위해 설비투자 추가 확대. 2027년 3월기 연간 실적 전망 상향 조정도 잇따름.
-
🚀 트럼프 대통령, 상업용 우주 발사 대폭 확대 행정각서 서명 — 연간 발사 횟수를 2025년 178회에서 2030년까지 1,000회 이상으로 확대 목표. 연방 국유지 개방, 규제 완화, 민간 우선 원칙, 2028년 달 복귀·2030년 달 기지 구축 추진. SpaceX가 2025년 미국 발사의 170/178건을 담당.
-
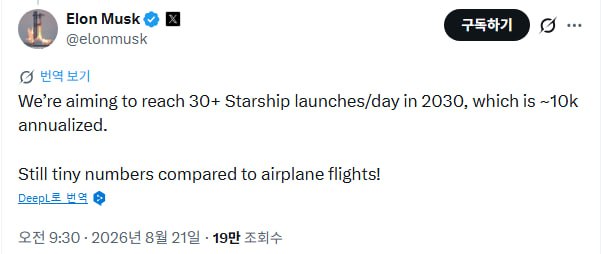
🚀 일론 머스크, 2030년 스타십 일일 30회 이상(연 1만회) 발사 목표 언급 — “비행기 운항 대비 여전히 매우 적은 수치”라고 코멘트.
-
💰 JP모건 APAC 코멘트: 삼성전자 주주환원 발표 임박, 어드반테스트 자사주 매입 조기 완료 — 삼성전자 경영진이 이사회 후 90조~110조원 규모 신규 주주환원 발표 예정(추정치는 이를 하회), SK하이닉스 40조원 자사주 매입+소각 대비 투자자들은 60%+ FCF 환원율 기대. 삼성·SK하이닉스 광주 팹 추가 건설 검토, 미국 전공정 팹 건설 압박 논의. 어드반테스트는 1,500억엔 자사주 매입 조기 완료, SPE 중 가장 깔끔한 어닝 비트로 평가.
-
🇨🇳 중국, 경제 성장 둔화 대응 재정 지원 확대 발표 — 재정부, 가계·소비 중심 지출 확대, 중소기업 대출 이자 최대 2년간 1%p 보조, 신규 부양책보다 기존 인프라 예산 조기 집행에 집중. GDP 대비 재정적자 목표 약 4%, 지방정부 은닉부채 방지 “철의 규율” 유지.
-
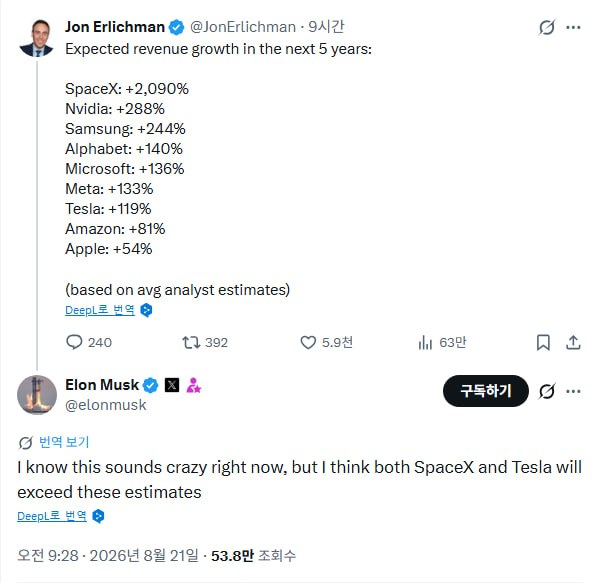
🚀 일론 머스크: SpaceX·Tesla 매출 성장률, 애널리스트 추정치(SpaceX +2,090%, Tesla +119%)도 상회할 것 — 향후 5년 예상 매출 성장률 순위: SpaceX(+2,090%), Nvidia(+288%), Samsung(+244%), Alphabet(+140%) 順.
-
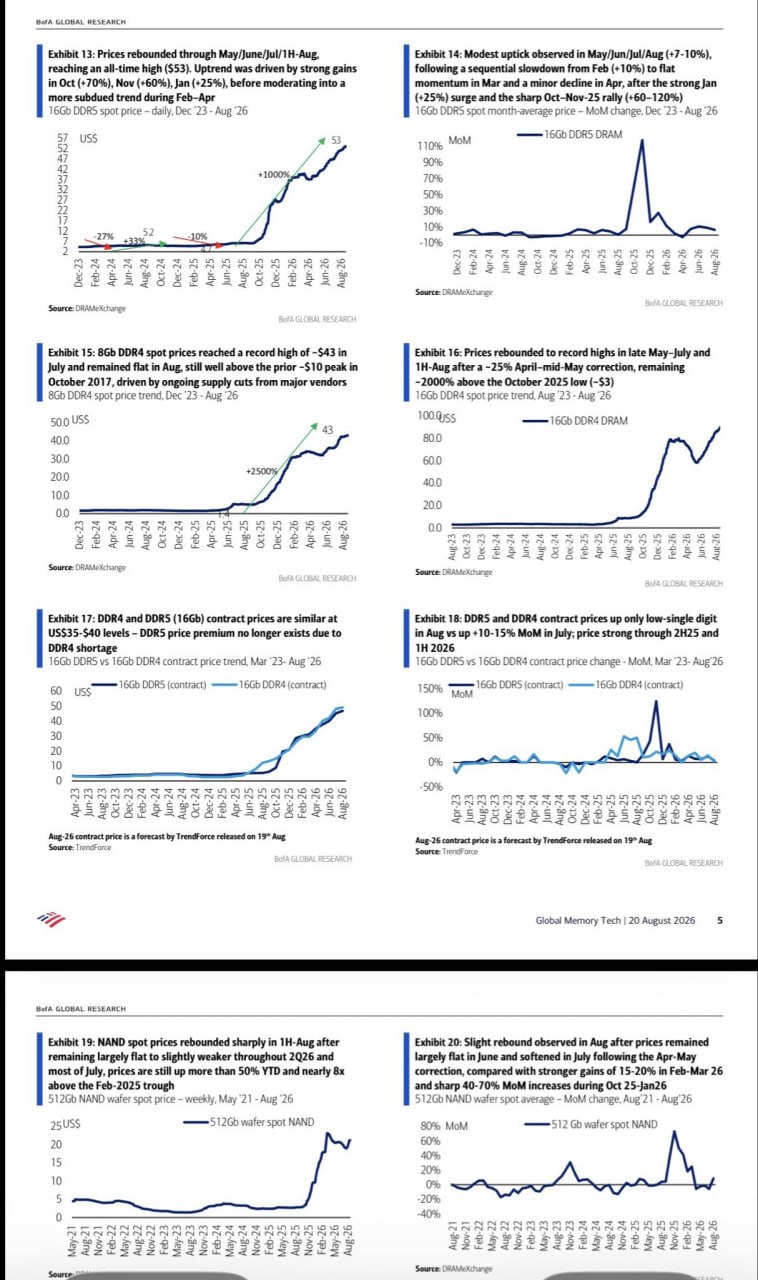
💾 BofA: DRAM·NAND 가격 강세 지속 — 16Gb DDR5 현물가 8월 $53로 사상 최고(2025년 저점 대비 +1,000%). DDR4 공급부족이 더 심각(8Gb DDR4 현물가 $43, 2017년 고점 4배 이상, +2,500%). DDR4·DDR5 계약가 $35~40 수렴하며 DDR5 프리미엄 소멸. 512Gb NAND 현물가도 연초 대비 +50% 이상 반등.
-
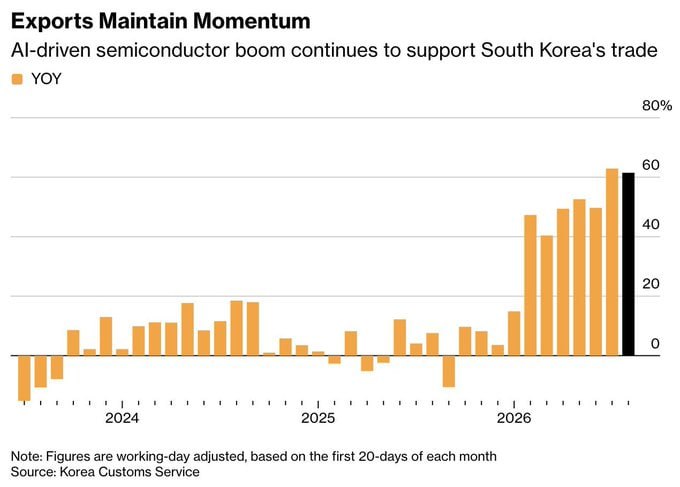
📈 블룸버그: 한국 8월 1~20일 수출 전년比 +61.5%, 반도체가 압도적 견인 — 반도체 수출 전년比 약 +200%, 전체 수출의 47% 차지. 반도체 제외 시 수출 증가율은 약 10%로 하락해 테크 편중 뚜렷. 물량 확대뿐 아니라 메모리 가격 급등·HBM 중심 제품 믹스 개선이 금액 기준 증가를 견인.
-
💵 모건스탠리: 미 재무부 바이백 확대 이후 금리 전망 — 바이백 확대는 QE가 아닌 장기물 매도·공급압력 완화 완충장치로 평가. 향후 장기물 발행은 확대보다 축소·재조정 가능성. 미 국채 금리 하락 + 수익률곡선 Bull Steepening 전망 유지, 유로·스위스프랑 대비 추가 달러 약세 가능성 언급.
-
📋 SK하이닉스, 일본 반도체 공장 신설 보도에 대한 조회공시 답변(미확정) — 추가 생산기지 구축 등 다양한 방안 검토 중이나 확정 사항 없음, 1개월 이내 재공시 예정(2026-09-18).
-
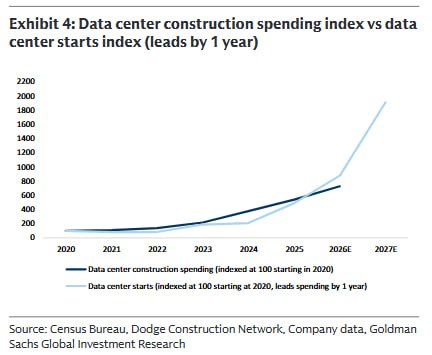
⚡ 골드만삭스: 미국 데이터센터 건설 재가속화 — 착공 지수가 지출 지수를 약 1년 선행, 2027년 이후에도 데이터센터 건설 투자 사이클 추가 확대 가능성. 전력 인프라·냉각·변압기·발전설비 수요 강세 지속 전망.
-
💰 삼성전자, 2026년 주주환원 예상 규모 및 시행 방안 공시 — 2024~2026년 누적 FCF 50% 환원 정책 하 2026년 잔여 주주환원 90~110조원 예상. 3분기 정규+특별 현금배당 약 30조원(10월말 이사회 확정), 나머지 규모는 2027년 1월말 이사회에서 최종 결정.
-
💰 [DS 반도체 이수림] 삼성전자 주주환원 정책 코멘트 — 3Q26 특별배당 약 27.55조원 추정(정규 배당 2.45조원 제외), 2026E DPS 약 5,570원 예상. 2027년 1월 이사회에서 추가 현금배당 결정 시 DPS 추가 상승 가능.
-
⚡ [단독] 엔비디아, 데이터센터 전력 개발업체 ‘클로버리프 인프라스트럭처’ 투자 논의 — 데이터센터 프로젝트 극초기 단계 진입을 통한 입지 강화 목적, 이르면 금요일 오전 발표 가능성, 수억 달러 규모 투자 예상.
-
📈 Wolfe Research, 루멘텀(LITE) 투자의견 Outperform·목표주가 $1,200 제시 — 10-K에 대규모 M&A 관련 신규 문구 추가로 추가 M&A 가능성 시사. 정규직 30% 증가(13,757명), 제조인력 비중 87%로 확대. 구매약정 총액 25.96억 달러(전년比 +45%)로 성장세 뒷받침.
-
💰 Citi: 삼성전자 2026년 약 100조원 규모 주주환원 계획 분석, Buy 유지 — 잔여 90~110조원을 배당 60조원·자사주 매입 40조원으로 배분 예상, 연환산 배당 총액 약 120조원(보통주 배당수익률 6.4%, 우선주 8.7%) 전망. 임직원 보상용 자사주 매입 약 15조원(보통주 5,330만주, 발행주식 약 1%)은 8월 24일~11월 21일 집행.
-
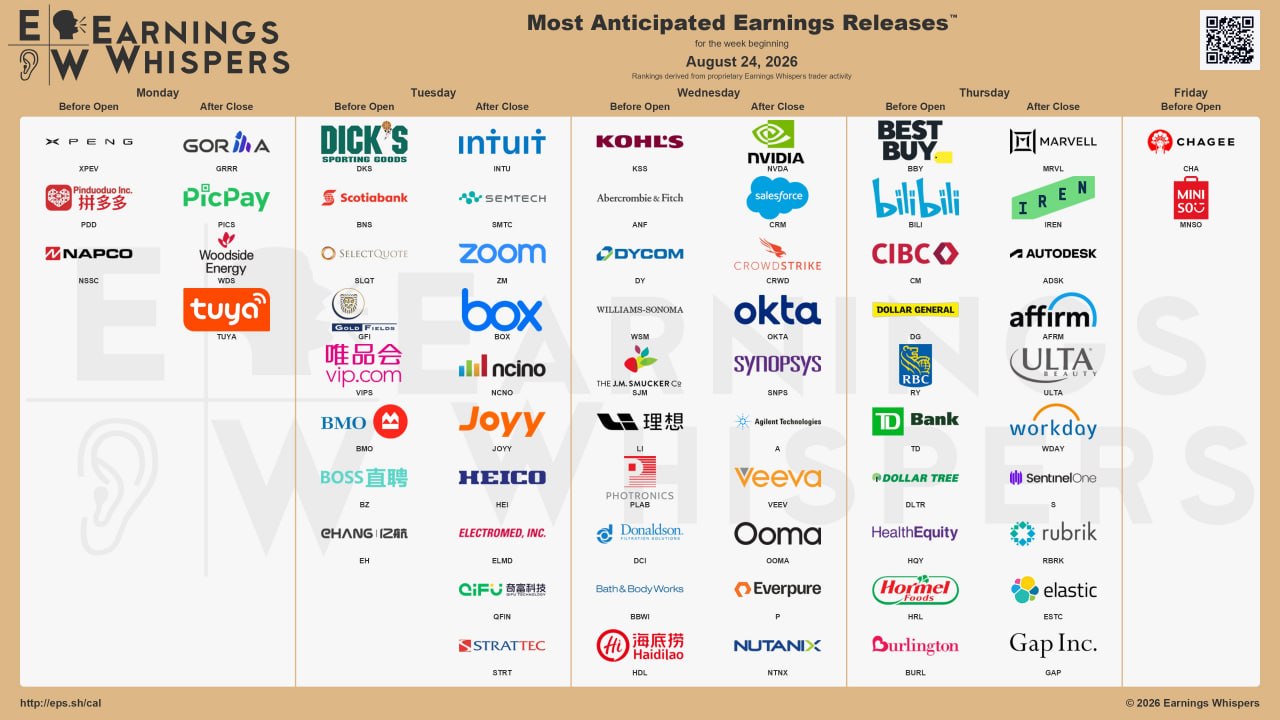
📅 다음주 일정: Hot Chips 2026, Small Satellite Conference 2026 등 — 8/23~25 Hot Chips에서 마이크론·삼성전자·SK하이닉스 HBM 세션, NVIDIA Rubin GPU 메인 이벤트(25일 오전 9시), AMD MI400 등 공개. 8/26 엔비디아 실적, 8/27~29 잭슨홀 미팅·한국은행 금리결정.
-
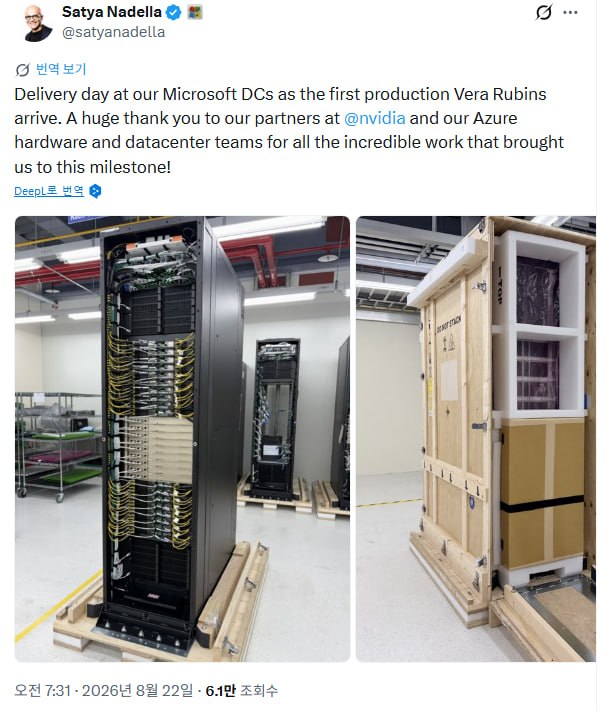
🖥️ 마이크로소프트 CEO 사티아 나델라, 첫 양산형 Vera Rubin 마이크로소프트 데이터센터 도착 발표 — 엔비디아·애저 하드웨어·데이터센터 팀에 감사 표명, AI 인프라 이정표로 평가.
2. 주요 테마 / 트렌드
삼성전자 주주환원 규모(90~110조원)가 하루 뉴스플로우의 중심
18건 중 4건(항목4, 12, 13, 16)이 삼성전자 주주환원 이슈에 집중됨. JP모건의 사전 코멘트(추정치 하회 우려)→실제 공시(90~110조원, 3Q 현금배당 30조원)→자체 코멘트(DPS 5,570원 추정)→씨티 분석(연환산 배당 120조원, 배당수익률 6.4~8.7%)까지 하루 안에 예측-발표-해석이 순차적으로 이어지는 흐름. SK하이닉스의 40조원 자사주 매입+소각 대비 동종업체 압박(peer pressure)이 핵심 변수로 반복 언급됨.
메모리 가격 슈퍼사이클의 다각도 확인
BofA의 DRAM·NAND 현물가 사상 최고치 보고(항목7, DDR5 +1,000%·DDR4 +2,500%)와 블룸버그의 한국 8월 반도체 수출 +200%·전체 수출 47% 비중 보고(항목8)가 서로를 뒷받침. 반도체를 제외하면 한국 수출 증가율이 10%로 급락한다는 지적은 이번 사이클이 극도로 테크·메모리 편중되어 있음을 보여줌.
AI 인프라 투자의 전방위 확산 — 발사체부터 전력망까지
우주(트럼프 행정각서, 머스크의 스타십 발사 목표), 반도체 장비(무라타·교세라 수주 사상 최고), 데이터센터 전력(골드만삭스 착공 지수, 엔비디아의 클로버리프 투자 논의), 실제 하드웨어 배송(나델라의 Vera Rubin 도착 발표)까지 AI 캐펙스 사이클이 밸류체인 전 구간에서 동시다발적으로 가속화되는 모습이 하루에 걸쳐 포착됨.
매크로: 중국 경기 부양과 미 국채 시장 재조정
중국의 소비 중심 재정 지원 확대(항목5)와 모건스탠리의 미 국채 바이백 분석(항목9, QE 아님·장기물 발행 축소 가능성·달러 추가 약세)이 아시아·미국 양쪽에서 정책 변수로 부각됨.
다음주 빅 이벤트 예고 — Hot Chips, 엔비디아 실적, 잭슨홀
항목17의 일정 요약은 8월 23~29일 사이 Hot Chips 2026(HBM·Rubin GPU·MI400 공개), 엔비디아 실적, 연준 잭슨홀 미팅, 한국은행 금리결정이 몰려 있어 다음 주가 반도체·매크로 양쪽에서 중요한 변곡점이 될 것임을 시사.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 기업/주체 |
|---|---|---|
| 삼성전자 주주환원 규모 기대치 미달 우려 | JP모건 추정치(126.8조원)를 실제 보도 범위(90~110조원)가 하회, SK하이닉스 대비 낮은 환원율 시 투자자 실망 가능 | 삼성전자 |
| SK하이닉스 일본 팹 신설 미확정 | 조회공시 답변에서 “확정된 사항 없음”으로 시장 기대와 실제 계획 간 괴리 가능, 1개월 내 재공시 필요 | SK하이닉스 |
| DDR4 쇼티지發 가격 프리미엄 구조 붕괴 | DDR4 품귀로 DDR5 대비 가격 프리미엄 소멸, 제품 믹스·수익성 구조에 영향 가능 | DRAM 제조사 전반 |
| 한국 수출의 반도체 극단적 편중 | 반도체 제외 시 수출 증가율 10%로 급락, 단일 산업 의존도 심화에 따른 변동성 리스크 | 한국 경제 전반 |
| 국채 발행 구조 변화에 따른 금리 변동성 | 장기물 발행 축소·재조정 시나리오가 현실화될 경우 채권시장 포지셔닝 재조정 필요 | 미 국채시장 |
기회 요인
| 기회 요인 | 내용 | 관련 기업/주체 |
|---|---|---|
| 삼성전자 주주환원 확정 및 고배당 전망 | 연환산 배당 약 120조원, 배당수익률 보통주 6.4%·우선주 8.7% (Citi 추정) | 삼성전자 |
| 메모리 가격 사상 최고치 지속 | DDR5·DDR4 현물가 동반 급등, NAND도 반등 — 메모리 3사 실적 모멘텀 지속 | 삼성전자, SK하이닉스, 마이크론 |
| AI 데이터센터 투자 사이클의 구조적 지속성 | 착공 지수가 지출을 1년 선행, 2027년 이후에도 투자 확대 가능성 (골드만삭스) | 전력·냉각·변압기·데이터센터 건설 관련주 |
| 우주 산업 규제 완화 및 발사 확대 | 2030년까지 연 1,000회+ 발사 목표, SpaceX 등 상업 우주기업 수혜 기대 | SpaceX, 상업 우주 관련주 |
| 반도체 장비 수주 사상 최고 | 무라타·교세라·TOWA 수주액 사상 최고, 설비투자 확대 및 실적 전망 상향 | 무라타제작소, 교세라, TOWA, 어드반테스트 |
| 중국 내수 부양책 | 소비·중소기업 지원 확대로 내수 회복 및 관련 소비재·금융 섹터 수혜 가능 | 중국 내수 관련 기업 |
| 루멘텀 M&A·생산능력 확장 모멘텀 | 구매약정 +45% 급증, 정규직 30% 증가로 성장세 뒷받침, 추가 M&A 가능성 시사 | 루멘텀(LITE) |
주요 기관 경고/분석 핵심 메시지
- JP모건: 삼성전자 주주환원 보도 범위(90~110조원)가 자체 추정치(126.8조원)를 하회하며, SK하이닉스의 40조원 자사주 매입+소각·50%+ FCF 환원 계획을 감안할 때 투자자들이 60% 이상의 FCF 환원율을 기대할 수 있다는 동종업체 압박 리스크를 지적.
- BofA: DRAM·NAND 가격이 전방위적으로 사상 최고치를 경신 중이며, 계약가격 상승률은 둔화되고 있지만 가격 자체는 계속 오르는 추세라고 진단.
- 모건스탠리: 미 재무부 바이백 확대는 QE가 아닌 장기물 공급 부담 완화 조치로, 11월 분기 리펀딩 이후 장기물 발행이 확대보다 축소·재조정될 가능성이 커졌다고 평가. 미 국채 금리 하락 + Bull Steepening 전망 유지, 달러 추가 약세(특히 유로·스위스프랑 대비) 가능성 언급.
- Citi: 삼성전자 주주환원 발표를 근거로 향후 분기당 약 30조원 배당이 지속될 경우 연환산 배당 약 120조원(배당수익률 6.4~8.7%)에 이를 것으로 전망하며 Buy 유지.
- 골드만삭스: 데이터센터 착공 지수가 지출 지수를 약 1년 선행한다는 점에서, 2026~2027년 착공 급증분이 실제 공사·설비 지출로 전환되며 전력·냉각·발전설비 수요가 상당 기간 강하게 이어질 것으로 전망.
- Wolfe Research: 루멘텀의 10-K에 새로 추가된 M&A 관련 문구와 구매약정 45% 급증을 근거로 위험 대비 보상 매력도를 긍정적으로 평가, Outperform·목표주가 $1,200 유지.
4. 기타 메모
- 삼성전자 주주환원 관련 세부 수치(잔여 90~110조원, 3Q 배당 30조원)는 회사 공시·JP모건·Citi·자체 코멘트(항목4, 12, 13, 16) 간 대체로 일치하나, 배당/자사주 매입 배분 비율(Citi 추정: 배당 60조원+매입 40조원)은 아직 회사가 확정하지 않은 애널리스트 추정치 — 2026년 10월말(3분기 세부) 및 2027년 1월말(잔여분) 이사회 확정 시 재확인 필요.
- SK하이닉스 일본 팹 신설 건은 조회공시 답변상 “확정된 사항 없음”으로 남아 있어, 1개월 이내(늦어도 2026-09-18) 재공시 여부가 다음 체크포인트.
- 엔비디아-클로버리프 인프라스트럭처 투자 건(항목14)은 “이르면 금요일 오전 발표 가능성”으로 보도된 미확정 사안 — 실제 발표 여부 및 투자 규모 확인 필요.
- 향후 5년 매출 성장률 전망치(SpaceX +2,090% 등, 항목6)는 비상장 기업 포함 애널리스트 평균 추정치로, 검증 가능성이 낮은 장기 전망이라는 점에 유의.
- 다음 주(8/23~29) Hot Chips 2026(NVIDIA Rubin GPU 공개, 25일 오전 9시)과 8/26 엔비디아 실적, 8/27~29 잭슨홀 미팅·한국은행 금리결정이 연쇄적으로 예정되어 있어 반도체·매크로 양방향 변동성 확대 가능성에 대비 필요.