Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-18 13:28 ~ 2026-08-19 12:30)
메시지 수: 8
1. 핵심 뉴스 요약
-
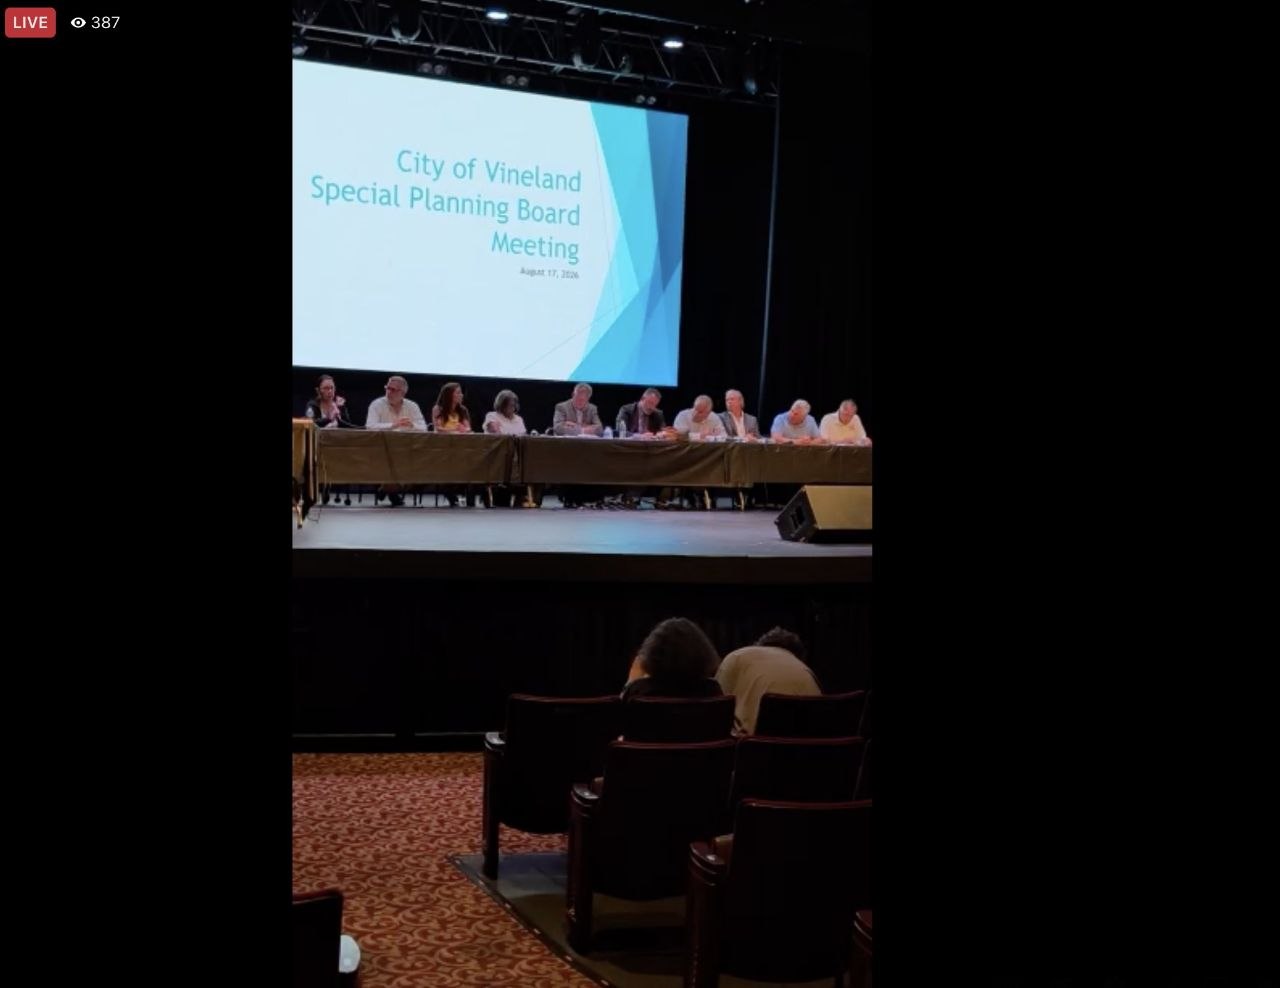
🏗️ 네비우스($NBIS), 바인랜드(Vineland) 위원회 표결 9대 1로 통과 — 데이터센터 공사를 계속 진행할 수 있게 됨.
-
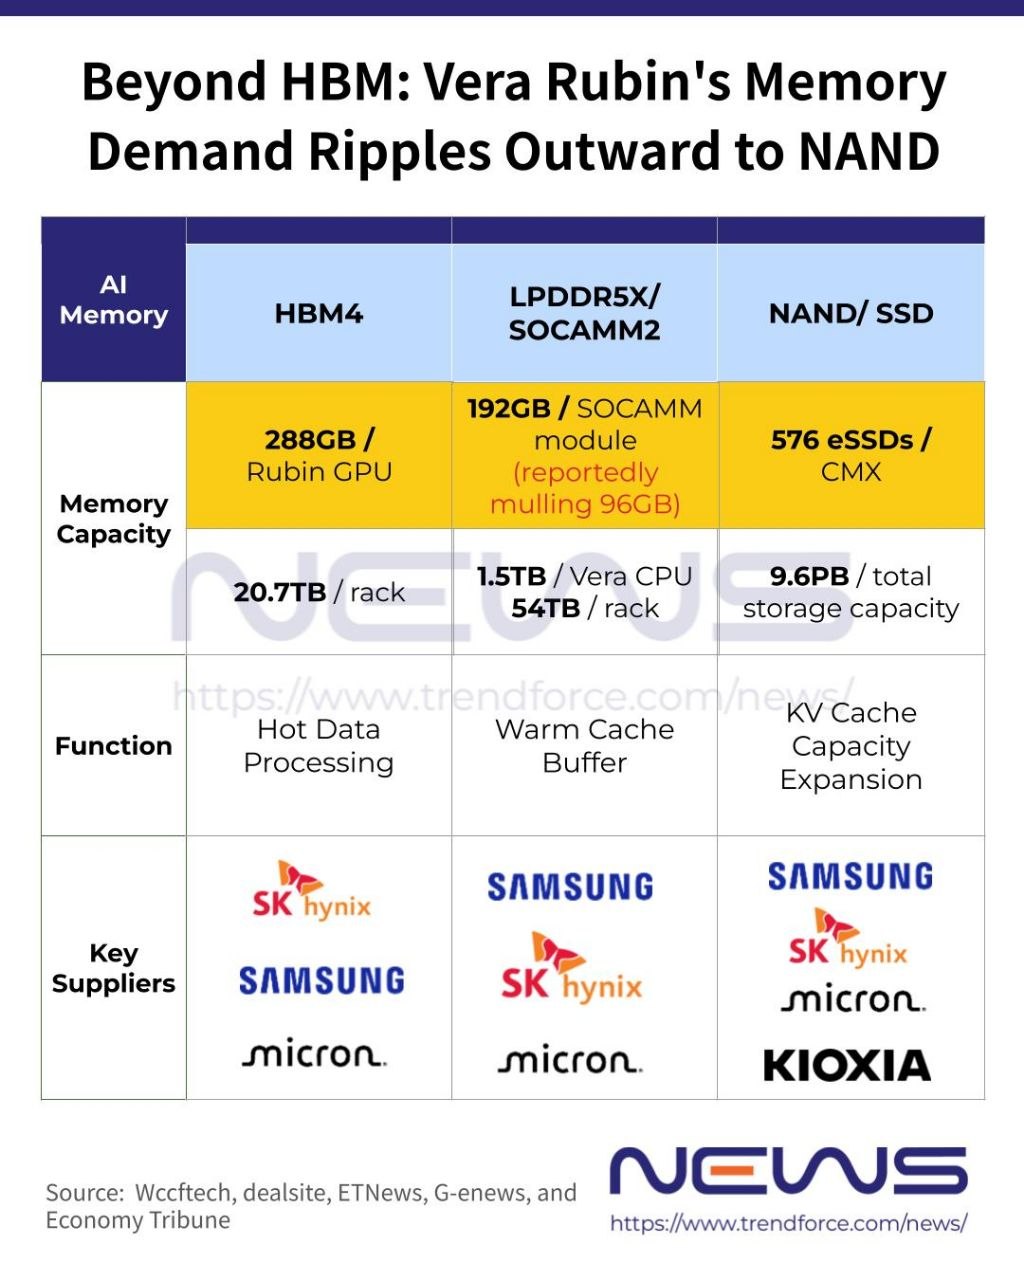
💾 엔비디아 차세대 플랫폼 ‘베라 루빈(Vera Rubin)’, 메모리 수요를 HBM4 넘어 NAND까지 확장 — TLC 낸드 현물가 일주일 새 약 5% 상승 — CMX(Context Memory eXtension)가 핵심 동인. HBM4(핫 데이터, 루빈 GPU당 288GB), LPDDR5X/SOCAMM2(웜 캐시 버퍼), NAND/eSSD(KV 캐시 확장, CMX당 9.6PB 스토리지)로 이어지는 3단 계층형 메모리 구조 제시. 공급사로 SK하이닉스·삼성전자·마이크론·키옥시아 거론.
-
📈 BofA, 엔비디아($NVDA) 매수 유지, 목표주가 350달러 — 칩·토지·전력·데이터센터 외형 등 필수 요소 선점 전략을 긍정 평가, 현재 CY27/28 EV/FCF 18배/15배는 밸류에이션 모델 대비 50%/34% 할인된 수준이라며 시장이 리스크를 과도 반영 중이라고 판단. 핵심 리스크는 AI 수요 둔화 시 성장률·재무건전성 동시 압박 가능성.
-
💾 트렌드포스: 2026년 2분기 글로벌 상위 5대 낸드플래시 업체 합산 매출, 전분기 대비 77% 급증한 688.7억 달러 — AI 서버·기업용 SSD 수요 급증에 따른 공급 부족과 ASP 인상이 배경. 3분기는 스마트폰·PC는 BOM 비용 상승으로 둔화되나 기업용 SSD 수요·낸드 증설 제한(CapEx가 DRAM·HBM에 집중)으로 ASP 강세·매출 성장 지속 전망. (원문)
-
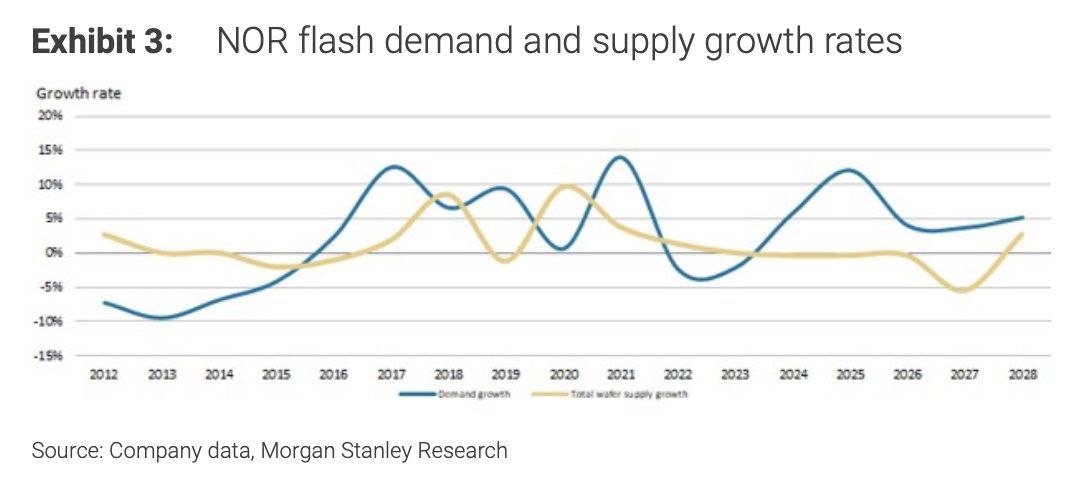
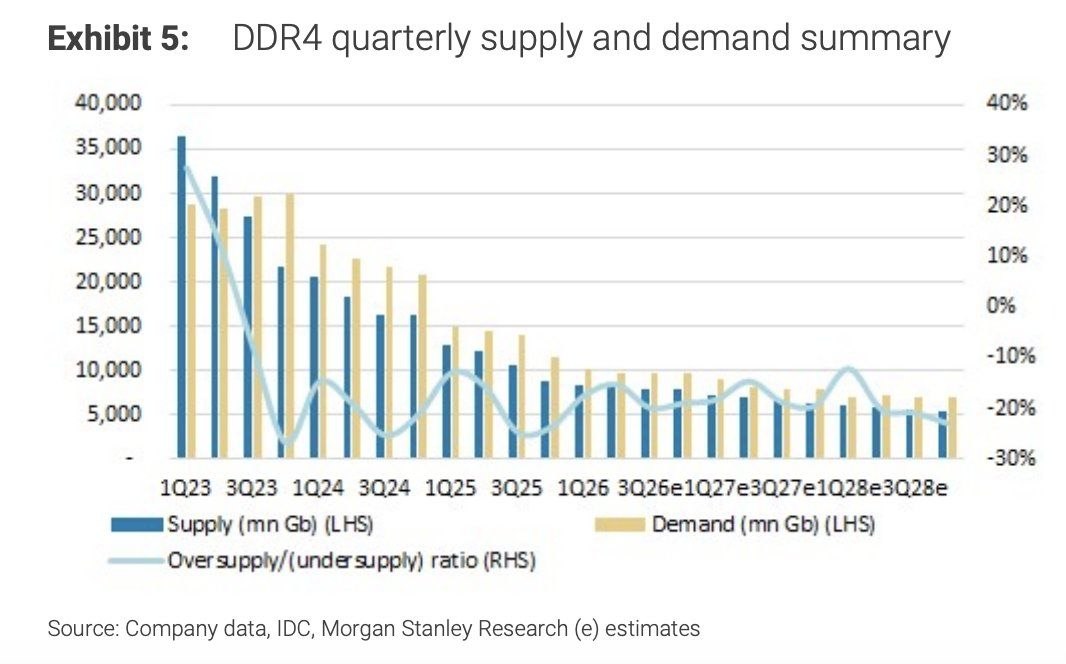
💾 모건스탠리, 메모리 시장의 양극화(Divergence) 심층 분석 — 레거시(DDR4·SLC낸드·NOR) 가격 결정력이 2026년 4분기~2027년 1분기까지 강한 모멘텀 유지 전망. DDR4는 벤더들의 단계적 축소(Phase-out)로 공급이 타이트해지며 3분기 50%, 4분기 추가 두 자릿수 가격 인상 전망. SLC 낸드는 Capa 제약과 MLC 수요 전환으로 가장 확신도 높은 상승 품목, 타이트한 공급이 2027년까지 지속 예상. NOR 플래시는 전장·엣지AI 수요로 4분기 추가 인상, 2027년 상반기까지 연장 가능성.
-
🤝 SK하이닉스 노조, 임금 잠정 합의안 최종 문구 조율 중 — 19일 오후 조합원 대상 세부 조건 설명 예정. (원문)
-
🌏 엔비디아 H200 칩, 소규모 물량 중국 반입 (FT 보도) — 바이트댄스·텐센트가 각각 약 1만 개씩 공급받았으며, 다른 중국 빅테크 기업들도 추가 물량 확보 가능성. (원문)
2. 주요 테마 / 트렌드
AI發 메모리 수요, HBM을 넘어 NAND·레거시 전 영역으로 확산
항목2(베라 루빈의 NAND 영역 확장, CMX 기반 KV 캐시 수요)와 항목5(모건스탠리의 DDR4·SLC낸드·NOR 레거시 강세 분석)가 공통적으로 “AI 인프라 수요가 HBM 중심에서 낸드·레거시 메모리 전 영역으로 확산되고 있다”는 서사를 뒷받침. 항목4의 낸드 매출 77% 급증 데이터가 이를 실적 수치로 뒷받침하며, TLC 낸드 현물가 급등(항목2)과 ASP 강세 지속 전망(항목4·5)이 서로 맞물림.
레거시 메모리 슈퍼사이클 — 공급축소 vs 수요전환
모건스탠리(항목5)는 DDR4·SLC낸드·NOR 등 구형 제품군의 가격 상승을 벤더의 웨이퍼 투입 축소, 장기공급계약(LTA) 부재, 서버·소비자 수요 동시 확대라는 세 축으로 설명하며 2026년 4분기~2027년까지 모멘텀이 이어질 것으로 전망. 이는 항목4의 “낸드 증설이 DRAM·HBM에 CapEx가 집중되며 제한적”이라는 공급측 코멘트와 궤를 같이함.
엔비디아를 둘러싼 대조적 시그널 — 밸류에이션 매력 vs 지정학 리스크
BofA(항목3)는 엔비디아의 밸류에이션이 저평가 상태라며 매수를 재확인한 반면, 항목7(H200 중국 반입)은 미중 반도체 수출 통제 이슈가 여전히 진행형임을 시사. 두 뉴스 모두 엔비디아의 성장 동력(칩 공급 확보 전략 vs 중국向 매출 재개 가능성)과 연결되는 리스크·기회 요인으로 해석 가능.
데이터센터 인프라 구축 순항
항목1(네비우스 바인랜드 위원회 표결 통과)은 AI 데이터센터 부지 인허가 리스크가 완화되고 있음을 보여주는 개별 사례로, 앞서 언급된 메모리·GPU 수요 확장 서사(항목2·3)의 물리적 인프라 기반 확충과 맞닿아 있음.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 기업/주체 |
|---|---|---|
| AI 수요 둔화 시 밸류에이션 압박 | AI 수요가 예상보다 둔화될 경우 엔비디아의 성장률과 재무건전성이 동시에 압박받을 수 있음 | 엔비디아 |
| 스마트폰·PC 완제품 수요 둔화 | 낸드 ASP 인상에 따른 원자재 비용(BOM) 상승으로 3분기 완제품 수요 둔화 전망 | 낸드 공급사 전반 |
| DDR4 등 레거시 공급 급격 축소 | 벤더들의 DDR4 단계적 축소(Phase-out)로 가용 공급이 급격히 타이트해짐 — 수급 변동성 확대 요인 | 삼성전자, SK하이닉스, 마이크론 |
| 미중 반도체 수출 통제 이슈 지속 | H200 칩의 중국 반입이 소규모로 재개된 정황 — 규제 환경 변화 모니터링 필요 | 엔비디아, 바이트댄스, 텐센트 |
기회 요인
| 기회 요인 | 내용 | 관련 기업/주체 |
|---|---|---|
| 엔비디아 밸류에이션 저평가 | CY27/28 EV/FCF 18배/15배로 BofA 밸류에이션 모델 대비 50%/34% 할인, 목표주가 350달러 | 엔비디아 |
| 낸드 ASP 강세 지속 | 공급부족과 CapEx의 DRAM·HBM 집중으로 낸드 증설 제한, 3분기에도 매출 성장 지속 전망 | 삼성전자, SK하이닉스, 마이크론, 키옥시아 |
| 레거시 메모리 가격 결정력 강화 | DDR4 3분기 50% 가격 인상, SLC낸드·NOR 플래시도 2027년까지 강세 지속 전망 | 삼성전자, SK하이닉스, 마이크론, 키옥시아 |
| CMX 기반 신규 메모리 수요 창출 | 베라 루빈 아키텍처의 KV 캐시 확장 수요로 NAND/eSSD 신규 수요처(CMX당 9.6PB) 창출 | 삼성전자, SK하이닉스, 마이크론, 키옥시아 |
| 데이터센터 인허가 리스크 완화 | 바인랜드 위원회 표결 9:1 통과로 공사 지속 가능 — 유사 인프라 프로젝트에 긍정 신호 | 네비우스 |
| 노사 임금 합의 임박 | 임금 잠정 합의안 최종 조율 단계 — 노사 리스크 조기 해소 가능성 | SK하이닉스 |
주요 기관 경고/분석 핵심 메시지
- BofA(엔비디아): 칩·토지·전력·데이터센터 외형 등 모든 필수 요소를 선점하는 전략이 GPU 렌털 요율·컴퓨팅 희소성·업계 최고 FCF 창출력에 힘입어 유효하며, 커스텀 칩을 개발 중인 하이퍼스케일러 의존도를 낮추는 매출 다변화 효과도 있다고 평가. 단, AI 수요 둔화가 현실화될 경우 성장률·재무건전성 동시 압박 리스크를 명시.
- 트렌드포스: AI 서버·기업용 SSD 수요發 공급 부족이 낸드 ASP를 밀어올리며 분기 매출 77% 급증을 견인, 3분기에도 CapEx가 DRAM·HBM에 쏠려 낸드 증설이 제한적인 만큼 ASP 강세·매출 성장 흐름이 이어질 것으로 전망.
- 모건스탠리(메모리): 레거시-메인스트림 메모리 간 양극화가 심화되는 국면에서 LTA 부재를 부정적 요인으로만 볼 수 없으며, DDR4 단계적 축소·SLC낸드 Capa 제약·NOR 플래시 응용처 확대가 맞물려 레거시 제품군 전반의 가격 결정력이 2026년 4분기~2027년까지 구조적으로 지속될 것으로 진단.
4. 기타 메모
- 항목5(모건스탠리 메모리 리포트)의 두 번째 이미지(19748.jpg, 09:28 발송)는 별도 텍스트 없이 이미지만 첨부됨 — 리포트 원문 이미지의 추가 세부 내용(표·그래프) 확인 필요.
- 항목3(BofA 엔비디아 목표주가 350달러)의 발표일자가 명시되지 않아, 항목7(H200 중국 반입 보도, 8/19)과의 시점 선후관계 및 밸류에이션에 지정학 리스크가 얼마나 반영됐는지 교차 확인 필요.
- SK하이닉스 임금 합의(항목6)는 19일 오후 조합원 설명회 이후 최종 타결 여부가 다음 체크포인트 — 타결 시 임금 인상률 및 여타 메모리 업체(삼성전자 등) 임단협에 미칠 파급효과 후속 확인 필요.
- H200 중국 반입(항목7) 관련, 반입 물량의 정확한 규모(추정치 각 1만 개)와 미국 정부의 대중 수출 정책 변화 여부(라이선스 조건 등) 추가 확인 필요.