Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-17 13:09 ~ 2026-08-18 11:31)
메시지 수: 11
1. 핵심 뉴스 요약
-
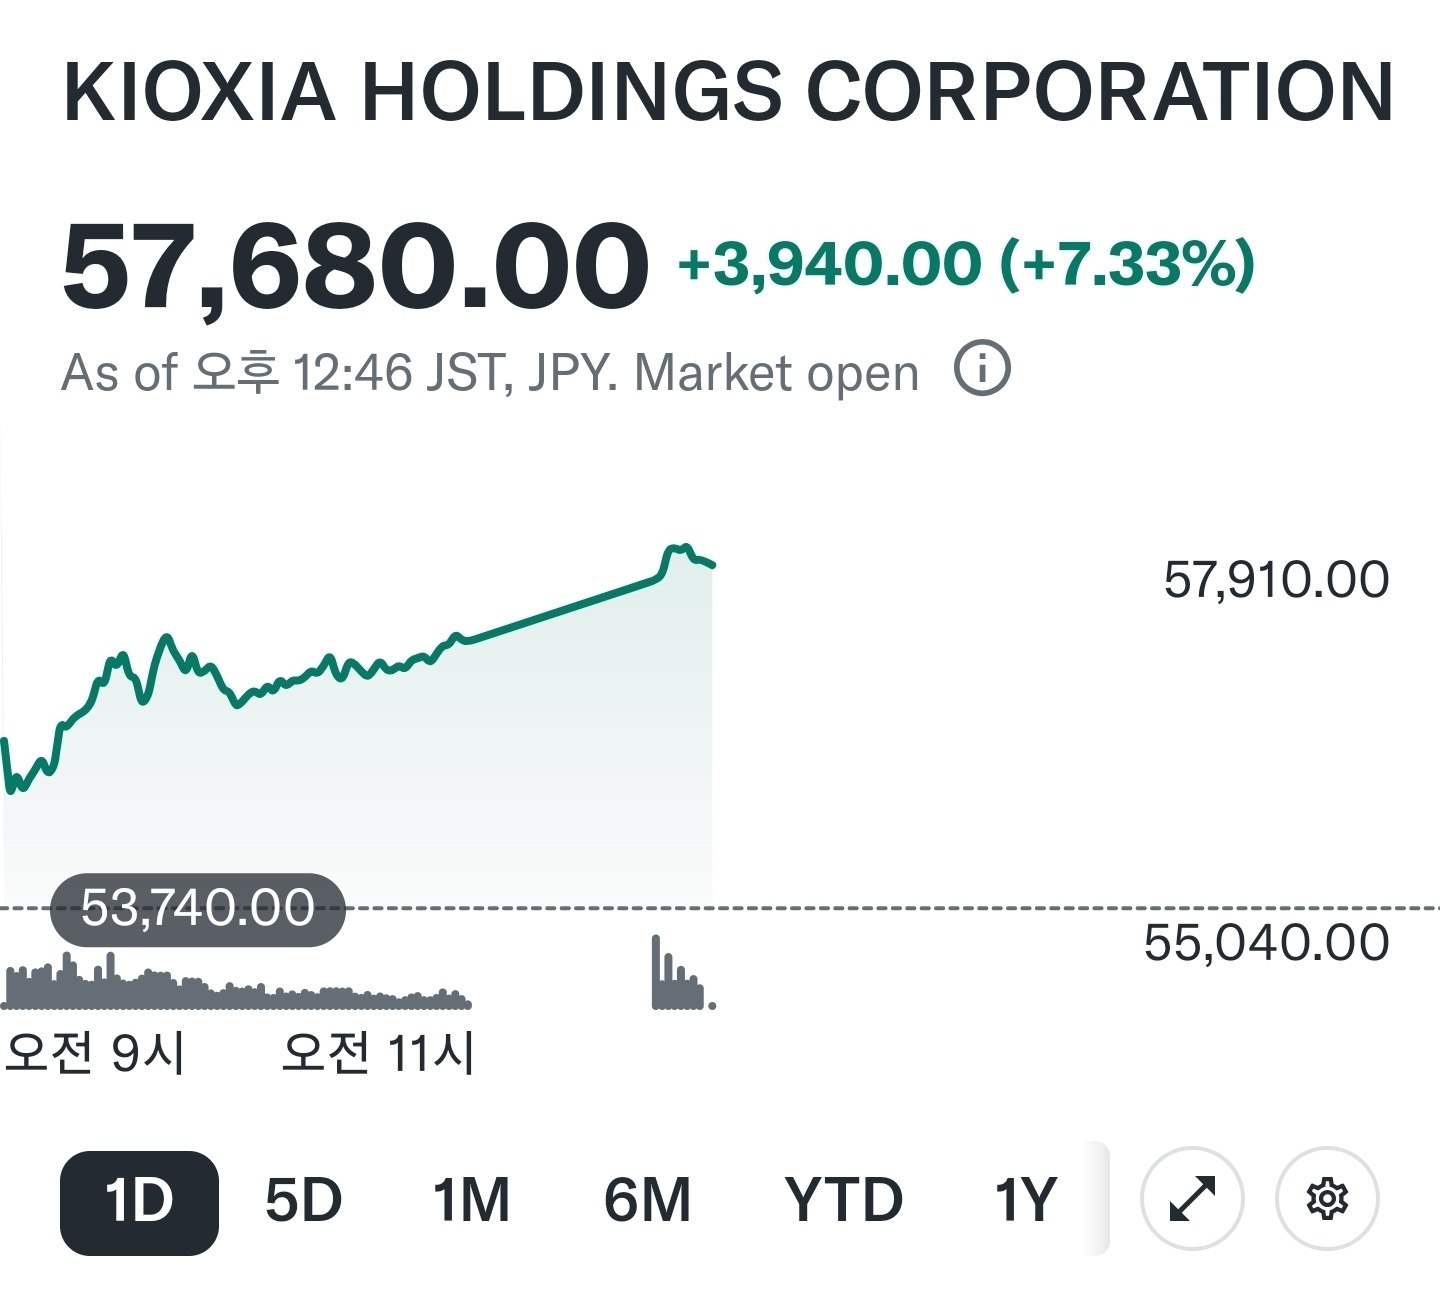
💾 키옥시아, 메모리 업황 개선 기대감에 급등 (+7.3%, 57,680엔) — 오후장 들어 상승폭 확대.
-
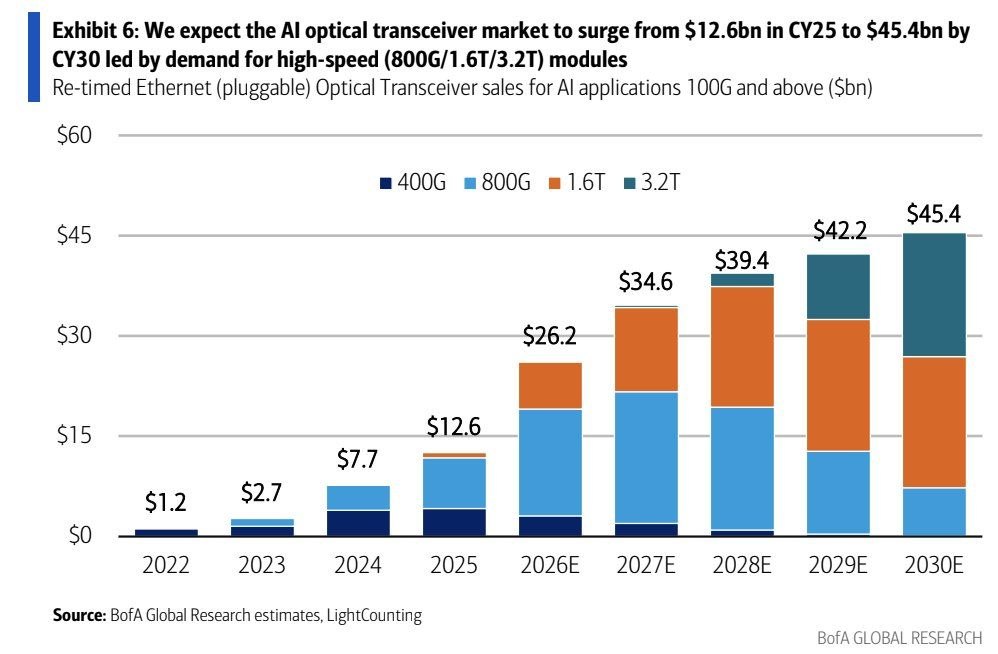
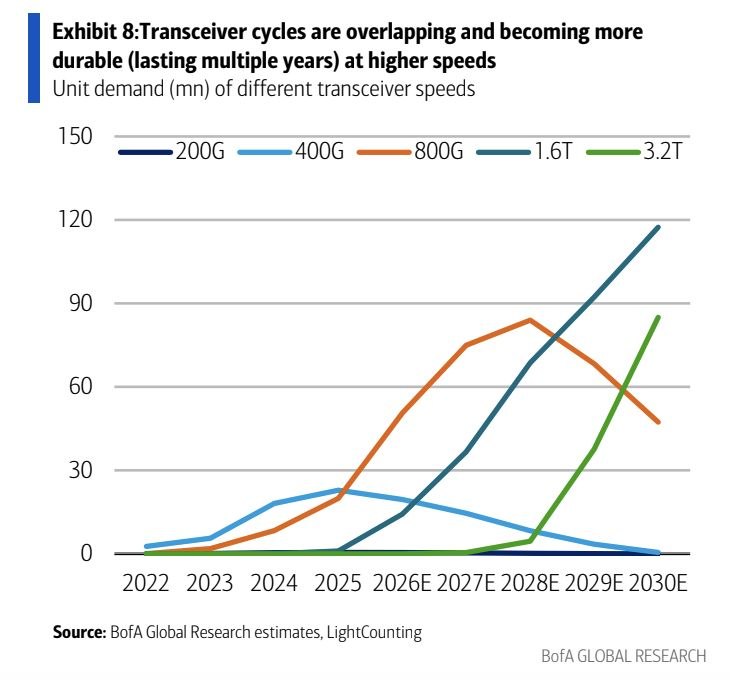
🔬 BofA, AI 광 트랜시버(Optical Transceiver) 시장 전망 및 세대 전환 분석 — 800G·1.6T·3.2T 모듈 수요 폭증에 힘입어 시장 규모가 2025년 126억 달러에서 2030년 454억 달러로 급성장 전망. 2026~2027년 1.6T가 매출 절반 이상 차지, 2028년부터 3.2T 가세. 단순 세대 교체가 아닌 3개 세대가 중첩 성장하는 장기 슈퍼사이클 진입으로 평가.
-
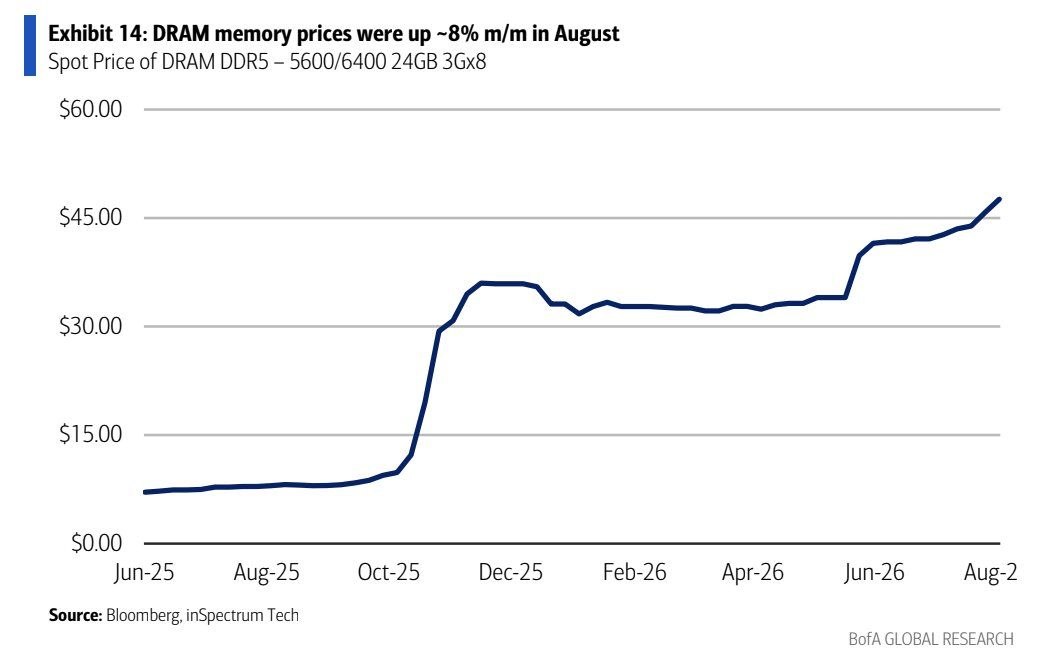
💾 BofA: 8월 DRAM(DDR5) 가격 전월 대비 +8%, 전년 동기 대비 +483% 급등 — 블룸버그 인용.
-
📈 [신한투자증권 오강호] 티에스이, 탑픽 제시 — 목표주가 40만원(상향), 매수 유지 — 디램 프로브카드 매출 확대(비중 45% 추정), 인터페이스보드 수요 증가로 수익성 개선. 소부장 탑픽으로 지목.
-
📈 BofA, 마이크론($MU) ‘매수’ 유지, 목표주가 1,550달러 — US 1 List 편입 — 메모리 업황이 경기순환에서 구조적 지속 성장 국면으로 전환됐다고 평가, EPS 230달러 이상 도달 잠재력 및 FY30까지 연평균 30% 이상 EPS 성장 전망.
-
📈 Bernstein, 샌디스크($SNDK) Outperform, 목표주가 3,000달러 — NAND 공급부족 지속과 대규모 자사주 매입이 강세 근거. 잉여현금 100% 주주환원 발표, 향후 4년간 유통주식 약 50% 소각 가능성. 장기 매출총이익률 약 80% 가이던스, HBF는 아직 실적 모델 미반영으로 추가 상승 여력 존재.
-
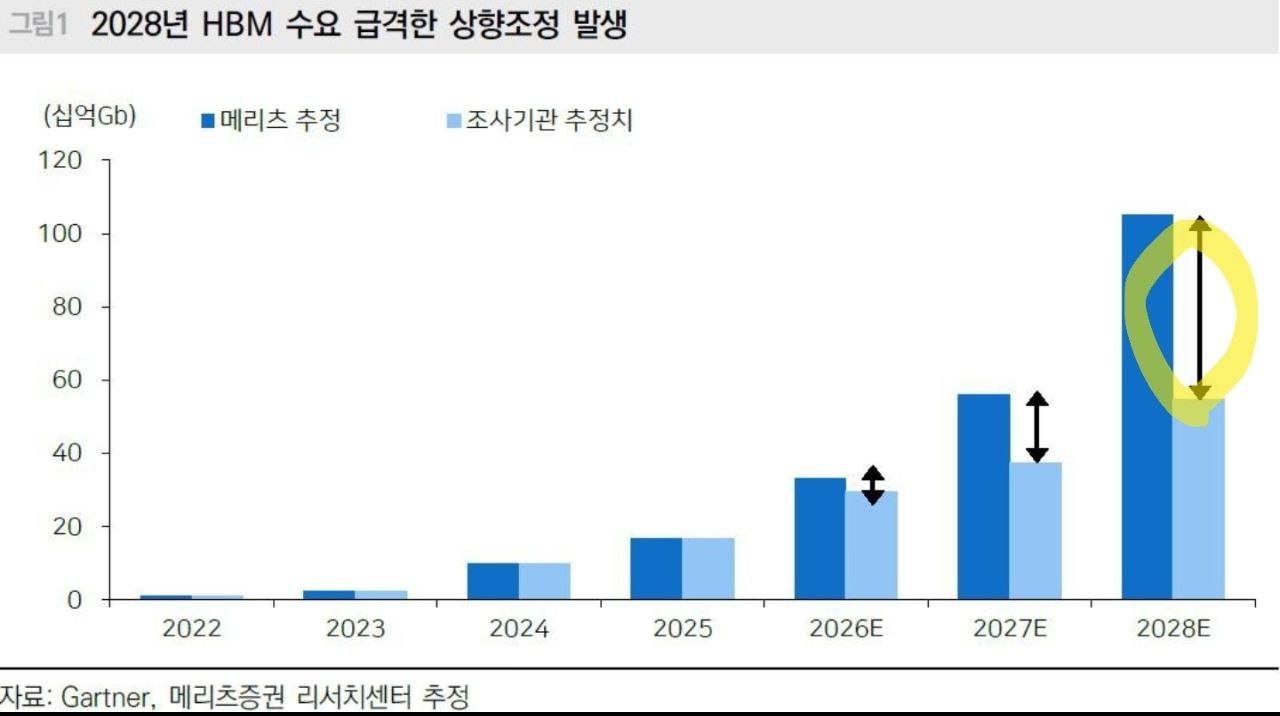
📊 2028년 HBM 수요 계획 급확장, 공급확약 요청 급증 — 2027년 커머디티 DRAM 공급부족 심화를 시사.
-
📊 [메리츠증권 김선우] 반도체: 점차 선명해지는 2028년 DRAM 공급부족 — 8월 기준 2028년 HBM 수요 계획이 브로드컴(350~400억Gb)·엔비디아(300억Gb)·구글(200억Gb)·AMD(100억Gb) 등 전방위 상향, Gartner 등 시장 전망치(550억Gb)를 상회하는 속도. 커머디티:HBM 전환 트레이드 레이쇼 3~4:1로 인해 HBM 확대가 커머디티 DRAM 공급부족을 심화시킬 것으로 전망. 엔비디아 Rubin Ultra의 HBM4E 8단 채택 검토도 HBM 수급 차질이 주된 배경.
-
🔬 GF Securities, CPO/NPO 시장 업데이트 — 엔비디아 Spectrum-X CPO 스위치 양산 돌입, 출하량 1.5만대(2026E)→10만대(2027E) 전망. NVIDIA 플랫폼 OE 출하량 600만개(2027E)→1,900만개(2028E), AWS Trainium 4向 OE는 500만개(2027E)→1,200만개(2028E). 수혜주로 LITE/COHR, Browave, SMTC/MRVL, TSEM 지목.
-
📈 UBS, 마이크론($MU) 매수 유지, 목표주가 1,625달러 — 경영진 미팅 후기 — 데이터센터 고객 요청 물량 중 50% 미만만 충족 중인 타이트한 수급, 2027년 HBM 혼합 ASP +79% 전망. SCA 매출 비중 50% 이상 목표, RPO 지표가 실질 매출 가시성을 과소평가한다고 지적. CHIPS Act 자사주 매입 제한 12월 9일 만료되나 즉각적 발표 기대는 낮춰야 한다고 평가.
2. 주요 테마 / 트렌드
메모리 슈퍼사이클 컨센서스 굳히기 — 글로벌 IB 3사 동시 매수 재확인
BofA(마이크론, 항목5), Bernstein(샌디스크, 항목6), UBS(마이크론, 항목10)가 하루 사이 나란히 매수/Outperform 의견을 재확인하며 “메모리는 더 이상 단순 경기순환 섹터가 아니라 구조적 지속 성장 국면에 진입했다”는 공통된 논지를 제시. 세 리포트 모두 잉여현금 100% 환원, 자사주 매입, 장기 계약(SCA·LTA) 확대를 핵심 밸류에이션 근거로 공유.
2027~2028년 DRAM/HBM 공급부족 서사가 리포트 전반을 관통
BofA(항목3), 익명 보고서(항목7), 메리츠증권(항목8), UBS(항목10)가 모두 독립적으로 “2027~2028년 DRAM 공급부족 심화”를 지목. 특히 항목8은 커머디티:HBM 3~4:1 전환 트레이드 레이쇼라는 구체적 메커니즘으로 HBM 확대가 어떻게 커머디티 DRAM 공급을 잠식하는지 설명하며, 이는 엔비디아 등 4대 고객사의 2028년 HBM 수요가 시장조사기관 전망치를 이미 넘어선다는 항목7·8의 데이터와 맞물림.
AI 인프라 하드웨어 슈퍼사이클의 확산 — 메모리를 넘어 광통신·CPO까지
BofA의 광 트랜시버 분석(항목2)과 GF Securities의 CPO/NPO 업데이트(항목9)는 AI 데이터센터 인프라 투자가 메모리뿐 아니라 광통신 부품(800G·1.6T·3.2T 트랜시버, CPO 스위치, 광학 엔진)까지 전방위로 확산되고 있음을 보여줌. 두 리포트 모두 “여러 세대/규격이 동시에 중첩 성장”하는 패턴을 공통적으로 지적.
국내 소부장/장비주로의 낙수효과
신한투자증권의 티에스이 탑픽(항목4)은 글로벌 메모리 슈퍼사이클 서사가 프로브카드·인터페이스보드 등 국내 후공정 장비 업체 실적 개선으로 이어지고 있음을 시사.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 기업/주체 |
|---|---|---|
| 커머디티 DRAM 공급부족 심화 | HBM 전환투자 확대로 커머디티 DRAM 생산 Capa가 3~4배 속도로 잠식, 2027년 수급 악화 가능성 | 삼성전자, SK하이닉스, 마이크론 |
| HBM 발열/설계 리스크 | 엔비디아 Rubin Ultra가 HBM4E 12단(288GB) 대신 8단(192GB) 검토 — 초고도연결성 발열 및 HBM 수급 차질이 원인 | 엔비디아, HBM 공급사 |
| 마이크론 자사주 매입 시점 불확실 | CHIPS Act 매입 제한 12월 9일 만료 예정이나 경영진 톤상 즉각적 대규모 발표 기대는 낮춰야 함 | 마이크론 |
| 단기 마진 정체 우려 | 1~2개 분기 전 체결 계약으로 인한 마진 정체를 단기 투자자들이 우려, SCA 유지 여부·공급 타이트함 지속성에 대한 질문 집중 | 마이크론 |
| Rubin Ultra 스케일업 설계 변경 가능성 | 9-18-9 트레이 설계에서 기계적 구조 문제로 10-9-8 구조 회귀 가능성 (다만 OE 수요엔 영향 없다고 평가) | 엔비디아 |
기회 요인
| 기회 요인 | 내용 | 관련 기업/주체 |
|---|---|---|
| 메모리 밸류에이션 리레이팅 | 마이크론 목표주가 1,550~1,625달러(BofA/UBS), EPS 구조적 상향(연평균 30%+, FY30) | 마이크론 |
| 샌디스크 자사주 매입 가속 | 잉여현금 100% 환원 발표, 4년 내 유통주식 약 50% 소각 가능 — EPS·FCF 급상승 전망 | 샌디스크 |
| HBF 미반영 추가 상승 옵션 | HBF 사업 기회가 현재 실적 모델에 전혀 반영되지 않아 향후 목표주가 추가 상향 여력 존재 | 샌디스크 |
| AI 광통신 슈퍼사이클 | 광 트랜시버 시장 2025년 126억→2030년 454억 달러, CPO/OE 출하량 급증 | LITE, COHR, Browave, SMTC, MRVL, TSEM |
| HBM 가격 상승분 반영 | 구형 HBM 계약의 과거 가격 미반영분 만회로 2027년 HBM 혼합 ASP +79% 전망 | 마이크론, 삼성전자, SK하이닉스 |
| 국내 후공정 장비 수혜 | 프로브카드·인터페이스보드 수요 확대 및 수익성 개선, 목표주가 상향 | 티에스이 |
| 키옥시아 업황 개선 기대 | 메모리 업황 개선 기대감으로 급등 | 키옥시아 |
주요 기관 경고/분석 핵심 메시지
- BofA(마이크론): 메모리가 구조적으로 지속 가능한 수익 창출력을 갖춘 국면에 진입, 시장 컨센서스(EPS 160~170달러)를 크게 상회하는 230달러 이상 EPS 잠재력을 제시하며 “메모리는 더 이상 단순 경기순환 섹터가 아니다”는 시각을 재확인.
- Bernstein(샌디스크): 7월 주가 조정을 매수 기회로 재해석, NAND 공급부족 지속과 잉여현금 100% 환원 발표가 강세 논리를 더욱 강화. 장기 매출총이익률 80% 가이던스는 기존 예상보다 상회.
- 메리츠증권(김선우): “막연한 우려”에도 불구하고 중기 메모리 공급부족 신호가 강력하게 발생 중이며, HBM 확대에 따른 커머디티 DRAM 트레이드 레이쇼(3~4:1)로 인해 2027~2028년 DRAM 공급부족이 점차 선명해지고 있다고 경고.
- UBS(마이크론): 싱가포르 경영진 미팅에서 단기 투자자들의 마진·SCA 우려에도 불구, AI 토큰 생성 경제에서 메모리의 구조적 가치가 커지며 장기 수익 지속성이 시장 우려를 상회할 것으로 판단. RPO 지표가 실제 매출 가시성을 과소평가하고 있다는 점도 강조.
- GF Securities(CPO/NPO): NVIDIA CPO 스위치 양산 개시와 OE 출하량 급증(2027년 1,100만개→2028년 4,000만개, 업계 전체 기준)을 통해 AI 인프라 투자가 메모리 이후 광통신 부품 단으로 확산되고 있음을 확인.
4. 기타 메모
- 항목1(키옥시아 급등)과 항목3(BofA DRAM 가격 데이터)은 배경 설명 없이 수치만 제시되어 있어, 메모리 가격 상승과 키옥시아 주가 급등 간 인과관계에 대한 추가 확인이 필요.
- 항목7(2028년 HBM 수요 계획 급확장)은 발신 기관이 명시되지 않은 채 “오늘 발간된 보고서 참고”로만 언급됨 — 원 출처 확인 필요(항목8 메리츠증권 리포트와 동일 소스일 가능성 있음).
- 마이크론에 대해 BofA(목표주가 1,550달러)와 UBS(목표주가 1,625달러)가 같은 날 상이한 목표주가를 제시 — 두 리포트의 밸류에이션 방법론 차이(NTM P/E 적용 배수 등) 교차 확인 필요.
- 신한투자증권 티에스이 리포트(항목4)는 조사분석자료 공표 승인 및 배포 제한 고지가 포함된 정식 공표 자료 — 원문 PDF(URL 명시)로 세부 수치 재확인 가능.
- 마이크론 자사주 매입 관련 CHIPS Act 제한 만료일(12월 9일)이 다음 체크포인트로, 실제 매입 발표 시점과 규모를 지속 모니터링 필요.
- 엔비디아 Rubin Ultra의 HBM4E 8단/12단 검토 및 스케일업 트레이 설계(9-18-9 vs 10-9-8) 변경 여부는 아직 확정되지 않은 사안으로 후속 확인 필요.