Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 4
1. 핵심 뉴스 요약
-
🧠💾 [반도체] 낸드 플래시, 향후 4년간 공급 부족 지속 전망
파이슨(Phison) CEO 판젠청은 신규 낸드 캐파 증설이 투자 결정부터 양산까지 약 4년이 소요된다는 점을 근거로, 현재 가격이 급등해도 보유 재고를 시장에 무리하게 풀지 않고 향후 2년치 엔터프라이즈 SSD·CSP·AI向 물량을 위한 전략 재고로 유지할 방침이라고 밝힘. 생성형 AI가 방대한 데이터를 생성하면서 낸드 수요가 전통적 경기순환형에서 구조적 성장 국면으로 전환됐으며, 2분기 AI 생태계 매출 비중이 38%로 확대되고 매출총이익률 65.3%로 사상 최고치를 기록. -
📈💰 [투자] 마이크론 주가, 1,000달러 재접근… 목표주가 줄상향
샌디스크의 강한 장기 NAND 전망이 메모리주 반등의 배경으로 지목되는 가운데, KeyBanc는 3Q26 DRAM +15~20%·NAND +30~40%, 4Q26 추가 +15%씩의 가격 상승을 전망(연말까지 DRAM 약 +32~38%, NAND 약 +50~61%). UBS(Timothy Arcuri)는 마이크론 목표주가를 $1,625로 제시(2029년 EPS 기준 PER 11배 적용)했으며, 월가 평균 목표가는 $1,549(8월 14일 종가 $970.20 대비 상당한 상승 여력). LTA(장기 공급계약) 확대로 과거 대비 실적 변동성이 낮아질 가능성도 언급됨. -
🏗️💵 [빅테크 CapEx] JP모건, 하이퍼스케일러 7사 설비투자 전망
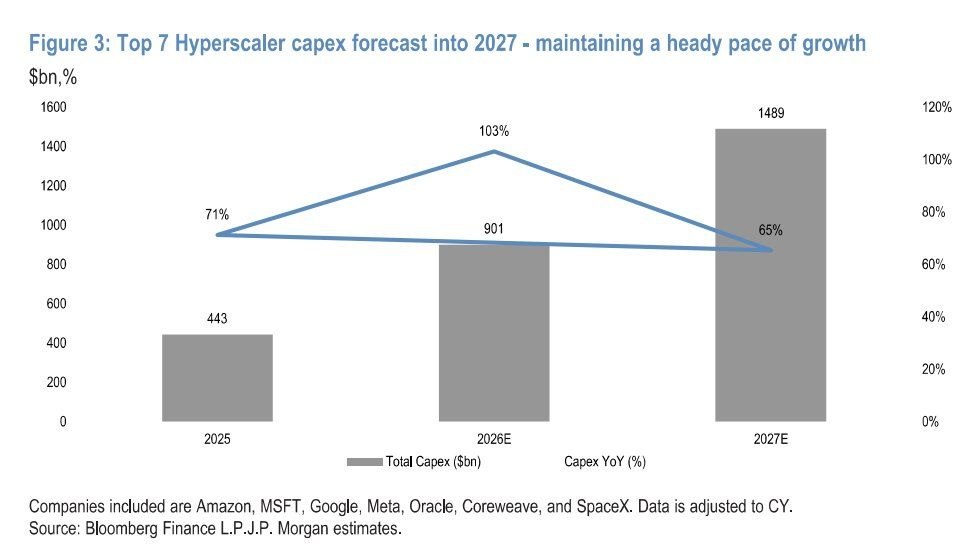
아마존·마이크로소프트·구글·메타·오라클·코어위브·스페이스X 등 상위 7대 하이퍼스케일러의 2027년 CapEx가 약 1조 5,000억 달러에 달할 전망. 연도별 총 CapEx: 2025년 4,430억 달러(YoY +71%) → 2026년(전망) 9,010억 달러(YoY +103%) → 2027년(전망) 1조 4,890억 달러(YoY +65%)로 가파른 증가세. -
🤖⚡ [AI 인프라] IREN CEO, “AI 수요는 소프트웨어 속도로, 공급은 현실 세계 속도로”
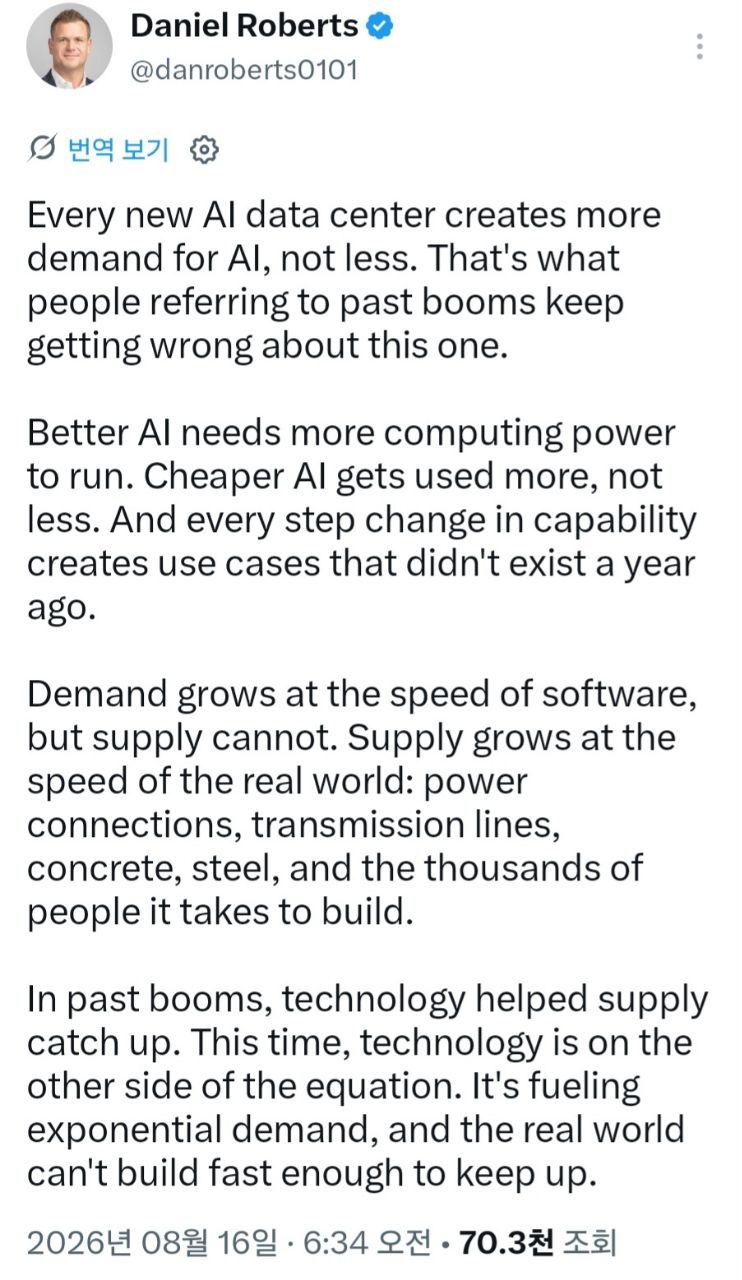
Daniel Roberts는 새로운 AI 데이터센터가 생길 때마다 AI 수요가 줄지 않고 오히려 늘어난다고 언급, AI가 저렴해질수록 사용량이 늘고 성능 도약마다 새로운 활용 사례가 생긴다고 강조. 수요는 소프트웨어 속도로 증가하지만 공급은 전력망·송전선·콘크리트·철강·인력 등 현실 세계 속도로만 늘어나 이번 사이클에서는 기술이 공급이 아닌 수요 측면을 촉발하는 구조라고 진단.
2. 주요 테마 / 트렌드
메모리 슈퍼사이클: 구조적 공급 부족
낸드(파이슨)와 DRAM(마이크론) 모두에서 “공급이 수요를 따라가지 못한다”는 메시지가 공통적으로 등장. 신규 캐파 증설에 4년이 걸린다는 물리적 제약과, 생성형 AI가 유발하는 구조적(비순환적) 수요 증가가 맞물려 가격 상승세가 최소 3~4분기 이상 지속될 것이라는 전망이 다수 소스(파이슨, KeyBanc, UBS, Barron’s)에서 일관되게 확인됨.
AI 인프라 투자의 기하급수적 확대
JP모건의 하이퍼스케일러 CapEx 전망(2026년 YoY +103%)과 IREN CEO의 발언이 같은 방향을 가리킴 — AI 데이터센터 투자는 줄어들기는커녕 가속화되고 있으며, 이는 메모리·스토리지 수요를 뒷받침하는 근본 동력으로 연결됨.
”이번엔 다르다” 내러티브
IREN CEO와 파이슨 CEO 모두 과거 반도체/데이터센터 호황 사이클과의 차별점을 강조. 과거에는 기술이 공급 확대를 도왔지만, 이번엔 기술(AI)이 수요 폭발의 근원이라는 프레이밍이 반복적으로 등장하며, 장기 공급계약(LTA) 확대를 통한 변동성 완화 논리도 함께 제시됨.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 공급망 병목 | 신규 낸드 캐파 양산까지 약 4년 소요 → 단기 공급 대응 불가 |
| 밸류에이션 부담 | 마이크론 주가가 이미 $970선까지 급등, UBS 목표가($1,625)는 2029년 EPS 기준 장기 가정에 의존 |
| 실물 인프라 제약 | 전력망 연결·송전선·콘크리트·철강·인력 부족이 AI 데이터센터 증설 속도의 병목으로 작용 |
| DRAM 다운스펙 움직임 | 일부 AI 시스템에서 비용 절감을 위한 DRAM 구성 축소 시도 → DRAM 수요 성장률에 변수 |
기회 요인
| 기회 요인 | 내용 |
|---|---|
| 낸드·DRAM 가격 동반 상승 | KeyBanc 전망 기준 연말까지 DRAM +32~38%, NAND +50~61% |
| AI 스토리지/엣지 AI 확장 | 파이슨의 ‘Phison 3.0’ 전략(고부가가치 엔터프라이즈向 전환), 2분기 AI 매출 비중 38%·이익률 65.3% 사상 최고 |
| 하이퍼스케일러 CapEx 슈퍼사이클 | 7대 하이퍼스케일러 2027년 CapEx 약 1.5조 달러, 메모리·서버·전력 인프라 수요 견인 |
| 장기 공급계약(LTA) 확대 | 가격·물량 가시성 제고로 메모리 업체 실적 변동성 완화 및 밸류에이션 리레이팅 가능성 |
주요 기관 경고/분석 핵심 메시지
- 파이슨(Phison): 가격 급등에도 재고를 시장에 풀지 않고 전략 재고로 유지 — 공급 타이트 지속 시사.
- KeyBanc: DRAM·NAND 모두 3~4분기 연속 두 자릿수 % 가격 상승 전망.
- UBS(Timothy Arcuri): 마이크론 목표주가 $1,625, 장기 이익창출력이 과거 사이클보다 구조적으로 개선됐다는 견해.
- Barron’s: 가격이 이미 크게 오른 상태에서도 상승세가 시장 예상을 웃돌며 지속 중이라는 점을 핵심 변수로 강조.
- JP모건: 하이퍼스케일러 CapEx가 2026년 YoY +103%로 급증할 것으로 전망, AI 인프라 투자 사이클의 정점이 아직 아님을 시사.
- IREN CEO: 과거 호황 사이클과 달리 이번엔 기술이 공급이 아닌 수요를 촉발하는 구조 — 공급 병목이 실물 제약(전력·인력·자재)에서 비롯된다는 경고.
4. 기타 메모
- UBS의 마이크론 목표가($1,625)는 2027~2028년이 아닌 2029년 EPS를 기준으로 산정된 만큼, 단기 실적 서프라이즈나 사이클 조기 정상화 시 목표가 근거 자체가 흔들릴 수 있어 후속 확인 필요.
- KeyBanc 가격 전망(DRAM/NAND)의 실제 3Q26·4Q26 실적 발표 시 부합 여부를 다음 체크포인트로 추적할 것.
- DRAM “다운스펙(De-spec)” 움직임이 일부 AI 시스템에서 확산될 경우 DRAM과 NAND 수요 곡선이 괴리될 가능성 — 스토리지 대비 DRAM 수요 모멘텀 별도 모니터링 필요.
- JP모건 CapEx 수치에 스페이스X가 “하이퍼스케일러”로 포함된 점은 다소 이례적 분류로, 원문 소스(리서치 노트) 재확인 권장.
- 이미지 2건(JP모건 CapEx 차트, IREN CEO 발언 카드)은 원문 링크 없이 텍스트 캡션만 존재 — 세부 수치는 이미지 내 그래픽에 의존하므로 원본 이미지 대조 확인 권장.